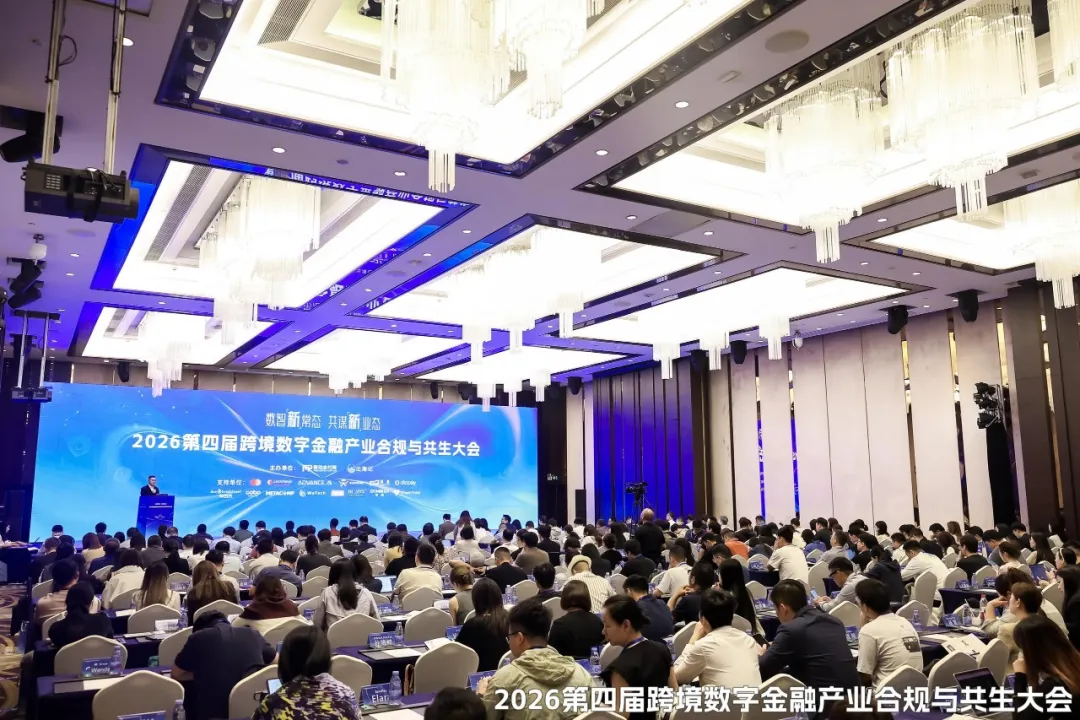
10月15日,2026第四届跨境数字金融产业合规与共生大会圆满举办,会议聚集了近300名跨境金融产业链上下游从业者,以AI为技术主线,对产业合规、新业态、新兴市场等热门话题进行深度探讨。
文章作者、来源:移动支付网
AI新常态,合规需先行
《合规与新常态》论坛由深圳市电子商务服务中心主任助理兼部长洪培林主持,探讨AI时代下的合规新要求。
移动支付网&出海记主编慕楚在致辞时表示,在AI已经融入人们日常生活与工作的新常态下,线下活动给垂直行业带来的沟通与交流机会显得更加重要。
万事达卡大中华区产品与解决方案副总经理帅意华解析了跨境智能体支付机遇与挑战。市场预计,到2030年,全球智能体商业规模会达到3.5万亿美元,在此背景下,消费者行为正快速从传统搜索引擎转向借助AI智能体发现商品并完成购买。随着传统商务向智能体商务演进,商户与PSP既面临机遇也面临挑战,即如何在复用现有支付基础设施的同时,提升结算体验并保护自身业务。
蚂蚁国际首席信任与安全官张天翼基于多年攻防实践经验,分享了蚂蚁国际在智能体商业时代的安全思考。AI时代,除了身份伪造、大模型赋能的定制化跨境欺诈等被放大的传统风险外,还面临智能体支付落地带来的新型风险,存在智能体遭恶意利用、权责界定、交易争议判责等难题。对此蚂蚁国际从账户保护、支付保护、智能体保护三方面发力:依靠Anti‑Deepfake技术筑牢账户防护;自研支付基础大模型Antom 3-in-1 Transformer提升风控效率,缩短新风险场景上线周期;搭建KYA智能体身份信任框架,落实持续验证、推动认证互通互认,并推出智能体故障资金兜底能力,全方位护航智能体商业发展。
PalmPay Group合规经理唐英雄介绍了非洲多元化市场下的数字金融合规导航。在非洲市场,同一产品,在不同国家、不同区域一体化框架下,可能对应完全不同的监管边界。所以在进入新市场时需经历六步合规生命周期,即定义产品与资金流、识别监管边界、选择实体与牌照、完成审批与条件、上线控制与培训、持续报告与整改。
律商联讯风险信息大中华区战略负责人童颖解析了旅行规则新阶段下的支付透明度、风险管理与AI赋能。当下支付透明度要求正在从信息随交易传递,进一步走向信息质量、收款人验证与支付安全转变。此外,同一支付透明度原则,在不同市场的适用机构、监管路径和操作要求并不完全相同。企业需要结合所在市场、实际业务活动以及在资金或价值转移链条中的角色判断具体义务。
ADVANCE.AI产品负责人张毅从“理解客户行为”(Know Your Activity)角度,介绍了如何构建跨境金融的全链路身份信任体系。在跨境金融风险防控方面,通过KYC/KYB核验只是起点——真实风险贯穿客户全生命周期。“理解客户行为”则是欺诈与AML之间缺失的统一身份信任层。建议从业机构,需把KYC/KYB基础打扎实,才能平滑衔接未来的交易监控体系。
颂量科技业务负责人刘志瑶解析了中资金融全球化进程中的金融通讯合规建设。对当下支付出海企业而言,通讯不是成本项,而是风控合规项和品牌资产。在移动支付过程中任一阶段的通讯延迟都会影响用户体验和转化,这使得验证码已经成为了业务生死线。在具体AI创新方面,AI语音智能体也正成为出海信贷的“数字销售团队+数字催收团队”。
邓白氏产品与解决方案部总监、业务线负责人沙漩解析了可信商业图谱如何重塑全球支付机构的AI转型。支付服务商五条业务流(支付流、企业流、风险流、合规流、业务结果)共享同一组原子能力,是天然最适合Agent化的工作负载。而没有图谱就没有可信身份,商业图谱可以连接股东、董事、UBO与风险信号,可以更好的帮助支付服务商实现AI转型。
探索新业态,AI应用深
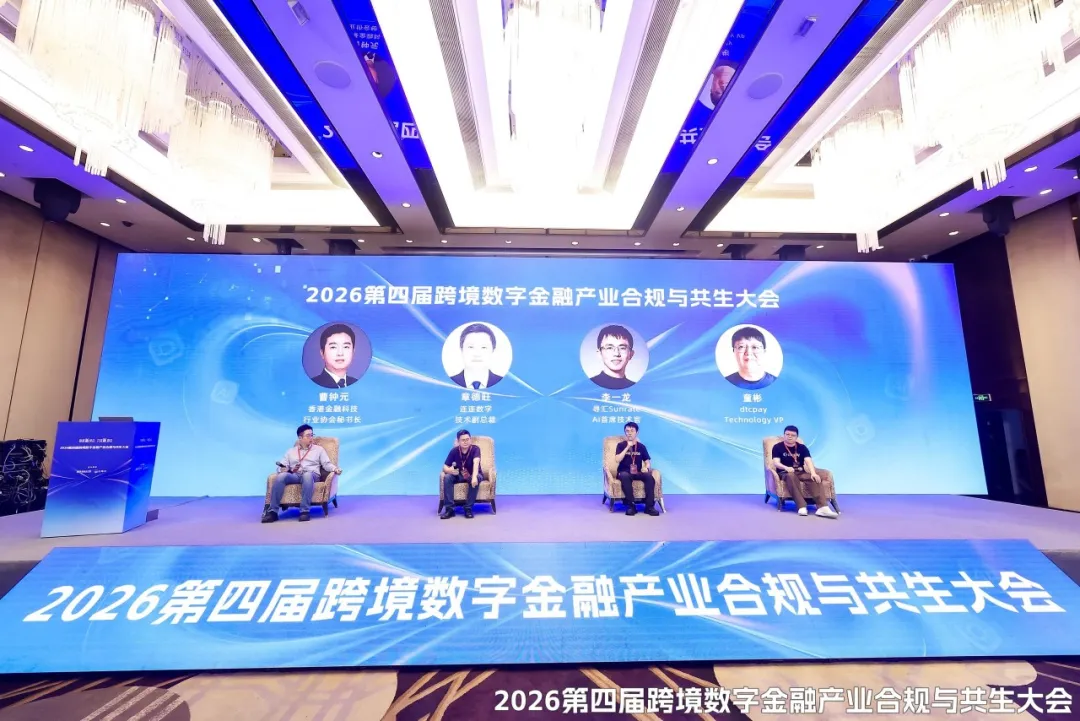
《AI应用与新业态讨论》由香港金融科技行业协会秘书长曹钟元主持,探讨AI如何与跨境金融实际场景结合。
连连数字技术副总裁章德旺解析了AI驱动的跨境协作与数字基础设施变革。AI现在已不再只是工具,而是企业新的数字员工。当下企业出海,走出去的不只是产品和品牌,更是AI能力。而Agent要进入真实世界,需要完整的金融能力底座,其中包括账户、钱包、支付、收款、换汇、信用、资金管理。基于此,连连数字正建设让智能被信任、被授权、被交易的新型基础设施。
dtcpay Technology VP 童彬介绍了如何以任务级数据权限实现AI受控执行。随着AI能力提升与内部平台支持,AI Agent已能承担中等偏高要求的交付任务。AI Agent执行业务任务,需要读取各业务系统中的数据,这会受到数据分散、凭证访问、粗粒度授权等因素影响。此时,建立中心化的权限管理系统,将人、AI Agent和服务统一管理,标准化对系统的访问方式就显得尤为重要。
Cobo Head of Sales and Solutions Lucas Yang解析了AI与安全如何重塑下一代支付。目前链上AI付款的情况已经出现,而这一业态发展的关键点在授权。相关报告显示,在19个AI产品里,14个在人或企业预设的限额内运行,受限授权已经较为常见。而在AI按次收费、境外实时付款、AI对账等方面,数字货币都表现出了较强的产品与场景适用性。
Sumsub中国区业务负责人李劼解析了AI Agent时代跨境金融风控体系如何重构。过去的数字金融风控体系,解决的核心问题是:“你是谁?”。而当AI开始代表人行动,风控需要关注的就不只是客户身份,还包括Agent的行为和授权关系。这时KYA(Know Your Agent)就显得尤为重要。KYA需要关注的是:究竟是谁,或者什么,正在代表“你”采取行动。
中国信息通信研究院正高级工程师、主任袁琦解析了终端智能体核心安全风险剖析与保障体系构建。AI终端是AI规模化落地的直接载体,在服务、协作与交互模式上均显著区别于传统智能终端,正引领消费电子新一轮技术创新与产业变革。AI终端在大幅提升智能化水平的同时,也面临着新型、复杂安全挑战,涵盖智能体安全、数据和个人信息安全风险。为提升AI终端的智能体安全防护水平,需在智能体感知层、模型层、编排规划层、执行层大四大核心环节,针对关键风险建立“实时监控+精准拦截”的防护机制,有效提升终端智能体安全防护水平。
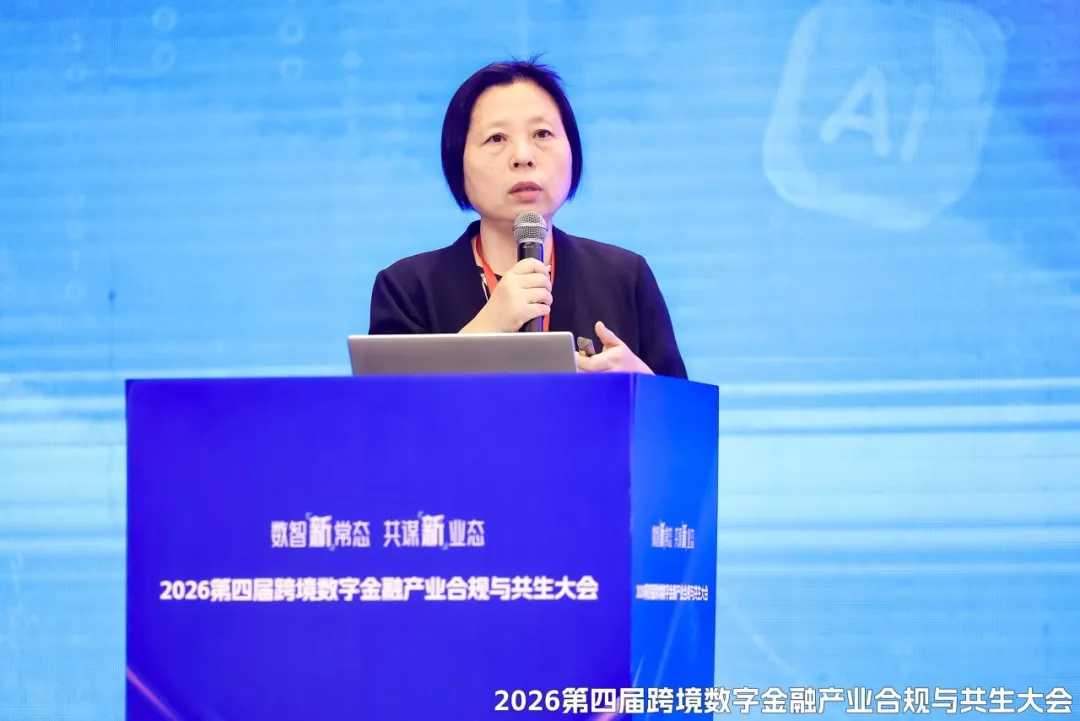
全球法人识别编码基金会(GLEIF)大中华区业务负责人张彦钊分享了智能体支付的国际进展与信任基础。从用户授权、意图理解到获得数字身份,智能体支付正逐步进入人们的生活中。当下智能体支付也拥有三种模式:智能体调用商户接口、智能体与商户智能体协作、按次付费的API与链上结算。在这三种模式驱动下的智能体支付变革,使得交易参与方都需要调整自身业务模式和流程。
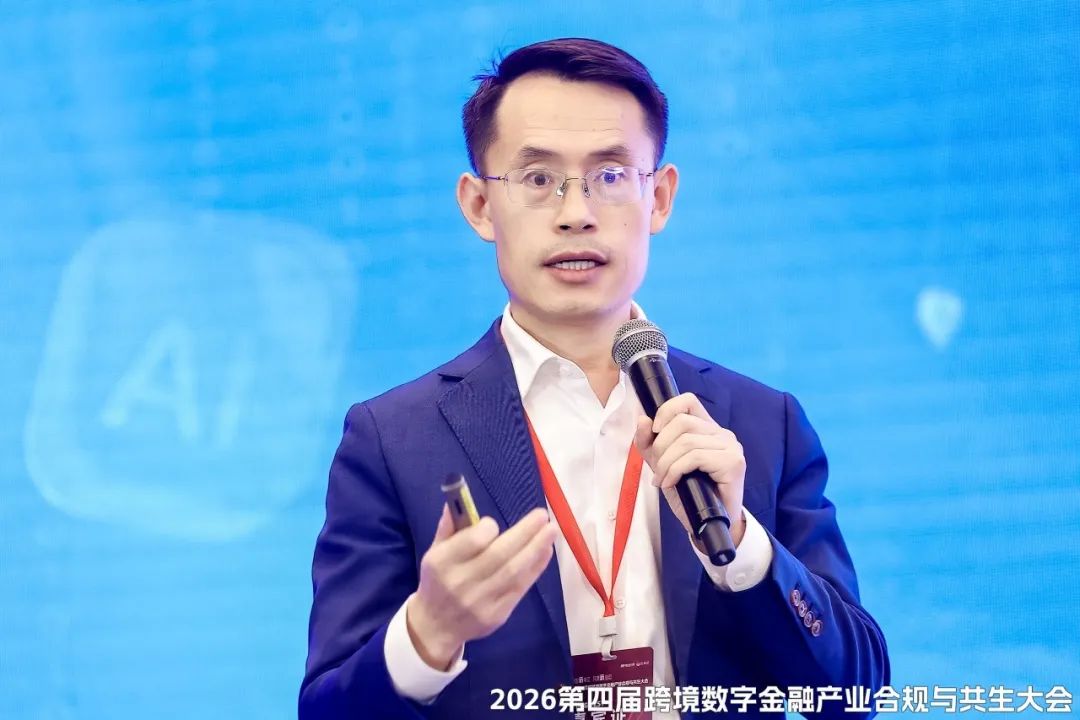
上海市海华永泰律师事务所团队合伙人罗雨婷解析了AI驱动全球零售转型下的跨境支付与金融合规。过去二十年,全球零售企业经历了两次重要变化,第一次是数字化,第二次则是当下的AI驱动转型,AI也正在重新定义全球零售交易模式,其带来的并不仅仅是技术升级,而是企业经营模式和交易流程的重新设计。零售行业的变化最终会传导到支付领域。支付并不是交易完成后的简单环节,而是连接消费者、商户和金融体系的重要基础设施,这些变化对跨境支付合规提出了新要求。
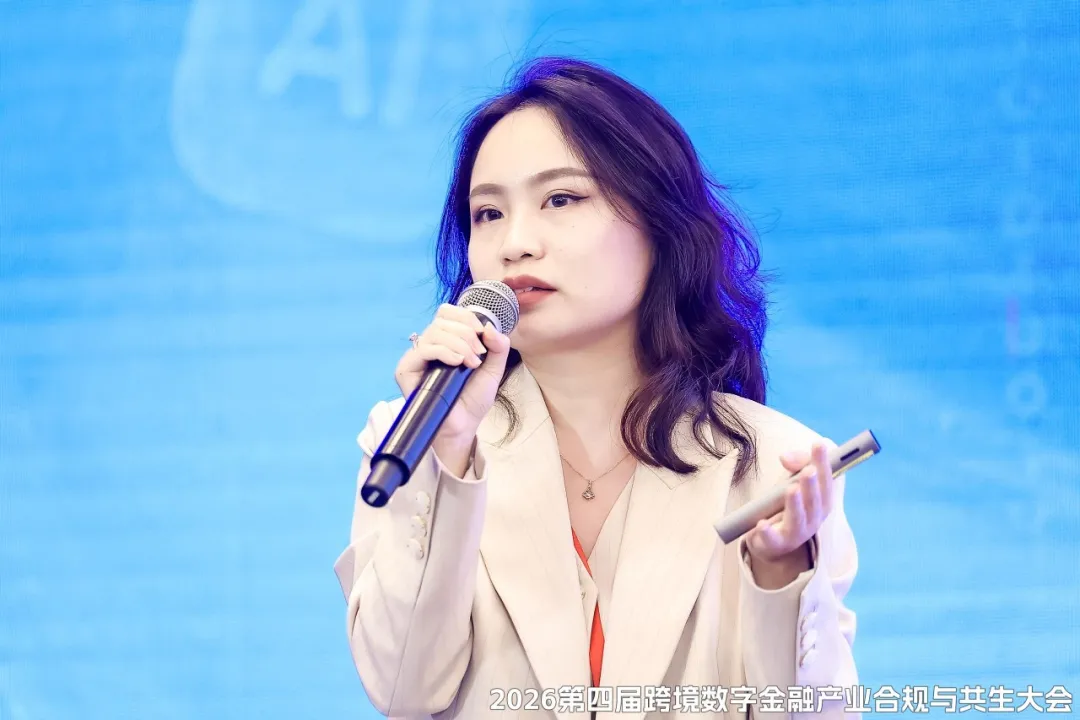
MetaComp首席合规官于嘉宁解析了如何构建可信、可控、可互操作的机构级AI Finance。智能体AI的爆发式增长,使得金融服务将被彻底改变。从原来的人对人、人对应用、人对API到人对智能体、智能体对智能体方向演进。而随着AI智能体开始代表企业执行交易、进行自主决策,行业亟需建立一套涵盖身份验证、授权范围、风险控制与合规治理的全新机制。
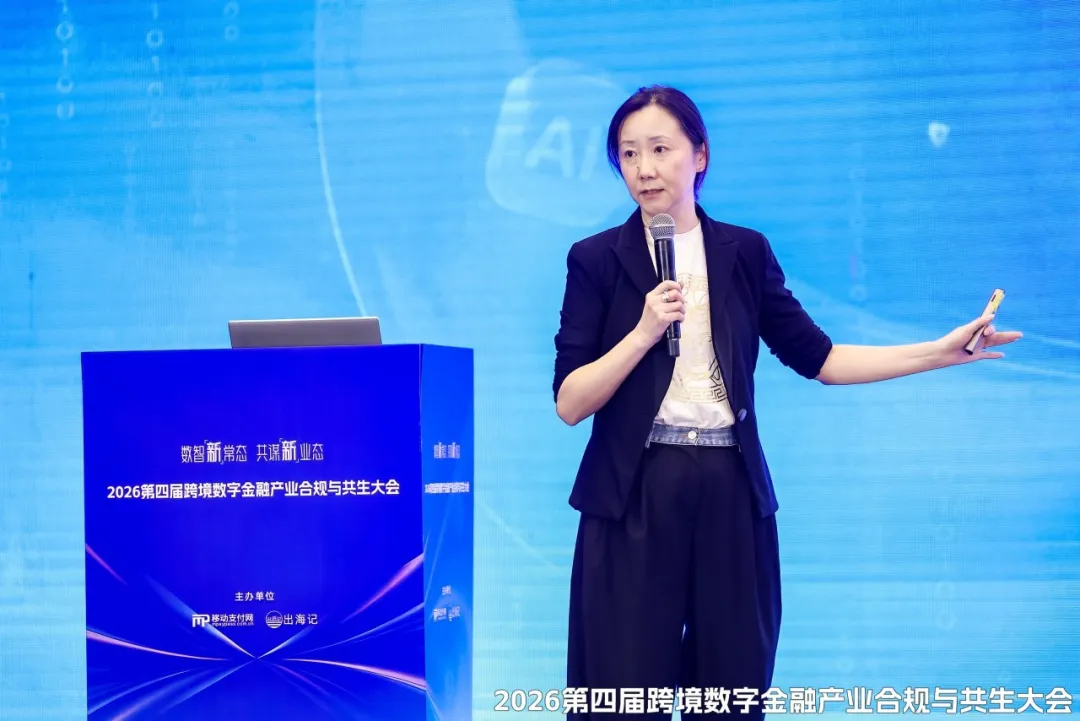
在圆桌讨论环节,章德旺、寻汇sunrate AI首席技术官李一龙、童彬,围绕AI对跨境金融产业带来哪些具象化的改变、Agent支付机遇与挑战、Agent支付投入优先级、AI与开发者权责关系、AI未来发展等问题展开探讨。