从极客实验到大众狂欢,再到如今逐渐走向合规的衍生品体系,预测市场的演进路线已经清晰。
文章作者、来源:ME News
一、 预测市场的爆发:从极客实验到大众博弈场
近期,美国商品期货交易委员会(CFTC)发布了针对预测市场的最新咨询意见,严厉警告并强调相关交易平台必须遵守联邦衍生品监管要求。这一举措并非空穴来风,而是对过去几年,尤其是2024年美国大选期间预测市场呈现爆发式增长的滞后性监管回应。
预测市场(Prediction Markets)本质上是一种针对未来事件结果进行交易的开放市场,其核心逻辑在于利用市场价格来汇聚分散的信息,从而产生对未来事件概率的准确预测。在Web3和区块链技术介入之前,预测市场长期局限于学术象牙塔(如爱荷华电子市场 IEM)或受限的小众平台。然而,智能合约的无须许可性、全球流动性的打通以及自动做市商(AMM)机制的引入,彻底改变了这一赛道的游戏规则。
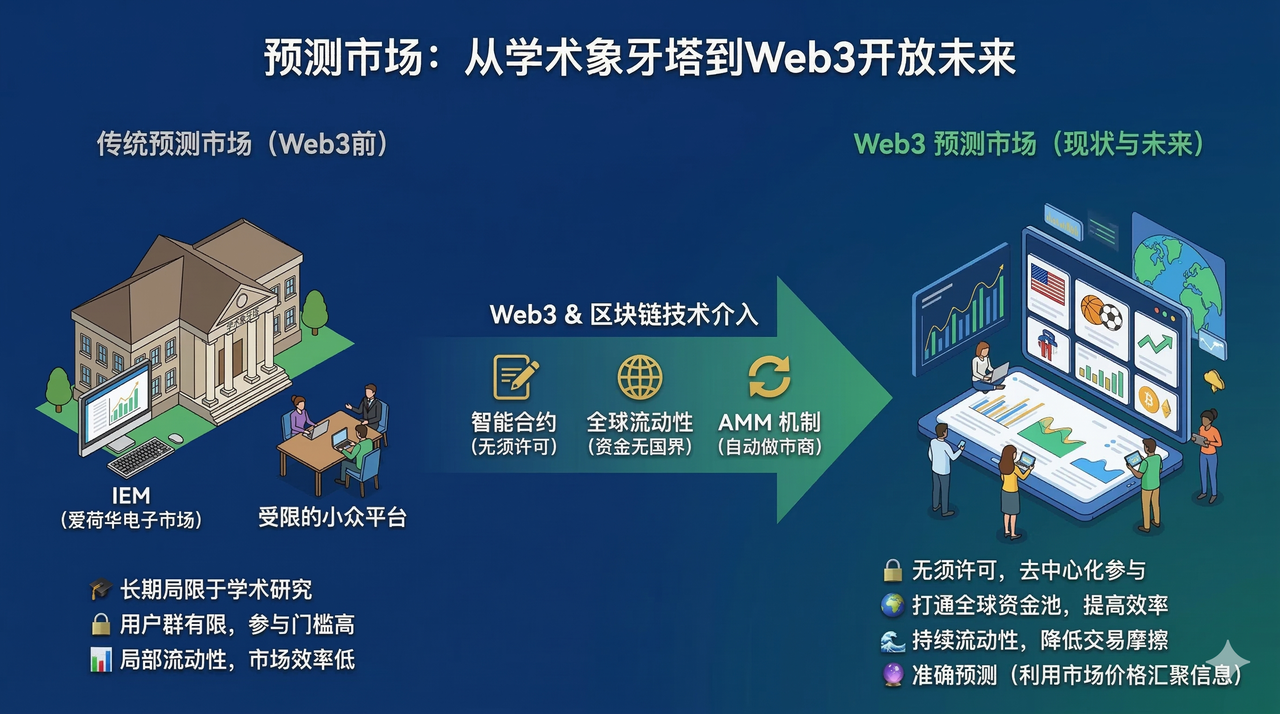
(一)爆发的底层逻辑与数据印证
预测市场的真正爆发,是技术基础设施成熟与宏观事件驱动共振的结果。以Polymarket为代表的平台,利用去中心化预言机(如UMA)解决事件结果的裁定信任问题,通过AMM机制解决长尾市场的流动性问题。为了实现复杂的市场定价,部分底层协议还采用了对数市场计分规则(Logarithmic Market Scoring Rule, LMSR),其核心成本函数公式如下:
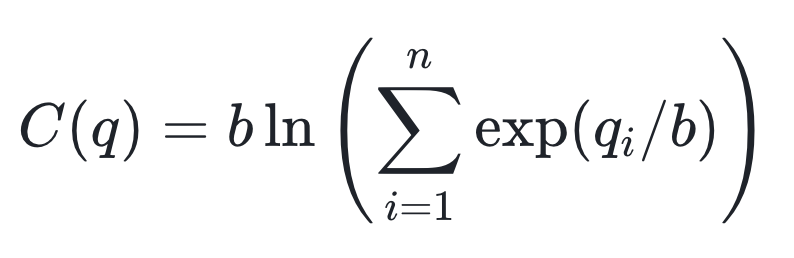
通过这种严密的数学模型,预测市场能够为任何长尾事件提供连续的流动性和动态定价。
ME News 智库的数据监测显示,在2024年美国大选周期内,Web3预测市场的整体交易量迎来了史无前例的井喷。仅Polymarket单一平台,在大选相关合约上的累计交易额就突破了30亿美元大关,月活跃地址数从2023年初的不足1万飙升至高峰期的数十万。这种爆发不仅体现在交易量上,更体现在其对传统媒体的“反向信息输出”——主流媒体和华尔街分析师开始频繁引用预测市场的胜率数据,将其视为比传统民调更为敏锐的“真实世界风向标”。
为了更直观地理解这种演进,我们可以对比传统预测市场与Web3预测市场的核心差异:
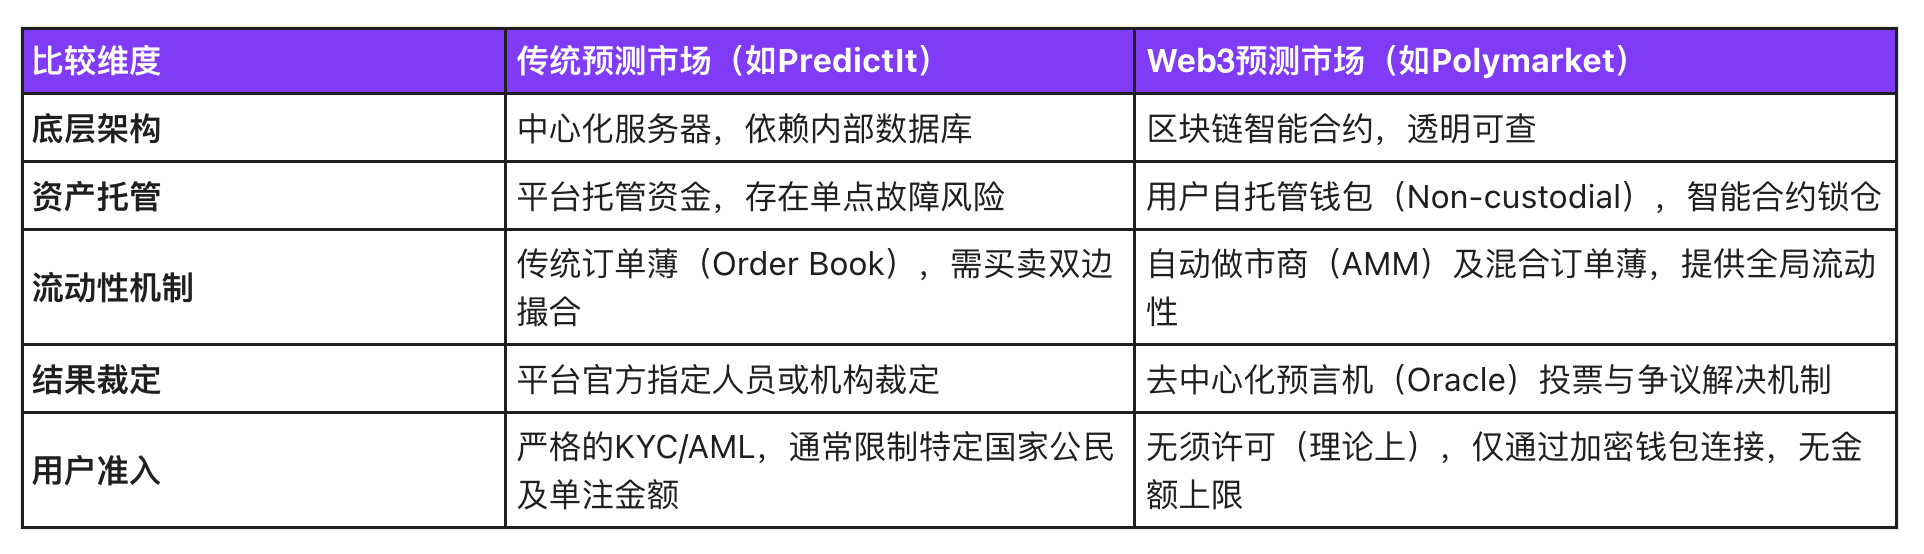
表1:传统预测市场与Web3预测市场特征对比
(二)真金白银的“发现真相”机制
我们的核心观点是:预测市场的本质并非赌博,而是一种高昂成本的信息发现机制。 传统民意调查存在“受访者偏差”和“无成本表达”的缺陷,受访者在回答问卷时无需为自己的错误判断承担财务代价。而预测市场通过“利益攸关(Skin in the game)”的机制,迫使拥有真实信息、内幕消息或卓越分析能力的人投入真金白银。当巨额资金下注时,价格会迅速向真相靠拢。这也是为什么在多次宏观事件(如美联储降息基点、地区冲突走向)中,预测市场的反应速度和准确率往往优于传统分析机构的原因。
二、 繁荣背后的乱象:流动性操纵与伦理争议
然而,任何缺乏监管的金融创新最终都会面临人性的反噬。Web3预测市场在标榜“自由、透明、去中心化”的同时,也催生了一系列严重的乱象。这些乱象不仅损害了普通投资者的利益,也直接触碰了监管机构的红线。
(一)资本作恶:流动性操纵与“洗盘”交易
在缺乏监管的暗网或离岸平台中,市场操纵几乎是零成本的。由于许多长尾事件(如某部电影的周末票房、某个加密协议的升级时间)的资金池较小,巨鲸用户可以轻易利用资金优势进行操纵。
更严重的是“虚假交易(Wash Trading)”问题。为了制造平台繁荣的假象以获取更高的估值,或者为了获取平台未来发行的代币空投,大量工作室和机器人账号在平台上进行无风险的对冲交易(自我买卖)。根据链上数据分析机构的统计,在某些未发币的预测市场平台上,其宣称的日交易量中有高达30%-40%属于毫无经济实质的洗盘交易。这种行为严重扭曲了预测市场作为“信息发现工具”的初衷,使其沦为了资本对敲的数字游戏。
(二)预言机攻击与虚假信息的高科技结合
尽管去中心化预言机(如UMA协议机制)在理论上通过代币持有者的投票来保证结果的公正性,但在实际操作中,它极易受到“女巫攻击”和虚假信息的干扰。
典型案例发生在一些涉及突发新闻的预测合约中。操纵者会首先在预测市场重仓下注某个极小概率的结果,随后利用AI生成极其逼真的虚假新闻截图、伪造的官方声明甚至Deepfake视频,在社交媒体(如X平台)上进行病毒式传播。当预言机节点在短时间内无法核实信息真伪,或者操纵者掌握了足够多的预言机投票权时,就会强行结算合约并卷走资金。这种利用信息差和技术手段进行的“降维打击”,让许多普通散户血本无归。
(三)突破伦理底线:“暗杀市场”与“灾难博弈”
这是最令公众和监管层反感的一环。Web3的无须许可性导致合约创建的泛滥。部分平台上甚至出现过涉及恐怖袭击发生概率、特定政治人物被暗杀概率、以及类似“泰坦号潜水器乘员能否生还”的预测市场。
ME News 智库在此明确指出:缺乏伦理约束的金融工具,必然走向自我毁灭。 将人类的悲剧、犯罪行为或生命安全作为投机炒作的标的,不仅违背了基本的道德伦理,更可能在现实世界中产生极其恶劣的激励后果(例如,暗杀市场的存在理论上可能演变为对犯罪行为的悬赏)。这也是导致各国监管机构最终痛下杀手、强势介入的直接导火索。
三、 监管之手收紧:CFTC的重拳与合规化博弈
面对上述乱象,美国商品期货交易委员会(CFTC)的最新咨询意见并非突如其来的打压,而是多年来监管脉络的延续和收网。CFTC对预测市场的定性非常明确:涉及大选、战争、恐怖主义或违背公共利益的“事件合约(Event Contracts)”,属于二元期权或互换(Swaps)的一种形式,必须在CFTC注册的指定合约市场(DCM)或互换执行设施(SEF)上进行交易,且必须遵守严格的商品交易法(CEA)。
(一)合规之路的阶段性演进
回顾过去几年,我们可以清晰地看到监管套索是如何一步步收紧的。监管机构并没有采取“一刀切”的封杀,而是通过执法行动与规则制定并举的方式,逼迫行业走向规范。
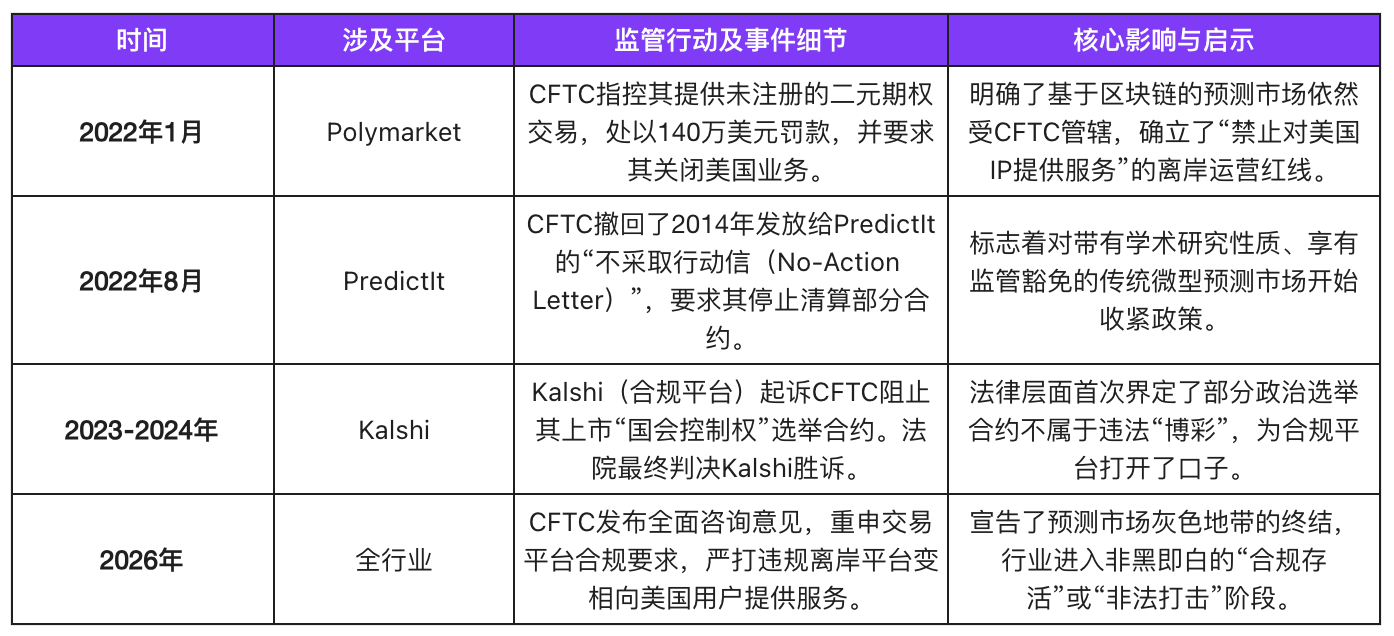
表2:近年来美国监管机构对预测市场的核心行动梳理
(二)“商品”还是“博彩”的法律博弈
CFTC监管的核心痛点在于:如何界定一份预测合约是具有经济对冲价值的“金融衍生品”,还是纯粹的“博彩(Gaming)”?
在Kalshi与CFTC的法律诉讼中,这一争论达到了高潮。CFTC认为,政治选举预测等同于博彩,违背公共利益,且CFTC没有能力和法定权力去监管选举的公正性。然而,法官在判决中支持了Kalshi的论点,即这些合约具有真正的商业对冲价值。例如,一家新能源企业可以通过买入“某支持化石能源的政客当选”的合约,来对冲如果该政客当选导致新能源补贴取消的潜在商业损失。
我们的判断是:CFTC近期的强硬表态,实际上是败诉后的监管找补与框架重塑。 CFTC无法阻止法院允许的合规合约上市,但它可以极其严格地审查平台的KYC/AML流程、资本充足率要求以及防范市场操纵的机制。CFTC的潜台词是:“你可以交易合法事件,但你必须在我的显微镜下进行。”这直接宣判了那些试图通过VPN漏洞、假身份等方式绕过监管的Web3平台的“死缓”。
四、 行业展望:双轨制演进与AI的深度融合
站在当前的十字路口,预测市场绝不会因为监管的介入而消亡。相反,监管的明确将清退市场上的劣币,为真正的机构资本入场铺平道路。展望未来,我们认为预测市场将呈现出双轨制演进的格局,并伴随人工智能(AI)技术的深度融合。
(一)双轨制格局的确立
未来的预测市场将被严格划分为两个截然不同的平行世界:
- 在岸合规市场(以Kalshi为代表): 这类平台将完全融入华尔街的衍生品体系。它们持有CFTC等机构发放的DCM/DCO牌照,执行与传统券商无异的KYC流程,法币直接入金。其交易标的将严格限制在宏观经济数据、天气灾害、合法的政治选举等具有实际商业对冲意义的领域。机构投资者、对冲基金和大型企业将成为主要参与者,利用这些平台进行风险管理。
- 离岸DeFi市场(以Polymarket、Hyperliquid的衍生模块为代表): 这类平台将彻底放弃美国市场(严格屏蔽美国IP甚至封禁美国用户的钱包地址),转而服务于全球其他监管较为宽松的地区。它们将继续保持加密原生特性,使用稳定币计价,聚焦于加密行业事件、流行文化等更加长尾和“Degens(加密狂热者)”喜好的领域。但其天花板将被牢牢限制,无法获得主流金融体系的资金注入。
(二)AI Agent:预测市场的新物种与终极做市商
ME News 智库敏锐地观察到,人工智能的发展正在悄然重塑预测市场的微观结构。最大的变革在于:人类交易员将逐渐被AI Agent(人工智能代理)所取代。
预测市场的核心痛点一直是长尾流动性不足。对于“某不知名小国明天的降雨量”这类事件,人类交易员缺乏足够的精力去研究并提供流动性。而基于大语言模型(LLM)的AI Agent,能够7x24小时无休止地抓取全球互联网的新闻、气象数据、社交媒体情绪,利用内置的概率模型进行极速分析,并在以太坊或Layer 2网络上自动生成数百次微型交易。
当大量相互博弈的AI Agent成为预测市场的主要参与者时:
- 流动性将呈指数级增长: AI不需要休息,它们可以为哪怕只有几百美元资金池的长尾市场提供连续的买卖报价。
- 定价将更加理性且高效: AI不受人类情绪(贪婪与恐惧)的影响,它们只相信数据和模型。虚假新闻和非理性的资金操纵将被具有交叉验证能力的AI集群迅速识别并“抹平”。
- 预测市场的终极形态: 预测市场将演变为一个巨型的信息处理引擎。人类只需要设定问题(创建合约),而海量的AI模型则在市场上通过真金白银的相互博弈来“运算”出最接近真实的概率答案。
五、 结语
预测市场是一把极其锋利的双刃剑。它在2024年展现出了颠覆传统民调和新闻生产方式的巨大威力,同时也暴露了资本逐利、操纵横行和伦理失范的阴暗面。CFTC的咨询意见及后续的一系列监管动作,是资本市场发展历程中不可避免的“成年礼”。
从极客实验到大众狂欢,再到如今逐渐走向合规的衍生品体系,预测市场的演进路线已经清晰。只有褪去盲目投机和违法博彩的外衣,真正回归“信息发现”与“风险对冲”的金融本源,这一创新赛道才能在主流资本的加持和AI技术的赋能下,迎来真正可持续的长期繁荣。
参考文献:
- Commodity Futures Trading Commission. (2026). CFTC Staff Issues Advisory on Event Contracts and Prediction Markets. CFTC Official Website.
- Arrow, K. J., Forsythe, R., Gorham, M., Hahn, R., Hanson, R., Ledyard, J. O., ... & Zitzewitz, E. (2008). The promise of prediction markets. Science, 320(5878), 877-878.
- KalshiEx LLC v. Commodity Futures Trading Commission, No. 23-cv-3257 (D.D.C. 2024).
- Hanson, R. (2003). Combinatorial Information Market Design. Information Systems Frontiers, 5(1), 107-119.
- Bloomberg News. (2024). Crypto Prediction Market Polymarket Hits Record $3 Billion Volume Amid US Election. Bloomberg Finance L.P.