在混乱与失序的时代,确定的稀缺性,就是最高级的避险。
文章作者、来源:ME News
每当全球地缘政治的火药桶被点燃,传统金融市场与加密市场的反应总是成为全球资本瞩目的焦点。2026年2月底,美国与以色列联合对伊朗发动军事打击(代号「咆哮之狮」),这一突发性地缘冲突导致加密市场在极短时间内蒸发数千亿美元市值,比特币(BTC)单日暴跌逼近7%,最低触及63,000美元附近,全网衍生品爆仓金额超过5.15亿美元。
这一现象再次引发了学术界、决策层与投资界的长久争论:加密市场在面临地缘冲突时,究竟是极度不稳定的「风险资产」,还是具有高价值的「避险资产」?
本文作为一份深度行业研报,拒绝非黑即白的二元对立论调。我们的核心观点是:加密资产并非传统意义上静态的「数字黄金」,而是一种极其特殊的「时间加权双态资产」。 在冲突爆发的极短期内(T+0至T+3),它因市场微观结构缺陷表现出极高的脆弱性,成为流动性抽水的「绞肉机」;但在中长期(冲突常态化及战后经济重构期),其抗审查、无国界转移的「微观实用性」以及对抗战时法币超发的「宏观对冲性」将迅速显现,进而转化为极具价值的结构性避险资产。
一、 现象解构:为什么地缘冲突总能引发加密市场的「初级暴跌」?
要通俗易懂地讲透加密市场的避险属性,首先必须直面一个让许多「数字黄金」信仰者尴尬的现实:几乎在每一次重大地缘冲突爆发的头24小时内,比特币不仅没有像实物黄金那样应声大涨,反而总是带头暴跌。
1.7×24小时交易机制下的「流动性第一出口」
传统金融市场(如美股、外汇、大宗商品)存在严格的开盘收盘时间以及周末休市制度。而地缘冲突的爆发往往具有突发性,且极高概率发生在传统市场的休市期间(例如周五深夜或周末)。当战争的恐慌情绪在周六日迅速蔓延,全球宏观基金和避险资本迫切需要降低风险敞口(Risk-Off)时,他们手中的绝大多数传统资产被冻结在休市的交易所里无法变现。
此时,全年无休、7×24小时且具备极高流动性的加密货币市场,就成为了全球资本唯一能够立刻、无阻碍提取流动性的「ATM机」。机构投资者为了补充保证金、降低整体投资组合的风险,会毫不犹豫地率先抛售比特币和以太坊等流动性极佳的加密资产。 这种抛售与其说是对加密资产本身基本面的否定,不如说是传统金融系统休市所导致的「流动性代偿」现象。
2.衍生品市场的「清算绞肉机」效应
加密市场的微观结构高度依赖杠杆。当突发战争新闻导致现货市场出现最初的3%至5%的恐慌性抛售时,这种看似可控的跌幅会迅速触及衍生品市场中大量高杠杆多单的强平线(Liquidation Price)。
一旦触发强平,交易所的清算引擎会强制以市价卖出这些多头头寸。巨量的强制卖单瞬间砸向原本就因恐慌而变得稀薄的买盘(Order Book),导致价格进一步深跌;这又会触发下一梯队杠杆更低的多头惨遭爆仓。这种「下跌-爆仓-强平卖出-进一步下跌」的恶性循环,被称为连环清算(Cascading Liquidations)。
以2026年2月28日美以联合打击伊朗事件为例,根据CoinGlass数据,在空袭消息传出后的24小时内,高达152,275名交易员被爆仓,总金额超过5.15亿美元。这种恐慌性的流动性枯竭,是造成比特币在冲突初期看起来「极不稳定」的机械性根源。
为了更直观地展示这一规律,我们可以观察历次重大冲突的数据表现:
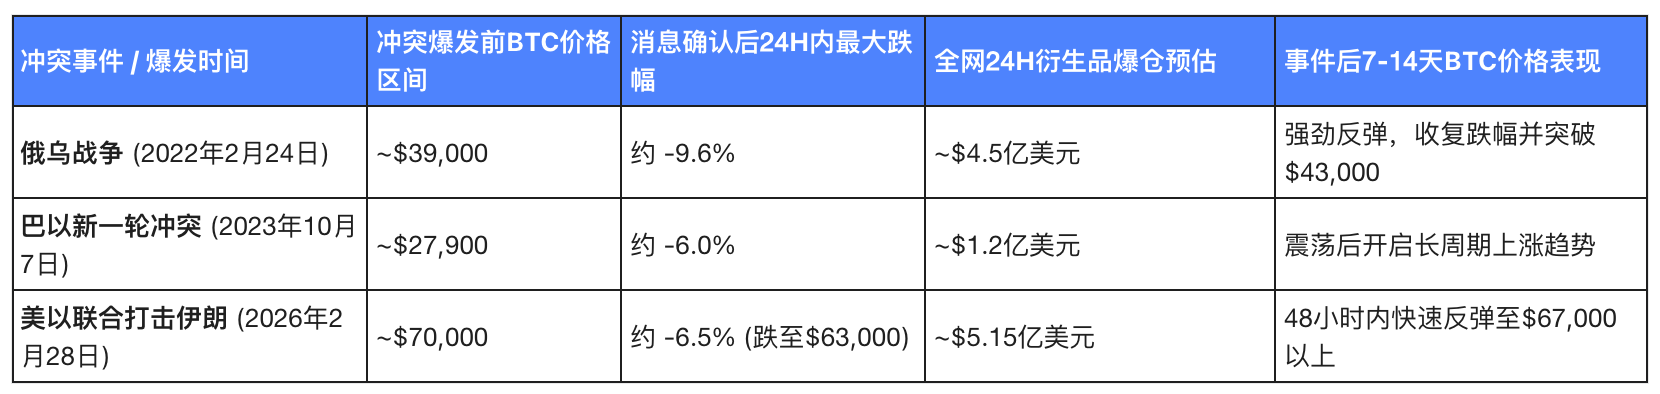
表1:历次重大地缘冲突后加密市场(以BTC为例)核心数据对比
二、 核心研判:加密资产是「时间加权的双态资产」
基于ME News 智库对过去十年全球数十起地缘摩擦与加密市场价格波动的量化回测,我们提出一项明确的行业判断:不应脱离时间轴去空谈加密资产的避险属性。 加密资产是一张拥有两副面孔的面具。它的资产定性随着冲突发酵的时间推移而发生根本性反转。
1.极短期(T+0至T+3天):呈现高贝塔(High Beta)风险资产特征
在冲突爆发的最初72小时内,恐慌情绪主导市场,VIX(恐慌指数)飙升。在这个阶段,比特币的走势高度绑定纳斯达克等科技成长股,甚至表现出比软件股ETF(如IGV)更高的波动率(通常为1.1至1.3倍)。市场将其视为风险极高的投机资产,资金会本能地从加密市场撤出,涌向美元现金、美国国债和实物黄金。2026年初,黄金创下每盎司5,595美元的历史新高,而比特币却从12万美元的历史高位腰斩,在美以伊冲突当晚更是重挫至63,000美元,这正是极短期风险厌恶情绪的具象化体现。
2.中长期(T+7天及以后):回归抗通胀与数字避险属性
然而,当最初的流动性挤兑结束,杠杆被彻底清洗干净后,加密市场往往会迎来令人惊叹的「V型反转」。我们观察到,在2026年美以伊冲突爆发的48小时后,BTC迅速收复失地,重返67,000美元上方,以太坊也跟随强劲反弹。
为什么会有这种反转?因为当冲突进入相持阶段,市场的关注点从「突发恐慌」转移到了「战争的实际后果」上。战争意味着什么?意味着国际制裁、法币贬值、资本管制、以及平民的流离失所。在这个阶段,比特币作为一种不受主权国家控制、总量恒定为2100万枚、且能被储存在大脑中(助记词)带过边境的资产,其「数字避险」的含金量开始爆炸性增长。 此时,它的价格走势开始脱离纳斯达克,逐渐与黄金形成同频共振。
三、 数据透视:从美以伊冲突看资金的真实流向
为了支撑上述判断,我们需要穿透K线,看看在炮火连天的时刻,究竟是谁在抛售,谁在买入?
1.恐慌情绪下的散户踩踏与机构的「钻石手」
根据ME News 智库的链上数据监控模型,在2026年2月28日美以伊冲突导致的暴跌中,抛售的主力军是两类群体:一是持有期小于3个月的短期投机客(Short-Term Holders),二是场内携带高杠杆的量化套利基金。他们的核心诉求是止损和满足风控模型的要求。
与之形成鲜明对比的是长线投资者(Long-Term Holders,持币时间超过155天)和现货比特币ETF的机构投资者。期权市场的数据同样印证了这一点:尽管短期看跌期权隐含波动率(IV)飙升,但长期限的期权持仓(如3月底到期的BTC期权)依然保持着看多结构。现货持仓者并未在战争爆发时交出筹码,他们展现出了极强的「钻石手」(Diamond Hands)特征,在60,000美元的强支撑位构筑了坚固的防线。
2.传统避险资产(黄金)与加密资产的背离与弥合
我们需要客观正视传统资金的偏好。在地缘危机面前,老钱(Old Money)的第一反应依然是黄金。黄金在2026年初的强势表现证明了其在人类五千年共识中的不可替代性。
但加密资产并未彻底输掉这场避险争夺战。比特币相较于黄金,存在一种特殊的「修复机制」。当黄金因为避险情绪被推高至估值泡沫区时,经历过杠杆出清、价格处于相对低位的比特币,反而为全球资金提供了一个极具性价比的「风险收益比」洼地。资金在黄金上获利了结后,往往会通过重配比特币来寻找阿尔法(Alpha)收益。
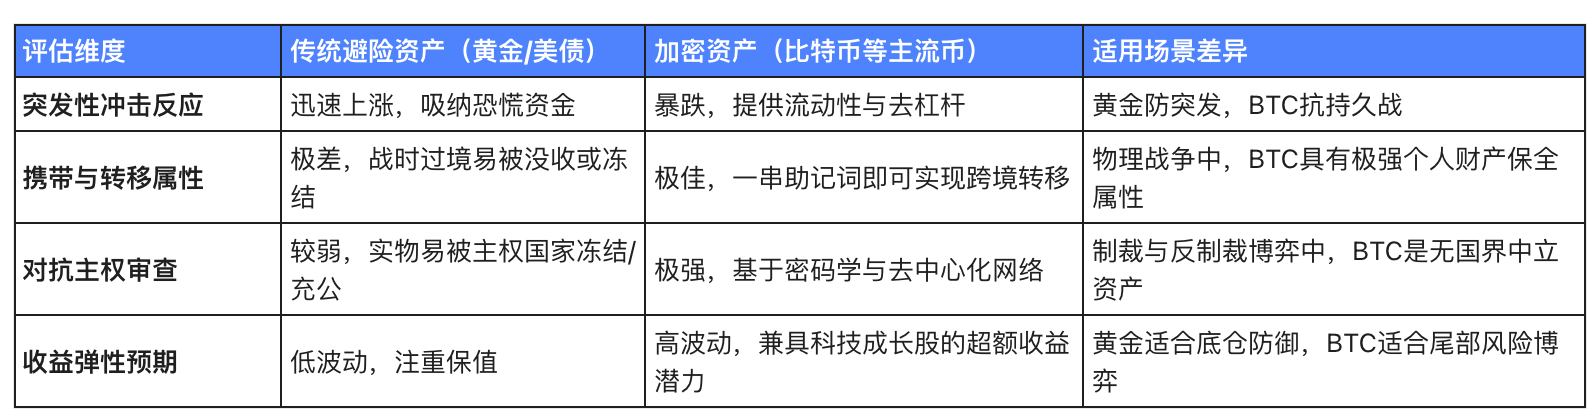
表2:传统避险资产与加密资产在地缘冲突中的属性对比
四、 避险资产的重定义:从「宏观对冲」到「微观实用」
为什么许多传统金融学者认为比特币不是避险资产?因为他们对「避险」的定义过于狭隘,仅仅停留在「宏观对冲」的层面(即当股票跌的时候它必须涨)。但如果我们将视线放到战争的最前线,加密资产展现出的是一种无可替代的「微观实用主义」避险。
1.宏观对冲的局限性
在现代高度互联的金融体系中,尤其是在美元潮汐的支配下,几乎没有任何一种资产能逃脱宏观流动性的引力。战争导致的能源危机(如霍尔木兹海峡受阻引发的油价飙升)、通胀反弹预期,都会压制全球风险偏好。在纯粹的资产配置表格里,比特币确实无法提供类似美国国债那样的绝对无风险收益。
2.微观实用主义的崛起:无国界资本逃生舱
然而,对于身处冲突漩涡中心的普通人而言,传统的避险逻辑是失效的。
设想一下处于战火中的中东或东欧平民。当当地银行网点被摧毁、外汇兑换被实施严格的军管、本国法币在几天内购买力暴跌50%、黄金实物在过海关时被军方强行没收时,他们该如何保护自己一生的积蓄?
在这个极其残酷的现实场景下,比特币的抗审查特性展现出了耀眼的避险光芒。 无论是在2022年的乌克兰和俄罗斯,还是在2026年遭受联合打击的伊朗,我们都能在当地的P2P和OTC(场外交易)市场观察到比特币出现了高昂的「正溢价」。人们愿意付出比国际现货价格高出百分之几甚至十几的代价,只为了换取一种不受任何政府剥夺、能够随身携带逃离战区的数字资产。
这就是加密市场最坚实的底层叙事:它也许不是华尔街应对财报季波动的避险天堂,但它绝对是地缘冲突中普通个体保护私有财产的终极逃生舱。
五、 宏观终局:战争机器与法币超发对加密市场的长效催化
穿透短暂的市场波动,地缘冲突对加密市场的长期影响实际上是深远且极其利好的。战争的本质,除了流血,就是烧钱。
1.战时财政赤字与流动性释放的必然性
「大炮一响,黄金万两」。现代战争的消耗极其惊人。无论是美国向中东增派航母战斗群、为盟友提供导弹防御系统拦截,还是处于被制裁国的军备重整,都需要庞大的财政支出。
如何支付这些巨额账单?在各国债务已经高企的今天,答案通常只有一个:中央银行通过各种形式的量化宽松(QE)或财政赤字货币化来印钞。这种对法币信用的无底线透支,是悬在所有主权货币头顶的达摩克利斯之剑。
2.链上数据的底层支撑与重塑
对于总量恒定的比特币而言,法币的超发就是其价格上涨最强劲的燃料。因此,地缘冲突虽然在短期内抽干了市场的流动性,但它为全球央行在未来更长周期内释放海量流动性埋下了伏笔。ME News 智库认为,每一次区域性战争的爆发,都是在加速全球法币信用体系的衰退,同时也在不断加固比特币作为「去中心化硬通货」的社会共识。
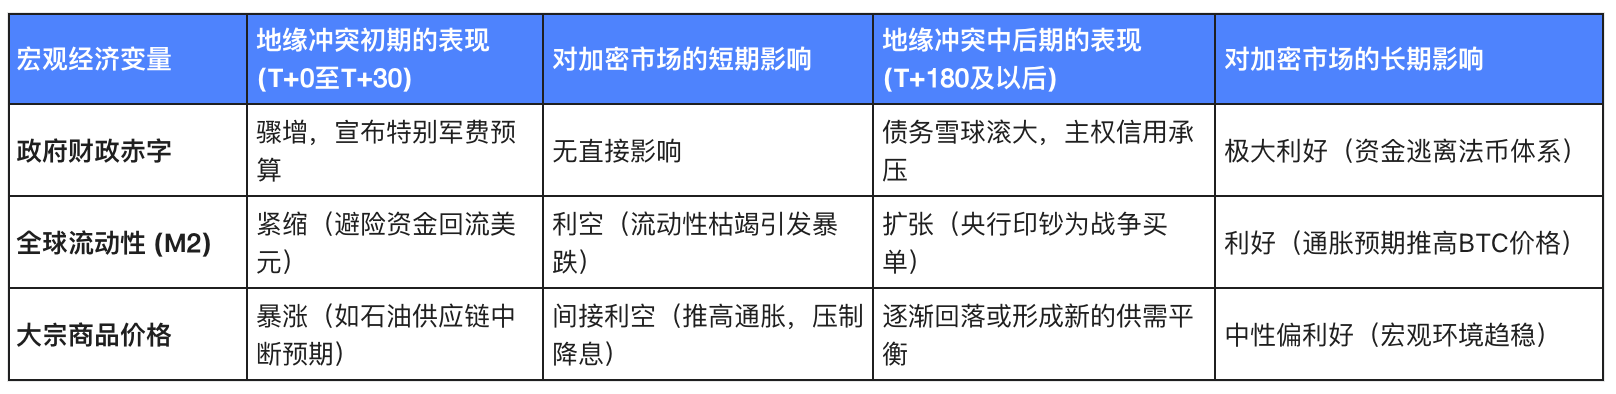
表3:地缘冲突引发的宏观变量演进与加密资产长效相关性
六、 结论与决策层战略建议
综上所述,关于「加密市场在受到地缘冲突时是不稳定资产还是避险资产」的命题,我们的结论是清晰的:
加密市场本质上是一个时间错位的避险系统。它以极度不稳定的暴跌来消化突发恐慌和清理杠杆,随后又以强大的韧性和微观实用性展现出非凡的避险价值。将加密资产简单归类为不稳定的投机泡沫,是缺乏穿透力的短视之举。
对于专业投资者和企业决策层,我们提出以下战略建议:
- 摒弃「刻舟求剑」的对冲策略: 永远不要试图在战争爆发的当晚买入比特币来对冲当日的股票下跌。你应该在市场因恐慌而发生「流动性绞肉机」式的连环爆仓时,充当流动性的提供者,分批买入那些被错杀的廉价筹码。
- 区分核心资产与边缘标的: 在地缘危机中,真正具备避险属性的仅限于比特币及极少数高共识资产。绝大多数流动性差的竞争币(Altcoins)只会遭遇不可逆的暴跌。避险,必须拥抱去中心化的核心。
- 将加密资产纳入「尾部风险」的战略储备: 全球多极化博弈的加剧是不可逆的趋势。无论是企业司库还是家族办公室,都应将比特币视为对抗极端主权信用崩溃和法币超发的「数字防空洞」。
地缘的战火终将平息,但因战争而超发的法币永远不会凭空消失。在混乱与失序的时代,确定的稀缺性,就是最高级的避险。
新闻引用:
- Chaturvedi, V. (2026, February 28). Discover Bitcoin 60 000 Tension Middle East. Quartz.
- J.P. Morgan Private Bank. (2026, March). The U.S. and Israel strike Iran: what it could mean for markets.
- CoinGlass Data. (2026, February 28). Cryptocurrency Liquidations Map & Statistics. TradingView / CoinPedia News.
- Alper, T. (2026, March 1). Bitcoin, Ethereum 'pumping hard' after Iran strikes, but states brace for financial fallout. DL News.
- Binance Research & News. (2026, February 27). Geopolitics | US-Israel Joint Strike on Iran, Bitcoin Plummets Nearly 7%. Binance Square.
- Block Scholes. (2026, March 12). Crypto Steadfast Amid Middle East Conflict, Oil Turmoil. Block Scholes Research.