美股三大指数连续两日收跌,道指跌0.63%,纳指跌0.78%,仅能源板块因油价飙升收涨2.3%。WTI原油突破106美元创4月新高,十年期美债收益率触及5.043%为2007年以来最高。美联储本周加息25个基点概率升至94%。AI领域出现分化:Anthropic CEO呼吁放缓前沿模型引发争议,OpenAI洽谈1.2万亿美元融资,Meta将部署第三代自研AI芯片。《清晰法案》在参议院以一票之差未通过,加密板块重挫,比特币一度跌破7.5万美元。
文章作者:华尔街早报
文章来源:PANews
每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
三大指数两连跌,油价与长债齐飞,华尔街进入决议夜前的防御模式
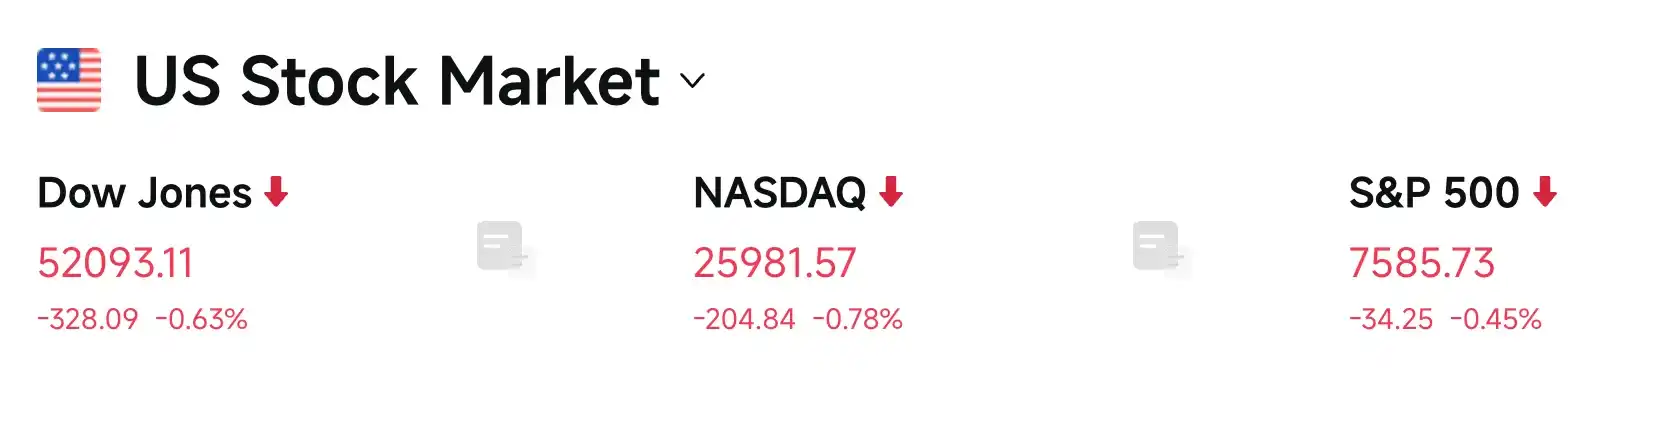
美股周二延续跌势,三大指数两连收黑。油价飙升与十年期美债收益率突破5%形成双重压制,投资者在美联储利率决议前普遍选择观望,风险偏好明显收缩。道琼斯工业平均指数跌0.63%,标普500指数跌0.45%,纳斯达克综合指数跌0.78%。标普十一大板块中,仅能源板块受益油价上涨收涨2.3%,其余悉数收跌,可选消费跌幅居前。
中东地缘持续恶化成为核心驱动,伊朗明确拒绝谈判,沙特东西输油管道仍处关闭状态,延布港装运受阻,部分欧洲客户9月原油供应被推迟或取消;利比亚油田也因管道问题面临停产风险。WTI原油收涨4.4%,突破106美元,触及4月高点;布伦特原油涨2.9%,收于109美元附近。美国柴油期货结算价突破每加仑5.26美元,创历史新高;美国零售柴油价格升至每加仑约6.26美元,九个月内累计上涨超80%。野村策略师Charlie McElligott警告,油市已成为“烫手山芋”,柴油和能源短缺冲击正在实质化,并可能引发利率波动的二次冲击。交易员开始定价一种更极端情景:美国政府是否会动用“核选项”限制原油或柴油出口。
债市承受了第二记重拳,美国财政部拍卖130亿美元20年期国债,得标收益率达5.420%,创该期限拍卖历史新高,间接投标人获配比例明显下滑,说明海外和官方需求边际转弱。10年期美债收益率盘中触及5.043%,为2007年以来最高水平,30年期收益率一度升至5.4%以上。富国银行首席投资官Darrell Cronk对此表示,当前股市如同“脚绑沙袋跑马拉松”,高利率抬升了折现率,同时高能源成本削弱了消费者购买力并压缩了企业利润率。
市场对美联储本周加息25个基点的定价升至约94%。CME FedWatch显示概率接近锁定,德意志银行策略师称若按兵不动将是1994年以来最大鸽派意外。Principal资管Seema Shah表示,争论已从“是否加息”转向“需要多大幅度紧缩才能恢复价格稳定”。白宫国家经济委员会主任哈塞特称特朗普尊重沃什决定,同时仍认为没有加息理由,市场情绪因此更显纠结。
AI“踩刹车”撞上“踩油门”,加密崩塌、网安新高、能源独涨
昨夜AI概念盘初试图反弹,随后跌回大盘同步,费城半导体指数仅收涨0.4%,软件再次跑赢半导体。美银基金经理调查把全球半导体股列为“最拥挤交易”。期权结构显示标普500在7625点以下进入负Gamma,7600点以下被视为高风险区。
富国银行首席股票策略师Ohsung Kwon将标普500年底目标位从7950点下调至7700点,并将科技板块评级从“超配”下调至“等权重”。其核心担忧在于AI数据中心资本开支可能在2028年冲击利润路径,且美国各州数据中心暂停开发令数量在三个月内激增175%,使AI基础设施面临政策摩擦。华尔街多头对此持不同意见,高盛仍看涨至8000点,Yardeni Research维持8400点目标,Tallbacken Capital Advisors则上调至8500点。争议核心已转向盈利增长能否抵消估值倍数压缩。
AI安全争论把华尔街撕成两派,Anthropic的Dario Amodei呼吁放缓前沿模型,Altman、马斯克声援;特朗普称AI末日论是“骗局”,黄仁勋称AI安全“不需要新法律或新法规”,众议院议长约翰逊称不能暂停AI,下周白宫将召集AI高管。大空头Michael Burry批评“踩刹车”行为自私自利,调查博主Kevin Bass则扒出Anthropic早期投资人、AI安全机构、评测机构与媒体项目之间的资金交叉,称之为“AI末日机器”。
尽管存在争议,AI资本端依然活跃。OpenAI据报洽谈上市前融资,估值或达1.2万亿美元,年化收入已超400亿美元;Anthropic筹备可能创纪录IPO,估值约2万亿美元、融资最高1000亿美元,英伟达讨论投入最高100亿美元,并传出TAM超30万亿美元。
加密板块昨夜受伤最严重,《清晰法案》在参议院程序性投票中以一票之差未过,Circle跌超11%,Coinbase跌10.1%,Strategy跌5.4%,比特币一度跌破7.5万美元。纽约大学兼职教授Austin Campbell指出,监管机构仍可制定规则,但稳定性与持久性不及立法。
具体项目动作及股价波动
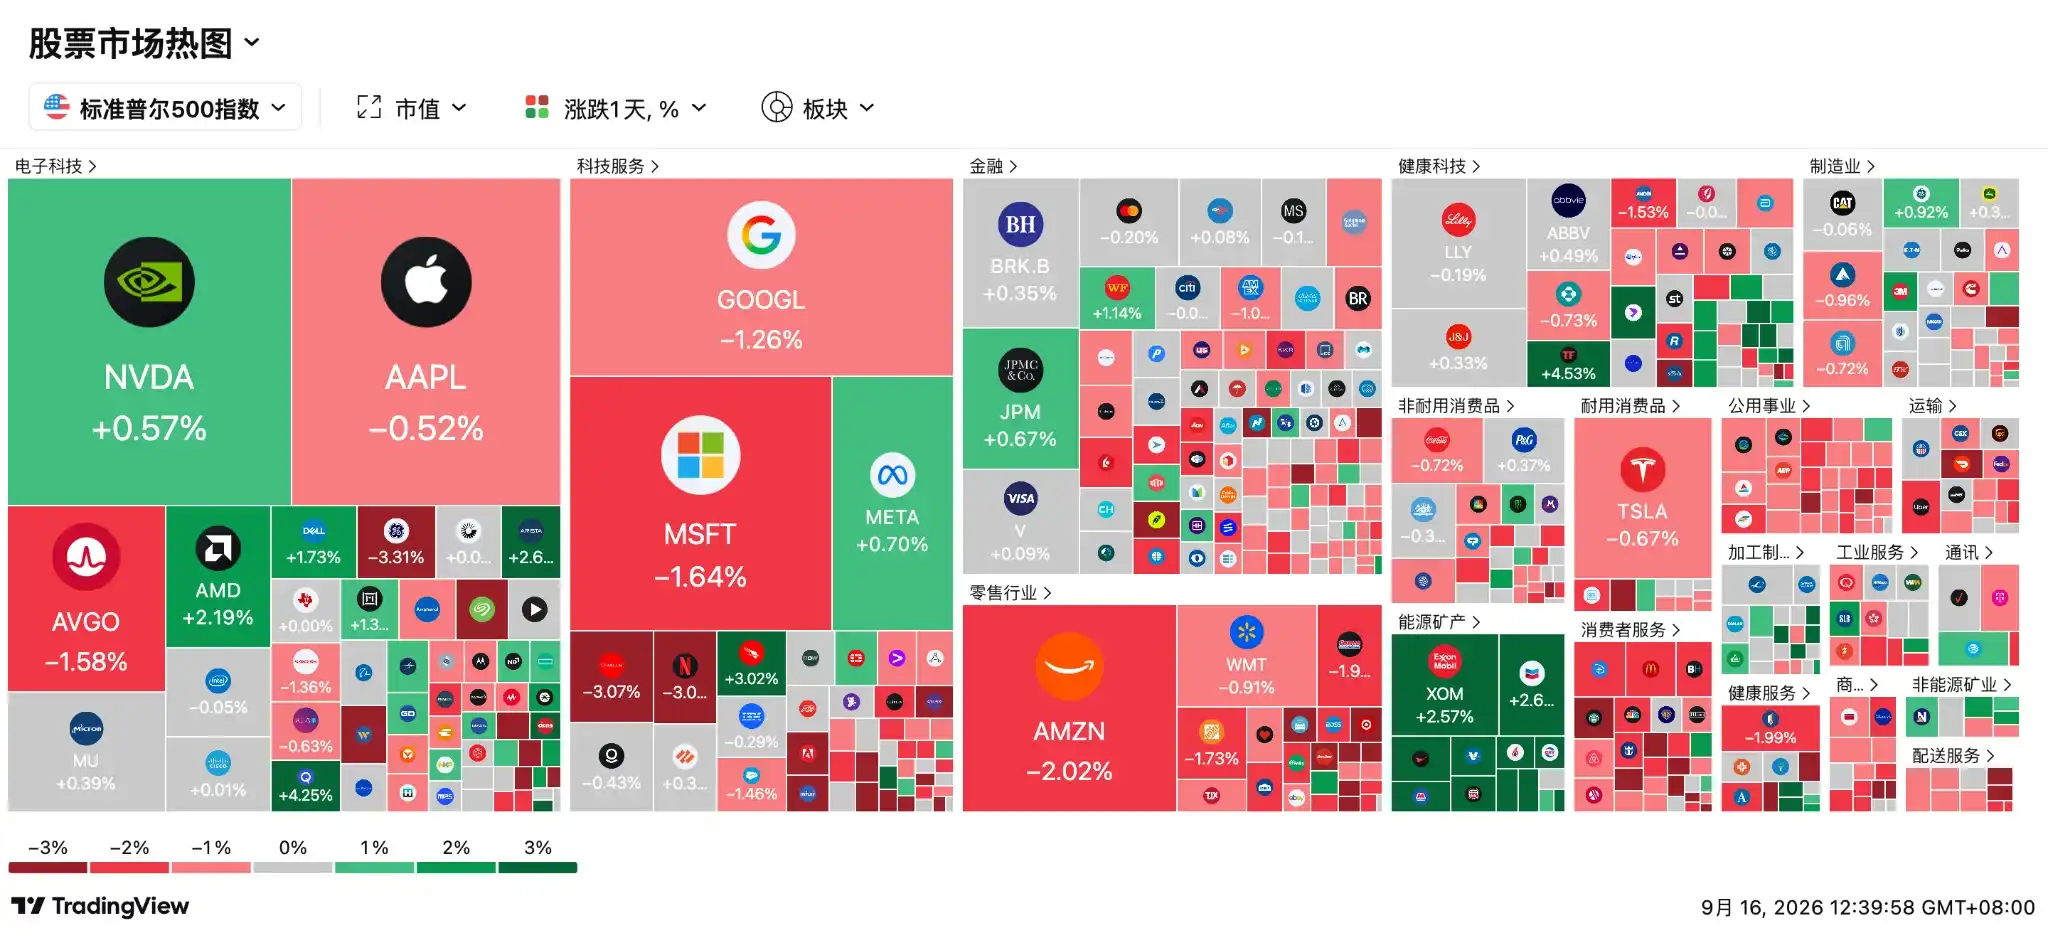
- 加密货币概念股普跌:加密监管《清晰法案》未能通过程序性投票,稳定币行业的政策预期受挫。相关板块中,Circle跌11.41%,Coinbase跌10.10%,Strategy跌5.4%,比特币一度跌破7.5万美元。
- 网络安全板块延续强势:CrowdStrike涨3.02%,续刷新高,相关软件安全和云安全方向整体跑赢半导体。
- 高通涨4.25%:半导体板块内部少数强势股,受与三星2nm先进制程合作消息带动。相关板块中,AMD涨2.19%,英伟达涨0.57%,美光涨0.39%,台积电ADR跌1.02%,博通跌1.58%。
- 美光科技涨0.39%:公司完成全球首款512GB DDR5 RDIMM内存模组演示验证,双路服务器内存容量可突破12TB,AMD和英特尔已启动验证。该产品面向AI推理、内存数据库和高密度虚拟化,单条方案较四条128GB模组功耗降低逾60%。
- 英伟达涨0.57%:黄仁勋在Dreamforce大会上表示AI行业不需要新的安全监管法规,并强调安全与快速发展并非二选一,帮助英伟达从AI“降速论”冲击中小幅企稳。特朗普也公开反对AI暂停发展,为AI基建叙事提供政策支撑。
- Meta涨0.70%:公司计划明年上半年在数据中心部署第三代自研AI芯片MTIA 450“Arke”,未来12个月自研芯片部署承诺超过1吉瓦用电当量,目标是降低推理成本和能耗。
- 亚马逊跌2.02%:AWS披露,受美伊战争期间设施损毁影响,巴林数据中心及阿联酋部分网络区域仍有客户数据无法访问。相关云与软件巨头中,微软跌1.64%,谷歌跌1.26%(推出Gemini 3.8 Live实时音频模型),甲骨文跌3.07%(公司启动新一轮裁员,部分团队裁员比例达两位数)。
- 戴尔科技涨1.73%:股价再刷新高,尽管SEC文件显示Silver Lake相关董事及高管在高位减持,但AI服务器需求仍支撑市场对戴尔硬件供应链的偏好。
- 特斯拉跌0.67%:美国国家公路交通安全管理局要求特斯拉9月30日前回应Cybercab无人驾驶出租车安全自我认证问题,包括是否依赖临时人类驾驶控制装置、运营限制和触摸屏控制功能。相关电动车及中概车股中,小鹏跌4.5%,理想跌3.3%。
- 能源股集体上涨:油价大涨推动能源板块成为标普500唯一上涨板块,板块收涨2.3%。个股方面,戴文能源、康菲石油涨超3%,西方石油、雪佛龙、埃克森美孚涨超2%。
- Dave & Buster's跌19%:公司第二季度营收低于市场预期,叠加汽油和柴油价格上涨压制美国线下消费,市场快速下调可选消费股盈利预期。相关餐饮消费股同样走弱,Wingstop、Cava、Cheesecake Factory、Shake Shack和Brinker International均下跌至少4%。
- Waystar涨7.1%:路透报道称,公司正在探索包括潜在出售在内的多种战略选项,交易型资金迅速涌入。医疗保健软件在富国银行上调医疗保健板块评级背景下获得额外关注。
接下来需要关注9月16日(周三)
- 22:30 美国EIA原油库存:比API影响更大。若原油和成品泊库存继续下降,将强化供应紧张和通胀交易。
- “豆包手机”与荣耀MagicOS 11发布:市场关注端侧AI、AI Agent和手机厂商新一轮AI入口竞争,可能影响消费电子、端侧芯片和AI应用链。
9月17日(周四)
- 02:00 美联储FOMC公布利率决议和经济预测:本周最大事件。若加息25个基点且点阵图偏鹰,美债收益率和美元可能继续上行,纳指和高估值AI股承压;若不加息,市场会质疑美联储抗通胀信誉。
- 02:30 美联储主席沃什新闻发布会:重点听他如何解释通胀、油价和未来利率路径。一句话偏鹰或偏鸽,都可能引发美股、美债和黄金快速波动。
- 华为全联接大会9月17日至19日举行:市场关注昇腾950超节点、AI算力新品和产业伙伴计划。国产算力、服务器、光模块、液冷和数据中心链条可能获得催化。
- Semicon India 9月17日至19日:全球半导体和政策领导人参会,市场关注印度半导体制造、封测和供应链政策,可能影响全球芯片产业链布局预期。
- 美国证交会举行24小时交易圆桌会议:若监管推进美股延长交易时间,将影响券商、交易所和做市商生态。