甲骨文发布FY2027一季报,OCI云基础设施收入同比增速达121%,超出市场预期约5-6个百分点;客户预付款带来113.6亿美元递延收入,驱动经营现金流大幅增长。但受鹰派CPI数据影响,股价在财报后涨幅尽数回吐。分析师将评级从买入下调至中性,指出自由现金流仍为负54亿美元,管理层亦未给出转正时间表。当前估值约23倍前瞻市盈率,在宏观环境改善前,预计股价可能先抑后扬。
文章作者:Deep Value Investing
文章编译、来源:深潮 TechFlow
深潮导读:甲骨文 FY2027 一季报 OCI 增速达 121%、客户预付款 113.6 亿美元,基本面大体过关;但鹰派 CPI 与宏观噪声盖过财报利好,Deep Value Investing 将评级从买入下调至中性,并提示自由现金流仍为负、管理层未给出转正时间表。
进入甲骨文(ORCL)财报窗口时,我更担心的是宏观,而不是公司会交出一份令人失望的业绩。我当时写过:
在风险一侧,我认为宏观对风险资产正变得更相关。正如我在近期文章里讨论的,市场目光都盯着周五的 CPI。
结果颇有戏剧性:一季报(FY2027 Q1)盘后股价一度大涨约 6%,却在周五上午 10 点前、非常鹰派的 8 月 CPI 出炉后,又跌回财报发布前水平。
就在我以为 OpenAI 的 Astra 已扭转市场观感时,Sam Altman 本人发帖,认同 Dario 关于「放缓前沿节奏」(pace the frontier)的主张。
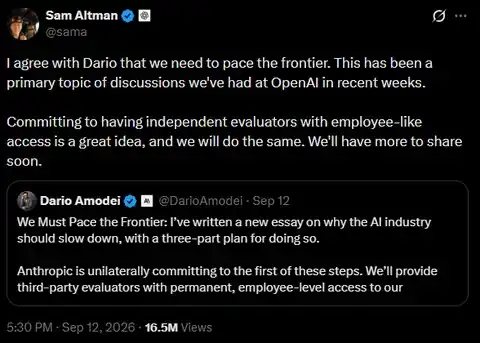
我已在近期文章中解释过,为什么放缓前沿模型未必是好事,并以谷歌 Gemini 作为「进度放缓会发生什么」的典型案例。
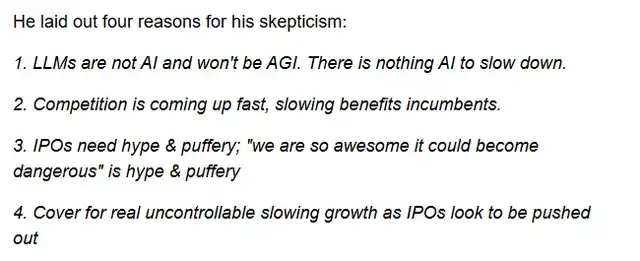
需要说清楚:我倾向于站在 Burry 一边(我从没想过自己会写出这句话),并认为整套「放缓前沿」叙事,对在位者可能相当自利。
抛开宏观与短期噪声,本篇将聚焦 FY2027 一季报基本面,重点看两个承压点:甲骨文如何为扩建融资,以及 OCI 板块的增长故事。
开篇先说结论:鉴于宏观压力,我将评级下调至中性(作为高风险投机者的两分钱:永远别忽视宏观)。
谁还需要现金?
对我而言,FY2027 一季报的一大亮点,是带有显著融资成分的客户预付款带来的 113.6 亿美元递延收入,并自然流入经营现金流。
作为参照,上一季(FY2026 四季报)经营现金流为 146.2 亿美元,而 FY2026 一季报仅为 81 亿美元:
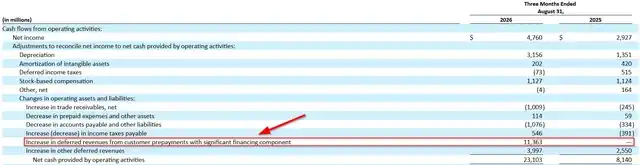
财报前,街(精确说是 LSEG 一致预期)预期一季度自由现金流出 95.6 亿美元。实际录得负的 54.0 亿美元,很大程度上正是这些客户预付款所致。
如上表所示,FY2026 一季报并不包含任何客户预付款。事实上,整个 FY2026 财年,与资本开支相关的这类预付款合计仅 45.9 亿美元。
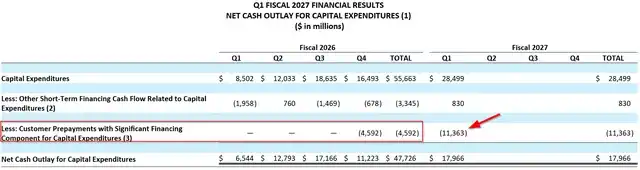
有趣的一点是:113.6 亿美元客户预付款,大约解释了经营现金流同比增幅的 76%。这是一股可观的顺风,我开始想:这股尾风还能持续多久。
我仍记得 FY2026 四季报新闻稿里的这段:
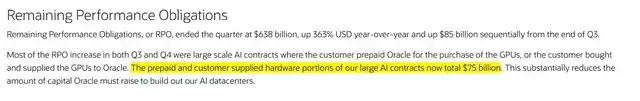
对照四季报里的 750 亿美元数字,一季报的读数多少让我有些失望:
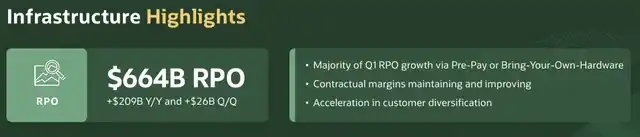
电话会问答环节,CEO 还补充道:
这些新合同中的绝大多数,是通过预付、客户自带硬件(bring-your-own-hardware)或类似机制达成的,因此不会要求甲骨文投入额外资本。
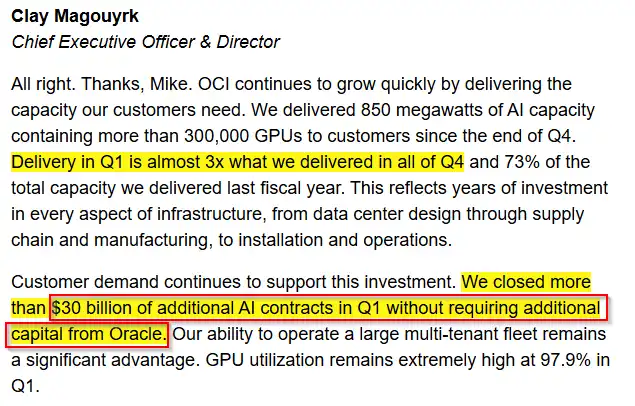
我喜欢这种表述听起来的感觉,但剩余履约义务(RPO)总量,远大于那些带着客户预付款的交易。
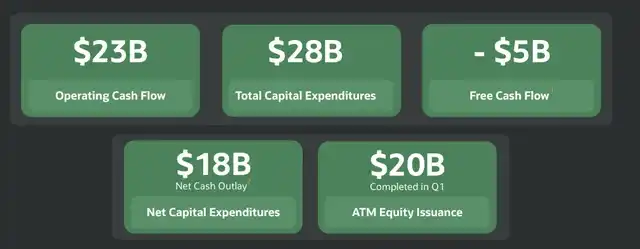
再看资本开支:一季度毛资本开支为 285.0 亿美元。不过公司有一个很有意思的指标,叫「资本开支净现金支出」(net cash outlay for capital expenditures)。需要澄清,甲骨文对这一指标的定义是:
资本开支净现金支出,定义为资本开支减去:(1)与资本开支相关的其他短期融资现金流;以及(2)带有显著融资成分、用于资本开支的客户预付款。
因此,在扣掉 113.6 亿美元客户预付款、以及来自其他短期资本开支融资的 8.30 亿美元净现金流出之后,甲骨文补充披露的「资本开支净现金支出」为 179.7 亿美元(听起来比 285 亿美元的毛数字没那么吓人)。
资本开支指引方面,管理层维持 FY2027 毛资本开支指引 900 亿至 950 亿美元。事实上,他们还指引净现金资本开支不超过 700 亿美元。
在结束本节前,我想补上电话会问答里一段让我五味杂陈的内容。
德意志银行一位分析师问出了全场最好的问题之一:「我们何时可以预期公司重回正的自由现金流?」
CFO Hilary Maxson 回答:
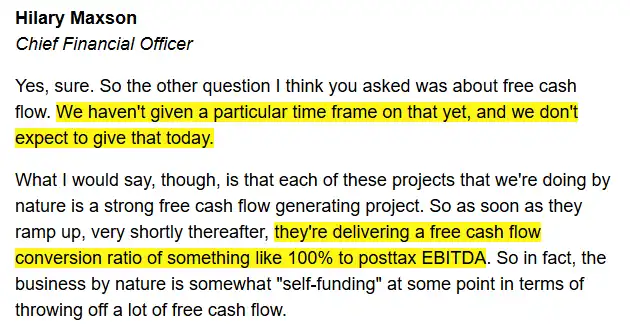
我喜欢「大约相当于税后 EBITDA 的 100%」这种自由现金流转化率听起来的感觉(尽管我也想知道按 EBIT 口径会是多少,因为折旧是个大因子)。
从时间线看,今年 3 月管理层曾表示,已锁定超过 10 GW 的电力与数据中心容量,并预期在大约三年内陆续上线。他们还说,其中逾 90% 的容量已通过合作伙伴完成充分融资。
迄今为止,甲骨文一直在把这条管线转化为在线产能。FY2026 新增 1.2 GW,FY2027 一季度再加 850 MW,合计大约已交付 2.05 GW。干得不错。
OCI 增速冲进三位数
在财报前覆盖中,我写过:
我希望 FY2027 一季度 OCI 增速高于 115%–116% 的一致预期。
结果 FY2027 一季度 OCI 同比增速录得 121%,高出街预期约 5–6 个百分点。看看下方基础设施收入同比增速的加速:
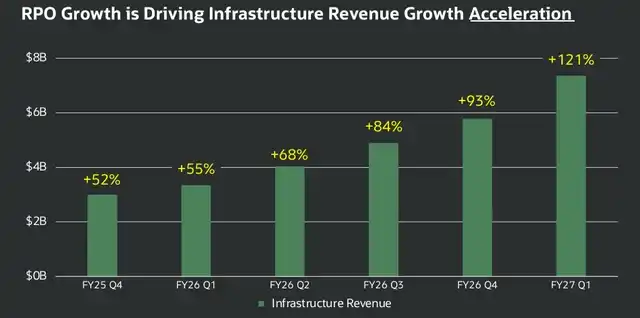
我希望这种三位数增长至少再维持几个季度,这也是我紧盯的项目之一。遗憾的是,管理层并不单独指引基础设施业务,而是把 SaaS 与 IaaS 一并计入总云收入:
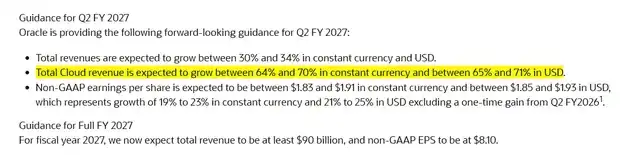
鉴于一季度总云收入同比增 62%,而 SaaS 同比仅增 10%(42.2 亿美元),我认为可以合理推断:增长主要来自基础设施业务。Q2 FY2027 指引暗示总云收入将进一步加速,这或许也意味着 IaaS 增速还会再抬一档(假设 SaaS 维持低双位数增长)。
最后,电话会上基础设施业务有一句让我眼前一亮的话:
一季度到期续约的全部 GPU 中,该容量以相对此前合同约 20% 的溢价续约或转售。其中多数 GPU 已使用 4 年或更久。
在我看来,相对旧合同约 20% 的转售溢价,说明更广泛的 AI 超级周期大体仍在。
结语
如果我不看股价图,单从财报文本,我会以为次日股价该涨。
那就看看下面的走势:
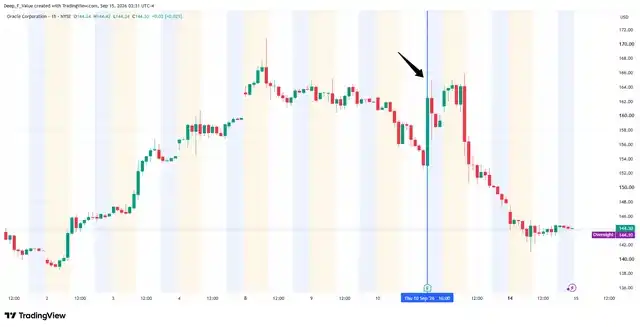
现在明白我为何如此盯着宏观了吧?
我的观点是:甲骨文交出了正确的业绩,却撞上了错误的时机。上周五那轮抛售,在我看来由鹰派 CPI 报告驱动——8 月核心 CPI 环比 0.3%,高于 0.2% 的一致预期。
利率,以及 Dario「放缓前沿」的公开信,此刻比基本面更重要;因此即便基本面大体完好,我也很难继续维持买入评级。
估值方面,我看到约 23 倍的前瞻市盈率,遗憾的是这并不算喊出溢价。我认为这只股票未来可能有更好的日子,但很可能先更糟再更好。在宏观改善之前,我将其下调至持有。抛开短期噪声,我仍喜欢这个名字,只是担心它可能还会更便宜。