一笔USDT为什么会从“业务报酬”,变成刑事案件里的贿款。
文章作者、来源: 曼昆区块链法律服务
2026年9月9日,香港廉政公署通报一起与虚拟资产有关的商业贿赂案件:一名前银行客户经理在区域法院承认一项“串谋使代理人接受利益罪”,承认曾与一家金融科技公司的员工及其他人士串谋,收受总值超过47万美元的泰达币(USDT),作为其在未经银行授权的情况下认证多份虚假备用信用证及相关文书的报酬。案件已押后至9月18日判刑,因此截至本文撰写时,尚不能据此判断其最终刑罚。
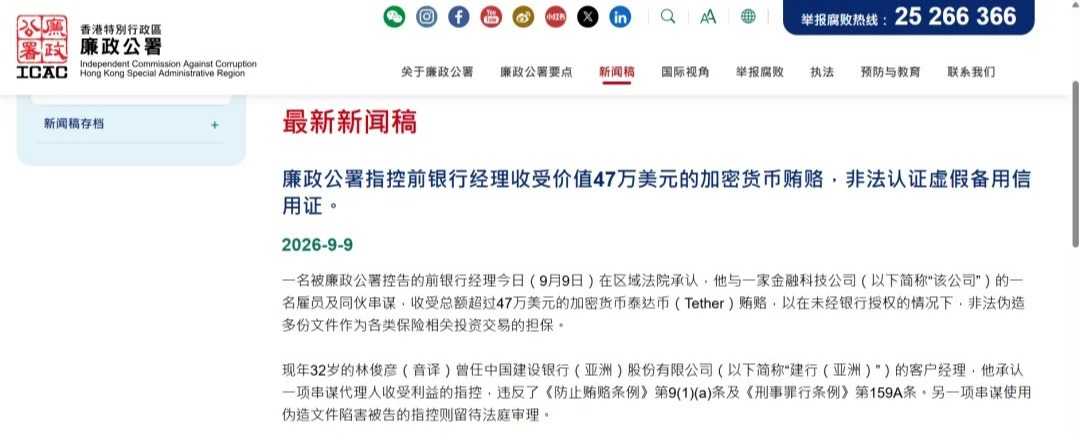
这起案件值得Web3从业者关注的地方,并不是“USDT第一次成为贿款”,也不是因为虚拟货币在香港具有某种特殊的反贿赂属性,而是它把一个在项目合作中越来越常见的问题摆到了台前:项目介绍费、渠道佣金、商务返佣、顾问费甚至业务完成后的感谢红包,如果不是通过银行转账,而是直接打进某个员工或者合作方个人的钱包,其法律性质到底应该如何判断?
真正的分界线,从来不在USDT,而在这笔利益为什么给、给了谁,以及收款人为此做了什么。
香港商业贿赂并不只发生在政府和公共机构
很多内地Web3团队第一次接触香港反贿赂规则时,容易把“贿赂”理解为向政府人员送礼,但香港《防止贿赂条例》第9条针对的恰恰包括私营机构中的利益输送。按照廉政公署的官方说明,公司员工通常可以属于条例所称的“代理人”,其雇主则可能属于“主事人”;代理人在处理主事人的业务或事务时,如果没有合法权限或合理辩解,收取与相关行为有关的利益,提供利益的一方同样可能面对法律责任。
这意味着,在Web3项目合作中,无论收款人是银行客户经理、交易所BD、基金员工、项目采购负责人,还是代表公司对外处理商务事务的其他人员,只要其本质上是在代表某个主事人办事,就不能只看双方私下把这笔钱叫什么。合同写“顾问费”、转账备注写“佣金”、聊天里称“感谢费”,都只是表面名称,真正需要继续核对的是收款人与其雇主之间的代理关系、付款与其职务行为之间是否存在关联关系,以及其雇主是否知情并有效许可。
《防止贿赂条例》对“利益”的定义本身也非常宽,不仅包括现金,还包括礼物、贷款、费用、报酬、佣金、职位、合约、服务和其他优待,因此把付款资产从港币换成USDT,并不会让原本可能受到反贿赂规则约束的利益自动脱离第9条的审查。
一笔USDT到底是正常佣金还是商业贿赂,可以先看四件事
对于企业来说,与其从“USDT能不能付”开始分析,不如先把资产形式放在一边,依次回答四个问题:
1.收款人代表谁处理业务?
2.付款人为什么给这笔钱?
3.这笔利益对应收款人的什么行为?
4.收款人的主事人是否对此有效知情并许可?
这四个问题基本决定了一笔付款应当向哪个方向评价。
例如,一个真正独立的项目中介与项目方事先签订服务协议,由其寻找客户、安排会议、推进合作,项目落地后按照合同取得约定佣金,如果中介并不是交易另一方的员工,也没有利用受托身份暗中影响另一方内部决策,那么即使佣金以USDT支付,也不能仅凭数字资产形式就把正常商业报酬认定为贿赂。
但换一种情况,如果一家项目方正在竞争某公司的供应商资格,而负责选择供应商的商务负责人私下提出,只要项目最终由其推动落地,就需要向其个人钱包支付一笔USDT,那么问题的性质已经完全不同。此时需要审查的并不是USDT价格,也不是双方后来能不能补一份“咨询合同”,而是这笔私人利益是否与该员工手中的权力发生了交换关系,以及其雇主是否真正知道并允许这种安排。
同样,业务完成以后再发“感谢红包”,也不能简单因为钱是事后给的就排除第9条。《防止贿赂条例》第9条不仅处理作为相关行为“诱因”的利益,也包括作为已经实施行为“报酬”的利益,因此,项目签约以后再给一笔USDT,仍然需要结合此前是否存在利益期待、付款是否与员工处理雇主事务有关,以及主事人是否许可来判断,而不是机械地按照付款时间来判断。
三个看起来非常接近的场景,同样可能是一笔USDT从一个钱包进入另一个钱包,最终法律评价却完全不同。真正决定性质的不是资产,而是利益与职务行为之间的关系。
“老板知道”并不等于已经取得有效许可
实务中,一旦谈到商业佣金或者员工收取外部利益,最常听到的解释之一就是:“老板知道这件事。”
但从香港第9条的结构来看,“知道”与法律意义上的许可并不能简单画等号。
《防止贿赂条例》第9(4)至(5)条允许主事人对代理人收受利益作出许可,原则上可以在利益提供、索取或者接受之前作出;如果事前没有许可,在符合条件的情况下,也可以在相关利益已经提供或者接受后尽快申请并取得许可,但主事人在给予许可之前需要考虑相关具体情况。
因此,真正需要确认的是,公司到底知道什么、同意什么。
公司知道员工在业余时间提供行业咨询,与公司知道该员工将从自己的交易对手那里按照项目金额抽取5%的佣金,并不是同一回事;公司知道员工收到过一次礼物,也不意味着已经同意其以后持续按照交易额收取回扣。如果所谓的“许可”只停留在一句“老板大概知道”,而无法对应到具体付款对象、金额、计算方法和业务事项,后续发生争议时,这种解释本身就可能非常脆弱。
对项目方而言,同样不能把自己的内部审批当成收款方已经取得许可。如果付款企业董事会批准了这笔“市场费用”,并不意味着合作方员工就因此获得了自己雇主的授权;反贿赂审查关注的仍然是收款代理人与其主事人之间的关系。
金额很小,或者“行业里一直这么做”,也不是可靠的安全线
Web3行业合作中还有一种比较典型的心理:几十或者几百USDT只是商务小红包,行业里大家都这样做,没有必要上升到商业贿赂。
这种判断同样需要谨慎。
香港反贿赂规则并没有为所有私人机构利益设置一个统一的“小额安全线”,廉政公署的相关教育资料也明确强调,“利益”的概念并不取决于金额大小;与此同时,《防止贿赂条例》第19条明确规定,某种利益在某个行业、职业或者业务中属于惯常做法,并不能因此成为反贿赂指控的免责理由。
因此,公司内部允许员工接受一定金额礼品的政策,首先是内部风险管理机制,不能机械理解成香港法律对该金额以下利益作出了统一豁免。真正需要回到的还是付款目的和业务关联:一笔很小的USDT如果只是与职务无关的私人馈赠,与一笔明确为了获得供应商资格、开户便利、项目审批或者其他职务照顾而支付的利益,在法律性质截然不同。
“大家都这样做”更不能解决这个问题。
对于一个已经习惯链上转账的行业来说,USDT反而可能让很多人低估了交易的正式程度,因为一笔链上付款没有银行备注、不需要填写传统报销单,也可能不经过公司财务,但这种便利并不会减少付款行为本身的法律意义。
付款方同样需要判断:你是在支付服务费,还是在购买对方员工的职务行为
商业贿赂风险不只存在于收款一方。
《防止贿赂条例》第9(2)条同时规管向代理人提供利益的行为,如果项目方知道对方是某公司的员工或者代理人,却绕过其雇主向个人钱包支付利益,希望对方在公司采购、项目选择、账户开户、融资审批或者合作资源安排中给予便利,付款方本身也可能进入反贿赂审查。
这也是为什么Web3企业在处理渠道佣金时,不能只满足于“对方给了一个钱包地址”。
如果真正提供服务的是一家咨询机构,原则上应该明确合同主体、服务内容、费用计算和收款主体;如果收款人本身又是客户、供应商或者合作机构的员工,就有必要进一步确认其是否有权个人收取相关利益,以及这笔佣金是否可能影响其代表雇主作出的业务判断。
尤其值得警惕的是“合同在公司,佣金给个人”的结构。
表面业务发生在两个公司之间,但真正决定项目的人私下要求额外支付一笔USDT到个人钱包,这种结构本身就值得企业合规部门进一步审查,因为一旦付款与对方员工的职务便利产生直接交换关系,后续再补一份模糊的“顾问协议”,未必能够改变真实交易性质。
对Web3企业来说,USDT佣金需要进入正式的合规体系
香港银行经理案件给项目方最现实的提醒,其实不是“以后不要用USDT发佣金”,而是虚拟资产不能被放在企业传统佣金、礼品和利益冲突制度之外。
过去企业反贿赂制度往往写的是现金、礼品卡、旅游、礼物和招待,但今天一笔USDT、一枚高价值Token、项目白名单额度、空投份额甚至其他链上权益,都可能具有明确经济价值,因此企业在设计佣金和礼品政策时,需要考虑这些新型资产和权益能否被现有制度覆盖。
实际执行中,更重要的是让每一笔对外佣金都能够回答几个非常具体的问题:付款对应什么真实服务,服务由谁提供,收款主体是谁,收款人是否同时代表交易另一方处理业务,佣金计算逻辑是什么,以及必要的内部许可是否已经取得并能够留下记录。对于链上付款,交易哈希、钱包归属、合同、审批材料和服务交付证据也应当能够彼此对应,而不是只有一笔无法解释业务背景的钱包转账。
这并不是为了把所有正常商务合作都做得异常复杂,而是因为一旦业务关系进入争议,一笔没有任何背景记录的USDT转账本身几乎不能解释它为什么存在。
写在最后
香港这起案件中,前银行客户经理被追究刑事责任,并不是因为他“收了USDT”,而是因为他收受了总值超过47万美元的USDT利益,并以此作为未经银行授权认证虚假备用信用证等文书的报酬;数字资产只是这笔利益的支付载体,而真正进入《防止贿赂条例》第9条评价的,是利益与其代理职责之间的交换关系。
对Web3项目方而言,这个区分尤其重要。行业里越来越多的佣金、渠道费和合作报酬开始通过链上结算,但支付工具发生变化以后,传统商业关系里的代理责任、利益冲突和反贿赂规则并不会随之消失。
因此,当合作方提出“不要打公司账户,直接转我个人钱包”时,真正值得企业在转账前回答的,不是Gas费多少或者使用哪条链,而是另一组更基础的问题:这个人代表谁办事,这笔钱为什么给他,他会因此做什么,以及真正有权决定的人是否知道并许可,这些数字资产最终是个人所得还是公司所得?
如果这五个问题说不清楚,那么即使转账记录只有一串钱包地址,一笔所谓的“咨询费”,也可能已经离正常商业报酬越来越远。
本文依据截至2026年9月14日公开资料撰写,仅讨论香港法律下的相关问题。案件尚待判刑,本文不对最终司法结果作预测。涉及内地或其他司法辖区的项目,应结合当地法律另行判断。
本文作者:许倩、Andy Lau