知名宏观研究机构Citrini将DRV纳入加密持仓组合,配置比例达10%。受机构明牌建仓影响,DRV一个月上涨约260%至0.55美元。文章分析指出,DRV当前流通市值5.51亿美元,年化费用估值约80倍,静态估值已不便宜。
文章作者:克洛德
文章来源:深潮 TechFlow
Citrini 的加密组合把 DRV 配到 10%,这个做加密期权的项目进入了更多人的视野。 但 DRV 一个月上涨约 260%,回购比例又将在 10 月 14 日提高。业务、买盘和机构关注都有了,现在还值得买吗?我们把项目当前的交易费用与市值放在一起,看看真实收入、回购和性价比。
10 月 8 日,原本不看好加密资产的知名宏观研究机构 Citrini Research 发布了报告《Breaking The Wall》,在体验了加密当前的各类产品并进行研究后,列出了一份自己的加密持仓。
在其公开的加密资产组合中,Derive 的代币 $DRV 与 Lighter、Ether.fi 并列获得了 10% 的最高分配权重。
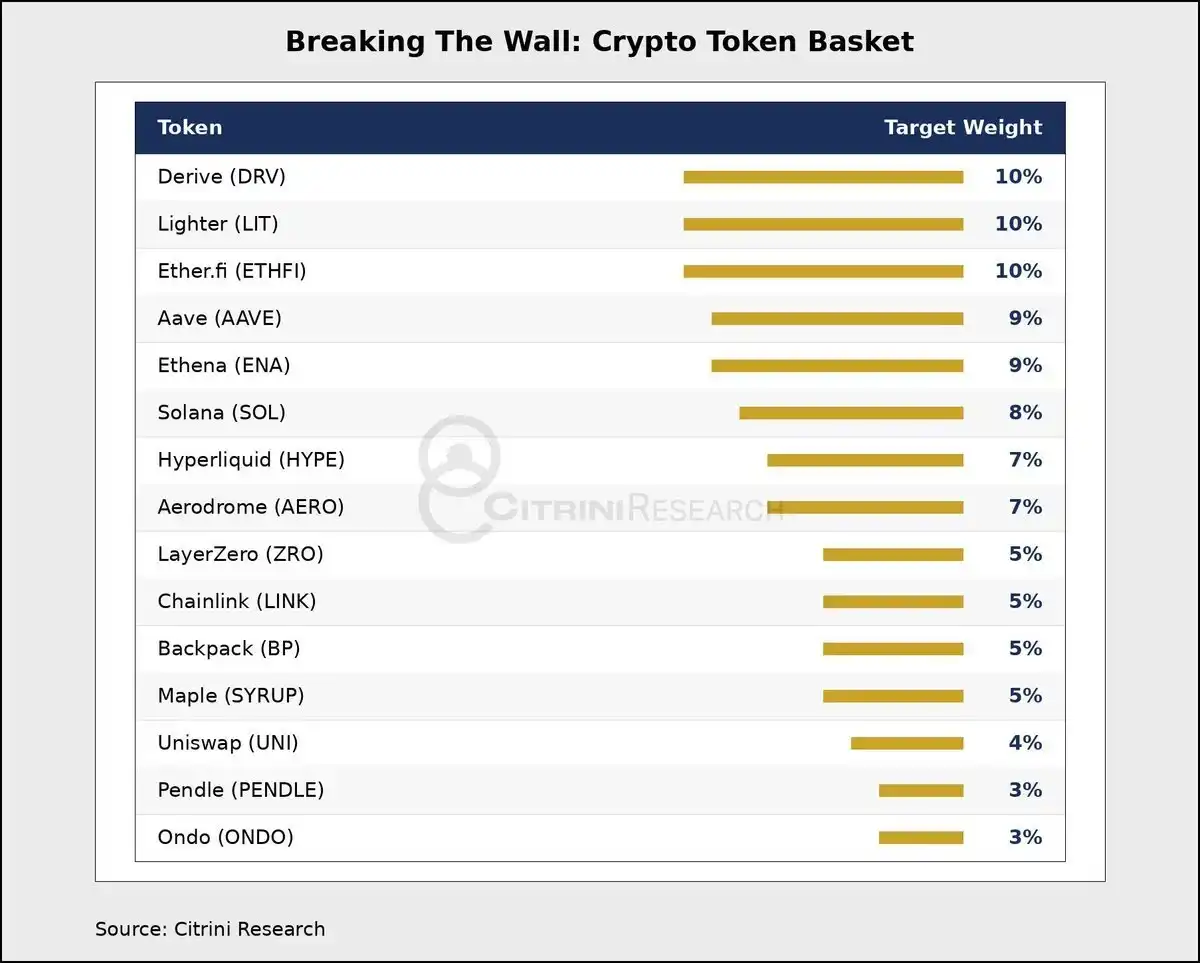
受机构明牌建仓影响,截至 10 月 10 日,$DRV 报价企稳在 0.55 美元附近,近 7 天涨幅达 44%,近一个月累计涨幅约 260%,距离 0.5693 美元的历史高点仅一步之遥。
机构喊单确实让人发现了一门原本小众的加密期权生意,但大家现在上车还来得及吗?
现在的 $DRV 很贵,多头在 CX 未来预期
结合链上真实的现金流数据,DRV 当前的静态估值并不便宜。
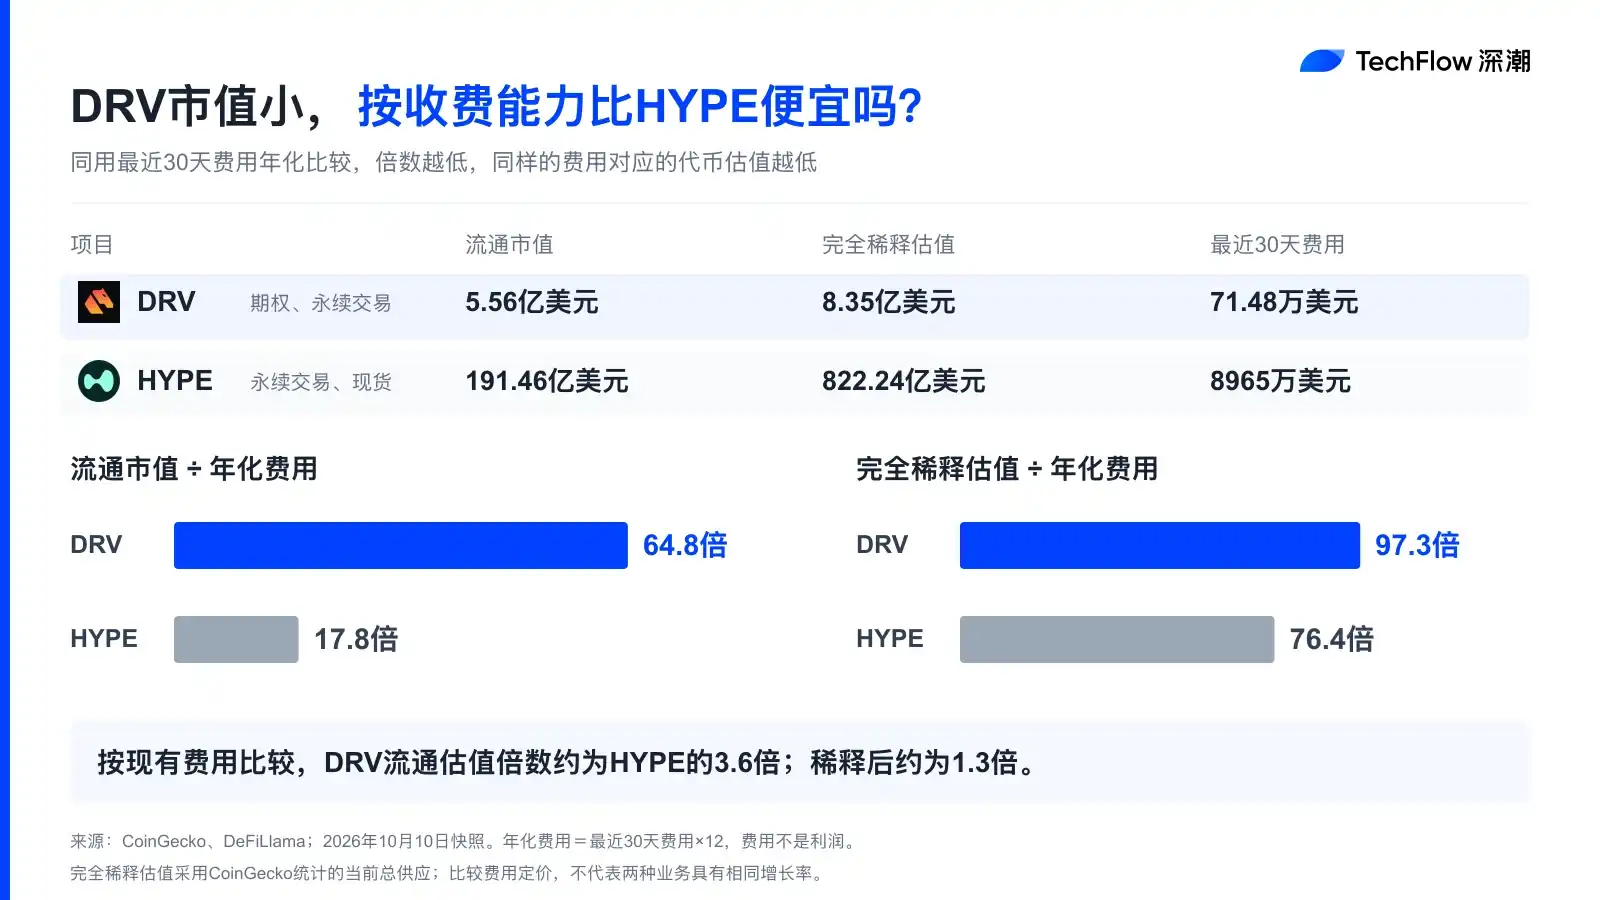
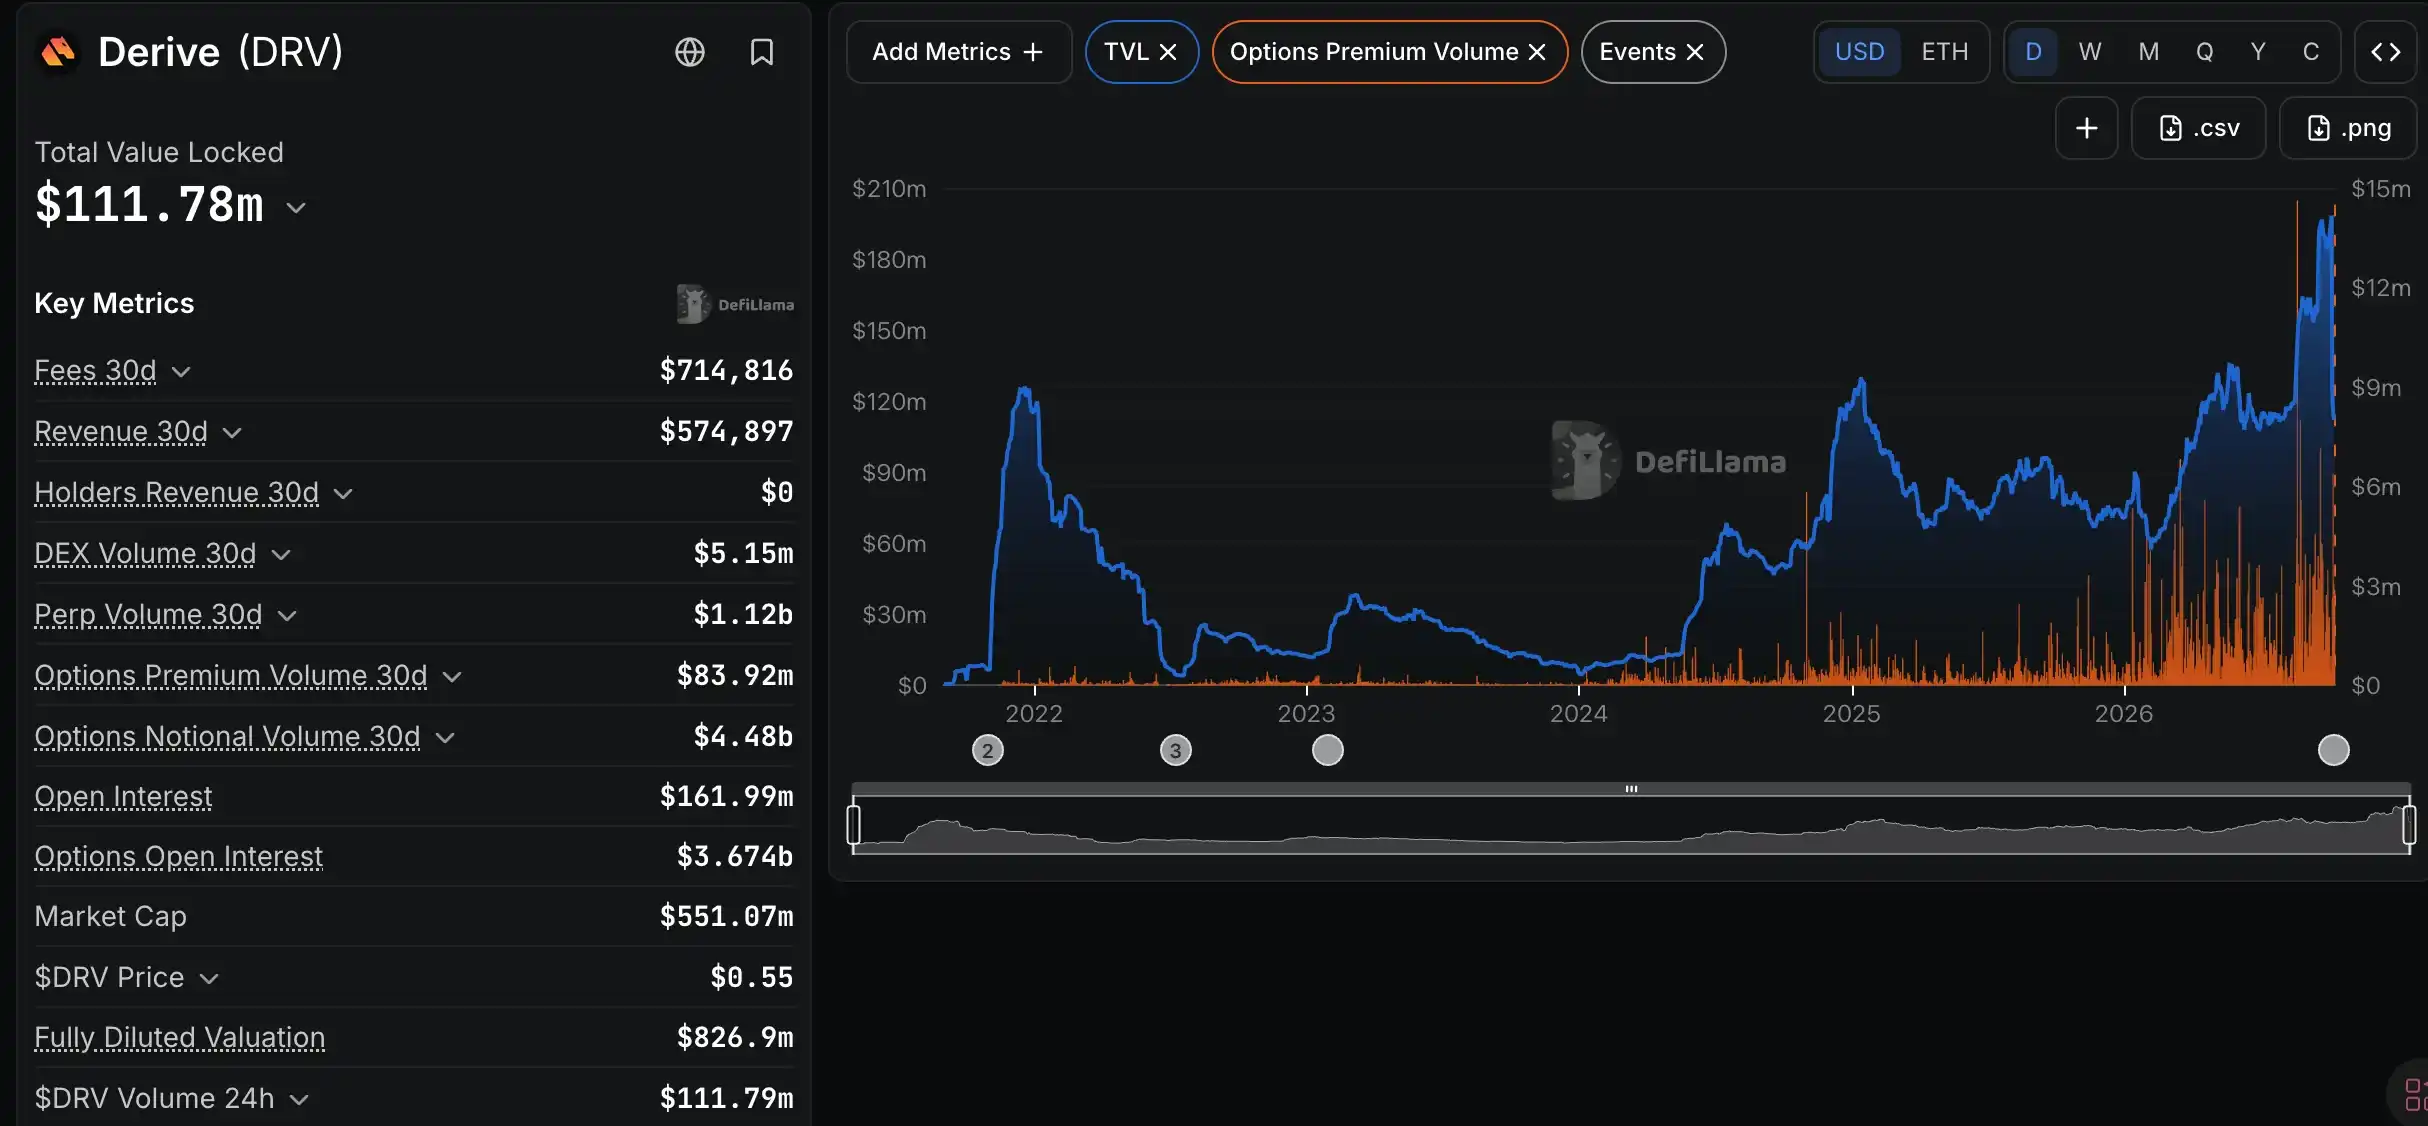
根据 DeFiLlama 记录的最近 30 天数据,Derive 用户共支付了约 71.48 万美元的交易费用;在扣除做市商返佣后,协议的净收入约为 57.49 万美元。
而其目前的流通市值约为 5.51 亿美元,FDV(完全稀释估值)约为 8.27 亿美元。如果将这一单月数据直接年化:
- 代币流通市值/年化费用 = 64 倍
- 代币流通市值/年化协议收入 = 79.5 倍。
- FDV / 年化费用 = 96 倍。
说实话,现在已经不算便宜了。这意味着你现在买入 DRV,从收入角度看,相当于花近 80 块钱去买它 1 块钱的年利润。
这也解释了笔者最近看到的很多英文区分析师在讨论 DRV 时,都在讨论和 CX 其未来的增长。
因为现在其实不便宜了,你必须相信未来收入和使用会进一步爆发。
拿 Hyperliquid 的成长经历作参照,Hyperliquid 在完成初步的交易量积累后,迎来了手续费的非线性爆发。交易量涨 10 倍之后,手续费收入飙升 了 88 倍。
目前,Derive 刚刚走完了“交易量爆发”的第一步,过去一年的名义交易量从 6.6 亿涨到 50 亿美元。
所以,目前入场的资金,买的根本不是它当下这每年几百万美元的静态收入,而是押注它能完成向“手续费暴增”的跃迁。
在这些多头的算盘里,他们赌的是 Derive 接下来能把利润再放大 5 倍。
如果手续费真能翻 5 倍,意味着在当前市值下,你付出的成本就从'花 80 块买 1 块利润',直接降到了'花 16 块买 1 块利润';这在有收入的加密项目里算相便宜的了。
链上期权赛道的饼有多大?
很多玩合约的朋友可能会问:现在去中心化永续合约(Perp)已经很成熟了,界面简单、流动性又好,为什么还要费劲搞像 DRV 这样的链上期权?
笔者认为,这两个工具解决的是完全不同的两批需求,各有市场。
在永续合约里,一旦遇到插针或者极端行情,爆仓亏光就是一瞬间的事。但对于期权买方来说,无论行情的波动有多剧烈,最大的损失在下单那一刻就锁死了,因为你下注的成本只是最初付出的权利金。
专业交易者很少单开裸头寸,他们往往是一手拿着现货或永续,另一手买期权做对冲。Derive 能做大,核心不是靠界面做的多好看,而是它允许把期权和对冲头寸打包在一起算保证金,不用重复压钱,极大地降低了大资金的资金占用成本;
此外,大额客户可以提交一整套复杂的对冲策略,直接让做市商在链上打包报价。
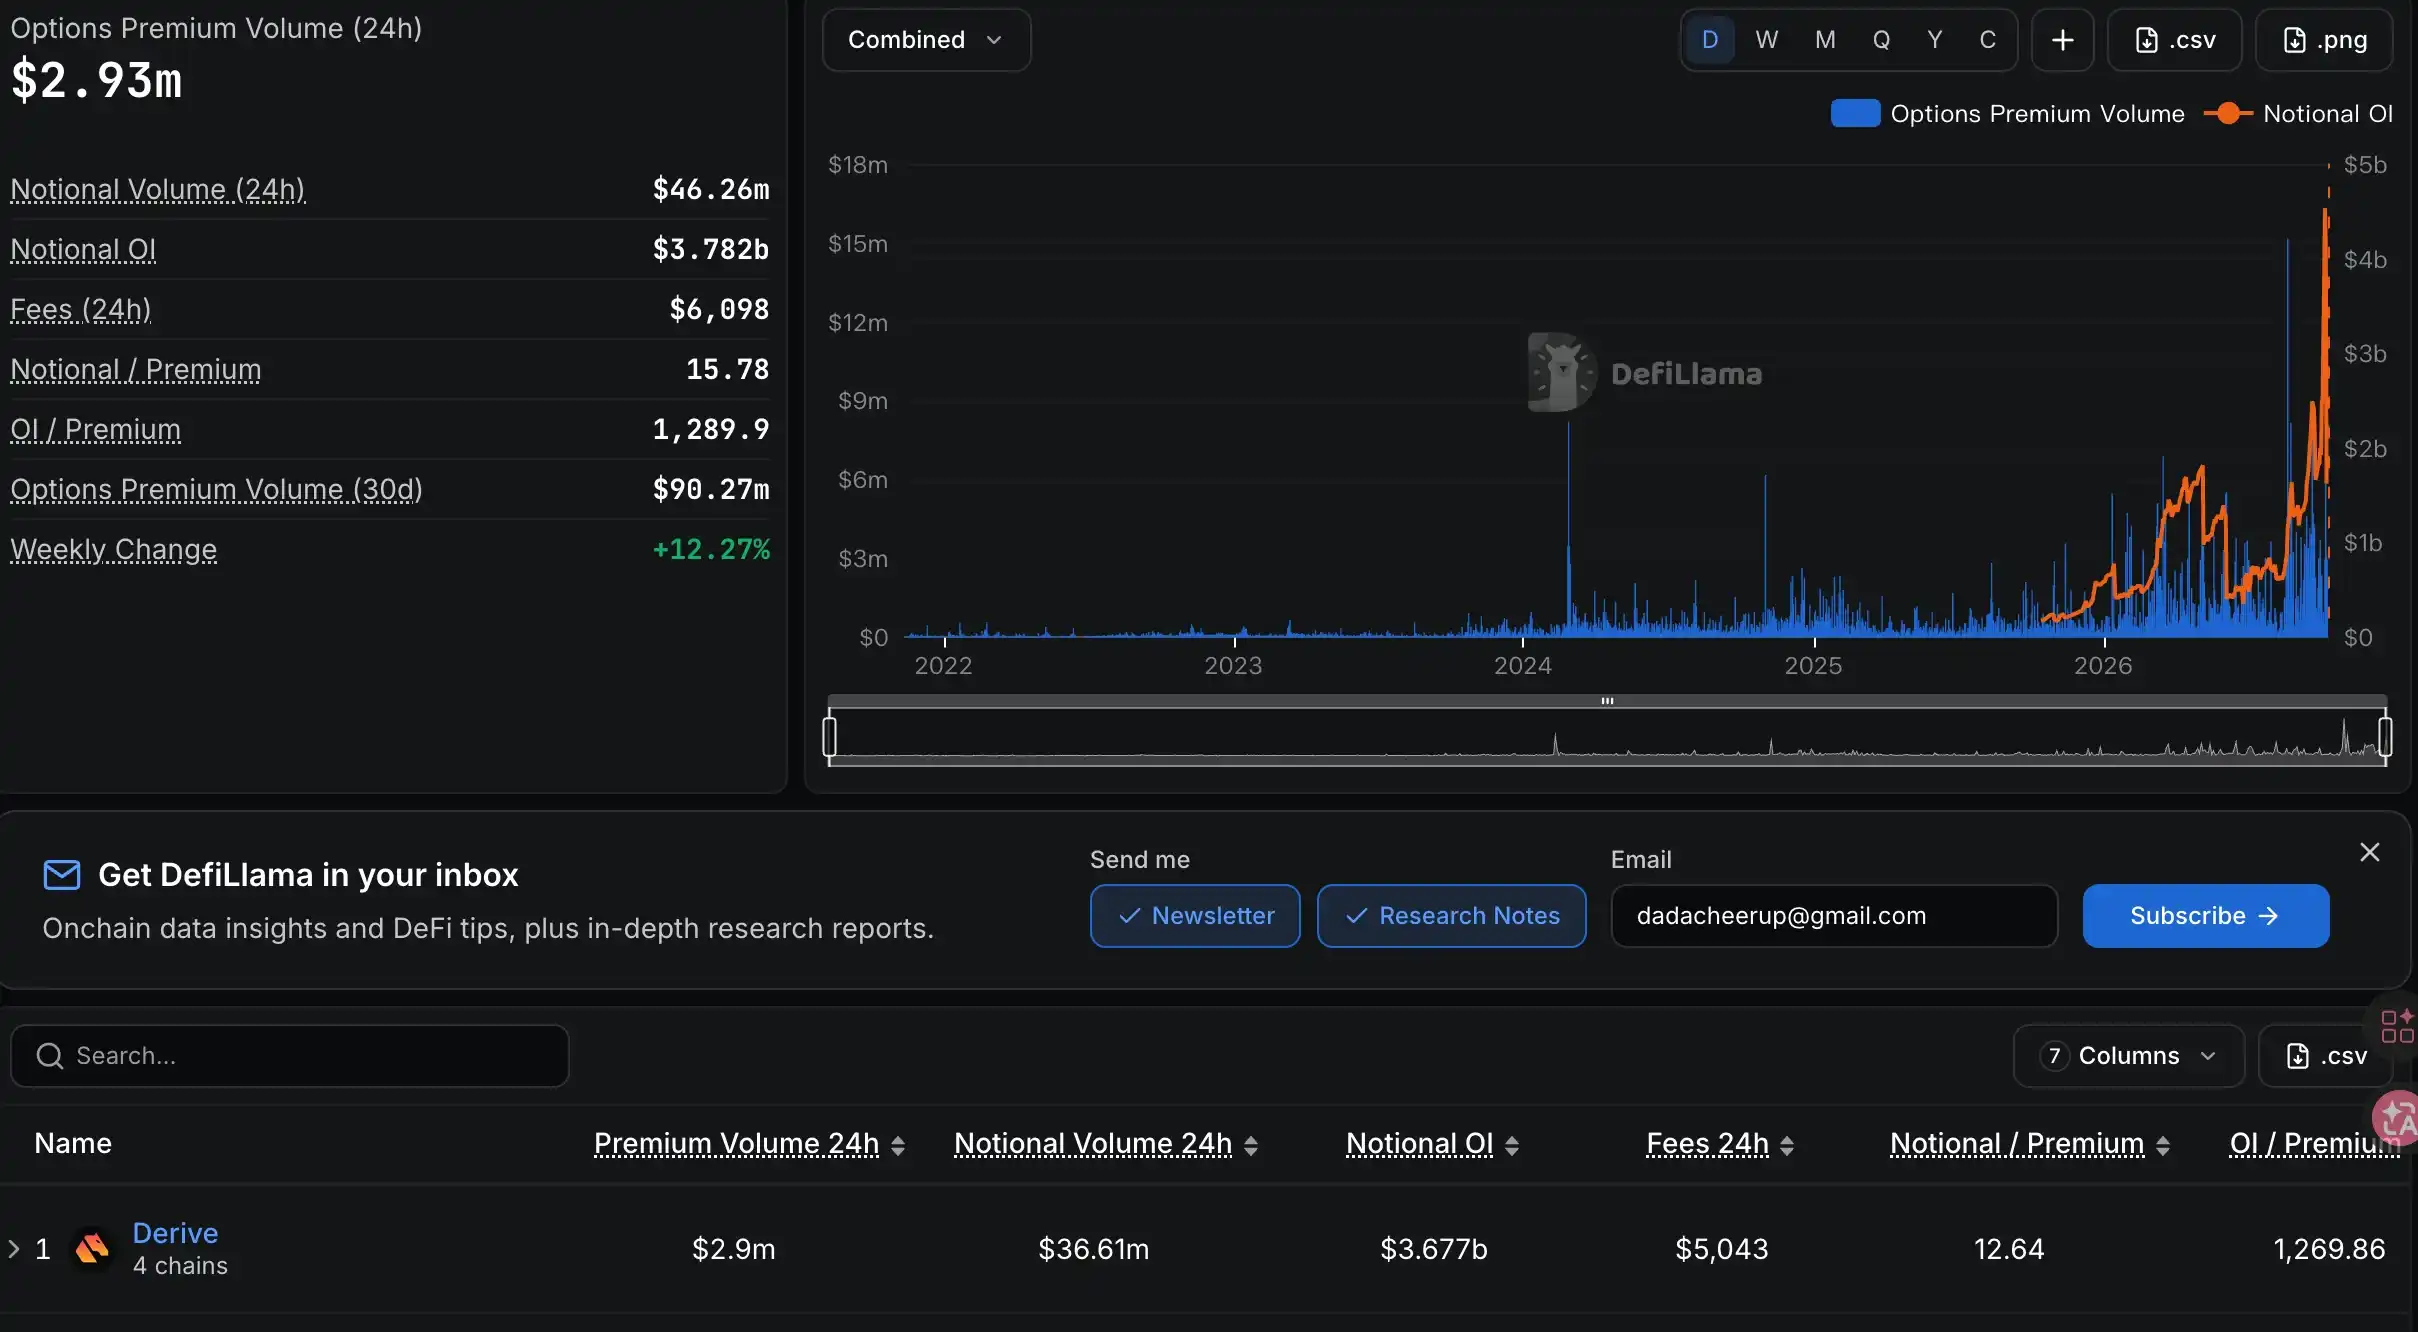
根据 DeFiLlama 的公开数据,今年 9 月份链上期权权利金成交量大概是 7767 万美元,Derive 一家就占了约 91.7%。
而跳出链上来看,根据 Derive 在 V3 提案 中披露的数据:
以今年 9 月上旬为例,Derive 自身的期权未平仓合约(OI)大约是 20 亿美元,而全球整个加密期权市场、主要是 Deribit 等中心化巨头交易所里的期权 OI 的体量在 400 亿美元左右。
这说明了两件事:
第一,存量上,Derive 已经把现有的链上期权池子占满了;
第二,多头敢给高估值的真正逻辑,是押注那 400 亿美元的中心化存量,未来有哪怕 10%~20% 会迁移到链上。
所以从预期来看,确实可以画一个很大的饼;正如当时 CEX 如日中天时,大家也不相信 Hyperliquid 会在链上用 Perp DEX 切出一块蛋糕一样。
但很多人会担心,现在 Perp DEX 赛道的霸主是 Hyperliquid,如果它掉头来做期权,Derive 会不会瞬间被碾压?
目前的答案恰恰相反。
Hyperliquid 在其公开的 HIP-4 规范里,主推的是二元期权(Binary Options,收益封顶的结果预测合约),其创始人 Jeff 也基本确认短期内不会做标准的香草期权,后者也是 DRV 的主要业务。
二元期权更偏向事件预测,根本无法满足专业机构做复杂的波动率交易和 Delta 对冲。这就意味着,链上最凶狠的掠食者主动避开了最正统的期权蛋糕。
至于另一个号称要在年底推出香草期权的潜在对手 Lighter,最快也要等到四季度末甚至更晚才能交付上线。
这就给 Derive 留出了一个完美的“垄断真空期”:巨头不来抢,对手还没造好枪。
而 Derive 正在利用这个窗口期,通过上线 V3 版本把资金托管与结算迁回以太坊主网,同时开放跨资产保证金和底层金库接入,试图把自己的底层结算协议化。
这个动作的好处在于,哪怕未来其他团队做出了更轻量、更好用的前端界面,底层也得走 Derive 跑交易、分费用。
10 月 14 日回购加码,但不完全利好币价
看懂了估值和护城河,我们回到大家最关心的二级实操。
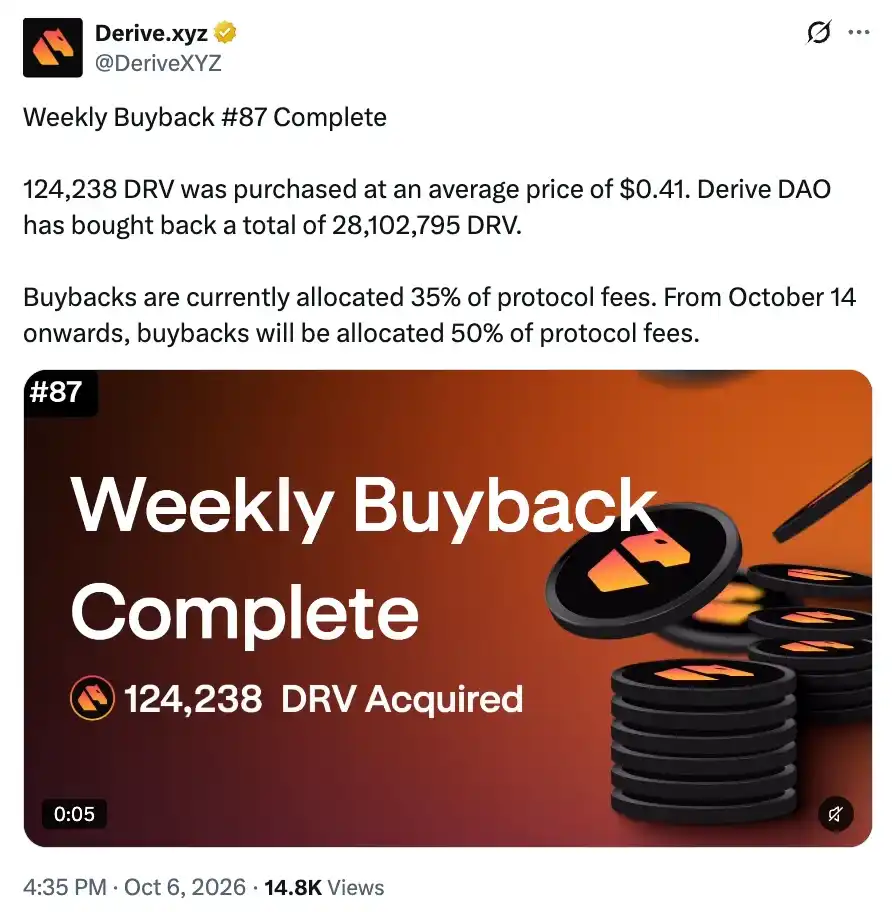
现在很多多头死拿不放的底气,来自 Derive 最核心的代币赋能机制:协议之前会把 35% 的费用直接拿去二级市场买 $DRV(目前已累计回购超 2800 万枚)。而随着 V3 版本上线,社区已经通过决议,从 10 月 14 日开始,这个回购比例将硬性上调到 50%。
听起来是绝对的买盘利好对吧,但成熟的交易者必须算清楚另一笔账,交易者付出的费用,已经变成了 DRV 的实际买盘。
DRV 的币价在过去一个月里已经拉升了近 260%。
这意味着什么?假设协议每个月拿出 35 万美元去回购,当币价在 0.15 美元时,这笔钱能吃掉 230 多万个代币的抛压;但现在币价涨到了 0.55 美元,同样的 35 万美元,只能买掉 60 多万个币了。
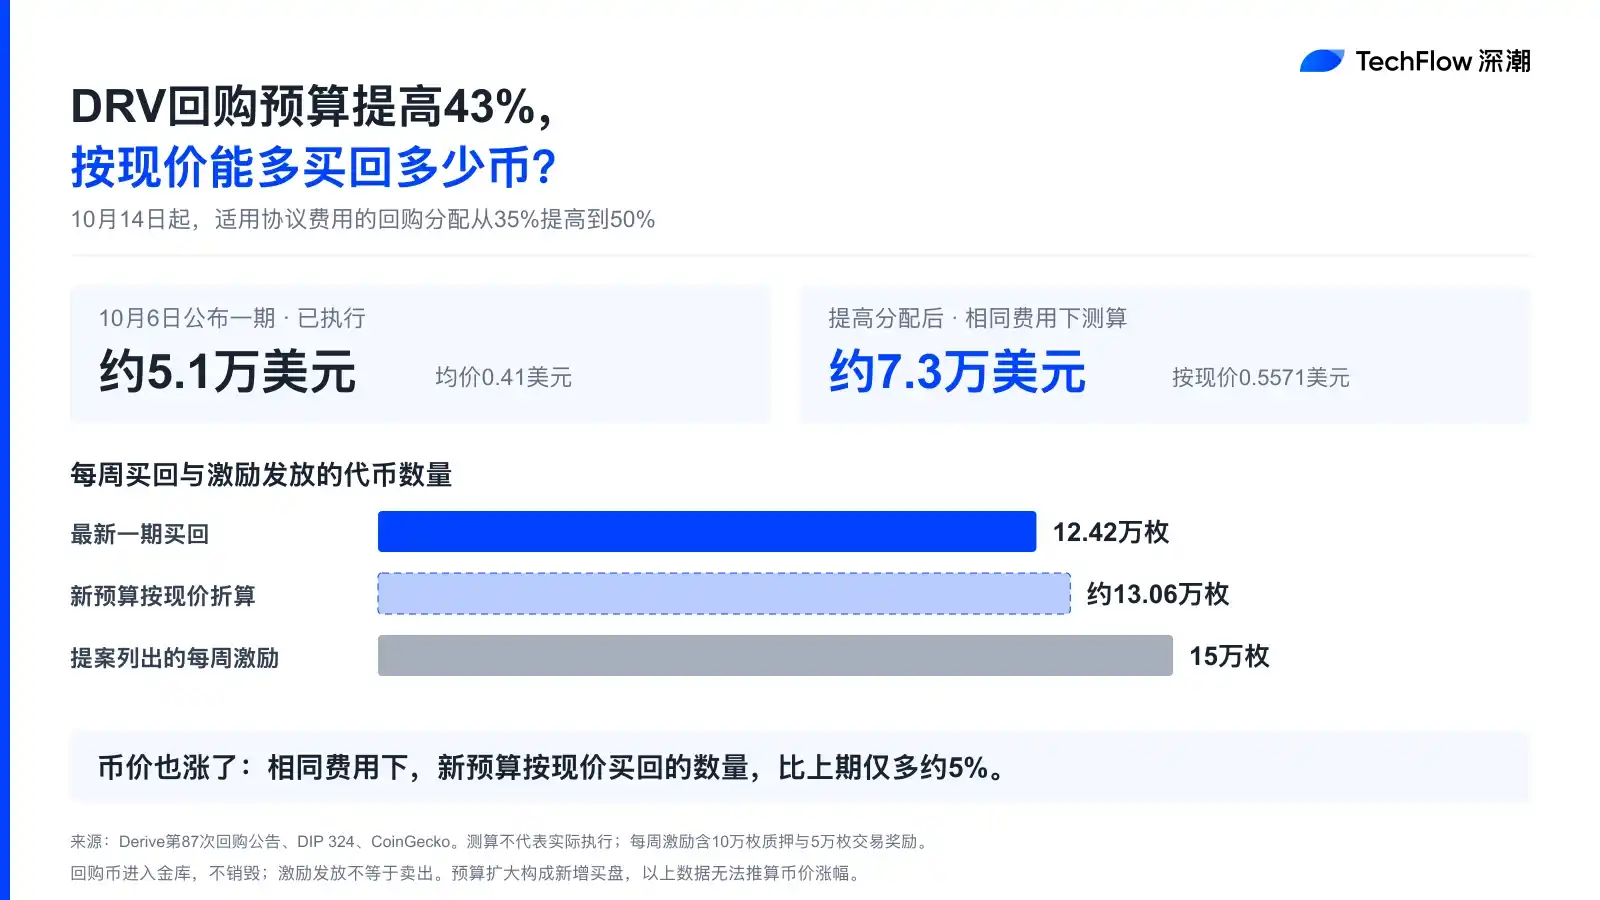
所以,10 月 14 日新规生效后,真正的博弈才刚刚开始:
这 50% 的真实买盘,到底还能不能扛得住高位获利盘的砸盘,以及代币常规解锁带来的抛压? 这将是检验 DRV 价格韧性的第一块试金石。
总结
在 Citrini 的“喊单”效应下,DRV 已经走完了第一波情绪驱动的估值修复。正如前面所算,现在的价格已经提前透支了部分预期,没有任何“闭眼捡漏”的安全边际。
面对这种高估值、高预期的标的,笔者认为最理性的策略绝不是现在去重仓追高。更好的策略是先建一些底仓, 然后观察一下几个指标。
一是 Q4 的真实收入。
V3 上线后,直接去 DeFiLlama 盯它的月度费用。9 月的 70 万美元是及格线。如果 11、12 月的数据能一路往上破百万,说明多头赌的“手续费暴增飞轮”真的启动了,这时候顺势加仓也不迟。
但如果数据掉头向下,说明期权业务根本没接住喊单红利,现在的 80 倍估值就是纯泡沫,币价都是机构推荐后大家情绪 FOMO 喊单推动的。
二是盯紧竞品 Lighter 动向。
前文提到,Derive 现在是在吃“真空期”的红利。需要重点观察之前说要在 Q4 末上线的香草期权对手 Lighter,看它能不能按时交货。期权市场盘子就那么大,Lighter 也是个強劲的对手;不要忘记 Citrini 的喊单里,DRV 和 LIT 都配置了 10%,是其并列的仓位第一。
那么,一个更稳妥的做法是两个币双向下注。
最后再次提醒,加密代币更多是叙事驱动,真实收入叙事虽然算一个更贴近于用传统的市盈率或者真实财务指标去衡量项目的叙事,但仍较大的受到情绪和加密大盘的影响。
DYOR。