报告内容概述
2026年9月24日CoinDesk Research 在《Beyond the Risk-Free Rate: Diversified Real-World Yield in Productive Stablecoins》中,研究了稳定币市场的收益来源及其竞争结构变化。
报告由 RealFi 委托制作,主要使用截至2026年8月的市场数据。文章认为,稳定币市场已经形成两类不同的竞争体系:一类以支付、交易和结算为主要用途,另一类将收益传递给持有人。随着资金费率等加密原生收益来源逐渐收窄,收益型稳定币的竞争重点开始转向收益来源的持续性。
文章主要从以下几个维度展开:
- 稳定币市场结构变化: 比较非收益型与收益型稳定币的规模增长及市场占比变化。
- 四类收益机制:梳理资金费率合成策略、DeFi 策略封装、国债支持型产品和多策略 RWA 的收益来源。
- 收益率表现:对比不同策略在2026年约六个月观察期内的收益水平与波动。
- 现实世界资产配置:分析国债、货币市场基金、企业信用及私人信贷如何共同组成收益来源。
- 市场空间与风险:通过三层假设测算未来规模,并讨论利率、信用、流动性及监管因素。
研报原文:https://www.coindesk.com/research/beyond-the-risk-free-rate-diversified-real-world-yield-in-productive-stablecoins
稳定币市场正在形成两种不同的竞争逻辑
CoinDesk 对稳定币市场的划分,是这篇报告的起点:非收益型稳定币采用的模式,是发行人接收用户资金,将储备配置到国债等生息资产,再由发行人保留收益。收益型稳定币则将部分收益传递给持有人。两类产品虽然都以稳定价值为目标,但用户需求和竞争方式并不相同。
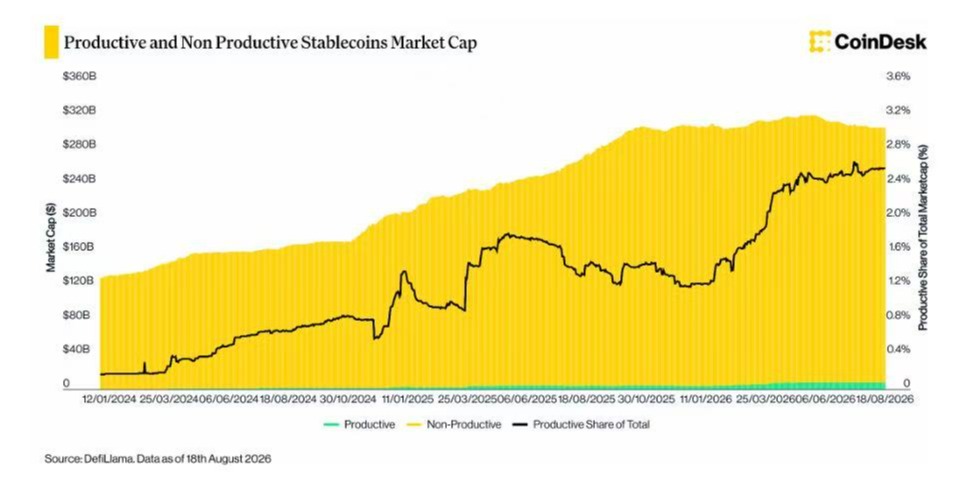
报告数据显示,在截至2026年8月的24个月内:
- 稳定币总供应规模由约1,640亿美元增长至3,070亿美元。
- 非收益型稳定币由约1,630亿美元增长至2,990亿美元,增幅约84%。
- 收益型稳定币由约11亿美元增长至79亿美元,报告估算增幅约610%。
- 收益型稳定币占总供应的比例,由约0.7%上升至2.6%,并在2026年7月接近2.7%。
收益型产品仍不足稳定币市场的3%,但其增长速度已经明显超过非收益型产品。
报告将这一差异与竞争结构联系起来。USDT 和 USDC 已经建立广泛的交易对、结算渠道和机构集成,新参与者很难在相同条件下复制其分销网络。按报告数据,两者合计规模约2,550亿美元。
收益型产品面对的则是另一类需求:用户选择产品,不只为了获得可支付、可交易的美元,还希望获得收益。因此,竞争开始更多围绕风险调整后的回报展开。
报告并没有认为所有收益型产品具有同样的增长基础。决定这类产品竞争力的,是收益来自哪里,以及这种收益在市场周期变化后能否继续维持。
四类收益机制:相似的产品形式,不同的收益来源
3.1 资金费率合成策略:收益与加密市场杠杆需求相连
报告将 Ethena 的 USDe、Resolv 和 Solstice USX 等产品归入资金费率合成策略。
这类策略通常持有现货或质押资产,同时建立对应的永续合约空头,以降低资产价格变化带来的方向性风险。收益主要来自杠杆多头支付的资金费率,以及部分资产的质押收入。
在市场需求旺盛时,这一机制可以提供较高收益。但其收益来源本身具有周期性:资金费率取决于衍生品市场的持仓需求,当杠杆需求减弱,收益也会收窄。
报告还指出,这一策略存在规模约束。可收取的资金费率并非无限,当更多资金进入相同交易,单位资金能够获得的收益可能下降。
因此,价格敞口经过对冲,并不意味着收益也摆脱了加密市场周期。报告认为,资金费率收益的核心限制,正是其依赖的交易需求会随市场变化。
3.2 DeFi 策略封装:可组合性强,但收益受借款需求和激励影响
第二类包括 sUSDS、sDAI,以及 Aave、Morpho、Compound 等市场中的相关收益产品。
按报告的分类,这类产品通过链上借贷等策略获得收益,再将收益传递给持有人。其优势在于可组合性:产品能够进入其他 DeFi 协议,作为资产配置或金融活动的一部分。
但链上借贷收益仍然受借款需求影响。如果需求减弱,供应端能够获得的收益也可能下降。
此外,部分展示出来的 APY 包含协议代币激励。报告因此区分了借贷业务本身产生的收入与额外补贴:两者都能提高持有人当期收益,但持续性并不相同。
这类产品的竞争力,来自链上集成和使用便利;其收益水平,则仍需结合借款需求与激励安排判断。
3.3 国债支持型产品:收益来源清晰,但受到基准利率约束
第三类产品主要配置短期限国债或货币市场基金。
报告认为,这一模式的收益来源相对直接,也较容易被既有金融框架理解。不过,收益主要围绕无风险利率展开,扣除费用后,各发行人的基础回报差异通常有限。
因此,单纯配置相近的短期限资产,很难形成持续的收益优势。产品之间的差异,更多来自渠道、费用和集成方式。
报告还提醒,底层资产收益与用户实际收到的链上收益未必完全一致。抵押用途和激励安排,可能让最终收益偏离国债利率。
3.4 多策略 RWA:通过不同信用资产形成收益组合
第四类是多元化现实世界资产策略。报告列举的方向包括私人信贷、AI 与 GPU 基础设施融资、再保险,以及消费者和住房相关信用资产。
与单纯持有短期国债不同,这类策略在现实世界信用资产之间分配资金。国债和货币市场基金提供流动性,其他信用资产则贡献信用利差和流动性溢价。
其设计目标,是在不依赖加密资金费率的情况下,获得高于短期国债的收益。
报告也承认,这是四类机制中运营复杂度最高的一类。收益来源转向现实经济,并不意味着风险消失,而是风险更多来自借款人、资产质量和资金回收安排。
收益率对比:高收益与收益稳定性需要同时观察
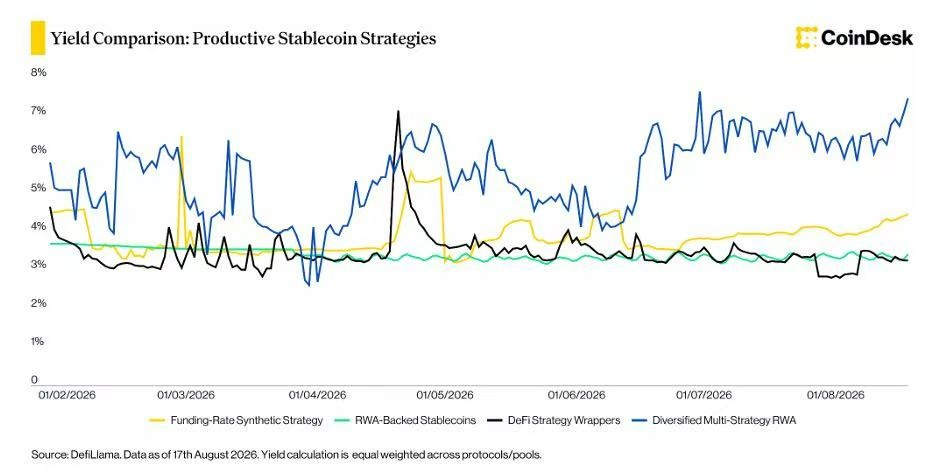
报告使用2026年2月至8月中旬附近的收益数据,对比四类策略。,采用协议或池子的等权收益计算。
按照报告对观察期的归纳:
- 多策略 RWA: 文中概括其4月以后主要处于5%—7%的收益区间。
- 资金费率合成策略: 从较高水平收窄至约3%—4.5%。
- 国债支持型产品: 收益曲线较平稳,约在3.3%附近。
- DeFi 策略封装: 收益波动较大,约在3%—7%之间变化。
报告据此认为,多策略 RWA 在所覆盖时期内,同时呈现较高收益与相对持续的收益优势,而资金费率策略逐渐靠近其他低收益机制。
这一部分的分析重点,是把收益表现与收益来源联系起来。资金费率收益依赖加密杠杆需求,链上借贷收益受到借款需求及激励影响,国债收益受到基准利率约束;多策略 RWA 则从不同现实世界借款人和资产中获取现金流。
不过,这仍然是有限观察期内的比较。报告展示的是这段时间的收益表现,并不是所有产品长期风险调整后收益的完整检验。等权计算也不代表按市场规模加权后的持有人整体回报。
现实世界收益如何形成:从流动性资产到信用资产
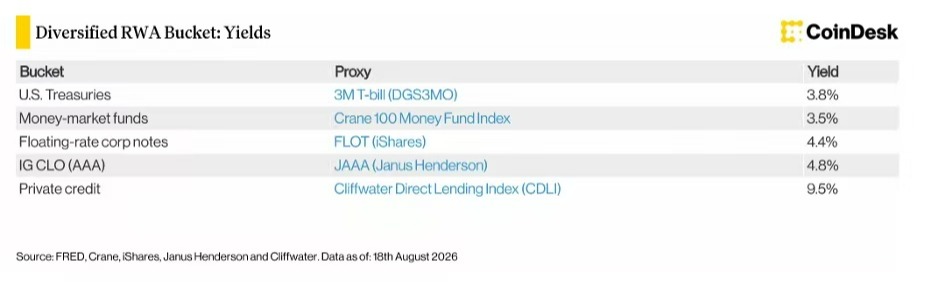
报告以 RealFi 拟推出的 USDrf 为例,解释多策略 RWA 的资产配置方式。其提出的储备结构包含五类资产:
- 美国国债;
- 货币市场基金;
- 投资级 CLO ETF;
- 浮动利率企业票据;
- 私人信贷。
5.1 国债与货币市场基金:承担流动性功能
报告给出的收益水平约为3.5%—4%。
在这套设计中,国债和货币市场基金的主要作用,是提供较容易变现的储备,以支持赎回。它们构成流动性基础,让组合能够在其上配置流动性较低的信用资产。
因此,低收益资产并非没有作用。它们承担的是组合中的资金调度和赎回支持功能。
5.2 投资级信用资产:在国债之上增加信用利差
投资级 CLO ETF 和浮动利率企业票据构成中间层。
报告以高级别 CLO 分层为例,给出约5%的收益水平。这部分相对于国债增加的收益,对应承担的信用风险。
浮动利率工具则让组合减少对固定期限利率变化的依赖。但报告后面的风险章节也说明,浮动利率不意味着收益不受降息影响。
5.3 私人信贷:增加收益,也增加流动性要求
私人信贷位于更高收益的一层。报告以向中型企业发放的优先担保贷款为例,给出直接贷款收益接近10%的水平。
这部分收益既包含信用利差,也包含流动性溢价。与国债相比,私人信贷更难快速出售,估值和回款也更依赖具体资产。
因此,报告的逻辑并不是把全部储备放进高收益贷款,而是通过不同流动性和信用特征的资产组合,在赎回支持与收益之间分配资金。
需要明确的是,USDrf 在报告撰写时尚未上线。上述内容属于产品设计说明,不能理解为已经实现的收益或锚定。
市场空间测算:增长来自三个变量
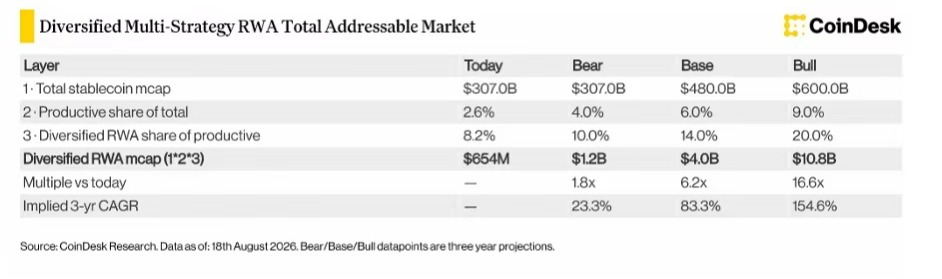
报告对多策略 RWA 市场空间采用了明确的计算框架:
多策略 RWA 规模=稳定币总规模×收益型稳定币占比×多策略 RWA 在收益型产品中的占比。使用的当前基数约为6.54亿美元,并设置三年后的三种情景。
6.1 悲观情景:总市场不增长,但结构继续变化
假设稳定币总规模维持约3,070亿美元,收益型产品占比升至4%,其中多策略 RWA 占比升至10%。
由此得到的市场规模约为12亿美元。
这说明,在报告的假设中,即使整体稳定币供应不增长,收益型产品和多策略 RWA 的份额变化,仍可以推动这一细分市场扩大。
6.2 基准情景:总规模与两层占比共同提升
假设稳定币总规模达到4,800亿美元,收益型产品占比达到6%,多策略 RWA 占其中14%。
测算规模约为40亿美元,相对于当前基数约增长至6.2倍,隐含三年复合年增长率约83.3%。
这一结果并非只依赖稳定币市场扩张,还依赖两层结构变化:更多稳定币进入收益型产品,更多收益型产品配置到多策略 RWA。
6.3 乐观情景:更高供应规模与渗透率
假设稳定币总规模达到6,000亿美元,收益型产品占比达到9%,多策略 RWA 占其中20%。
测算结果约为108亿美元,相对于当前基数约增长至16.6倍。
三种结果都是情景预测。尤其需要注意,报告的悲观情景仍假设两层占比上升,因此“三种情景都增长”不能等同于市场不存在收缩风险。
风险与总结:收益来源变化,不等于风险消失
报告讨论了利率、信用和执行方面的限制。
首先,组合中的浮动利率资产能够降低部分久期风险,但降息也可能压低多个资产层的收益。其次,现实世界信用资产脱离加密资金费率周期,并不意味着脱离经济周期。信用环境恶化,仍会影响借款人偿付和资产价值。
私人信贷尤其面临流动性和估值难题。多策略配置能分散部分集中风险,但其效果取决于实际资产组合、赎回安排和运营执行。
监管部分,报告将支付型稳定币与收益型产品放在不同框架下讨论,认为收益型结构需要面对证券、基金等规则。解读时应保留这一属性差异,不能将不同产品都视为相同的支付工具。
整篇报告的主线,是稳定币的竞争正在从“谁提供可流通的美元”,进一步延伸到“谁提供可持续的收益”。市场规模变化说明需求正在增长,策略比较则解释了不同收益来源如何受到不同周期因素影响。
这篇报告值得关注的地方,在于它将收益型稳定币的讨论从 APY 高低推进到了收益来源。 国债利息、链上借款需求、永续合约资金费率和现实世界信用利差,虽然都能形成收益,却对应不同的市场条件与风险。理解这些差异,才能理解 RWA 在收益型产品中承担的角色。
报告支持多策略现实世界信用的方向,但它同时保留了重要边界:近期收益表现不能替代长期验证,市场预测依赖渗透率假设,拟推出产品仍需要通过实际运行证明其设计。