尽管比特币创下 2017 年以来最佳三季度表现,但风险资本与并购资金正全面撤出实验性创业项目,加速向成熟基础设施与盈利确定性赛道集中。
文章作者:Ryan Yoon,Tiger Research
文章编译:深潮 TechFlow
币价回了,一级市场的钱却更挑。Tiger Research 的 2026 年三季度加密产业投资报告用 RootData 数据说明:并购从买整家变成买牌照和能力,领投 VC 让位给 CEX 系列生态基金,只有被机构盖章的少数赛道才拿得到钱。
核心要点
并购交易数量大致持平,但大型收购让位给补齐特定能力的小交易,例如牌照、支付和机构交易能力。
老牌领投 VC 对条款的话语权下降,战略投资者更活跃,包括希望壮大自家交易所与公链生态的 CEX 系 VC。
Seed 等早期轮次收缩,资本集中到已通过收入与牌照验证业务的 A 到 C 轮公司。
风险投资股权下降,基于现金流的融资扩张,例如发债、信贷额度和 SPAC 上市。
资本集中到与传统金融和真实场景相连的领域,例如支付、稳定币、代币化证券和 AI 相关基础设施,而不是独立的区块链生态。
1. 市场回暖,机会向机构一侧倾斜
2026 年三季度,加密市场情绪从恐惧转向贪婪。
上半年连续两个季度下跌的比特币,三季度上涨 43%,是 2017 年以来最强的三季度;美国现货比特币 ETF 录得 63.4 亿美元净流入。上半年一直停在极度恐惧区间的加密恐惧与贪婪指数,在 8 月 20 日进入贪婪区间,并在 9 月大部分时间维持在那里。
但已披露的交易金额显示,这轮回暖并没有转化为对加密公司更多的投资。
随价格回流的资金直接买进了加密资产;而需要把资本锁住多年的公司侧投资,并没有跟着短期情绪一起动。以下各节考察三季度的主要变化。
2. 三季度的五大切换
并购交易:从扩张型收购转向能力型收购
VC 市场:领投方失势,战略资本抬头
融资阶段:早期谨慎,资金盯住已验证的业务
融资方式:上市与债务扩张,不止股权
赛道:资本集中到对接传统金融的基础设施
2.1. 并购:从扩张型收购转向能力型收购
三季度并购交易数量与上半年节奏相当,但交易规模明显下降。
一季度并购 39 笔、二季度 36 笔、三季度 37 笔,规模则看起来在收缩。独立追踪加密并购的顾问公司 Architect Partners 的数据显示,三季度加密并购笔数环比下降 7%,交易金额环比下降 83%。
规模下降是因为标的变了。上半年市场由买下整家公司以开辟新业务线的交易驱动,例如 Mastercard 以 18 亿美元收购 BVNK。三季度的收购则更多是补齐买方既有业务的缺口。
Circle 同意收购新加坡跨境支付公司 Tazapay,MoonPay 同意收购持有美国证券牌照的 North Capital,BitGo 收购了 NYDIG 的机构交易业务。
在内部拿牌照、把能力做出来要很久,收购可以两者立刻到手。行业经营结构仍在成形,这种省下的时间本身成了竞争优势。并购焦点正迅速从扩张进新业务,转向补齐特定能力的收购。
2.2. VC 市场:领投方失势,战略资本抬头

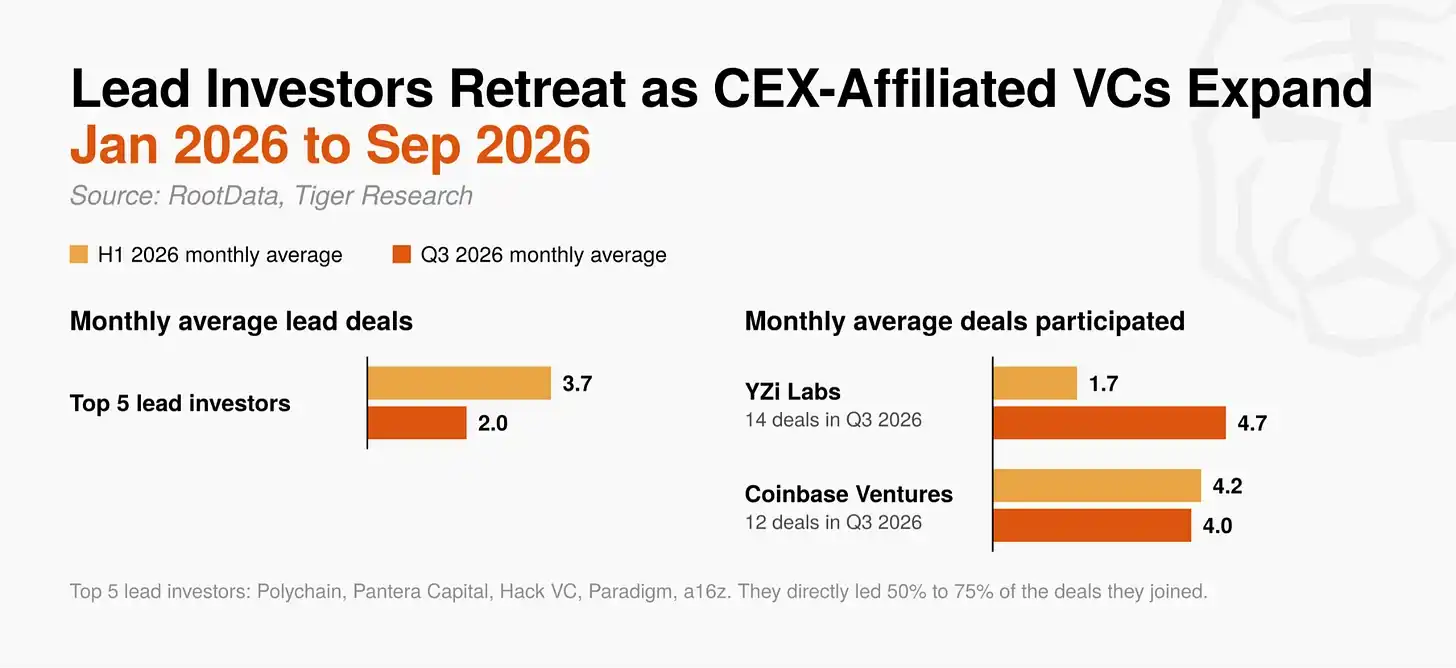
主要领投方的影响力明显下降。自 2024 年以来最活跃的五家领投(Polychain、Pantera Capital、Hack VC、Paradigm 和 a16z)在三季度平均每月领投 2.0 笔,低于上半年的 3.7 笔。
这些机构过去直接领投了它们参与交易中的 50% 到 75%,并为市场定价;它们对轮次的控制力现在正在减弱。
相比之下,YZi Labs(前 Binance Labs)参与了 14 笔交易,接近其上半年月均节奏的三倍;其后是参与 12 笔的 Coinbase Ventures。
CEX 系 VC 加码,是因为投资目标在结构上不同。财务型 VC 追求股权或资产升值的资本利得;而 CEX 系 VC 在组合项目落到自家交易所或公链(例如 BNB Chain 或 Base)时,还能额外获得更高交易量与新用户等收益。
因此即便价格与估值不确定,这些机构仍有明确理由继续投。结果是,三季度轮次更多反映了希望壮大自身平台的战略投资者的影响,而不是定价的财务投资者。
三季度 VC 市场呈现出一种切换:从追求高回报的财务投资,转向创造业务与生态协同的战略投资。
2.3. 融资阶段:早期谨慎,资金盯住已验证的业务
投资者不愿承担未经验证的风险。Seed 交易占全部交易的 15.0%,是 2024 年以来最低的单季占比;Seed 月均笔数下降 28%,超过全部交易下降幅度 13% 的两倍。
A 到 C 轮已披露投资额按月均计上升 29%,仅三季度的 C 轮融资就超过了整个上半年合计。
早期投资把资本撒向许多小项目,再依赖少数成功项目拿高回报。这套模型要跑通,后续投资者必须继续以更高估值买进股权或代币。
三季度公司侧投资整体更谨慎,对此类跟投的预期似乎也在减弱。投资者转而把资本集中到已通过收入与牌照验证业务的扩张轮。
三季度完成 C 轮的 Jeeves 与 EDX Markets,都是支付与交易基础设施公司,也反映了同一模式。市场投资标准正从代币发行时间表,转向可运转业务的证据。
2.4. 融资方式:上市与债务扩张,不止股权
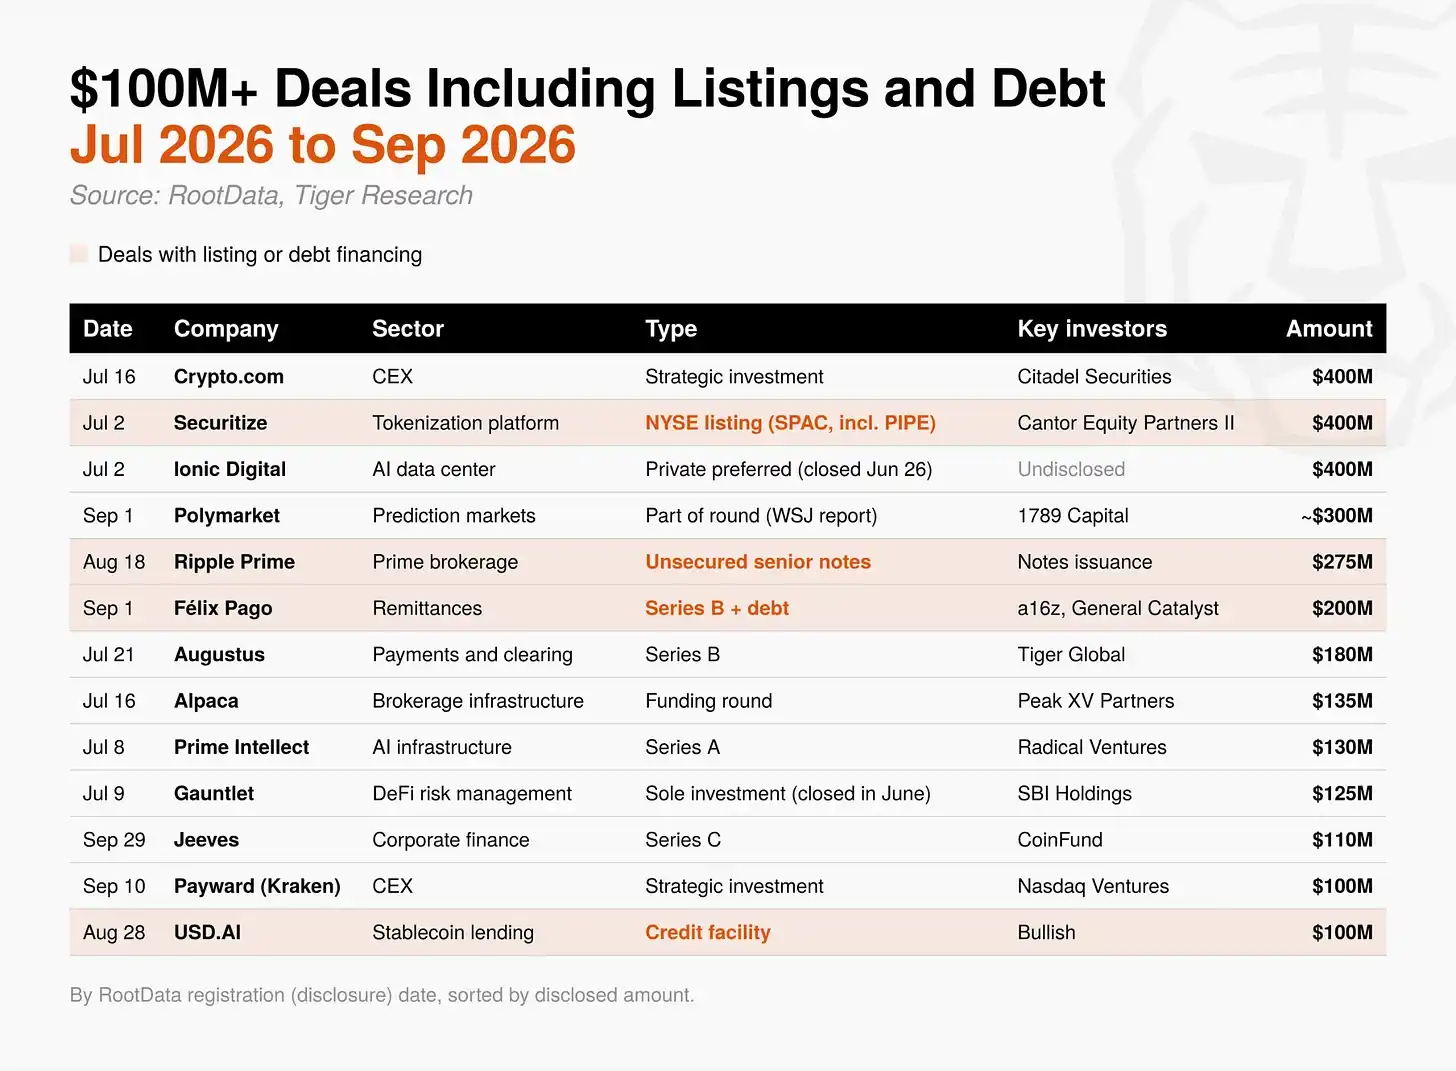
三季度也有大额资金来自风险投资股权之外。在 13 笔价值不少于 1 亿美元的交易中,有 4 笔涉及上市或债务。
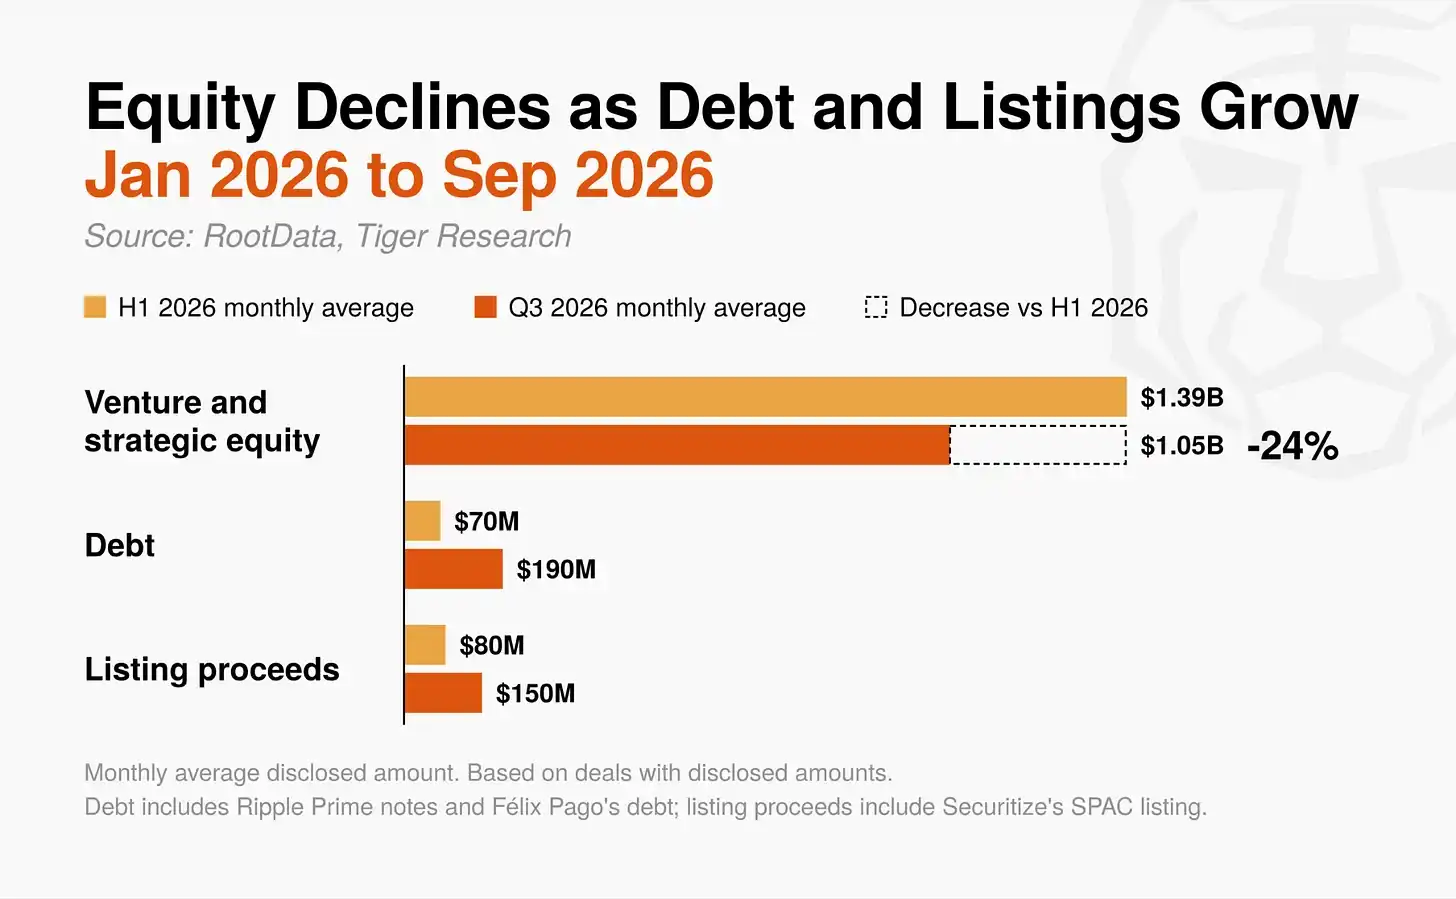
Securitize 通过 SPAC 合并登陆纽交所,Ripple Prime 发行了 2.75 亿美元无担保高级票据。按月均计,风险投资与战略股权投资下降 24%,债务融资从 7000 万美元升至 1.9 亿美元,上市募资从 8000 万美元升至 1.5 亿美元。
债券与上市要求具备还款能力,或拿到公开市场估值。上半年债务融资主要来自 Metaplanet 等比特币金库公司借钱买币。
三季度则是有现金流的业务,例如主经纪、汇款和稳定币借贷,借钱扩张经营。还款基础从比特币价格转向业务现金流。部分公司现在可以像普通企业一样融资,不必依赖风险投资,这可能把 VC 的角色进一步收窄到早期。
2.5. 赛道:资本集中到对接传统金融的基础设施
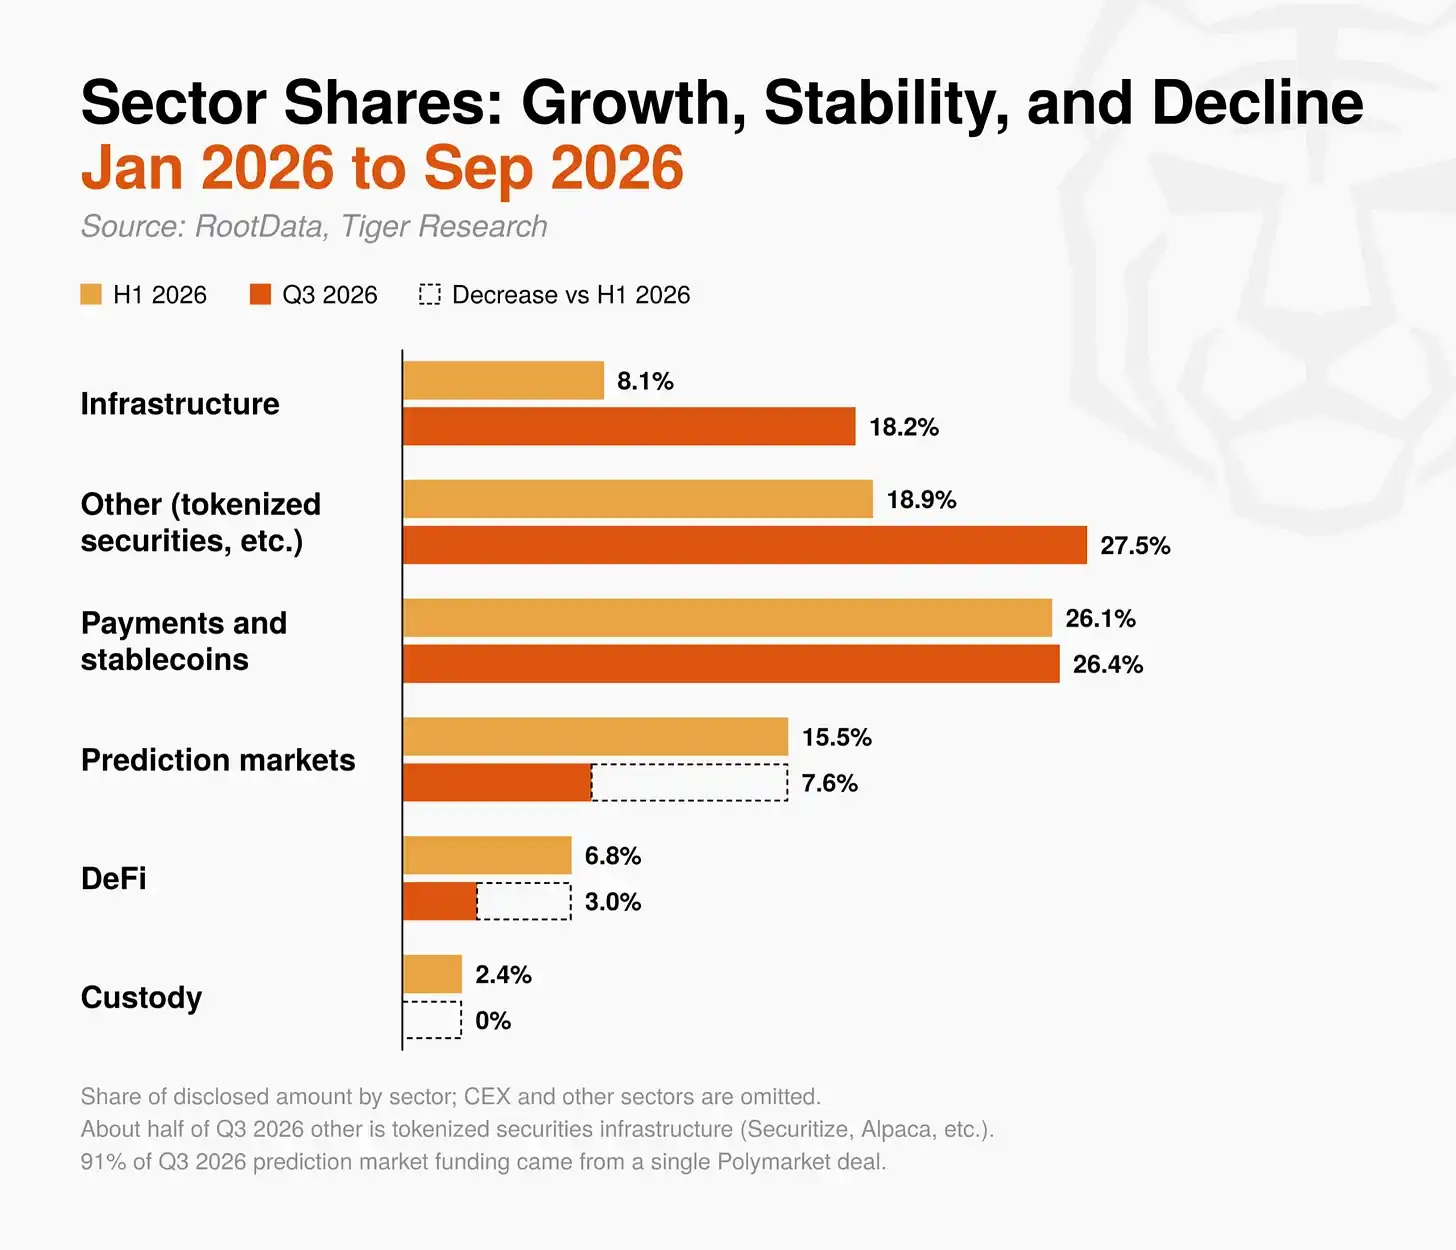
按赛道看,三季度资本流向连接传统金融与加密生态的领域,而不是新的一层、二层协议。
基础设施赛道在已披露投资中的占比,从上半年的 8.1% 升至逾一倍的 18.2%。增量来自 AI 相关交易,而不是新的区块链主网,领头的是把业务转入 AI 数据中心的 Ionic Digital,以及 AI 训练基础设施公司 Prime Intellect。
归入「其他」的资本约有一半流向 Securitize、Alpaca 等代币化证券基础设施;支付与稳定币是唯一份额基本稳住的赛道。
与传统金融关联很少的赛道则冷清得多。预测市场三季度投资中,单笔约 3 亿美元的 Polymarket 就占了 91%。DeFi 投资随交易笔数下降而下跌 71%,仅占总额的 3.0%,最大一笔 DeFi 交易是由美国地区银行支持的存款代币网络 Cari Network。托管赛道没有新投资,活动限于存量整合,例如 BitGo 收购 NYDIG 交易业务。
三季度资金只流向已持有牌照与监管批准的成熟公司,或与银行等传统金融机构相连的项目。投资明显离开正在搭建新加密生态的项目,转向传统金融资本进入加密市场的分发渠道与基础设施。
3. 对各类市场参与者的含义
尽管价格回暖,三季度流入加密公司的资本仍然偏紧。资本改变的是投向:补齐特定能力的小收购取代了大型交易,寻求壮大自身平台的战略投资者比财务领投更显眼。
资本也更集中到已通过收入与牌照验证业务的公司,而不是早期项目。随着上一份报告所述的「控制与基本面」趋势延续,以下几节列出各类参与者的主要任务。
3.1. 加密公司与创始人
为更长的早期融资做准备:三季度 Seed 交易笔数降幅快于市场均值。在下一轮之前,公司应保守重算 runway,以便先摸到收入、牌照或重大合作等具体里程碑。
审视战略投资条款:CEX 系 VC 的资金仍在流入,但可能附带绑定特定交易所或公链等条件。公司应事先核查这些条件会不会限制后续财务投资或出售公司。
建设监管与牌照能力:近期收购方盯住的是立刻能用的能力,例如证券牌照、支付网络和交易基础设施,而不是整家公司。考虑出售或合作的公司,应明确自身核心能力,以及这些能力如何契合潜在伙伴的业务。
拓宽融资工具:现金流稳定的公司可考虑发债或信贷额度等传统融资,以限制股权稀释。
3.2. 传统金融机构与企业
通过收购进入市场:对新的加密业务而言,收购一家有牌照和运营经验的专业公司,往往比自建基础设施更高效。聚焦基础设施、牌照与交易能力的并购仍在增加。
按实际条款评估交易:仅看已披露交易金额,看不出市场如何给这些业务定价。买方应优先考虑与自身业务的契合,并与专业顾问一起检验一笔交易能否在价格之外创造价值。
3.3. 投资者与零售参与者
谨慎阅读融资新闻:VC 融资公告不应被自动读成买入信号。过去那种大规模代币抛售与超额交易收益,在当前市场更难期待;零售投资者应认识到早期仓位的上行空间有限。
按基本面评估项目:评估应看收入结构、监管合规以及与传统金融的连接,而不是代币发行时间表或短期新闻。
加密市场正在越过短期预期,转向证明真实价值与实际用途。有些投资者可能抱怨这种变化,但市场向产业过渡,也可以被看作一种健康演进。
认识到这一结构变化、并强化核心竞争力与风险管理的市场参与者,会为市场的下一阶段准备得更好。