为什么宏观经济指标看起来一片大好,而普通大众却普遍感觉极其糟糕?芝加哥联储主席 Austan Goolsbee 与知名财经学者 Kyla Scanlon 展开深度对谈。Goolsbee 坦言,传统用来预测支出的消费者信心与实际消费出现了前所未有的脱节,美联储在制定利率时坚定选择了相信硬数据。但在现实层面,显性生活物价(汽油、食品)的累积上涨、劳动力市场“不招也不裁”的低流动性僵局,以及 $1.5 万亿美元 AI 基建可能引发的局部过热风险,正在加剧宏观数据与大众体感之间的鸿沟。
文章作者:Kyla Scanlon
文章编译、来源:深潮 TechFlow
题图:芝加哥联储主席 Austan Goolsbee 与财经学者 Kyla Scanlon 探讨宏观经济感受与硬数据的冲突。
一年前,我有幸采访了芝加哥联储主席 Austan Goolsbee。在那次对话的尾声,他敏锐地发出警告:我们可能即将陷入一场硬数据(Data)与大众心理体感(Vibes)的激烈冲突之中。一年后的今天,我在芝加哥再次与他坐在一起,探讨这场拉锯战究竟演进到了何种地步,以及普通人对自身经济处境的真实感知。
这场对谈发生在芝加哥联储与芝加哥大学 NORC 联合举办的“为何消费者与经济学家眼中的经济如此不同”研讨会期间。在对话中,Goolsbee 主席深入拆解了为何消费者信心指数与实际消费支出会出现严重断层、美联储决策优先级的权重排序、劳动力市场的真实温度,以及 AI 基础设施狂潮是否正在引发经济过热。
硬数据与大众体感之争:美联储为什么坚定相信硬数据?
Kyla:去年我们交谈时,你曾预测数据与大众体感之间会有一场激烈的搏斗。现在这场搏斗进行到什么阶段了?
Austan Goolsbee:这场家庭内讧依然在持续,从未停歇。它始于感恩节的餐桌争论,一路延伸到圣诞节,如今又跨入了新的一年。但我认为,在美联储内部,硬数据基本上赢得了胜利,因为在过去一年甚至一年半的时间里,我们的利率政策完全建立在真实的宏观数字之上。然而,大众的良好体感却始终没有回归:经济指标持续保持稳健体面,而社会大众的体感依然非常糟糕。这就是我们目前所处的现实。
Kyla:你曾说过“数据追踪犬只嗅取真实数据”,但当下大众情绪与数据之间的脱节显而易见。当你审视消费支出时,你认为它与大众信心匹配吗?消费者的实际行为是否让你感到意外?
Austan Goolsbee:相比于人们嘴上表达的沮丧情绪,消费者的实际支出行为确实让我有些意外。芝加哥联储顶尖的研究团队一直在严密追踪两者的映射关系。事实上,情绪与支出之间的相关性并非最近才突然破裂,它在过去多年里一直在逐步弱化,而到了近期,两者的相关性几乎降至冰点。
大众体感在很多社会维度上至关重要。但如果你过去一直把情绪指数当作预测消费支出的核心前置变量(美联储在历史上确实曾这么做),那么现在的脱节会让你不得不降低对它的依赖。你绝不会听到我说彻底扔掉任何数据,但消费者信心在我个人的决策权重列表中已经明显后移。
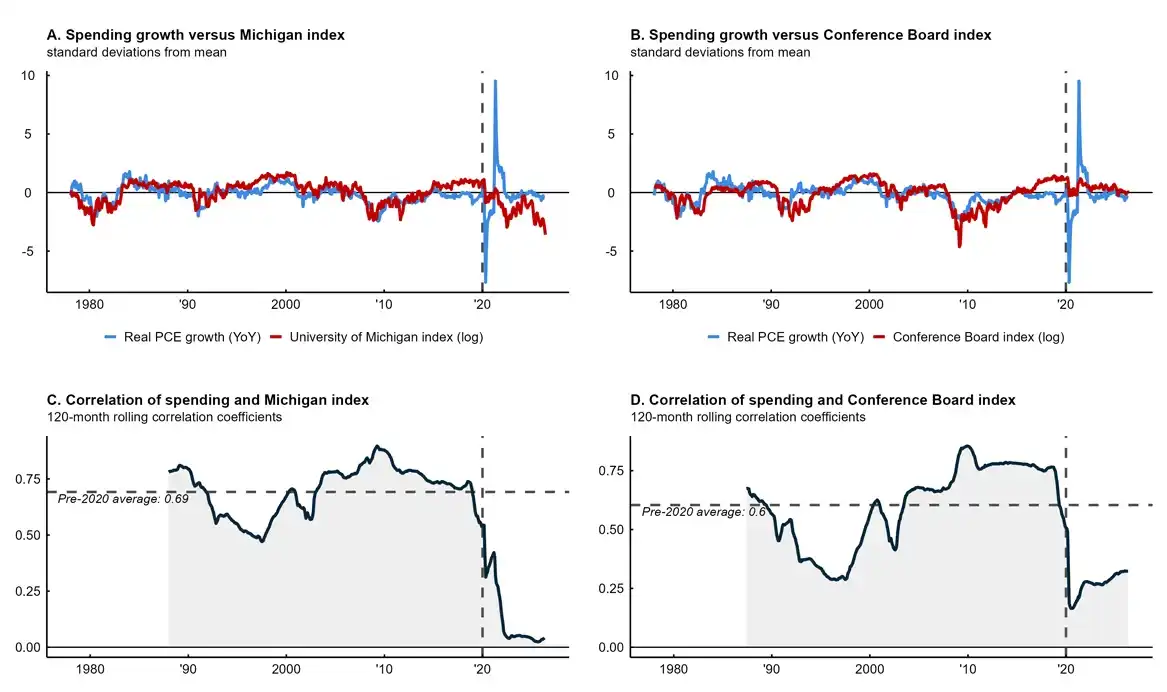
图表:芝加哥联储构建的综合指数显示,消费者信心与实际消费支出之间的相关性已降至历史低点。
Kyla:那么在你的决策优先级列表中,什么指标排在最顶端?
Austan Goolsbee:首先依然是劳动力市场的核心比率。我更倾向于观察基于比率的指标,而不是每月的非农就业新增绝对值,因为后者受到移民规模和统计口径等多重问号的干扰。因此,失业率、岗位空缺率、裁员率和招聘率是我最关注的核心。
其次在消费端,我紧盯零售销售的实际硬性数据。利用扎实的硬指标进行宏观预测,能够提供最高精度的指引。虽然经济预测总伴随波动,但当下将情绪数据叠加到硬指标中所带来的边际增量价值,已经非常微弱。
Kyla:很多人担忧消极情绪最终会成为自我实现的预言,即经济最终会被糟糕的情绪拖垮。你怎么看?
Austan Goolsbee:消费者情绪具有极强的戏剧性,它的大起大落远比平缓的实体变量剧烈得多。历史上,消费者信心的暴跌往往是经济衰退拉开序幕的可靠前瞻信号,这也是为什么市场看到信心指数低迷时会极度偏执和恐慌。
但是,在情绪指数持续拉响警报的这几年里,被普遍预测的衰退却从未真正降临。因此我认为这场争论的结果已经偏向了硬数据。如果信心指数无法有效预测当下或未来的实际经济走势,也许它更适合作为衡量消费者中长期通胀预期的参考,美联储正在这个方向上展开深入研究。
为什么大众感觉如此糟糕?生活成本的“显性痛感”
Kyla:关于大众情绪低迷的成因众说纷纭。前白宫经济顾问委员会主席 Jared Bernstein 指出累计物价水平是罪魁祸首;也有人归咎于社交媒体的算法放大;还有人认为是住房、育儿、养老等刚性支出压垮了大家。你的判断是什么?
Austan Goolsbee:我认为这里面存在显著的显性度(Salience)心理机制。
汽油价格是一项极其醒目的公共价格。如果你每天开车在路上,看到路边的柴油挂牌价高达每加仑 $6,你本能地就会觉得整体经济烂透了。超市食品杂货的价格同样具有极强的公共显性度。在高通胀环境下,哪怕通胀增幅放缓,高昂的绝对物价水平也会在情绪调查中转化为铺天盖地的负面评价。
此外,党派政治极化正在污染一切经济感知。如今的情绪调查在某种程度上沦为了政治民调的替代品。在大选日当天,哪怕面对纯粹的事实性客观问题(例如过去一年失业率是上升还是下降),受访者的回答往往完全由其自身的政治立场和现任总统的党派所决定。
最后,我们确实经历过实际薪资收入缩水的阶段。当实际购买力下降时,大众心生不满完全合情合理。尽管后来名义薪资跟了上来,甚至叠加了税收减免,但只要普通人目睹日常账单的涨幅一度跑赢工资条,这种心理创伤和负反馈就会长期存在。
Kyla:大众普遍感觉自疫情以来生活没有一刻喘息的机会,一波未平一波又起。社交媒体把生活各领域的物价飞涨以前所未有的密度推送到每个人眼前,再加上 AI 带来的就业焦虑,大家深感迷茫。
Austan Goolsbee:人们的不满是有充分理由的。每次去给油箱加满油都要掏出 $70、$80 甚至 $90 美元,任谁身处这种环境中都会心生厌倦。
这让我回想起我在芝加哥大学执教 30 年的经历。学期末 MBA 学生会给教授打评分,表格细分为组织是否严密、讲解是否清晰、内容是否有趣等。如果学生打心底喜欢这位教授,哪怕他第一堂课手忙脚乱毫无准备,各项得分依然会全线飘红;反之,若学生不喜欢一位严肃严谨的教授,就会在所有维度上全给差评。
当下的大众情绪指标有时也体现出这种全面差评机制:当消费者感到生活压力巨大时,他们不仅对当前经济极度悲观,甚至对未来通胀的预期也会格外激进。这究竟反映了真实的供给冲击预期,还是大众在借此给现行经济打差评?两者往往难以简单剥离。
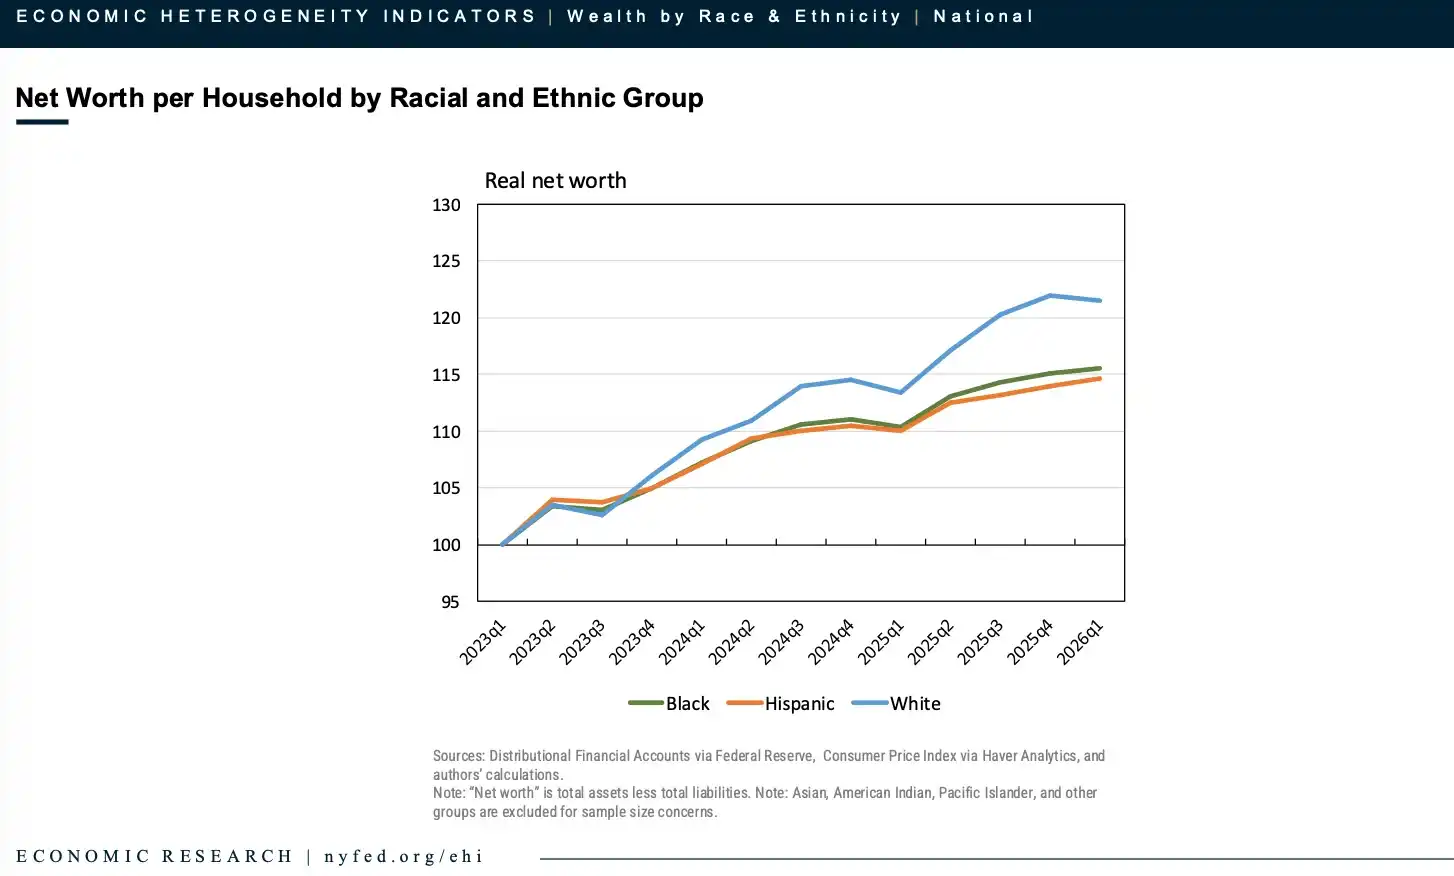
图表:纽约联储数据显示,不同收入群体之间的实际消费增速差异约为 1 个百分点,K 型分化正在缓慢演进。
低招聘与低裁员的僵局,以及 AI 基建过热隐忧
Kyla:关于劳动力市场,一年前你将其概括为“低招聘、低裁员”,现在依然维持这种格局吗?
Austan Goolsbee:是的,这种罕见的低招聘率与低裁员率并存的局面依然在持续。这确实有些不同寻常。我曾以为这完全是由宏观不确定性引起的,企业选择观望;但如果这种状态持续了数年之久,它就不再仅仅是短暂的不确定性了。
在硬数据中,当前的招聘率低得如同处于经济衰退期,而裁员率却低得如同处于超级繁荣期,两者均处于异常平稳的状态。这表明整个就业市场并没有走向恶化,而是处于一种高粘性的稳定平衡中。
实际上,当我深入伊利诺伊州基层与实业家交流时,很多企业主反而强调劳动力市场正在趋向偏紧。尤其对于熟练技术工人,受到庞大 AI 数据中心建设热潮的跨行业争夺,企业招工难度明显上升,不得不支付远超六个月前预算的高额薪酬。
Kyla:AI 数据中心的庞大资本支出是否正在导致经济局部过热?
Austan Goolsbee:关于 AI 基建,我持有两种审慎的视角:
第一,对未来的愿景吹得越宏大,企业今天就有越强烈的冲动砸下巨资构建数据中心,将高估值转化为实体资本支出。这极易推高短期需求,使经济面临过热风险,进而增加央行控制通胀的难度。
第二,核心在于这种狂热是否会跳出其既定轨道蔓延至全社会。如果 AI 数据中心的激进扩张是以挤出其他行业的投资为代价,那么全社会总需求并没有整体过热,它仅仅是相对资本权重的再分配;但如果 AI 狂潮全面溢出,拉动全链条用工、用电和原材料成本飞涨,并推高整体通胀,那么央行必须行使经典的总需求管理职责。
没有人会平白无故砸下 $1.5 万亿美元资本支出,却打算把最终产品免费送人。因此,要么未来 AI 软件与算力服务的定价会极其昂贵,要么整个行业的估值体系必将面临深度的根本性重估。如果资本支出无法换来爆发式的真实生产力飞跃,我们在 2000 年互联网泡沫破裂时所目睹的深远阵痛,便可能以新的形式再度上演。
研报核心启示与深层观察
结合本次对话与芝加哥联储研讨会学者的交锋,有以下几项至关重要的核心洞见:
1. 情绪不再是支出的有效领先指标:数十年间,美联储密切关注情绪指数,因为悲观往往伴随消费紧缩;但如今这一链条已严重钝化。美联储在政策模型中大幅下调了情绪指标的预测权重,更依赖零售额与就业流转比率等硬指标。
2. 绝对价格水平(Level)才是痛感来源:密歇根大学调查显示,8 月份有 53% 的美国家庭将生活成本高企列为自身财务状况恶化的主因(而在 2019 年这一比例仅为 7%)。尽管当前 CPI 增幅回落至 3.7%,但整体物价水平较 2020 年初累积飙升了近 30%。正如经济学家 Brian Fabes 的精辟总结:“普通人生活在物价绝对水平中,而不是通胀变动比率中。”
3. 一人一票对决一美元一票:密歇根大学主管 Joanne Hsu 指出,情绪调查是按人头统计的(一人一票),而 GDP、股市和零售数据是由资金权重决定的(一美元一票)。2023 年以来,年收入超 $12.5 万的高净值家庭实际零售支出增长了 7.6%,而年收入低于 $4 万的底层家庭支出增速已全面停滞归零。富裕群体的强劲消费掩盖了底层群体的真实困境。
4. 劳动力市场进入低流动态:招聘率(3.3%)与历次经济衰退均值(3.5%)相当,而裁员率(1.0%)低于历史扩张期均值(1.3%)。企业不舍得裁掉经验丰富的骨干,但对新人招聘极为严苛,导致社会新增就业机会大幅冻结。
5. 央行不会为情绪买单,但誓守 2% 通胀底线:Goolsbee 主席重申,美联储的职责不是公关安抚,而是用货币政策工具确保物价回归稳定。唯有让长期通胀率坚定回归 2% 的目标轨道,大众的生活成本焦虑与深层不安全感才能从根本上得到化解。