本文作者通过AI辅助,梳理了保险与其他金融产品的本质区别,提出用‘底层资产、投资工具、渠道’三层框架分析各类理财工具。重点指出保险是保险公司承诺的特殊工具,其收益不随市场波动,但存在工具风险与对手方风险。文章强调,理解这三层结构有助于识别不同风险,尤其在购买保险时应关注保险公司信用与条款保障,而非单纯追求收益。
文章作者、来源:黄世亮
亲戚中年失业,考了一个保险从业资格证,开始卖保险,在家族群里分享了很多保险知识,但我觉得他分享的都是一些从保险公司培训里学来的话术,不成体系。只有拥有更好的金融知识,才更有可能做好保险。
我借助 AI,给他写了一些以保险为重点的金融知识,也给他讲了一些。我发现,和 AI 交流、一起把这些知识写出来,对我自己的帮助也很大,以前很模糊的知识变得更成体系了。
我在想,能不能写一个小专栏:一个非保险专业人士,能否借助 AI,写出一份《如何成为优秀的保险从业人员》的教材?
先从最基础的写起。
理解钱生钱最基础的框架
基金、理财、股票、保险、余额宝……所有这些钱生钱的东西,在买之前,请先用以下三个问题考问一下:
- 你付的钱最终买成了什么?答案对应的是底层资产。
- 用什么形式持有?答案对应的是投资工具,也就是「包装」。
- 从哪里买,钱放在谁那里?答案对应的是渠道。
基金是工具,股票和债券是它的底层资产,银行和券商是卖基金的渠道。
我先把这三层逐一讲清楚,再用它们去拆一样最容易说不清的东西:保险。
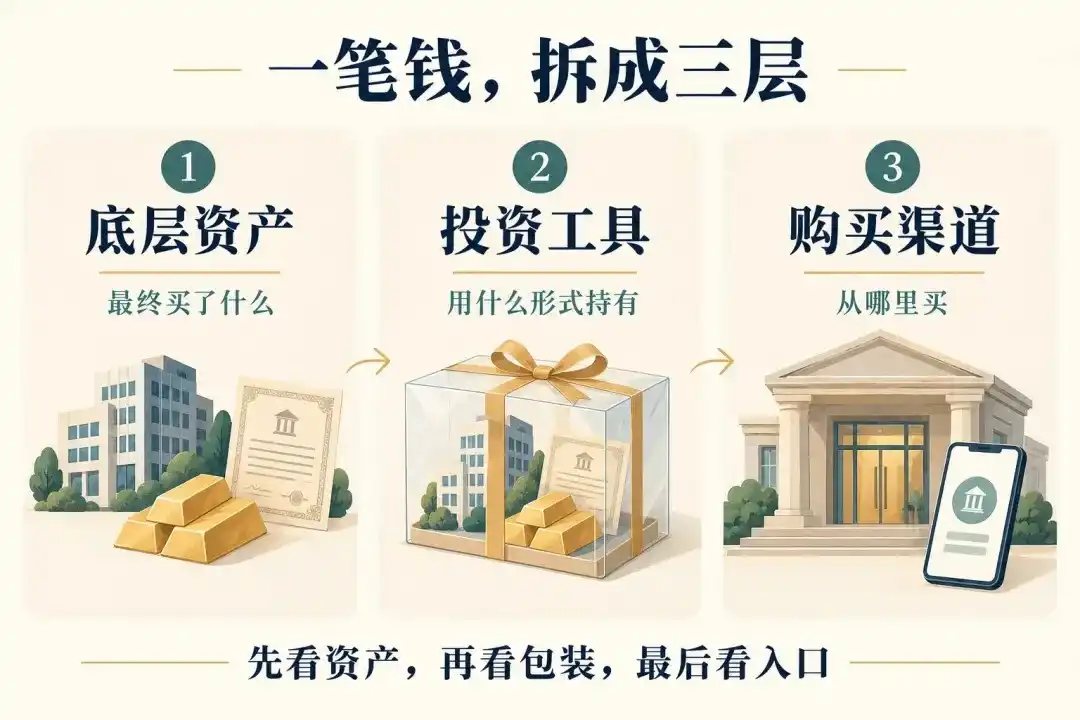
第一层:底层资产,收益真正的来源
底层资产是你最终承担涨跌的那个东西。常见的大类有:
- 股票:公司的所有权,收益来自企业利润
- 债券:借给别人的钱,收益来自利息
- 现金类:存款、短期国债
- 大宗商品:黄金、原油
- 房地产
- 加密资产:比特币、以太坊
判断一个东西是不是底层资产,就看收益最终从哪里来。工具和渠道本身不创造收益,它们只会分走一部分(费用),或者改变收益的形状。
如果一个钱生钱的产品说不清钱最终买了什么,这是一个极度危险的信号,别碰。因为这个问题回答不出来,大概率你就是收益本身,只不过是别人的收益。
第二层:投资工具,包装形式
其实,大多数能生钱的底层资产,都很难直接卖给我们普通人。个股我们倒是能直接持有,但想买齐沪深 300 里的 300 只股票,要一大笔本金,还得自己算比例、定期调整;大部分债券在银行间市场交易,个人很难直接参与;实物黄金要保管、要鉴定,买卖都不方便;修路、建电站这类项目,更轮不到个人出钱。所以,中间需要一层「包装」。
投资工具的作用,是把底层资产打包成你能买的东西。
基金是最典型的工具:很多人的钱汇到一起,基金经理拿去买股票或债券,托管银行保管资产,你手里持有的是基金份额,基金公司每年要从中收取管理费。
同样叫基金,底层可以完全不同:
- 股票型基金,底层是股票
- 债券型基金,底层是债券
- 货币基金,底层是存款和短期债券
- 黄金 ETF,底层是黄金
- 比特币现货 ETF,底层是比特币
其他常见的工具还有银行理财、信托、保险、期货、期权。
工具改变的是这几样东西:费用、杠杆、分散程度、流动性(多久能取出来),以及由谁来做投资决策。
还有一种情况叫直接持有。在券商账户里直接买一只股票,或者把比特币放在自己的钱包里,这时工具层是空的,资产和工具合二为一。
公募与私募
基金还分公募和私募。公募基金向所有人公开募集,监管和信息披露最严。私募基金只向合格投资者非公开募集,门槛高,披露少,托管要求也更松。
第三层:渠道,从哪里买
渠道是你接触到工具的入口,包括:
- 银行:卖存款、理财,代销基金和保险
- 券商:股票、ETF、债券
- 第三方平台:支付宝、天天基金
- 保险代理人和保险经纪公司
- 加密货币交易所:Binance、Coinbase
用三个问题拆几个常见产品
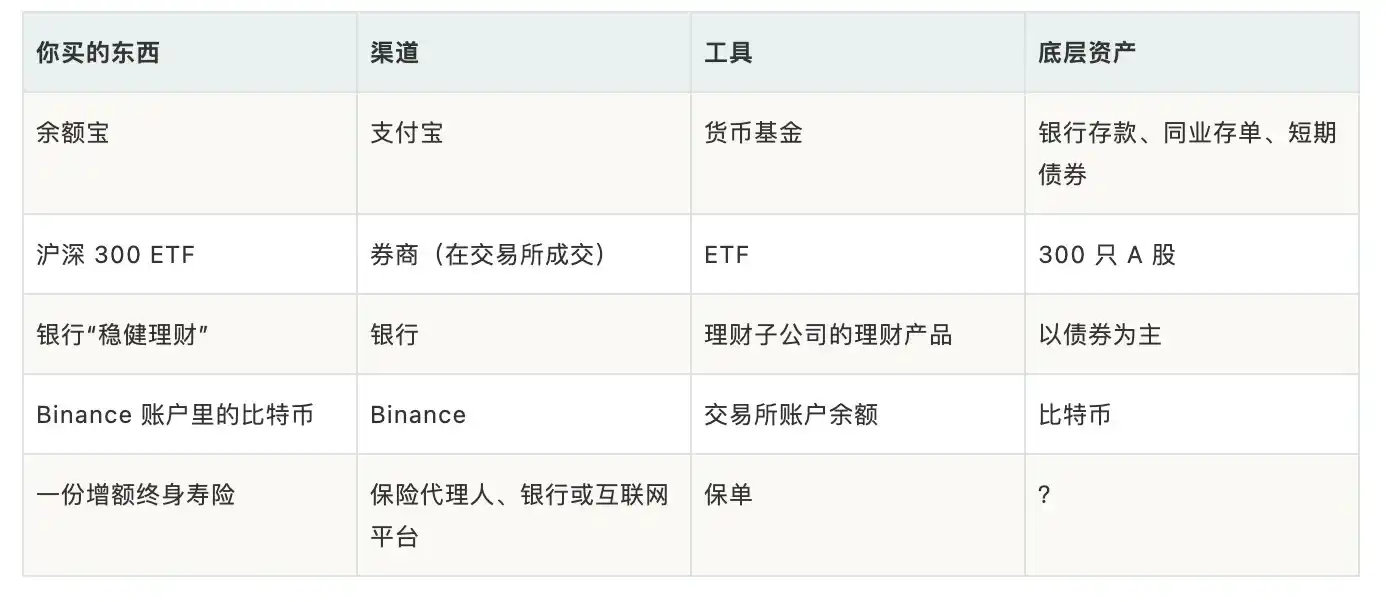
前三行都很好理解。
第四行已经有点微妙:提币之前,你账户里显示的比特币,其实是 Binance 欠你的比特币。你持有的是一份承诺,不是币本身。
到了保险这一行,底层资产那一格就填不上了。说是债券和股票吧,那些资产属于保险公司,不属于你。这一格为什么填不上,正是保险和前面所有产品最大的不同。
保险:你买到的是一份承诺
放进三层结构里,保险属于工具,但它是一种很特殊的工具。
买保险和买基金的关键区别
- 买基金,你持有的是一份资产,基金公司只是代管。基金公司倒了,资产还在托管银行,仍然是你的。
- 买大多数保险,你持有的是保险公司的一个承诺。资产是保险公司的,它欠你一笔按合同计算的钱。
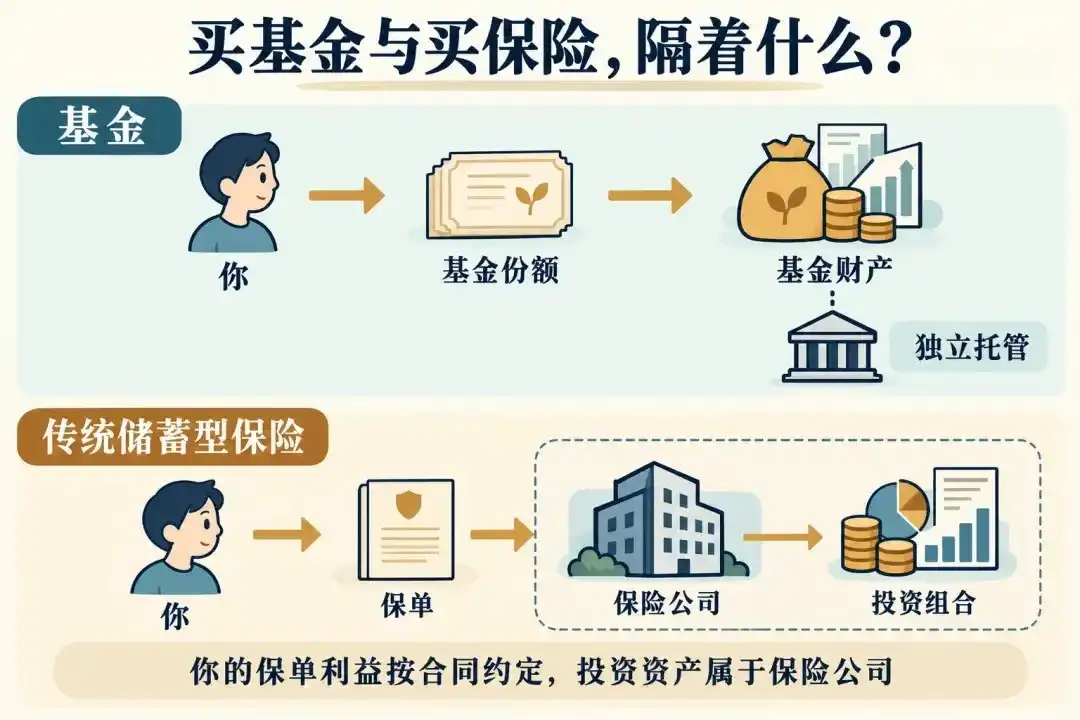
所以拆保险,三个问题之外要多加一层:你和底层资产之间,隔着保险公司的资产负债表。这就是上一节表格里那一格填不上的原因。
分清两类保险
为了更好地理解保险,还要区分两类:消费型保险和储蓄型保险。
第一类:消费型保险(短期医疗险、意外险、定期寿险)。 不管什么险种,保费都进入保险公司同一个大资金池,统一拿去投资。其中短期医疗险、意外险的特点是,这笔钱大多一年内就要用来赔付,所以投资期限短,偏现金和短期债券。
第二类:储蓄型保险(年金险、增额终身寿险等)。 保费同样进入这个资金池,由保险公司交给自家的资产管理公司去投债券、股票等。你的保单价值按合同里写死的规则计算(现金价值表、预定利率),不跟着这些资产涨跌。
两类保险的钱进了同一个资金池,区别在于你换回的是什么:消费型保险换来的是出事时的赔付,储蓄型保险换来的是一笔按合同计算的钱。
保险公司的收益从哪来
把一家保险公司的账拆开,大致是:收到的保费,加上这些保费拿去投资的增值,减去赔付,再减去各种费用(包括给代理人和银行的佣金)。
浮存金:巴菲特为什么看重保险公司
保费是先收的,赔款是后付的。从收到保费到付出赔款之间,这笔钱一直留在保险公司手里,可以拿去投资。巴菲特把这笔钱叫作「浮存金」。
只要保险业务本身不亏,也就是保费足够覆盖赔付和费用,浮存金就相当于一笔不用付利息的借款。如果保险业务还有盈利,相当于别人付钱给你,请你用他们的钱。
巴菲特的伯克希尔·哈撒韦,1967 年买下第一家保险公司国民赔偿保险公司,此后又陆续收购了 GEICO 等保险公司,浮存金如今已超过一千亿美元。他买股票、收购企业,很大一部分资金就来自这笔钱。巴菲特自己也多次说过,保险是伯克希尔最核心的业务。
按「投资风险由谁承担」排一遍
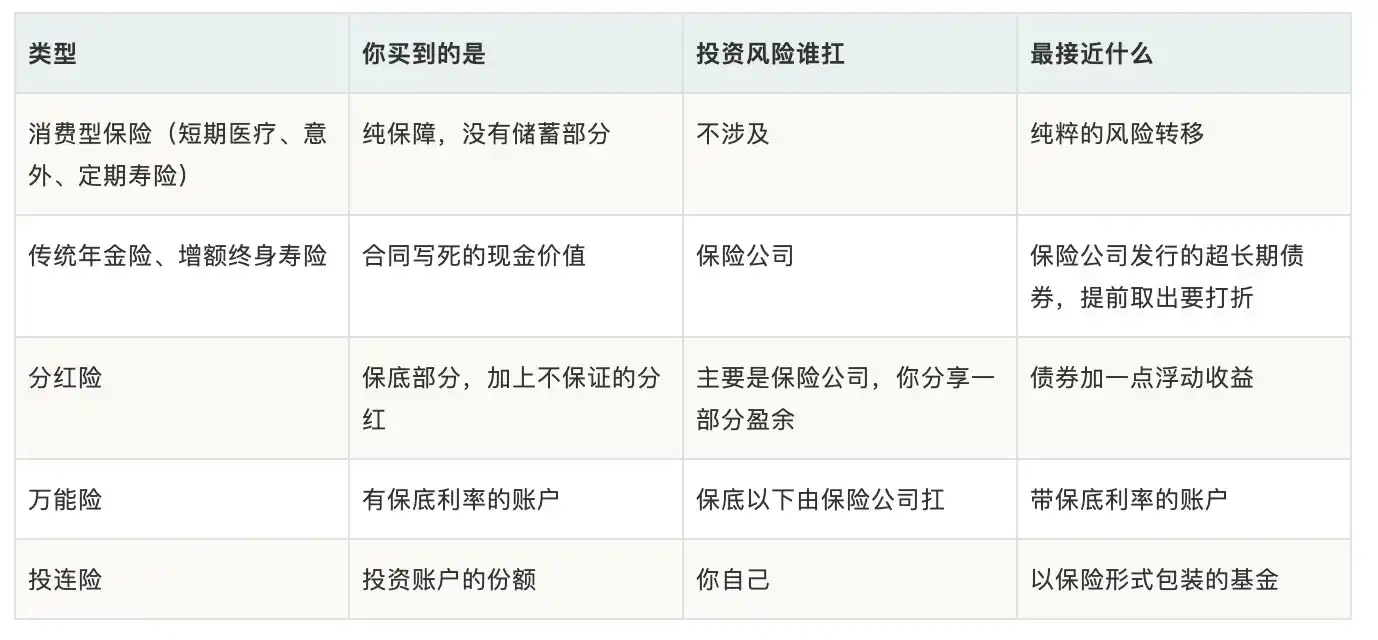
越往下,越接近前面讲的基金;越往上,离投资越远。
消费型保险没有底层资产。 你买的是风险转移,靠的是大数法则:很多人交保费,少数出事的人拿赔款。按期望值算,买保险一定是亏的,因为保费里含着保险公司的成本和利润。你换来的是:小概率的大损失不会把生活击垮。
保险公司的钱投到了哪里。 真正的底层资产是保险公司的投资组合:债券占大头,然后是银行存款、非标资产(基建债权计划、信托等)和长期股权投资,股票和基金只占一成多。整体偏保守,因为要匹配几十年后的赔付。
保险的渠道:还有谁在卖保险
换个角度看,这一节讲的是:除了大把的中年失业群体,还有谁在卖保险?他们是你的同行,也是你的竞争者。
保险主要通过五条渠道卖出去。
个险代理人。 保险公司自己的销售队伍,人数最多,入行门槛相对低,也是很多中年转行者的选择。优势是能面对面讲解复杂的产品,长期跟进服务。难处是只能卖自家公司的产品,收入主要靠佣金;客户往往从亲戚朋友开始,人情用完之后,就得靠专业去赢得陌生人的信任。
银保。 由银行网点的客户经理销售。银行自带客流和信任感,储户来存钱时常常顺带被推荐保险,所以银保卖的多是年金险、增额终身寿险这类储蓄型产品。
保险经纪公司和专业代理公司。 独立于保险公司,可以同时卖多家公司的产品,帮客户在不同公司之间比较、挑选。这是它和只卖一家产品的代理人最大的不同。
互联网平台。 支付宝、微信里的微保、保险公司的官网和 App。卖的多是条款简单、价格便宜的产品,比如百万医疗险、意外险、定期寿险。客户自己比价、自己下单,几乎不需要人来讲解。
团险。 由单位统一给员工购买,比如补充医疗险、意外险。个人一般不直接参与选择。
把这五条渠道放在一起看,有一个规律:产品越简单,越容易搬到网上自助购买,价格也越透明;产品越复杂,比如储蓄型保险、重疾险,越需要有人把条款讲清楚。对代理人来说,简单产品很难在价格上和互联网竞争,真正能体现价值的,是把复杂的东西讲明白。
卖保险,先得选对卖什么。像车险这样处处能买、几乎没有差别的产品,留给销售的空间很小;需要信任、需要有人讲清楚的产品,才有销售的生存空间。(我规划了一篇文章专门写这个。)
渠道成本算在了产品里。 和基金不同,保险的销售成本计入了产品价格。代理人和银行的佣金集中在头几年支付,这是储蓄型保险前几年现金价值低、退保损失大的主要原因之一。同类产品在互联网上往往更便宜,原因也在这里。
分清三层,才分得清三种风险
三层结构的用处,不只是把产品拆开。三层各自对应一种风险:
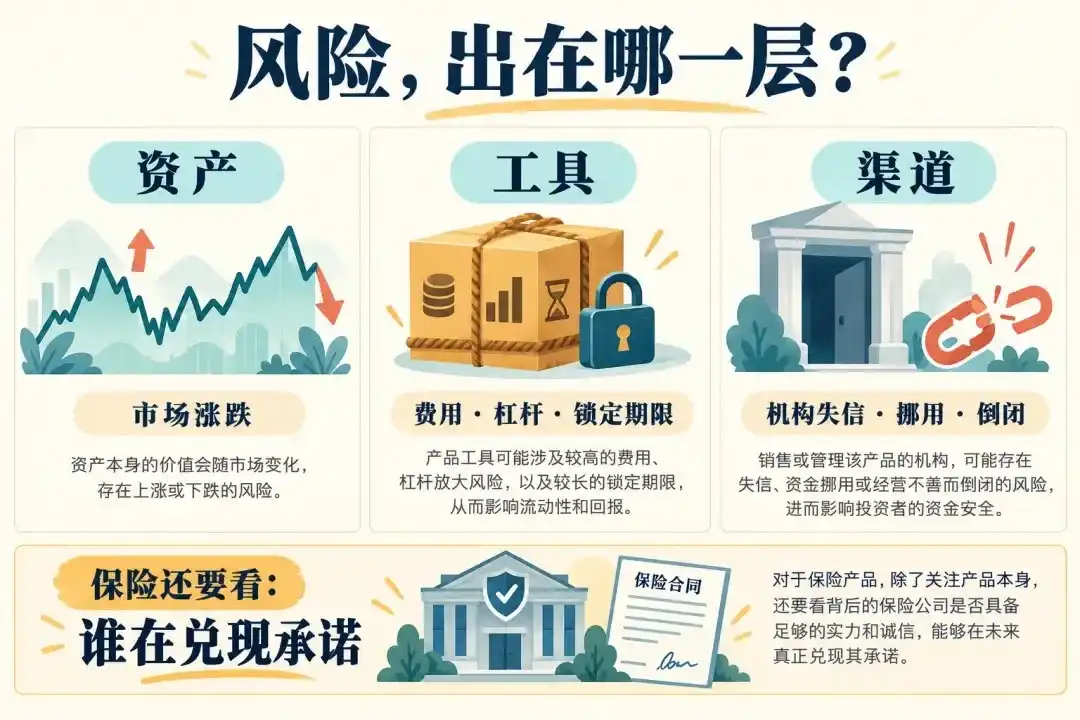
- 底层资产风险:市场涨跌。股票跌了,股票基金一定跌,换什么工具、什么渠道都躲不掉。
- 工具风险:费用吃掉收益、杠杆爆仓、资金被锁定、基金经理操作失误。
- 渠道风险:平台倒闭、挪用、跑路。国内的 P2P 爆雷、FTX 倒闭都属于这一层:底层资产本身可能没问题,出事的是中间的机构。
很多人亏了钱,说不清亏在哪一层。分清了,才知道下次该防什么。
放到保险上
- 底层资产风险:保证型产品基本把它转给了保险公司,你感受不到。这是它最大的卖点。
- 工具风险:保险最重的一层。资金锁定时间长,前几年退保会亏本金;条款复杂;利益演示里不保证的部分,可能兑现不了。
- 对手方风险:买保险时,第三种风险主要不在渠道,而在保险公司本身。在中国,这一层的保护比较强。法律规定经营寿险的公司不能自行解散;被撤销或破产时,寿险保单必须转给其他寿险公司继续履行。如果清算资产不够,还有保险保障基金救助,但它不是百分之百兜底:按现行规定,对个人寿险保单的救助以原保单利益的九成为限。
最后
下次遇到任何一个拿钱换收益的东西,先问三个问题:
- 你付的钱最终买成了什么?
- 用什么形式持有?
- 从哪里买,钱放在谁那里?
遇到保险,再多问一个:这是谁的承诺?
消费型保险是风险转移,不该用投资的眼光去看。储蓄型保险最好理解成保险公司发行的超长期债券。看一份储蓄型保单,主要看三件事:保证的部分有多少,多少年能回本,这家保险公司靠不靠得住。