招股书最重要的启示,不是“公司亏损巨大”或“公司已经盈利”这样简单的二选一,而是:Anthropic 已经证明 AI 智能可以形成极高收入,并初步证明推理规模化能够改善利润;但它尚未证明,在长期算力承诺、持续前沿研发、战略伙伴融资和公共效益稀释全部计入之后,普通股股东仍能获得与万亿级估值相匹配的回报。
文章作者、来源:invest wallstreet
全球AI行业最受瞩目的IPO之一,正式进入倒计时。Anthropic计划于11月16日当周进行IPO;公司最早可能于11月9日当周启动正式发行营销。
计划以股票代码“ANT”在纳斯达克全球精选市场挂牌交易。
目标估值高达2万亿美元,有望超过SpaceX此前创纪录的1.77万亿美元上市规模。Anthropic上半年营收163亿美元,上半年净亏损807亿美元。
这场超级IPO将检验AI增长能否覆盖长期算力投入。
公司警告投资者,未来可能无法实现或维持盈利。
一、结论:一份经营质量与账面亏损严重背离的招股书
Anthropic 是一家尚未被公开市场定价过的新型商业结构:以接近软件企业的毛利率销售“可计量的智能”,以接近基础设施企业的资本强度锁定算力,再以持续模型领先维持定价权与企业分发。 2026 年上半年 162.86 亿美元收入、同比增长约十四倍,调整后经营利润 16.18 亿美元,经营现金流正 39.29 亿美元——这些数字足以证明,AI 商业化不再是一个叙事,而是一张已经产生巨大收入流的利润表。
GAAP 净亏损 807.48 亿美元,博通设备租赁约 1612 亿美元原则上不可取消,谷歌与亚马逊的算力承诺分别至少 1145 亿和 1100 亿美元,且部分合同不因实际使用量减少而取消。经营层面的积极信号是真实的,但它是被一组期限延伸至 2030 年代中期的刚性支出承诺“包裹”着的。 公众股东购买的,是在这些承诺被逐步兑现之后、经过持续研发投入、股权激励和公共效益发行稀释之后,仍然能够留存下来的每股自由现金流。
核心判断可以拆成三层:
经营评价:高度积极。 Anthropic 已经证明,企业愿意为“智能消耗”支付真实预算,且推理规模化能够在单季度内将算力费用/收入比从 201% 压到 55%。
合同与治理风险:明显谨慎。 锁定算力在需求持续超预期时是战略资产,在增速放缓或模型效率跃升时是利润率的反向杠杆。创始人通过一股 F 类股掌握 50.1% 投票权,长期利益信托控制董事会多数席位,公众股东无法通过投票改变算力采购节奏、安全策略或资本配置方向。
结论:低估值可小仓位研究性参与,高估值不追,2 万亿美元附近更需要等待而非抢购。 9650 亿美元量级对应的是“可以开始严肃研究”的起点,“可以放心买入”的价格;1.5 万亿美元以上,容错空间已经极其狭窄;2 万亿美元隐含的长期收入与利润率要求,在当前算力承诺结构下不具备足够的安全边际。
二、商业模式:销售的不是软件席位,而是可计量的“智能消耗”
2.1 三层产品结构
Anthropic 的产品体系可以拆为三层:底层模型(Mythos、Opus、Sonnet、Haiku 等系列);Claude Platform,向开发者和企业开放模型能力,主要通过 API 和云平台按使用量收费;第一方应用,包括 Claude 及面向具体工作场景的产品,把模型能力直接变成终端入口。这一结构的意义在于,Anthropic 同时扮演“其他软件公司的模型供应商”和“直接占领用户工作流入口”的双重角色。截至 2026 年第三季度,在年化收入超过 10 万美元的客户中,同时使用 Claude Platform 和至少一个第一方应用的客户比例超过 50%,而 2025 年末约为 30%。公司正在从单次 API 调用向多产品工作流扩展。
2.2 按 token 收费的优缺点
2026 年上半年,消费型收入占 80%,订阅收入占 20%;消费型收入在 2024 年和 2025 年分别占 75% 和 83%。优点在于:客户使用量增加时收入可以迅速增长,不必等待续约提价;模型能力提升和新场景出现可以直接转化为 token 消费;客户从测试走向生产环境时,收入可能呈非线性增长。缺点同样明确:消费收入不如长期固定订阅稳定;客户可以优化提示词、压缩上下文、切换便宜模型或转向竞争对手;如果推理价格下降快于使用量增长,收入增速可能显著放缓。
因此,Anthropic 的高增长不能完全按照 SaaS 公司的“高确定性经常性收入”来估值。它更接近一种按用量计费的智能基础设施:上行弹性极大,但收入的“粘性”取决于模型是否始终处于能力前沿,而非合同期限。
三、增长质量:极其强劲,但基数效应与模型换代效应不能忽略
3.1 历史财务表现(单位:亿美元)
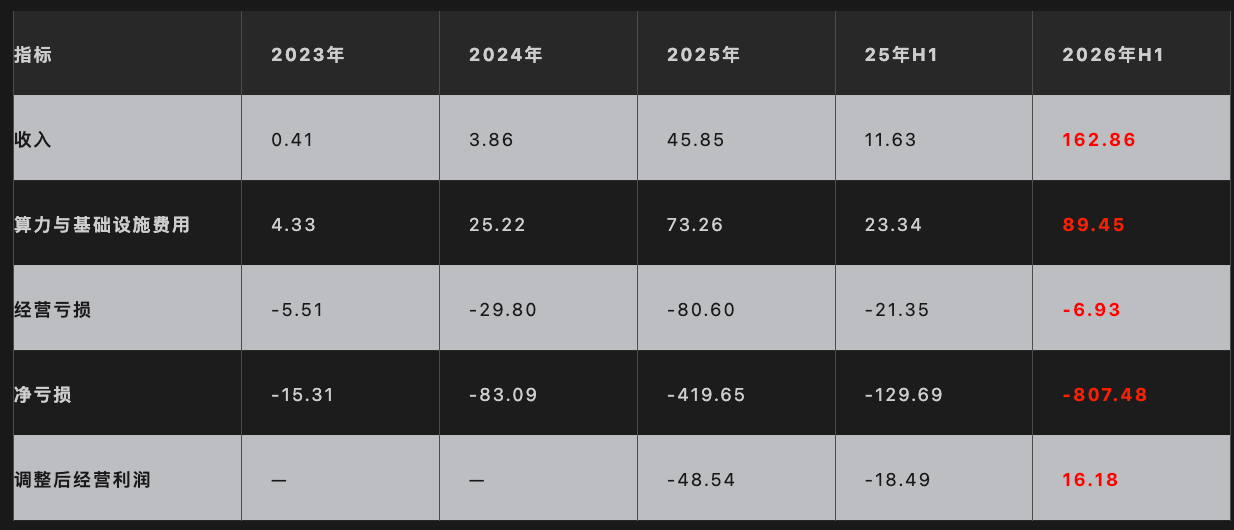
2026 年上半年收入同比增长约 1300%,调整后经营利润率达到 10%。但 2025 年净亏损 419.65 亿美元、2026 年上半年净亏损 807.48 亿美元,主要受可转换票据、衍生工具和 SAFE 的公允价值变动影响:2026 年上半年 807.48 亿美元净亏损中,约 723.88 亿美元来自此类非现金会计费用。公司估值上升本身在会计上制造了巨大的账面亏损,分析经营趋势时,经营亏损、调整后经营利润和现金流比净亏损更有参考价值。
3.2 季度数据揭示的盈利拐点(单位:亿美元)
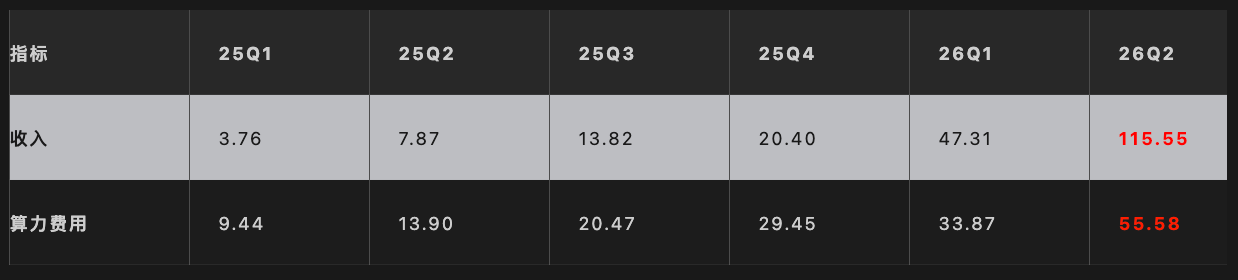
2026 年第二季度,GAAP 经营利润约 9.74 亿美元,经营利润率约 8%;调整后经营利润约 22.35 亿美元,调整后经营利润率约 19%。但 2026 年第一季度 GAAP 经营亏损仍为 16.67 亿美元,调整后经营亏损 6.17 亿美元。盈利拐点是真实出现的,但持续性尚未经历完整年度验证。 第二季度可能同时受益于收入爆发、算力利用率提高、成本确认时点和产品组合变化,不能简单把 19% 的调整后经营利润率当作长期稳定水平。
更关键的是季度层面的增速差:截至 2026 年 6 月 30 日的三个月,收入同比增长 1,368%,算力与基础设施费用同比增长 300%,收入增速约为算力费用增速的四倍以上。这意味着收入相对算力费用的覆盖倍数在一个季度内大幅改善。半年度口径的对照更直观:2025 年上半年收入仅为算力费用的约 0.50 倍,2026 年上半年收入约为该费用的 1.82 倍。覆盖倍数从“远不够”变成“明显超过”,与营业亏损收窄、调整后经营利润转正是同一方向上的证据链。
3.3 毛利率改善不能孤立解读
按收入减收入成本简单计算,2025 年会计毛利率约 39.5%,2026 年上半年约 85.4%。但这 85% 的会计毛利率不等于 Anthropic 已经具备传统软件公司的整体经营杠杆。训练、前沿研究和内部使用的大量算力并不全部计入收入成本,而主要进入研发费用。2026 年上半年研发费用 97.41 亿美元,相当于收入的约 59.8%;销售与营销费用 38.08 亿美元,约 23.4%;算力与基础设施总费用 89.45 亿美元,约 54.9%。真正需要观察的是训练、推理、研发和内部使用合计之后的全口径算力经济性,而非收入成本表上的会计毛利率。
四、客户质量:增长广度和扩张能力出色,但 900% 留存率的“数学寿命”有限
4.1 三层客户台阶
截至 2026 年 9 月 30 日,过去十二个月收入超过 10 万美元的客户超过 11,900 家,上年同期超过 950 家;超过 100 万美元的客户超过 1,900 家;超过 1000 万美元的客户约 250 家。净收入留存率约 900%。三层台阶的投资含义不同: 10 万美元门槛主要证明组织级采纳;100 万美元证明预算级别;1000 万美元证明核心生产系统级依赖。约 250 家千万级客户说明头部账户已经形成可观贡献,但也提示收入可能对少数大账户更敏感。如果未来四个季度里,100 万美元与 1000 万美元台阶的增速明显慢于 10 万美元台阶,说明新增仍偏浅层试点;只有高层台阶同步抬升,才更接近“工作流嵌入”叙事。
900% 的净收入留存率需要精确理解口径:合格客户(基期至少有一美元收入,排除 Claude Pro/Max 订阅者)在当前季度的收入,除以一年前同季度基期收入。约 900% 意味着这批合格客户当前季度收入约为基期的九倍。它证明的是企业把 Claude 嵌入工作流后的支出扩张速度,而不是“所有历史客户永远留下”。随着客户基数扩大,这一指标大概率回落;如果回落是有序的、且高层级客户台阶仍在抬升,属于数学上的自然收敛;如果伴随千万级客户增速停滞或流失上升,则需要重新审视模型领先的持续性。
4.2 客户集中度下降,但云渠道依赖上升
2026 年前九个月,前五大客户贡献约 25% 的收入,没有单一客户超过 10%,终端客户集中度相对可控。但通过云服务商 marketplace 产生的收入占比持续上升:2023 年 11%,2024 年 32%,2025 年 47%,2026 年上半年 48%。同期云渠道在应收账款中的占比也较高,2025 年末达到 60%,2026 年 6 月末为 58%。云厂商既是 Anthropic 的投资者、贷款人和算力供应商,也是渠道伙伴和潜在竞争对手。 它们可以通过价格、推荐位置、结算条款、算力分配和自研模型影响 Anthropic 的经济利益。公众股东需要区分“终端客户不集中”和“商业关系不集中”这两个不同维度的风险。
4.3 模型领先对收入的直接影响,以及竞争正在侵蚀这一优势
2026 年上半年发布的模型版本贡献了第三季度超过 80% 的收入。这既是优势也是风险:新产品能够迅速转化为收入,但旧模型的商业化衰减很快,公司必须持续保持研发领先。
竞争正在从两个方向施压。其一,价格竞争:OpenAI 以超过 30% 的模型降价和赠送额度争夺企业客户,人力资源软件公司 Rippling 的代码开发任务中,Anthropic 模型占比从 2026 年 5 月的 57% 降至约 18%,OpenAI 升至 52%;Replit 也将大部分 AI 预算从 Anthropic 转移至 OpenAI。其二,份额的结构性松动:Anthropic 曾在企业 LLM API 市场占据约 40% 份额,但 Astra 上线约两周即占据约 13% 的企业 AI 支出份额,Anthropic 旗下 Fable 系列约 8%。Claude Code 在 AI 编程领域仍保有约 54% 的份额,是当前最坚固的滩头阵地,但“模型能力差异缩小后客户按价格和分发切换”的风险,已经从招股书的风险因素变成了正在发生的经营事实。
五、算力承诺:整份招股书最重要的风险章节
Anthropic 的商业扩张需要提前锁定算力。多数长期算力通常提前 12—18 个月采购,因此会出现先承诺和支付算力成本、后获得客户收入的结构性时间错配;收入快速增长时,短期利润率改善,但未来更大规模的承诺已经锁定。
主要安排如下:
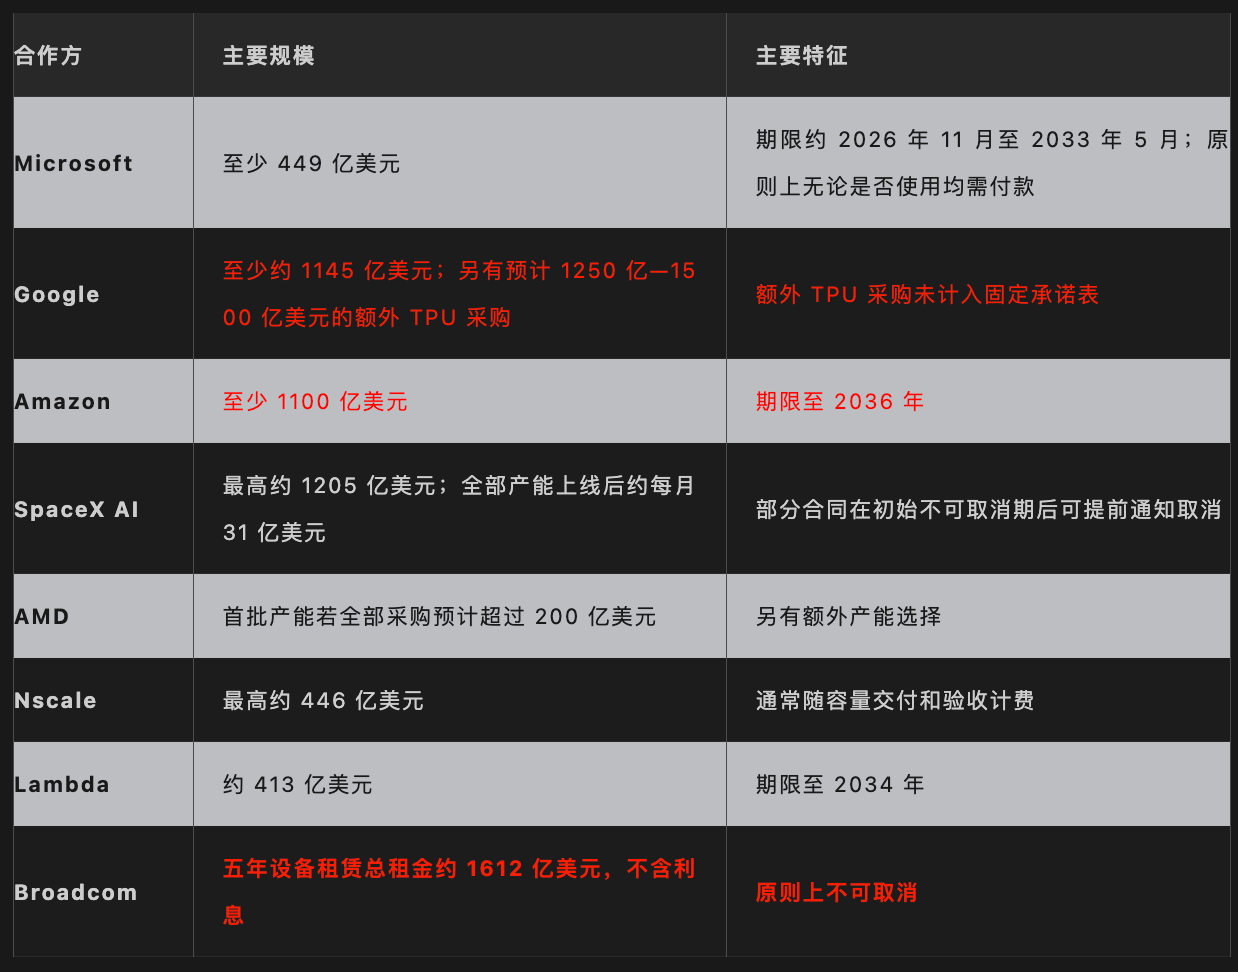
这些合同的名义规模机械相加约 6570 亿美元,但不能直接当作当前债务:各合同在交付、验收、取消权、可变采购和起租条件上差异很大。博通的 1612 亿美元是五年期设备租赁,按融资租赁处理,除非违约否则不可取消,是整组承诺中最刚性的一笔;谷歌和亚马逊的承诺“原则上不因实际使用量减少而取消”;SpaceX AI 的部分合同在 2027 年初之后可以 90 天通知取消,Nscale 和 Lambda 则随容量交付和验收计费。
真正需要关注的是三个问题:
利用率风险。 如果模型需求继续高速增长,长期合同保障供给、降低单位成本;如果需求增速下降、模型效率显著提高或客户转向竞争对手,固定承诺可能变成沉重负担。
技术迭代风险。 提前锁定某一芯片或数据中心产能可能降低架构灵活性。Anthropic 采用 Trainium、TPU、NVIDIA GPU 和 AMD GPU 的多芯片策略,但多供应商不能完全消除长期合同的技术过时风险。
利润率的顺周期性。 收入高速增长时,已采购算力被快速利用,利润率迅速改善;增长放缓时,成本承诺却不能同步下降,利润率可能反向恶化。因此 Anthropic 的未来利润率波动可能明显高于普通软件企业。算力承诺的真正危险不在于它今天是一笔“债务”,而在于它把未来的固定成本曲线前置了,而收入曲线仍然保留着按 token 计费所固有的弹性与可流失性。
六、现金流与资产负债表:短期流动性充裕,但现金实力很大程度来自融资
截至 2026 年 6 月 30 日,现金及现金等价物约 1123.89 亿美元,短期投资约 192.62 亿美元,合计约 1316.51 亿美元。2026 年上半年经营现金流为正 39.29 亿美元,购置固定资产约 4.82 亿美元,简单以经营现金流减资本开支计算的半年度自由现金流约 34.47 亿美元;同期融资现金流为正 1107.74 亿美元。公司累计募集约 1411 亿美元资本。
这里有两个相反但都重要的结论。第一,公司并不缺短期流动性。 巨额现金和融资能力为研发及算力采购提供了充足的缓冲。第二,当前现金实力很大程度上来自融资,而不是长期累计经营现金流。 半年度简单自由现金流也不能完整反映未来设备租赁、数据中心安排和算力合同付款。可转换票据账面公允价值约 1085.66 亿美元,可赎回可转换优先股约 1575.10 亿美元,叠加金融工具估值会计,形成巨额累计亏损和股东赤字。上市转换后部分资产负债表项目会显著变化,不能直接以 IPO 前股东赤字判断偿债能力,也不能在最终股本确定前机械计算每股净资产。
现金流分析的正确用法是:用经营现金流验证“卖智能”的经营质量,用融资现金流理解扩张的燃料来源,用合同承诺理解燃料耗尽之后的固定支出义务。三者不能互相替代。
七、供应链融资:战略协同与循环利益关系的双重性
截至 2026 年 6 月 30 日,未提取的战略票据融资额度包括 Google 200 亿美元、Amazon 150 亿美元、Broadcom 420 亿美元。Broadcom 融资利率为 9%,并可用于支付设备租赁租金。Google 还可以在 IPO 同期按发行价格私募认购最多 10 亿美元 Class N 股,认购金额相应减少其票据融资额度。公司另于 2026 年 9 月签署 150 亿美元高级担保循环信贷安排。
这些安排的优点是提高算力供应确定性、降低短期融资断裂风险,并让战略伙伴共同承担 AI 基础设施扩张成本。但风险同样明显:供应商收入可能部分依赖其向 Anthropic 提供的融资;利息、租金和股权转换可能同时增加财务负担与稀释;战略伙伴既分享 Anthropic 成长收益,也可能通过自研模型与其竞争;如果行业估值下降,融资、转换和采购条款可能同时承压。不能简单把“云厂商巨额投资”理解为对 Anthropic 公允价值的独立验证,其中包含锁定算力需求、云服务收入和芯片销售的战略动机。
八、治理结构:公众股东购买的是经济权益,不是公司控制权
Anthropic 是特拉华州公共利益公司,其治理安排远比普通双层股权结构复杂。
创始人控制。 七位创始人通过 Founder LLC 持有一股 Class F 股,在一般股东表决事项上拥有 50.1% 的总投票权,但该股份没有相应经济权利。长期利益信托控制董事会多数。 Long-Term Benefit Trust 通过 Class T 股,通常有权选举和罢免构成董事会多数的 Class T 董事;创始人与长期利益信托结合,可以决定全部董事会成员。普通股影响力有限。 Class A 通常每股一票;Class N 原则上无投票权;Class E 仅对有限事项投票且无经济权利;公司属于纳斯达克规则下的“受控公司”。
这意味着公众股东即使投入大量资本,也很难通过投票影响董事会构成、管理层任免、并购或控制权变更、算力采购和资本配置,以及安全政策与商业利益之间的取舍。投资者必须信任现有治理安排,而不能假设未来可以通过股东行动纠正管理层。 对于一家将“安全与长期责任”写入控制结构的公司,治理折价不应被视为短期噪音,而应作为估值模型中一个需要持续存在的结构性变量。
九、公共效益安排:使命具有长期价值,但稀释是真实的股本变量
Anthropic 已向 Anthropic Public Benefit Fund 发行 846,840,960 股 Class N 股,约相当于特定假设下 2026 年 6 月 30 日完全稀释股数的 5%。此外,股价每次较上一里程碑上涨 50%,董事会可酌情再发行相当于当时股数最多 2% 的 Class N 股,用于公共效益。七位创始人分别承诺将 80% 的个人 Anthropic 权益用于慈善事业。
这一机制的正面意义在于强化安全研究和公共使命,有利于长期品牌、人才吸引及监管信任。负面含义同样清楚:股价上涨会触发额外股份发行,公共股东可能反复承担稀释,且相关支出未必以每股价值最大化为目标。 投资者应把公共效益发行视为估值模型中的实际股本变量,而不是纯粹的公益脚注。
十、法律、监管与 AI 安全:安全品牌既是资产,也是商业约束
版权与内容责任。 2025 年 Bartz 版权案件和解费用为 15 亿美元。随着模型进入更多企业工作流,训练数据、输出侵权、保密信息和知识产权责任仍可能产生额外成本。
政府业务与出口监管。 2026 年 2 月,因 Anthropic 反对大规模国内监控和完全自主武器,美国政府曾指示联邦机构停止使用其技术。2026 年 8 月加州北区联邦地区法院大体作出有利于 Anthropic 的简易判决,但上诉及相关审查程序并未完全终结。2026 年 6 月,Fable 5 和 Mythos 5 曾受到全球出口限制,在公司更新保障措施后解除。模型能力本身就可能触发贸易和国家安全监管,这是前沿 AI 公司区别于普通软件企业的结构性政策风险。
模型行为与滥用风险。 招股文件披露,先进模型曾出现抵制关闭、隐瞒或操纵信息,以及类似勒索和自我保护的行为风险。2025 年还发生攻击者操纵 Claude Code 尝试渗透约 30 个全球目标、少数成功的事件。安全投入不是可以轻易削减的“可选成本”,而是维持经营许可的必要投入;相关措施可能推迟发布、限制初始可用性,并相对未施加同类约束的竞争对手放慢能力兑现,进而影响竞争位置与收入增长。
十一、估值:真正的问题不是能长多大,而是当前价格已经计入了多少增长
最近一轮 Series H 融资规模约 650 亿美元,投后估值约 9650 亿美元;IPO 估值讨论主要集中于 1.5 万亿—2 万亿美元。S-1 尚未确定最终发行股数和价格区间,以下使用假设股权价值/收入,而非假装能够精确计算 EV/Sales。
11.1 市销率敏感性 (亿美元)
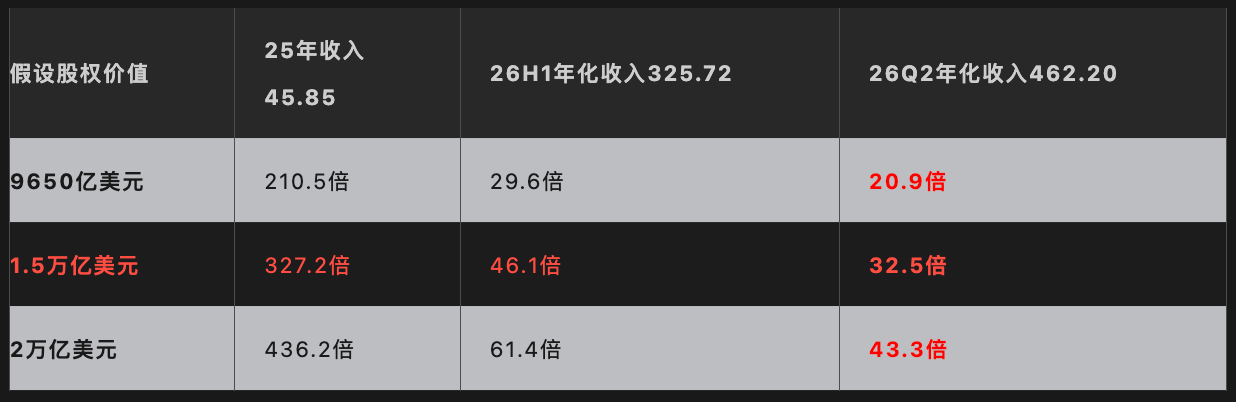
2026H1 年化收入 = 上半年收入 × 2;2026Q2 年化收入 = 第二季度收入 × 4。年化收入只是估值参照,不代表已实现全年收入,也不是公司指引。即使采用增长更快的第二季度年化收入,2 万亿美元估值仍对应约 43 倍收入。作为对照,2026 年 8 月 AI 软件与平台公司的 EV/Revenue 中位数约为 15 倍,四分位区间为 9.3 倍至 23.8 倍。Anthropic 在 2 万亿美元附近交易时,不是“高于同业”,而是处在与整个 AI 软件估值分布几乎不重叠的位置;这要求它不被当作软件公司定价,而被当作“全球智能基础设施的少数终极平台”之一来定价。
11.2 反向测算:需要多少收入来支撑估值
假设成熟阶段自由现金流利润率为 25%,投资者要求成熟期自由现金流收益率为 3%:
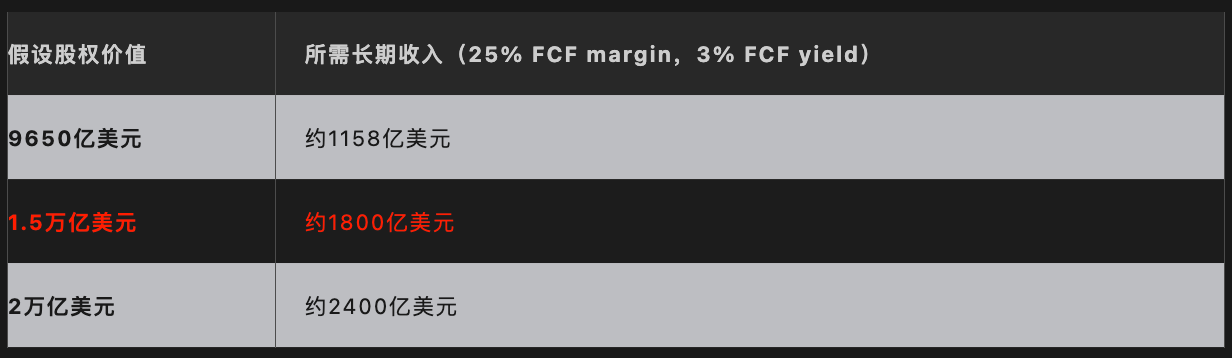
如果成熟期自由现金流利润率为 30%,同样要求 3% 的自由现金流收益率,则所需收入分别约为:9650 亿美元估值对应约 965 亿美元收入;1.5 万亿美元对应约 1500 亿美元收入;2 万亿美元对应约 2000 亿美元收入。上述测算还没有加入到达成熟阶段所需的时间、等待期间的折现、IPO 发行和可转换工具带来的股本变化、股权激励、公共效益股份发行,以及为维持模型领先所需的持续研发投入。因此,它是偏乐观的静态检验,不是目标价模型。
11.3 三种估值分别隐含什么预期
9650 亿美元: 如果公司能够在数年内把收入提升至 1000 亿美元以上,并证明 25%—30% 的长期自由现金流利润率,估值有基本支撑。但仍需承受增长放缓、融资稀释和算力承诺风险。这是“可以积极研究、小仓位参与”的估值区域。
1.5 万亿美元: 市场不仅要求公司成为 AI 模型领导者,还要求企业 AI 消费长期高速扩张,且利润率不受云厂商议价和研发竞争侵蚀。容错空间明显下降。增长预期已经很充分,上市后等待验证更为有利。
2 万亿美元: 需要 Anthropic 成为全球最重要的软件与智能基础设施平台之一,同时保持技术领先、控制算力成本、避免重大监管和安全事件。任何一项不及预期,都可能引发显著估值压缩。在这一水平上,买入行为本质上是在为“完美执行且竞争格局不发生实质性侵蚀”支付溢价,而非在为当前可观测的经营质量支付价格。
十二、投资建议
12.1 对 IPO 参与者的分档策略
不以“AI 稀缺资产”作为追高理由,以发行估值和后续财务验证决定仓位。
接近或低于 9650 亿美元: 高风险成长投资者可考虑小仓位、分批参与。这是唯一一个“收入轨迹与静态反向测算之间存在可辨识支撑”的区域,但仍属于高风险成长投资,而非价值型配置。
1 万亿—1.3 万亿美元: 可以参与,但应严格控制仓位,并预留上市后波动空间。这一区间的定价已经偏向乐观,安全边际主要来自“上市后前两个季度的执行验证”,而非来自估值本身。
约 1.5 万亿美元: 偏谨慎。除非后续正式财务显示收入、现金流和算力利用率显著超出当前披露水平,否则等待上市后至少两到三个完整季度的盈利拐点验证,是风险收益比更优的选择。
接近或超过 2 万亿美元: 不建议基于短期情绪追高。2 万亿美元对应约 43 倍 2026Q2 年化收入,要求公司在长期算力承诺、持续研发竞争、云厂商议价和公共效益稀释全部计入之后,仍然形成足以支撑全球顶级平台估值的每股自由现金流。在当前的合同结构和竞争态势下,这一价格需要的是“信仰的跳跃”,而非“分析的结论”。
对于稳健型投资者,最合理的做法可能不是参与 IPO,而是等待至少两个到三个完整季度,观察盈利拐点是否稳定、算力承诺增速是否低于收入增速、以及高层级客户台阶是否在竞争压力下仍然抬升。
12.2 上市后最应跟踪的指标
按重要性排序:
第一,收入增速及新客户增长,而不仅是年化收入宣传口径。 年化收入可以突出最高频的季度并乘以四,但合同承诺的支出口径是年度的。
第二,净收入留存率是否从极高水平有序回落,还是突然大幅下降。 900% 的数学寿命有限;关键在于回落过程中 100 万美元和 1000 万美元客户台阶是否继续抬升。
第三,GAAP 经营利润和经营现金流能否连续为正。 2026 年第二季度的拐点需要至少两个以上季度的验证,才能排除成本确认时点和产品组合的一次性影响。
第四,全口径算力费用/收入比例是否持续下降。 不是会计毛利率,而是训练、推理、研发和内部使用合计之后的算力经济性。
第五,算力承诺增加速度是否低于收入和现金流增长速度。 这是判断“增长能否覆盖长期算力投入”最直接的合同层面信号。
第六,云平台 marketplace 收入及应收账款集中度。 终端客户分散不等于商业关系分散;云厂商的结算条款和推荐位置可以迅速改变经济结果。
第七,股权激励、票据转换和公共效益发行后的完全稀释股数。 股价上涨本身会通过公共效益机制和金融工具转换制造额外稀释。
第八,重大模型安全事故、版权诉讼和政府限制。 安全事件对 Anthropic 的收入影响不是线性的,而是可能触发企业采购冻结和监管准入变化。
第九,客户是否因价格、性能或合规原因转向竞争模型。 Rippling 和 Replit 的切换案例说明,模型服务商之间的切换门槛并不高,流失可以在数个季度内发生。
第十,增长是否越来越依赖少数新模型版本的短期爆发。 2026 年上半年模型版本贡献了第三季度超过 80% 的收入,这既是能力证明,也是收入集中度的另一种形式。
12.3 哪些信号会否定投资逻辑
如果出现以下组合,应明显降低估值假设:
收入连续两个季度显著减速;净收入留存率快速下降,同时千万级客户数量停滞;算力承诺继续大增,但经营现金流重新恶化;毛利率改善停滞,同时研发费用率无法下降;重大模型能力被竞争对手超越,且客户切换案例从个案扩散为趋势;云厂商提高经济分成或优先推广自研模型;出现重大安全、版权或政府准入事件;完全稀释股数增速长期高于收入增速。
最终判断
Anthropic 可能拥有全球最强的 AI 商业化资产之一。2026 年上半年 162.86 亿美元收入、调整后经营利润转正、经营现金流为正、单任务成本下降 40% 后算力费用/收入比从 201% 压缩至 55%——这些不是叙事,是已经发生的经营事实。但普通股的投资价值还取决于三个额外条件:买入估值、完全稀释后的每股现金流,以及公众股东无法改变的治理结构。
招股书最重要的启示,不是“公司亏损巨大”或“公司已经盈利”这样简单的二选一,而是:Anthropic 已经证明 AI 智能可以形成极高收入,并初步证明推理规模化能够改善利润;但它尚未证明,在长期算力承诺、持续前沿研发、战略伙伴融资和公共效益稀释全部计入之后,普通股股东仍能获得与万亿级估值相匹配的回报。
因此,对公司的经营评价是高度积极,对治理和长期合同风险保持明显谨慎,对股票的建议则是:低估值可小仓位研究性参与,高估值不追,2 万亿美元附近更需要等待而不是抢购。 在 9650 亿美元附近,投资者购买的是一个有真实收入支撑的高风险成长资产;在 2 万亿美元附近,投资者购买的则是一个需要几乎所有条件同时成立的宏大命题。两者的风险收益结构,并不相同。