近期 OKX-ICE 面对 26 家上市公司反对,香港 SFC 则批准代币化公募基金二级交易。三组案例指向同一观察:代币化的可持续落地,难以忽视发行人授权。
文章作者、来源:EX.IO
导语
过去一周,多起全球资本市场事件令“资产上链”的制度分界更加清晰。
纳斯达克、香港证监会及 Janus Henderson 相关项目或监管安排均有新进展;同一时期,ICE 与 OKX 的合资公司 OKXICE 则面对 26 家上市公司反对。这些公司陆续表明,不同意其股份按建议安排被代币化。
从公开资料看,差别不仅在于技术或是否采用代币化,更在于一项核心问题:相关资产的发行人是否同意并参与有关安排。
一、一个值得关注的分岔:代币化证券与发行人的法律关系
“代币化”一词过去几年被广泛使用,但它至少可对应两种不同的法律及运营结构。
第一种:非发行人主导(issuer-bypass)。 第三方可将上市公司股票价格与链上“合成代币”挂钩;此类安排未必以发行人同意、官方股东名册或底层证券直接转让为基础。其优势在于部署速度,但法律权利、监管分类及执行安排需要另行厘清。
第二种:发行人主导(issuer-sponsored)。 由上市公司、资产管理人或持牌机构,将其股票或基金份额以代币形式发行;链上记录与官方股东名册衔接,代币转让对应底层证券本身的转让。
近期事件,以及今年 3 月纳斯达克相关批准文件,可被视为两种路径在监管与市场反应上的对照:非发行人主导路径遭遇发行人集中异议;发行人主导路径则在不同司法管辖区持续推进。
二、美国:纳斯达克与 ICE 相关方案采用不同路径
这一对比在美国两大交易所母公司的相关方案中尤为明显。
纳斯达克:发行人主导(issuer-sponsored)。 其于 2025 年 9 月向 SEC 提交方案,并于 2026 年 3 月获批。纳斯达克总裁 Tal Cohen 将设计核心概括为“issuer-sponsored approach”,即把上市公司置于股权生态的中心。其技术及法律安排同样关键:
- 设计目标是使代币转让与底层证券转让在法律及监管上具有同等效力;
- 链上记录直接接入发行人的官方股东名册;
- 根据相关方案文件,其通过完整的交易所规则审批程序(SR-NASDAQ-2025-072)推进,而非依赖监管豁免。
换言之,纳斯达克的设计定位不是创造一种独立新资产,而是让同一只证券以另一种记录及交易形态存在。
纽交所母公司 ICE 则采用另一条部署较快、但法律及执行不确定性较高的路径。 ICE 于 2026 年 3 月以 250 亿美元估值投资 OKX 并取得董事席位;6 月与 OKX 成立各持股 50% 的合资公司 OKXICE;10 月 4 日向 SEC 提交方案,计划将 63 只纽交所上市股票代币化,并提供 24/7 交易。
该方案并非采用纳斯达克的交易所规则审批路径,而是依据 SEC 于 2026 年 9 月 17 日推出的“创新豁免”(Innovation Exemption)。这是一项五年期条件性豁免,让代币化股票在符合条件下豁免若干交易所注册、Reg NMS 及统一行情带要求,并可通过自动做市商及流动性池交易。
根据多家美国律所(Davis Polk、Skadden、Sullivan & Cromwell、Gibson Dunn)的解读,有关豁免采用“发行人于 30 天内不反对,即视为同意”的 opt-out 机制,而非要求发行人主动作出同意。这属于第三方法律解读,最终仍应以 SEC 正式规则及适用文件为准。
这一 opt-out 机制其后引发连锁反应:
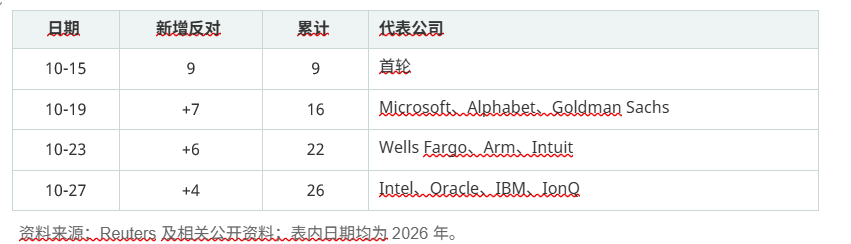
两周内,累计反对数由首轮 9 家增至 26 家。值得关注的是,ICE 虽为纽交所母公司,与相关上市公司存在挂牌关系,仍选择以创新豁免下的 opt-out 机制推进,而非以发行人主动授权为前提的方案。其后,相关上市公司利用 30 天异议窗口表达反对,显示发行人同意已成为此类安排不
可忽视的制度变量。
三、基金:Janus Henderson 案例为何值得参考
同期,另一方向的案例亦受到市场关注。
Janus Henderson——按公司口径管理规模约 5,000 亿美元(approximately half a trillion)的全球资产管理公司——与 RWA 基础设施公司 Centrifuge 合作,在 Stellar 链上发行 JQQQ,一只追踪纳斯达克 100 指数的代币化基金。该基金仅向非美国合资格专业投资者开放,最低认购金额为 10 万美元。
其定位为“the first blockchain native fund offering exposure to the Nasdaq-100 Index through an issuer-sponsored investment strategy”,即首只通过“发行人主导”投资策略提供纳斯达克 100 指数敞口的区块链原生基金,并取得纳斯达克 100 指数的官方授权。
为何这一模式与第三方合成股票代币面对不同挑战?关键在于基金份额本来由资产管理公司发行,发行人授权内生于产品结构,无须绕过其他发行人;相关安排主要是将既有份额以区块链原生形式发行及记录。相比之下,未获发行人授权的第三方合成代币,可能面对额外法律、监管及执行不确定性。
四、香港:SFC 批准代币化公募基金二级交易
如果把美国两种路径并排观察,香港提供了另一个受监管市场样本。
2026 年 10 月 26 日,香港证监会(SFC)批准代币化公募基金的二级市场交易,涉及两只华夏基金(ChinaAMC)货币市场基金的代币化份额在持牌虚拟资产交易平台(VATP)上交易。SFC 官方称其为“世界首例”,但这一表述应按“公募基金”范畴理解:面向专业投资者的代币化固定收益产品二级交易,在香港更早已有先例。
这项批准的监管意义,部分体现在其措辞:“SFC-licensed VATP”与“SFC-authorised fund”。其制度基础既非纳斯达克的交易所规则修订路径,亦非 OKXICE 所采用的创新豁免,而是香港的“持牌资产管理+持牌交易平台”框架。
需要说明的是,SFC 这套框架与纳斯达克单一股票上链机制并不相同。基金份额本来由管理人(华夏基金)发行,并经 SFC 认可,因此其“发行人主导”内生于基金结构,而非如单一股票般需要上市发行人就相关代币化安排另行同意。
因此,香港此次批准可理解为“发行人主导+受监管二级交易”在亚洲的一项重要监管实践,而非对所有代币化结构的一般性认可。
五、未来 6–12 个月:三项观察信号
将三条证据链一并观察,可以看到市场与监管实践正推动发行人授权由原则性诉求,逐步转化为可验证的制度安排。未来 6–12 个月可关注三项信号,但其发展仍取决于正式规则、监管决定及实际执行。
信号一:SEC 是否将 opt-out 调整为 affirmative consent(主动同意)。 26 家发行人利用 30 天异议窗口集中反对,显示预设同意机制可能未能回应发行人诉求。若正式规则作出相关修订,将进一步支持发行人授权作为硬性制度门槛的判断;目前仍应以 SEC 正式文件为准。
信号二:纳斯达克 issuer-sponsored 方案于 2027 年上半年的上线进度。 如能按计划落地,将为“交易所规则审批+官方名册”路径在美国提供参考案例,并可能影响市场对豁免路径的相对评估。
信号三:香港是否批准第二批代币化基金,以及适用投资者范围是否扩大。 按 26PR174 及相关安排,目前以机构/专业投资者为主要适用范围。若后续产品扩围或延伸至零售投资者,香港“持牌资产管理+持牌 VATP”框架的示范效应可能进一步扩大;任何扩展仍须以 SFC 正式批准及适用投资者保障要求为前提。
六、EX.IO Research 观点
我们将上述观察归纳为三点。
第一,代币化的重要分界,不只是资产形态,而是发行人授权及相应法律安排。 单一股票、指数基金及货币基金均可以不同形式上链;从上述案例看,issuer-sponsored 结构较能清晰衔接发行人、官方记录与监管框架。相反,绕开发行人授权的合成代币或豁免路径,即使由大型交易所集团支持,仍可能面对发行人异议及监管执行挑战。
第二,这主要体现制度在结算及记录层面的演进,而非改变证券法律属性的资产革命。 代币化有潜力改善清算、结算及名册管理效率,并支持更快结算、24/7 交易及可编程公司行动;但它本身不会改变证券由发行人发行并受适用监管约束的底层产权结构。任何试图仅以 token 技术取代这些法律安排的方案,仍须处理发行人授权问题。
第三,香港此次批准具有制度定位意义,而不只是跟随其他市场。 SFC 以“持牌资产管理+持牌 VATP”为 issuer-sponsored 路线提供亚洲样本,与美国市场中创新豁免面对挑战、issuer-sponsored 方案获批的发展形成对照。在我们看来,对合规数字资产市场基础设施机构而言,“发行人授权+官方名册+受监管二级交易”所需的制度整合能力,可能比单纯上链技术更难复制。
利益关系及用途说明:EX.IO 本身从事数字资产市场基础设施业务,因此可能存在间接利益关系。本文观点基于公开资料,不构成对 EX.IO 业务、产品或服务的推广、要约或推荐。
本文讨论监管机制差异,不构成对任何机构业务能力或合规状况的评价、认可或背书。