摩根士丹利在 2026 年 10 月 28 日的报告里把矛盾拆得很清楚:产能爬坡已经进入市场预期,新增收入还需要转化成超出预期的利润。太阳能投产费用、偏高的浮动薪酬和疲软的消费需求,仍在削弱这份增长的含金量。
文章作者、来源:Rita
光通信增量收入从一季度的 1.5 亿美元,涨到二季度的 2.25 亿美元,三季度直接跳到 3 亿美元。收入兑现速度在加快,大摩却把目标价从 165 美元下调到 155 美元。业绩在涨,估值在降。
摩根士丹利在 2026 年 10 月 28 日的报告里把矛盾拆得很清楚:产能爬坡已经进入市场预期,新增收入还需要转化成超出预期的利润。太阳能投产费用、偏高的浮动薪酬和疲软的消费需求,仍在削弱这份增长的含金量。
康宁(GLW)接下来的考验,是让扩产成果更充分地留在利润表里。只观察 AI 相关业务的增速,容易高估短期盈利弹性。
光通信增量加速兑现
康宁把需求转成收入的能力正在增强。第三季度光通信收入同比增长 44%,达到 23.8 亿美元。企业业务同比增长 84%,生成式 AI 相关销售额增长超过一倍,运营商业务同比增长 4%。
大摩认为,这组数据支持公司中期增长计划的执行。扩产开始贡献可确认的销售收入,企业业务也在接住新增供给。传统电信需求的恢复则温和得多。
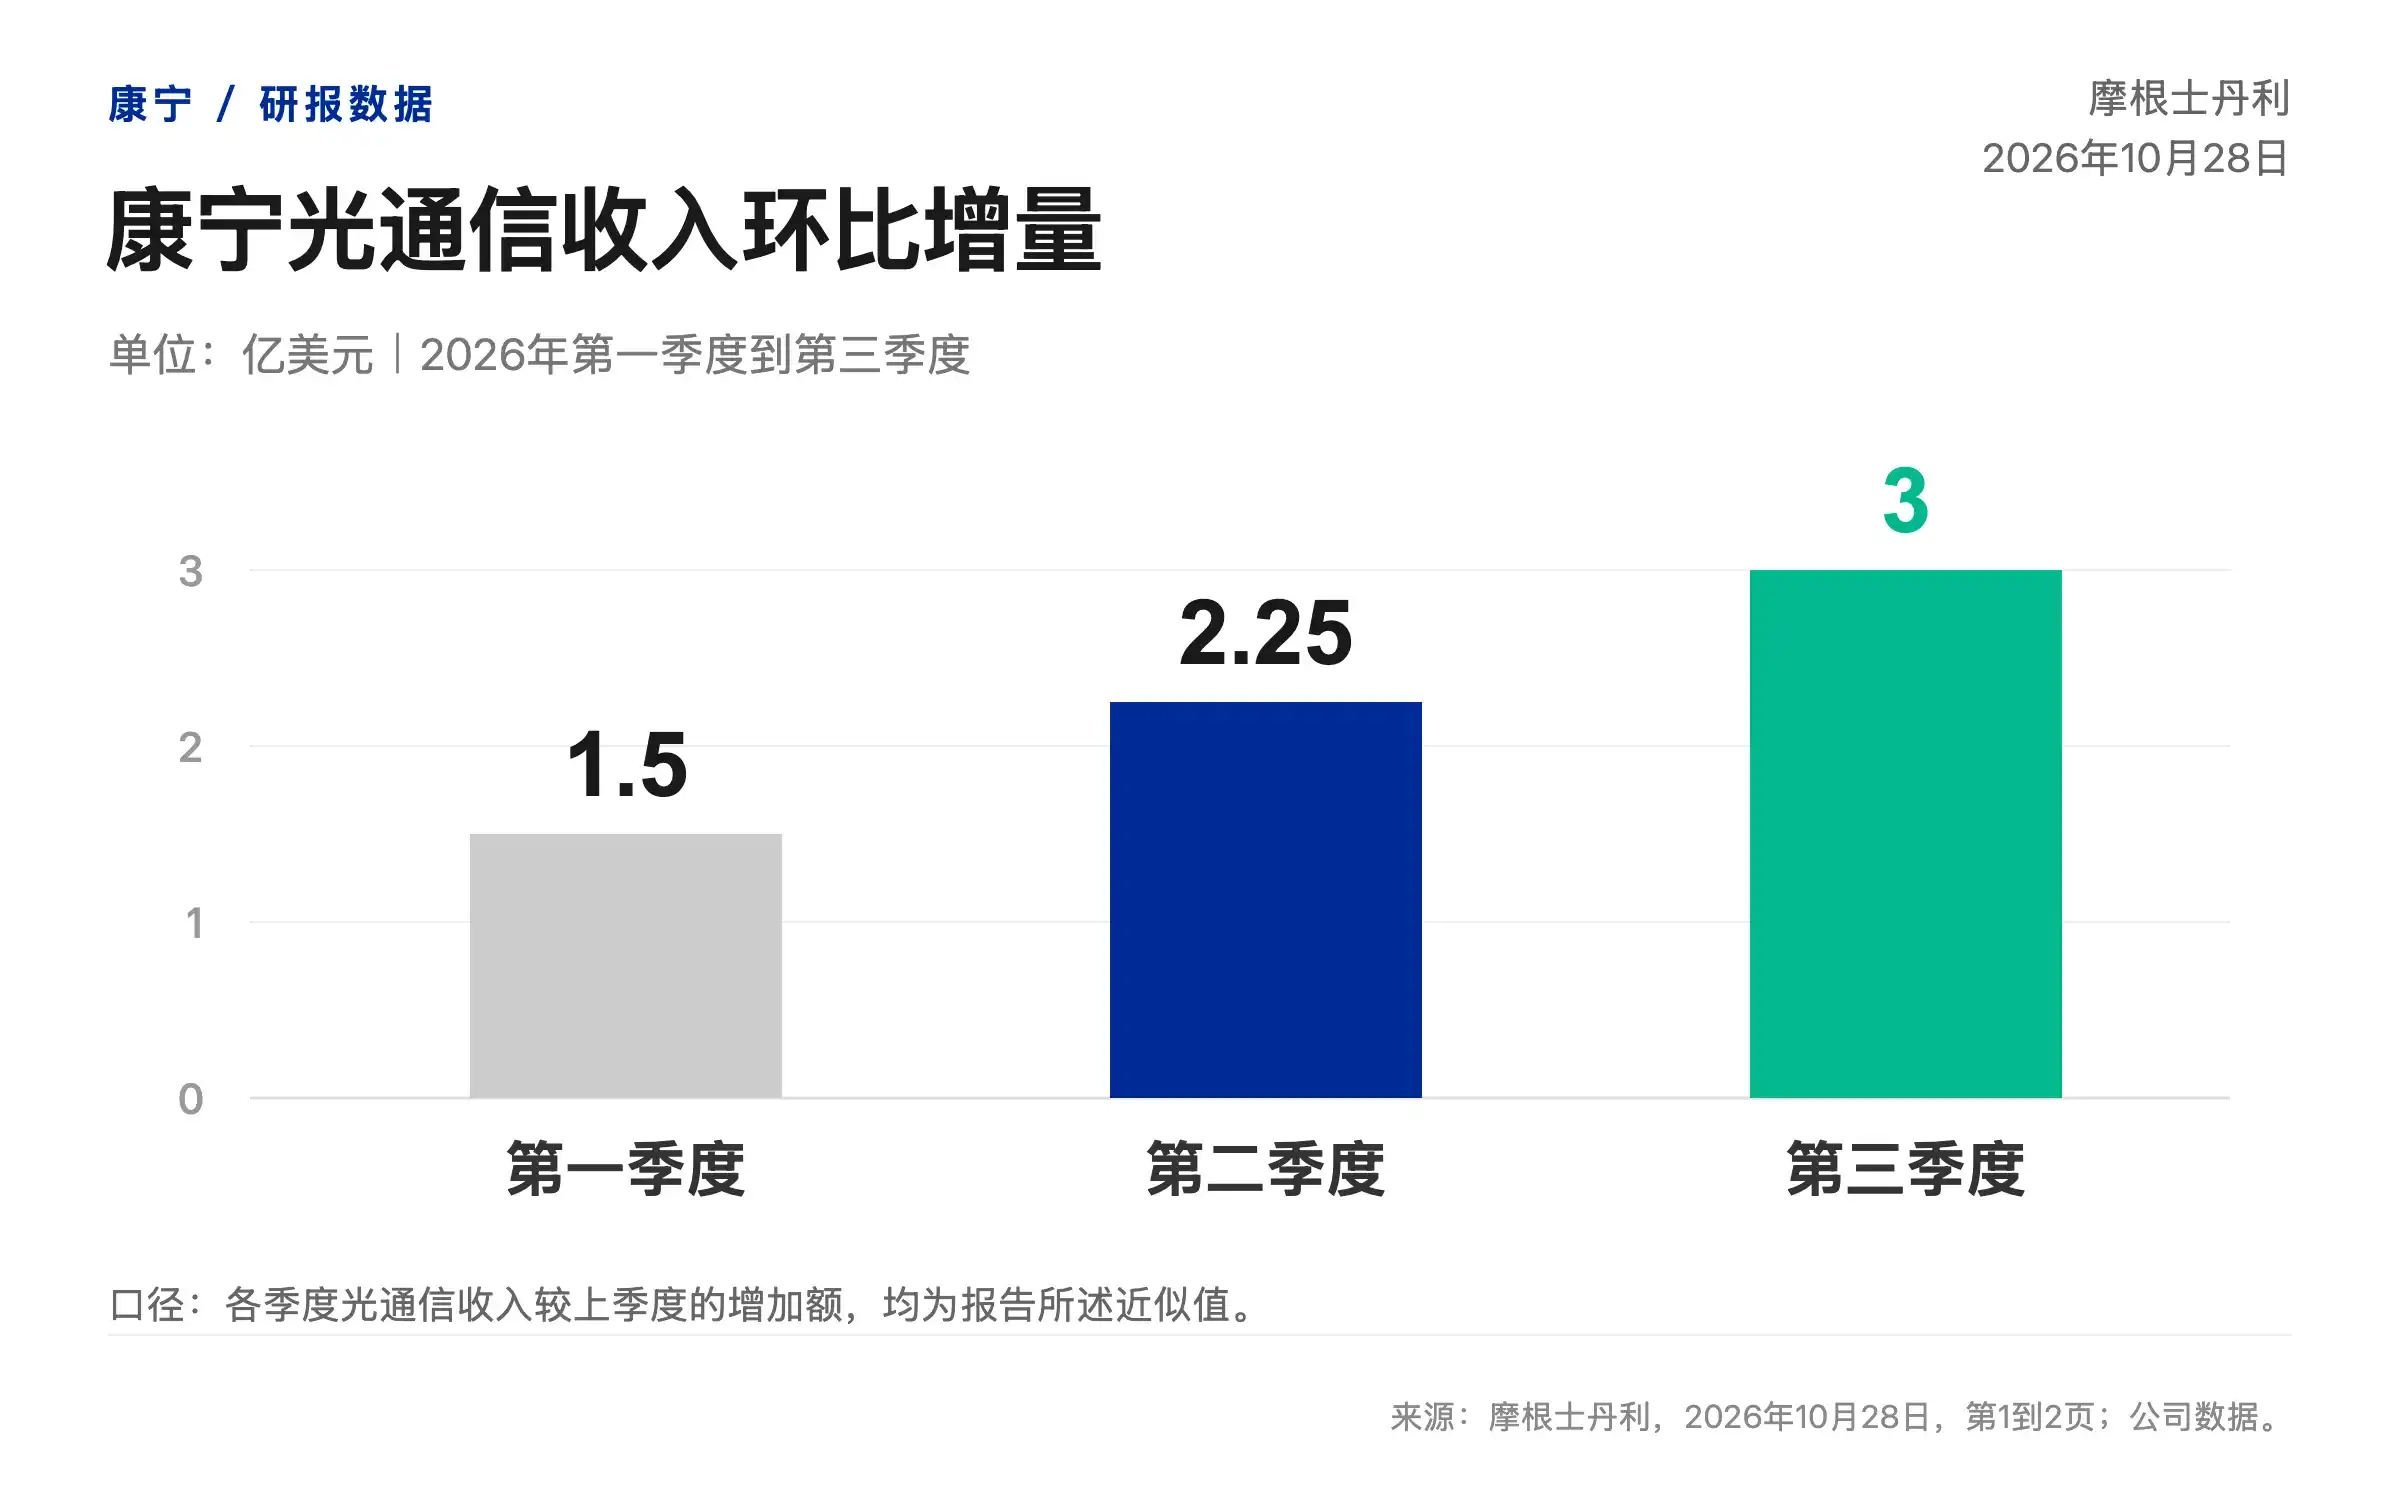
市场对爬坡过程已有较高预期。单靠交付增加,第三季度业绩还不足以显著改变买方的盈利判断。报告要求康宁进一步证明,持续增长的销售额能带来更强、更稳定的利润表现。
客户预付款支撑扩产
扩产的资金压力被长期协议部分转移了。年初至今,客户预付款为康宁经营现金流贡献了 6.39 亿美元,支撑同期自由现金流超过 20 亿美元。大部分与增长相关的资本开支,都有长期客户协议支撑。
大摩把这一机制视为降低扩产执行风险的重要手段。新增设备需要先投入,销售收入通常随后释放,客户提前支付现金让部分资金更早到位。光通信投资加速阶段,这个安排尤为关键。
预付款不能等同于当期利润。康宁仍需按协议交付产品,新增产能也仍需达到预定的生产效率。资金端的判断比盈利端更有把握,利润率能升到什么水平,还要由产品结构和生产爬坡来回答。
三类拖累仍压着利润
太阳能业务第三季度收入同比增长 37%,达到 4.36 亿美元,环比基本持平,净亏损仍有 700 万美元。硅片和组件的产能爬坡慢于预期,启动费用继续拖累利润。
管理层认为相关贸易措施改善了美国本土太阳能产品的定价和需求环境。大摩认可长期业务支持,但指出生产效率提升偏慢,限制了近期盈利超预期的幅度。更好的售价还需要与更顺畅的生产配合。
浮动薪酬也在消耗经营杠杆。第三季度相关费用仍高于正常水平,压力主要落在光通信以外的业务。管理层预计第四季度费用趋稳,并在 2027 年重置。
消费端同样没有提供足够帮助。玻璃创新业务收入同比下降 3%至 15.1 亿美元,净利润同比下降 10%。存储器涨价压制终端需求,显示业务提价要到 2027 年才会明显贡献业绩。
盈利上修难抵估值收缩
盈利预测在升,目标价在降。大摩将 2026 年核心收入预测由 193 亿美元上调至 194 亿美元,核心 EPS 由 3.28 美元上调至 3.37 美元。2027 年核心收入由 228 亿美元上调至 232 亿美元,核心 EPS 由 4.21 美元上调至 4.37 美元。
与此同时,大摩把目标价从 165 美元降至 155 美元,维持“与大市同步”评级。基于 2028 年盈利的基准市盈率,由约 30 倍下调至约 28 倍。AI 相关股票整体估值倍数收缩,抵消了盈利预测上调的正面作用。
企业需求加速和产能扩张可以支持估值溢价。但要采取更积极立场,还需看见光通信利润率持续改善、新增收入带来的利润保持强劲,以及太阳能和汽车业务趋稳。业务增长与估值扩张,各自需要证据。
报告把后续较有分量的催化因素放到 2027 年,集群内部扩展互联所需的光连接需求更可能在下半年逐步放量。下行风险也很明确:AI 资本开支放缓、产能爬坡延迟,以及非光通信业务继续疲弱。
康宁下一阶段最有价值的变化,是收入增长之后费用拖累逐渐减轻,新增销售能稳定留下更多利润。光通信交付已经给出进展,下一轮估值讨论要由利润表接上。
免责声明
本文系潮向研究对第三方券商研究报告(摩根士丹利,2026 年 10 月 28 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。