【MSX 研究院·美股RWA 每日观察】 是由领先的RWA交易平台MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA代币化市场的核心脉搏,助您前瞻布局优质资产。
文章作者、来源:MSX
今日观察
AMD正在从一家以CPU和游戏芯片为主的半导体公司,加速转型为覆盖CPU、GPU、网络、机架系统和软件的AI基础设施平台。
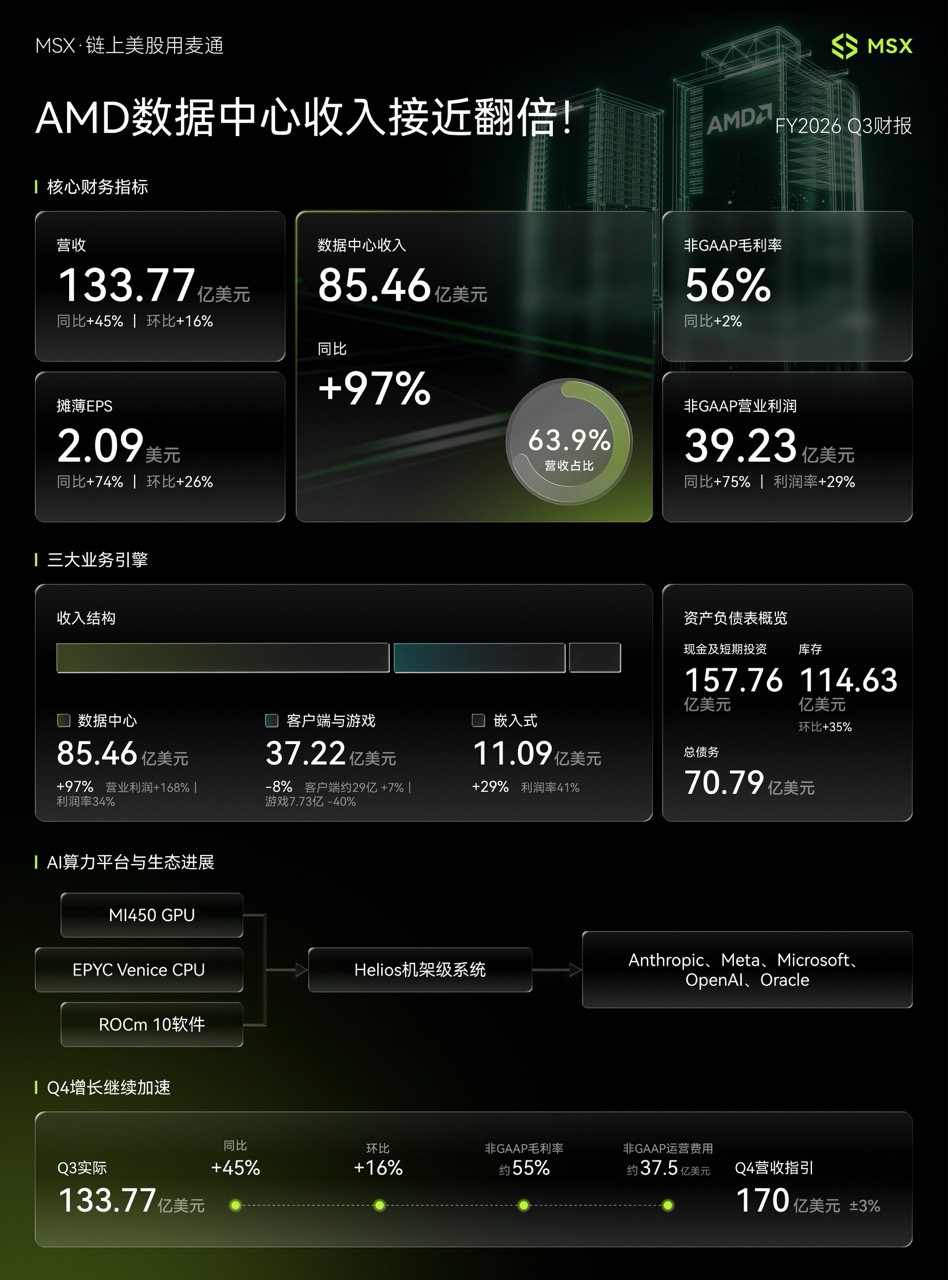
FY2026第三季度,AMD营收达到133.77亿美元,同比增长45%、环比增长16%,高于市场预期约130.6亿美元;调整后EPS为2.09美元,同比增长74%,高于市场预期约1.94美元。GAAP经营利润达到28.32亿美元,同比增长123%;调整后经营利润达到39.23亿美元,同比增长75%。调整后经营利润率由上年同期的24%升至29%,说明数据中心业务扩大不仅推动收入增长,也开始释放经营杠杆。
这份财报更具含金量的是数据中心业务。第三季度数据中心收入达到85.46亿美元,同比增长97%、环比增长27%,占公司总营收约64%。该部门经营利润达到28.82亿美元,同比增长168%,经营利润率由上年同期约25%升至约34%。
增长同时来自EPYC服务器CPU和Instinct AI GPU。AMD已经开始放量MI450系列GPU及Helios机架级系统,Anthropic、Meta、Microsoft、OpenAI和Oracle Cloud Infrastructure已经在首批Helios系统上运行模型或工作负载。下一代“Venice” EPYC服务器CPU也开始进入量产爬坡阶段。
AMD预计第四季度营收约170亿美元,上下浮动3%,对应区间约164.9亿至175.1亿美元,中位数高于市场预期约162.3亿美元。按照中位数计算,第四季度营收预计同比增长约66%、环比增长约27%。
管理层预计,第四季度数据中心收入将环比增长约50%,AI GPU业务规模也将首次超过服务器CPU业务。公司同时预计2027年总营收增长超过80%,服务器CPU收入接近翻倍,数据中心业务将贡献公司超过80%的收入。财报公布后,AMD股价盘后一度上涨约7.5%。
数据一分钟
• FY2026 Q3营收133.77亿美元,同比增长45%、环比增长16%;
• 市场预期营收约130.6亿美元;
• 数据中心收入占总营收约63.9%;
• 数据中心经营利润28.82亿美元,同比增长168%;
• 数据中心经营利润率约33.7%,上年同期约24.7%;
• 客户端与游戏业务收入37.22亿美元,同比下降8%、环比下降3%;
• 其中客户端收入29.49亿美元,同比增长7%;
• 游戏业务收入7.73亿美元,同比下降40%;
• 客户端与游戏部门经营利润5.73亿美元,同比下降34%;
• 嵌入式业务收入11.09亿美元,同比增长29%、环比增长14%;
• 嵌入式业务经营利润4.53亿美元,同比增长60%;
• 嵌入式业务经营利润率约40.8%;
• 第三季度经营现金流12.02亿美元;
• 资本支出6.48亿美元;
• 自由现金流5.54亿美元,低于上年同期的15.30亿美元;
• 自由现金流率约4%;
• 季末现金、现金等价物及短期投资合计157.76亿美元;
• 总债务70.79亿美元,其中包括8月完成的47.5亿美元高级票据融资;
• 市场此前预期Q4营收约162.3亿美元;
• Q4调整后毛利率指引约55%;
• 管理层预计2027年数据中心业务占公司收入超过80%;
• 财报公布后,AMD股价盘后一度上涨约7.5%。
MSX View
当前AMD具备三条增长曲线,第一条是EPYC。AI数据中心虽然以GPU为主要计算资源,但每套GPU系统仍然需要CPU承担系统调度、网络管理、存储访问、数据预处理以及大量通用计算任务。AI集群规模越大,对高性能服务器CPU的需求也越高。
AMD的EPYC业务因此同时受益于两个趋势:一是继续从传统服务器CPU市场获得份额,二是AI数据中心扩大带来服务器总需求增长。下一代“Venice”处理器将采用Zen 6架构,AMD预计该产品将在第四季度开始扩大生产。管理层预计2027年服务器CPU收入接近翻倍,说明公司认为AI基础设施对CPU的拉动不是短期现象。
第二条增长曲线是Instinct GPU。MI450系列是AMD尝试缩小与英伟达差距的关键产品。相比早期主要销售单张加速卡,MI450与Helios开始以完整机架系统交付,将GPU、EPYC CPU、网络芯片、互连、冷却系统和ROCm软件整合在同一平台中。
这项变化十分重要。大型AI客户购买的已经不只是芯片,而是一套可以直接安装、联网并运行模型的计算系统。机架级产品的单笔合同规模更大,对供应链协调、网络技术、软件兼容性和交付能力的要求也更高。AMD表示,Anthropic、Meta、Microsoft、OpenAI和Oracle Cloud Infrastructure已经在首批Helios系统上运行模型或工作负载。这说明Helios已经离开单纯的产品展示阶段,进入客户验证和初步部署阶段。
第三条增长曲线是完整AI平台。AMD过去主要依赖客户自行采购CPU、GPU和其他零部件,再由服务器厂商完成整合。现在公司正在向上扩展至Helios机架系统,同时向下补齐网络、软件和专用推理芯片。公司已经发布ROCm 10,并推出面向智能体系统的Helion参考架构。AMD还计划收购World Labs和Taalas:World Labs能够补充空间智能和世界模型研究能力,Taalas则专注于定制推理芯片。这些投资显示,AMD希望参与的并不只是GPU市场,而是从模型、软件到芯片和机架系统的完整AI基础设施体系。
这种战略也带来新的风险。首先,AMD需要同时投入GPU架构、CPU、网络、软件、机架设计和客户支持,研发与运营复杂度显著提高。本季度调整后经营费用同比增长29%至35.60亿美元,增速仍然较快。
其次,部分大型AI协议包含客户认股权证。AMD本季度确认了约10.97亿美元与客户认股权证公允价值变化相关的非现金费用,扩大了GAAP与调整后利润之间的差异。
认股权证可以帮助AMD绑定大型客户,但也可能形成潜在股权稀释。判断这些协议是否为股东创造价值,需要比较客户最终带来的收入、利润和现金流,与认股权证及相关投入的成本。
第三,营收和利润增长尚未同步转化为自由现金流。AMD第三季度调整后净利润达到34.71亿美元,但自由现金流只有5.54亿美元。主要原因不是业务亏损,而是公司正在为快速放量准备库存并扩大营运资金。本季度库存增加约29.95亿美元,应收账款增加约19.28亿美元;应付账款增加约23.13亿美元,部分抵消了现金占用。季末库存达到114.63亿美元,环比增长35%。
在MI450、Helios和Venice进入大规模爬坡之前提前准备芯片、封装、内存和系统零部件,具有商业合理性。如果第四季度和2027年的订单按计划交付,这些库存将转化为收入和现金流。但如果客户数据中心延迟上线、供应链出现错配或产品需求发生变化,高库存也可能导致周转放缓和减值风险。因此,库存增长既是未来收入加速的前置信号,也是必须持续观察的风险指标。
过去市场对AMD的主要疑问,是Instinct产品能否从少量试用进入大规模采购。现在,数据中心收入接近翻倍,MI450和Helios开始贡献收入,多家头部客户已进入系统验证与部署阶段,第四季度数据中心收入预计再环比增长约50%。
关于 MSX 麦通:
MSX 是领先的 RWA交易平台,致力于提供安全、高效、透明的全球金融市场准入。作为全球最早的链上美股交易平台之一,MSX 始终走在行业前沿,以持续创新引领市场变革。
平台深度融合区块链技术与合规框架,全面提供近 400 种代币化股票和 IPO 前(Pre-IPO)资产的现货及衍生品交易,完美弥合了传统金融与数字资产行业之间的鸿沟。
围绕“让优质资产自由流通”的核心使命,MSX 目前已构建起涵盖美股现货与永续合约、币币交易、Pre-IPO 和麦通研究院等多元化的数字金融服务体系,旨在为全球投资者提供全时段、高性能的优质资产参与入口。
官方网站: https://msx.com/
Global TG:https://t.me/MSXGlobal
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议