【MSX 研究院·美股RWA 每日观察】 是由领先的RWA交易平台MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA代币化市场的核心脉搏,助您前瞻布局优质资产。
文章作者、来源:MSX
今日观察
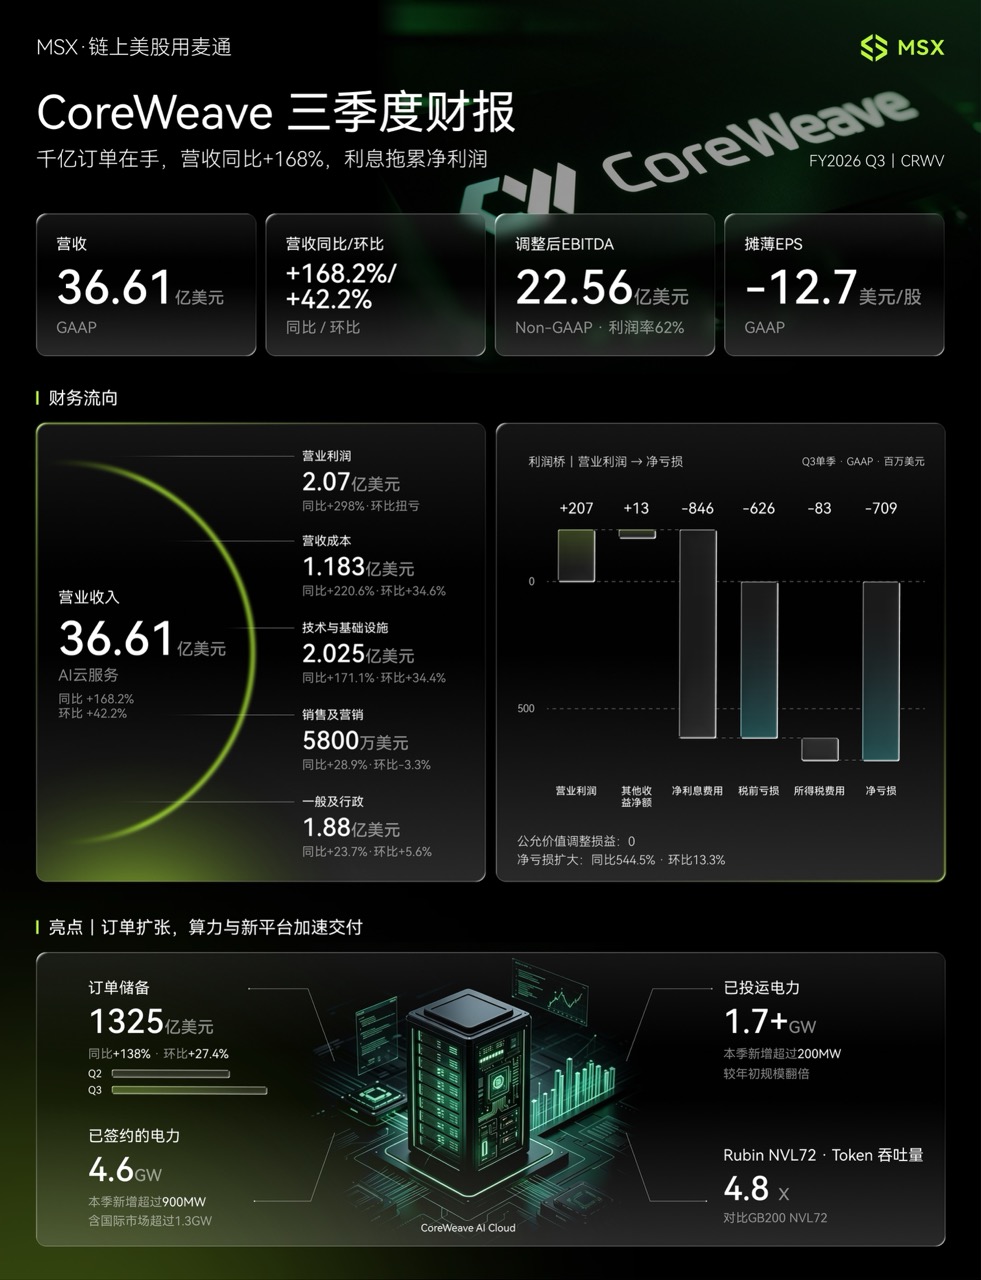
CoreWeave交出了一份同时验证AI算力需求与资本压力的季度财报。FY2026第三季度,公司营收达到36.61亿美元,同比增长168%,高于市场预期的约35.5亿美元,并较上一季度增加超过10亿美元。调整后EBITDA达到22.56亿美元,同比增长169%,对应利润率62%;调整后经营利润为3.79亿美元,经营利润率由上一季度的5%提高至10%,提前一个季度达到两位数。
更重要的是,CoreWeave的收入储备继续扩大。截至9月底,公司Revenue Backlog达到1325亿美元,同比增长138%,高于第二季度末的1040亿美元。公司同时将FY2026营收指引上调至130亿至133亿美元,并预计年底年化收入运行率达到200亿至210亿美元。
财报公布后,CoreWeave股价盘后一度上涨约5%。此前一个月,公司股价累计下跌超过40%,市场主要担心高利率、巨额负债以及AI数据中心资本开支的回收周期。这份财报暂时缓解了需求不足的担忧,但尚未完全解决融资成本与自由现金流问题。
CoreWeave目前面临的核心矛盾已经非常清楚:客户需求和订单并不缺乏,真正的考验是公司能否以合理的融资成本,把这些长期合同转化为上线容量、收入和可持续现金流。
数据一分钟
• FY2026 Q3营收36.61亿美元,同比增长168%,高于市场预期约35.5亿美元;
• 营收较第二季度的25.75亿美元环比增长约42%;
• GAAP经营利润2.07亿美元,上年同期为5200万美元;
• GAAP经营利润率为6%,上年同期为4%;
• 调整后经营利润3.79亿美元,调整后经营利润率为10%;
• 调整后EBITDA为22.56亿美元,同比增长169%;
• 调整后EBITDA利润率为62%,创过去五个季度最高水平;
• GAAP净亏损7.09亿美元,上年同期净亏损1.10亿美元;
• GAAP每股亏损1.27美元,上年同期每股亏损0.22美元;
• 调整后净亏损5.29亿美元,上一季度为5.67亿美元;
• 第三季度净利息支出8.46亿美元,上年同期为3.10亿美元;
• Revenue Backlog达到1325亿美元,同比增长138%,第二季度末为1040亿美元;
• 约26%的Revenue Backlog预计在未来24个月内确认,约36%预计在48个月以后确认;
• 第三季度资本支出达到145.11亿美元,第二季度为约94亿美元;
• 活跃电力容量超过1.7GW,季度内新增超过200MW,较年初接近翻倍;
• 已签约电力容量超过4.6GW,季度内增加超过900MW;
• 国际市场已签约电力容量超过1.3GW;
• 公司预计Q4利息支出达到10.5亿至11.5亿美元;
• 截至9月底总债务约469亿美元;
• 公司预计未来三个月获得约90亿美元客户预付款和保证金;
• 公司预计在2028年上半年实现调整后盈利;
• 财报公布后股价盘后一度上涨约5%。
MSX View
目前看,AI算力需求依然强劲。CoreWeave的Revenue Backlog由第二季度末的1040亿美元增加至1325亿美元,单季度增加约285亿美元。客户范围也已经从AI实验室扩展至大型云服务商、企业和公共部门。公司表示,现有需求约为可交付容量的十倍,未来一年大部分容量已经售出。这说明AI基础设施行业目前最主要的问题仍然是能否取得电力、完成数据中心建设,并按时安装和运行GPU。
第三季度活跃电力容量增加超过200MW至1.7GW以上,直接推动收入环比增长超过10亿美元。公司预计年底活跃容量超过1.85GW,意味着第四季度仍有新的计算资源开始产生收入。
但订单储备并不等于可以立即确认的收入。CoreWeave披露的1325亿美元Revenue Backlog不仅包括会计意义上的剩余履约义务,也包括公司预计未来从已签署合同中确认的其他收入,实际确认仍取决于服务交付与容量可用性。
从期限结构看,只有约26%的订单储备预计在未来24个月确认,约36%预计在48个月以后确认。这为公司提供了较长的收入可见度,同时也带来客户信用。CoreWeave需要先建设数据中心、采购GPU并取得电力,之后才能逐步确认合同收入。客户合同期限越长,收入可见度越高,但公司承担的前期投资与资产回收周期也越长。
本季度资本支出达到145亿美元,接近季度营收的四倍。全年资本支出指引进一步提高至370亿至390亿美元,约为全年营收指引中位数的2.9倍。这意味着CoreWeave仍处于用巨额资本投入换取未来收入的阶段。调整后EBITDA达到22.56亿美元,看起来已经非常强劲,但该指标剔除了折旧摊销、利息和股权激励等项目。对于需要持续采购GPU和建设数据中心的公司,折旧与利息并不是可以长期忽略的成本。
第三季度CoreWeave实现2.07亿美元GAAP经营利润,但净利息支出达到8.46亿美元,最终形成7.09亿美元净亏损。公司预计第四季度利息支出还将提高至10.5亿至11.5亿美元。因此,CoreWeave目前已经证明了数据中心可以产生较高的运营层面利润,却尚未证明这些利润足以覆盖融资成本和持续扩张所需的资本。
管理层正在通过三种方式缩小资金缺口。第一是以客户合同作为基础进行项目融资。公司强调,约75%的已承诺资本支出对应投资级客户,金融机构可以根据长期合同和客户信用提供融资。
第二是增加客户预付款。CoreWeave预计未来三个月获得约90亿美元客户预付款和保证金,相当于让客户共同承担部分数据中心建设资金,降低公司完全依赖债务市场扩张的压力。
第三是扩大融资渠道。公司第三季度完成约42亿美元可转换债券融资,设立最多3500万股的ATM股票发行计划,并获得26亿美元的新贷款额度。这提高了资金可获得性,但也带来更高利息支出和潜在股权稀释。
公司表示,在执行现有订单的情况下,预计到2027年底所需新增母公司层面资本低于50亿美元,并预计2028年上半年实现调整后盈利。如果这一目标能够兑现,意味着客户预付款、项目融资和经营现金流可以承担大部分扩张资金。
CoreWeave的优势是拥有大规模订单、先进GPU集群和快速交付能力。第三季度公司已开始部署NVIDIA Vera Rubin NVL72,并称生产工作负载的Token吞吐量达到GB200 NVL72的4.8倍。更高的计算效率有助于提高单位电力和机柜产生的收入。风险则在于GPU迭代速度、客户集中度、电力接入、数据中心建设延迟以及长期利率。只要新一代GPU快速降低上一代设备的经济价值,或融资成本持续高于预期,现有资产的回报周期就可能被拉长。
因此,这份财报最积极的信号,是CoreWeave正在加快把电力和GPU转化为收入,订单储备也继续增长;最大的约束,则是资本支出与利息成本仍然远高于当前经营利润。
关于 MSX 麦通:
MSX 是领先的 RWA交易平台,致力于提供安全、高效、透明的全球金融市场准入。作为全球最早的链上美股交易平台之一,MSX 始终走在行业前沿,以持续创新引领市场变革。
平台深度融合区块链技术与合规框架,全面提供近 400 种代币化股票和 IPO 前(Pre-IPO)资产的现货及衍生品交易,完美弥合了传统金融与数字资产行业之间的鸿沟。
围绕“让优质资产自由流通”的核心使命,MSX 目前已构建起涵盖美股现货与永续合约、币币交易、Pre-IPO 和麦通研究院等多元化的数字金融服务体系,旨在为全球投资者提供全时段、高性能的优质资产参与入口。
官方网站: https://msx.com/
Global TG:https://t.me/MSXGlobal
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议