香港加密支付牌照取决于实际业务动作:MSO 管法币兑换与跨境汇款,SVF 视余额留存,VATP 与稳定币发行人牌照仅在自营交易或发行时触发。
文章作者、来源:邵嘉碘(曼昆区块链法律服务)
“我们需要哪几张牌照?”这是支付公司把稳定币支付方案带到香港时,最先问的问题。牌照数量不能从产品名称里直接得出,关键是公司在链上链下分别承担什么角色:是替客户收款,还是自己买卖稳定币?是把钱结算到商户银行账户,还是让商户把余额留在平台里继续用?平台有没有替商户保管钱包和私钥?
同一笔付款,可能同时经过稳定币、银行账户和平台余额三个环节,但这不代表一张“加密支付牌照”可以把它们全部包住。法币兑换和跨境收付,涉及 MSO;商户余额能否留存并继续支付,涉及 SVF;公司自己经营虚拟资产交易、控制客户资产或发行稳定币,才会分别进入 VATP、VA Dealing、VA Custody 或 Stablecoin Issuer Licence 的分析。牌照判断最终要落回这些具体业务动作,而不是停留在“加密支付”这个产品名称上。
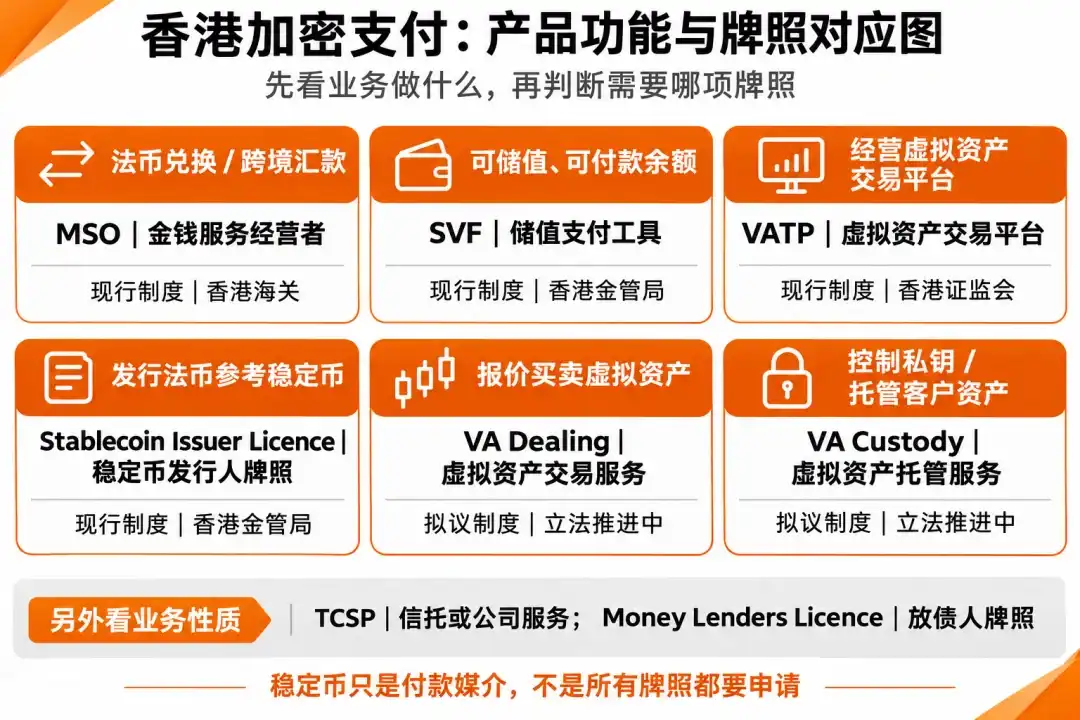
图:香港加密支付产品功能与牌照对应全景
MSO 和 SVF,分别对应两种业务安排
在香港展业的支付产品中,金钱服务经营者牌照(MSO)与储值支付工具牌照(SVF)通常是最先进入合规视野的两大制度框架。
MSO 覆盖法币兑换和跨境汇款
稳定币收款落到商户账上,通常还要经过一道“出金”环节:买家在境外付稳定币,平台或其结算安排把价值换成港币,商户最后收到的是银行账户里的港币。对支付公司来说,判断重点不在“用了哪种币”,而在公司有没有在香港接受客户委托,安排这笔港币跨境收付。MSO 牌照覆盖的是法定货币兑换和汇款服务,包括向境外发送或安排发送款项、从境外接收或安排接收款项,以及安排在境外收取款项。银行负责最后转账,并不会自动把支付公司从交易链条中摘出去。
这里有一个容易混淆的地方:稳定币换成港币,不等于 MSO 意义上的“货币兑换”。MSO 管的是法定货币之间的兑换和汇款,不会因为公司持有 MSO 就自动取得稳定币买卖或虚拟资产交易的授权。换句话说,支付公司可能需要分别处理两条线:币这一端的买卖或兑换,和港币这一端的收款、汇款、结算。后一条线是否落入 MSO,要看公司是不是替客户收钱、安排跨境付款,或者对客户承诺港币何时到账。
如果公司自己承接港币收款和跨境汇款,就按 MSO 的申请条件准备,重点在于合规负责人、反洗钱流程和银行账户;如果公司选择和已经在香港持牌的 MSO 合作,把港币结算部分外包出去,也要看实际合同里双方各自承担什么责任,确保合作方的业务范围能够覆盖这套安排。
SVF 不是“有余额”就一定触发
商户把货卖出去了,平台也收到了钱。这笔钱是马上打到商户的银行账户,还是先停在平台账户里,让商户用这个余额去付供应链货款、广告费,甚至给员工发工资?这是决定要不要碰 SVF(储值支付工具牌照)的关键分水岭。
SVF 的核心逻辑是资金留存加上后续支付功能。如果平台允许商户在账户里保留余额,并且这个余额可以用来向第三方发起新的付款,那就已经具备了储值支付工具的雏形。对很多初创支付团队来说,SVF 的门槛相当高:实缴股本至少 2500 万港币,而且金管局对申请人资本实力、风险管理和独立资金托管都有非常严格的要求。很多把香港作为出海首站的公司,前期往往承受不起这套成本。
正因如此,很多支付方案在产品设计上会有意绕开 SVF:商户收款后,平台只提供结算指令传递,款项在规定时间内直接结算到商户名下的外部银行账户,不在平台内部形成可流转的资金池。商户如果要对外付款,重新走一笔独立的打款流程,而不是把进项余额直接划给下一家。产品逻辑上的这一收缩,往往能为合规落地省下大量时间。
其他牌照,取决于产品有没有进入相应业务
除了基础支付与结算外,产品如果进一步延伸到交易、发行或借贷,就会触发其他维度的牌照规管。
VATP 适用于经营虚拟资产交易平台
支付方案里出现稳定币,很容易让人联想到虚拟资产交易平台牌照(VATP)。但在实际业务中,多数支付公司并不需要、也很少会主动去申请 VATP。
VATP 规管的是向客户提供虚拟资产自动撮合交易、集中买卖和托管的平台,更接近交易所的商业模式。普通支付公司的角色通常是服务商,而不是交易所。如果平台只是接受客户付过来的稳定币,按照外部报价换成法定货币并打给商户,整个流程里并不存在一个供买家卖家自由挂单对盘的交易市场,那就不会落入现有 VATP 的监管范畴。
把支付做成“小交易所”,往往是合规动作变形的结果:比如为了让商户可以自由选择换币时机,平台在后台搭建了内部对盘机制;或者为了提升兑换效率,自己当做市商在平台内向用户提供即时报价。一旦走出这一步,就必须正视虚拟资产交易业务所带来的合规重负。
稳定币发行人牌照对应的是发行和赎回
2025 年 5 月立法会通过《稳定币条例》后,香港对法币稳定币发行人建立了独立的牌照制度。需要澄清的是:在支付产品里使用稳定币,和自己发行稳定币,是完全不同的两件事。
做加密支付,绝大多数情况下是拿市面上已经流通的主流稳定币当结算工具;而稳定币发行人牌照,针对的是向公众发行稳定币、并承诺按面值赎回法币的主体。金管局对发行人的全额优质储备资产、本地实体设立、独立托管和持续审计有极高门槛。支付公司如果只是把稳定币嵌入收单或者结算环节,根本没有必要把牌照目标定在发行人上。更现实的做法,是选用符合香港未来监管预期的稳定币,关注金管局公布的合规稳定币名录和中介人指引,确保产品底层所依托的币种本身合规。
放债人牌照用于经营商户贷款
放债人牌照(Money Lenders Licence)通常不在支付团队的第一轮牌照清单里,但如果产品方案里包含了“垫资结算”或者“商户分期”,它就可能变得相关。
有些支付方案为了吸引大商户,会提供提前结款服务:商户的货款还没从境外清算回来,平台先自掏腰包垫付,后续从实际到账资金里扣除手续费和本金。如果这种垫付演变成一种有偿的资金融通安排,或者平台直接向商户提供以未来收款为抵押的短期借贷,就可能进入放债业务的界线。香港放债业务受《放债人条例》管辖,由警务处和公司注册处共同管理。支付公司如果想提供这类增值服务,要么自己取得放债人牌照,要么与已持牌的放债机构合作,避免无牌开展放贷业务。
换币和托管,是支付产品最容易越界的地方
在现有制度下,支付方案最容易踩空的其实不是 MSO 或 SVF,而是虚拟资产买卖和托管这两块目前监管正在收紧的环节。
在香港现有法律框架下,如果公司在交易中以本金身份向客户买卖虚拟资产,或者提供场外(OTC)兑换服务,目前处于金管局和证监会正在拟定新发牌制度的过渡期。根据财库局和证监会的咨询总结,未来香港将分别就虚拟资产交易服务(VA Dealing)和虚拟资产托管服务(VA Custody)引入独立的发牌制度。这意味着,支付公司如果既帮客户收稳定币,又自己充当交易对手把稳定币买下来、换成法币给客户,这项“自营兑换”动作未来很可能需要取得独立的 VA Dealing 牌照,不能再以 MSO 包含外币兑换为由顺带处理。
托管也是同样的道理。如果支付平台为商户生成托管钱包,私钥保存在平台服务器上,商户想转账必须由平台签名,平台实际上控制着客户的虚拟资产。未来的 VA Custody 制度将对这类服务设立严格的独立资本、密钥分权管理和冷热钱包隔离要求。很多支付团队在产品设计时以为“帮客户管钥匙”是提升用户体验的好做法,却往往忽略了这在监管逻辑里直接等同于信托或托管业务。如果公司不想承担重度托管合规成本,采用非托管架构、或者接入第三方已合规的机构级托管服务商,通常是更稳妥的路径。
把自己的产品逐项对照
把公司准备提供的功能列在一起,往往比直接数牌照更有用。下面这张表把常见业务动作和对应的许可范围放在一起,方便对照自己的产品:哪些是支付流程本身,哪些已经延伸到虚拟资产交易、资产托管、稳定币发行或商户融资。
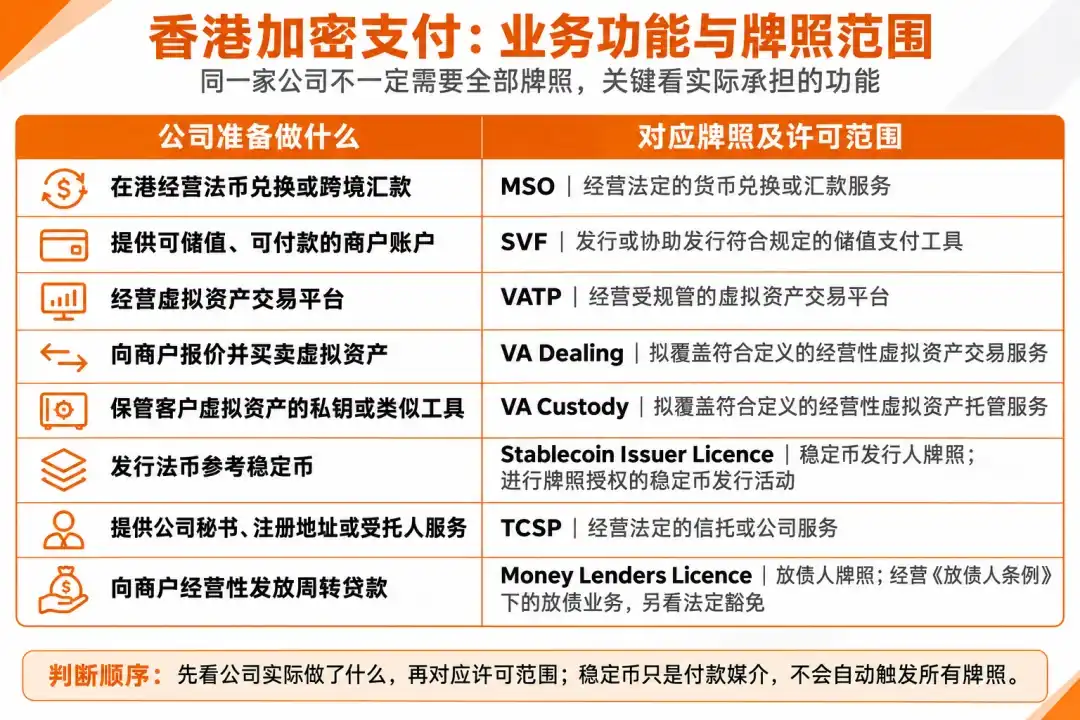
图:香港加密支付业务动作与对应许可范畴对照
结语
对准备在香港做加密支付的公司来说,牌照判断不必从“香港有多少张牌”开始。需要厘清的是几项具体安排:谁负责法币兑换和跨境收付,平台有没有形成可以继续消费的余额,公司是否自己买卖虚拟资产,谁掌握钱包和私钥,以及有没有把钱借给商户。
拆开以后,牌照之间的关系就没有那么复杂:MSO 和 SVF 通常是支付产品最先要评估的制度;VATP 和 Stablecoin Issuer Licence 只在公司自己经营交易平台或发行稳定币时才进入核心分析;VA Dealing 和 VA Custody 目前还要看立法进展;TCSP 和 Money Lenders Licence 则取决于公司是否真的提供信托或公司服务、或者向商户融资。
所以,落地前最值得做的事情不是把所有牌照都列一遍,而是把资金流、资产控制和客户关系画清楚,再逐项对照许可范围。这样才能知道现有设计能不能直接上线,哪些功能需要收窄,哪些问题要等新制度和细则明确后再处理。