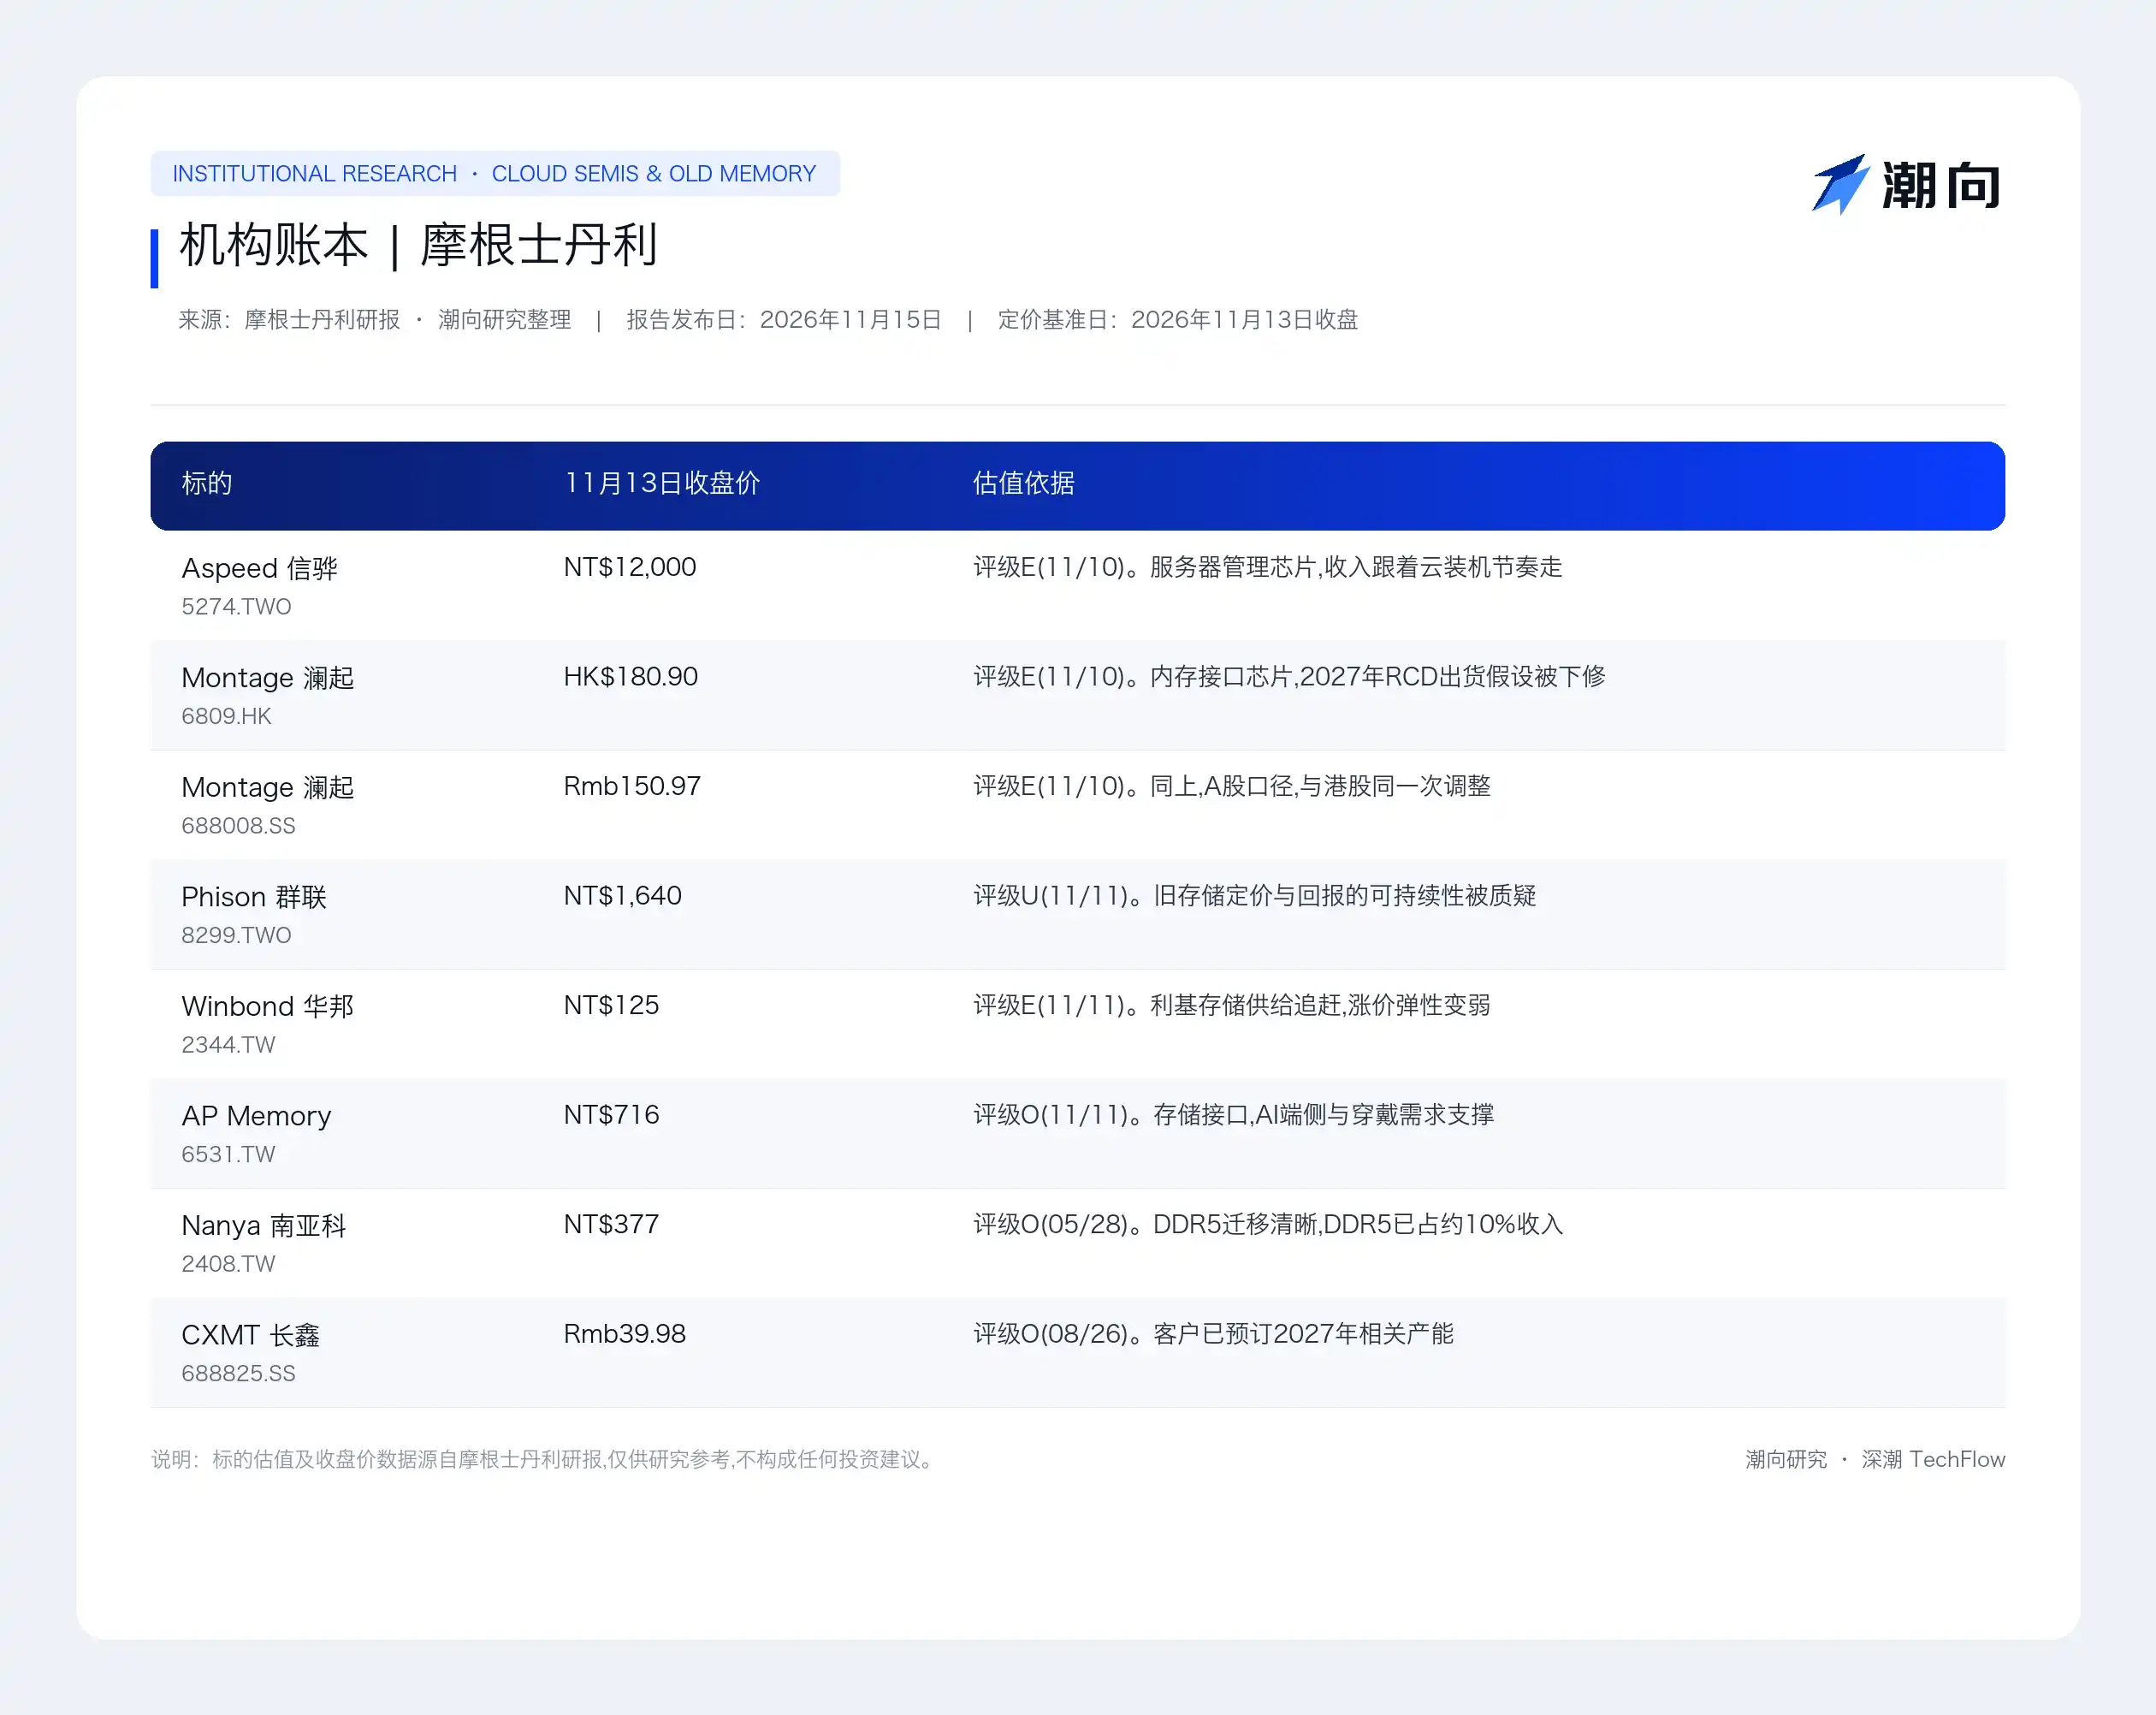
摩根士丹利下调云侧半导体与旧存储一批评级,核心判断是需求未变、到货时间变了:5GW装机延至2029年,资本开支指引未动,报告选择先压估值、后动盈利。
文章作者、来源:潮向研究
11月15日,摩根士丹利下调了一批评级。对象是云侧半导体与旧存储。报告开头就承认,这些降级引来了投资者的反对。
它的回应很直接。需求还很强。但等到「云资本开支减速」被看见再动手,价格已经调完了。
这是一篇问答体报告,回应投资者最集中的四个质疑。行业观点仍给「有吸引力」。行业看好,个股先下车,这是全文的姿势。
报告由四位分析师署名。
Daniel Yen、Charlie Chan。
Daisy Dai、Ethan Jia。
投资者到底在问什么
四个问题,一个比一个尖锐。
第一问,澜起的盈利预测下修,理由站得住吗。第二问,倍数压缩的依据是什么,催化剂在哪。
第三问,服务器与CPU的出货预测改了吗,需求这么强为什么现在动手。第四问,为什么还留着CXMT与南亚科。
报告逐条回答。四个答案连起来,就是这篇的核心:需求没错,时点错了。
一次提前下车的降级
此前有两篇报告。一篇讲云侧半导体增长见顶。一篇讲旧存储定价权见顶。这一篇是后续答疑。
被降级的是两类公司。云侧敞口集中的,和旧存储。前者的收入跟着服务器部署走,后者跟着存储价格走。
云侧那一类里,Aspeed信骅做服务器管理芯片。Montage澜起做内存接口芯片。报告把2027年的RCD出货假设调得更保守。
RCD是内存模组上的寄存时钟驱动器。它属于单台服务器里的「内容」,也就是单机价值量。报告说,这部分机会仍在。
旧存储那一类里,Phison群联的评级被给到减持。Winbond华邦、Macronix旺宏等同批调整。时间集中在11月10日与11日。
报告没有把降级包装成看空行业。它反复强调需求端仍然强劲,三季度的财报也确认了当期支出。变的是判断的时点。
一句话概括它的立场。等到减速被数据确认,估值调整已经发生。所以要在可见之前减仓,而不是之后。
需求没变,变的是到货时间
页面上最硬的两个数字,都和时点有关。
第一个是5GW。美国团队把约5GW的新增装机从2028年挪到2029年。按报告口径,这相当于原预期2028年新增装机的两成。
第二个是资本开支预测。超大规模厂商的支出预测没有动。2027年1.6万亿,2028年1.8万亿美元。
两个数字放在一起,意思很清楚。装机意图还在,设备采购与部署的时点却更难判断。订单会迟到,但不会消失。
报告把下修归因于三项不确定性。采购时点、平台切换、供应链执行。它同时承认,2027年的RCD出货假设可能偏保守。
这句话值得单独拎出来。假设偏保守,意味着留有上行空间。如果客户订单与部署比现在允许的更顺,这部分会回来。
三季度财报季刚结束。报告认为,这个时点适合多计入一点风险。理由是中期选举后的执行不确定。
它还提醒了一件事。资本开支的意图和资本开支的落地,是两件事。前者看指引,后者看设备与部署。
旧存储的定价权在变弱
旧存储的问题不在需求,在价格与回报能不能持续。
上行周期里,固定价格的长期协议让厂商能快速提价。等需求转弱,这种协议提供的保护就变少了。
报告的原话是,短缺收窄时,定价与回报的可持续性要被重新审视。它更新的供需模型指向2028年正常化。
结论落在估值倍数上。正常化之前就该给更低的倍数,而不是等峰值盈利滚落之后再调。
还有一条观察支撑这个判断。盈利上修的广度在见顶。2028年服务器产量的能见度在变弱。
两点合起来,外推增速的信心就下降了。这也是它先动估值、后动盈利的原因。
留下的两家,逻辑不同
报告维持CXMT与南亚科的增持。两家留下的理由并不相同。
CXMT多出三层驱动。产能扩张、本地化、工艺迁移。管理层称客户已为相关企业级产品预订2027年产能。
DDR5的供给依然偏紧。这是CXMT留下的第二个理由。
南亚科靠工艺与DDR5迁移。DDR5已经贡献它约一成收入。这条路径把它与其他DDR4供应商区分开。
报告对利基存储有个结构性判断。供给基数更小。价格对小幅供需变化更敏感。对AI需求的直接敞口也更小。
这句话有两面。弹性来自这里,脆弱也来自这里。
两家仍要面对记忆体周期。区别在于CXMT有额外成长驱动,南亚科有更清晰的迁移路径。
覆盖清单里,谁还在增持
报告末尾附了覆盖清单,给的是评级与11月13日收盘价。没有目标价。
仍是增持的有一批。TSMC、MediaTek、Alchip。
另有SMIC、ASMPT与Global Unichip。
给到减持的也有一批。MetaX、Vanguard、Silergy、Phison。
另有一家功率半导体厂商AWSC。
这些更靠近旧存储与成熟制程。
把清单和正文对照,降级的分布就清楚了。云侧敞口与旧存储价格,是这次调整的两条线。其余维持原判。
报告自己写下的打脸条件
看多的人可以盯三个信号。部署更快、盈利预测上修、2027年一季度之后资本开支再加速。
任何一个坐实,这份谨慎就站不住。报告自己也把更快的部署列为会挑战谨慎观点的因素。
反过来,订单动能转弱与涨价放缓,是报告认定的催化剂。它承认这类时点不确定。
整篇结论压在一个假设上。那5GW的延期,会真的变成设备订单的推迟。假设不成立,降级就下早了。
报告还留了两个尾巴。第一,利基存储的价格弹性大,涨的时候快,落的时候也快。第二,它对AI需求的直接敞口小。AI叙事降温时,冲击反而有限。
这两点解释了为什么同一份报告里,一边减仓一边加仓。它们面对的不是同一个周期。
还有一个观察窗口值得记下来。2027年一季度的资本开支指引,会是这份判断的第一个检验点。指引上修,谨慎就该让位。
怎么读这张评级表
评级对应未来12到18个月的风险调整后总回报。目标价的时间跨度相同。所以这是跨年度判断,不是季度观点。
三档的含义要说清。增持对应跑赢行业覆盖范围的平均回报,中性对应持平,减持对应跑输。
评级讲的是相对表现,不是绝对涨跌。行业观点给「有吸引力」,也不等于每只票都能拿着。
表里的价格是11月13日收盘价。它是定价基准,不是目标位。报告注明,历史价格未做拆股调整。
最后提醒一句。这份报告的价值不在结论,在时点。它把「需求强」与「现在下车」同时写进正文。两者谁先兑现,读者要自己判断。