Kalshi完成10亿美元G轮融资估值飙至400亿,研报拆解其真实收入结构:周末NFL体育与组合投注已成手续费主力,超级星期日单日手续费超选举日35%,G轮估值倍数14.5倍已低于CME的15.7倍。
文章作者:Alea Research
来源:深潮 TechFlow
Kalshi 本轮 400 亿美元的 G 轮融资估值,相当于其最近 91 天年化手续费收入的 8.2 倍。相比之下,其 2025 年 6 月的上一轮融资估值倍数高达 21.0 倍。
自 10 月份开始以来,Kalshi 在周末的 11 个周六和周日中,单日赚取的手续费均超过了中期选举投票日当天。这表明,虽然政治事件带来了巨大的名义交易量,但真正的持续高额手续费驱动力已经转移到了长尾体育赛事与组合交易上。
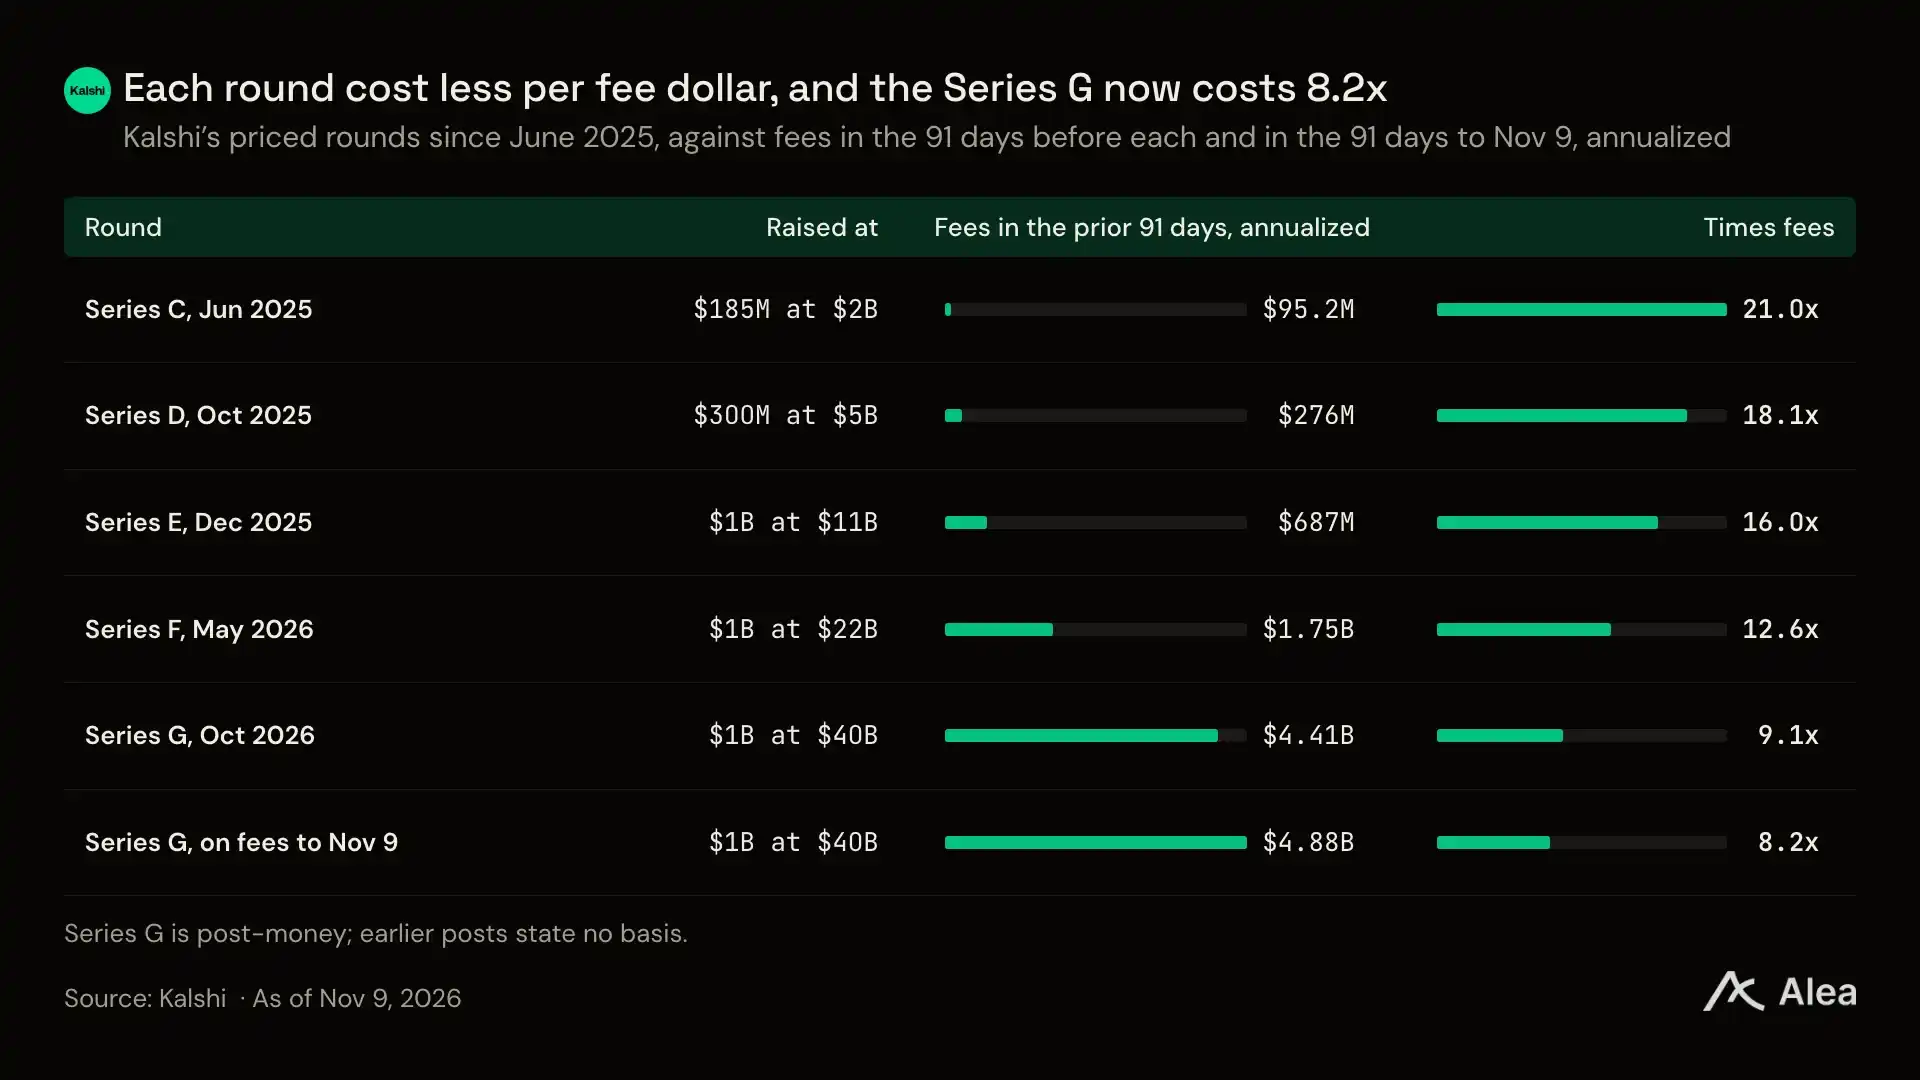
核心要点梳理
若按全年的完整手续费收入计算,Kalshi 的 G 轮融资对应估值倍数为 14.5 倍,已经低于芝加哥商业交易所(CME)15.7 倍的市销率估值;若仅按近期的手续费爆发态势计算,其估值倍数甚至收窄至 9.1 倍。
第四季度在短短前 40 天内就产生了 6.53 亿美元的手续费,这一数字直接占到了 Kalshi 过去四个季度总收入的三分之二。
组合投注(Combos)在手续费增量中起到了决定性作用:从 10 月到 11 月,日均手续费由 1220 万美元飙升至 1900 万美元,其中 313 万美元的增量完全由组合交易贡献。
政治类合约在大选日当天虽然产生了 2.11 亿美元的交易量,但仅贡献了 331 万美元的手续费;相反,大选后接踵而至的周日,Kalshi 单日手续费收入达到了惊人的 2530 万美元,足足比大选日高出 35%。
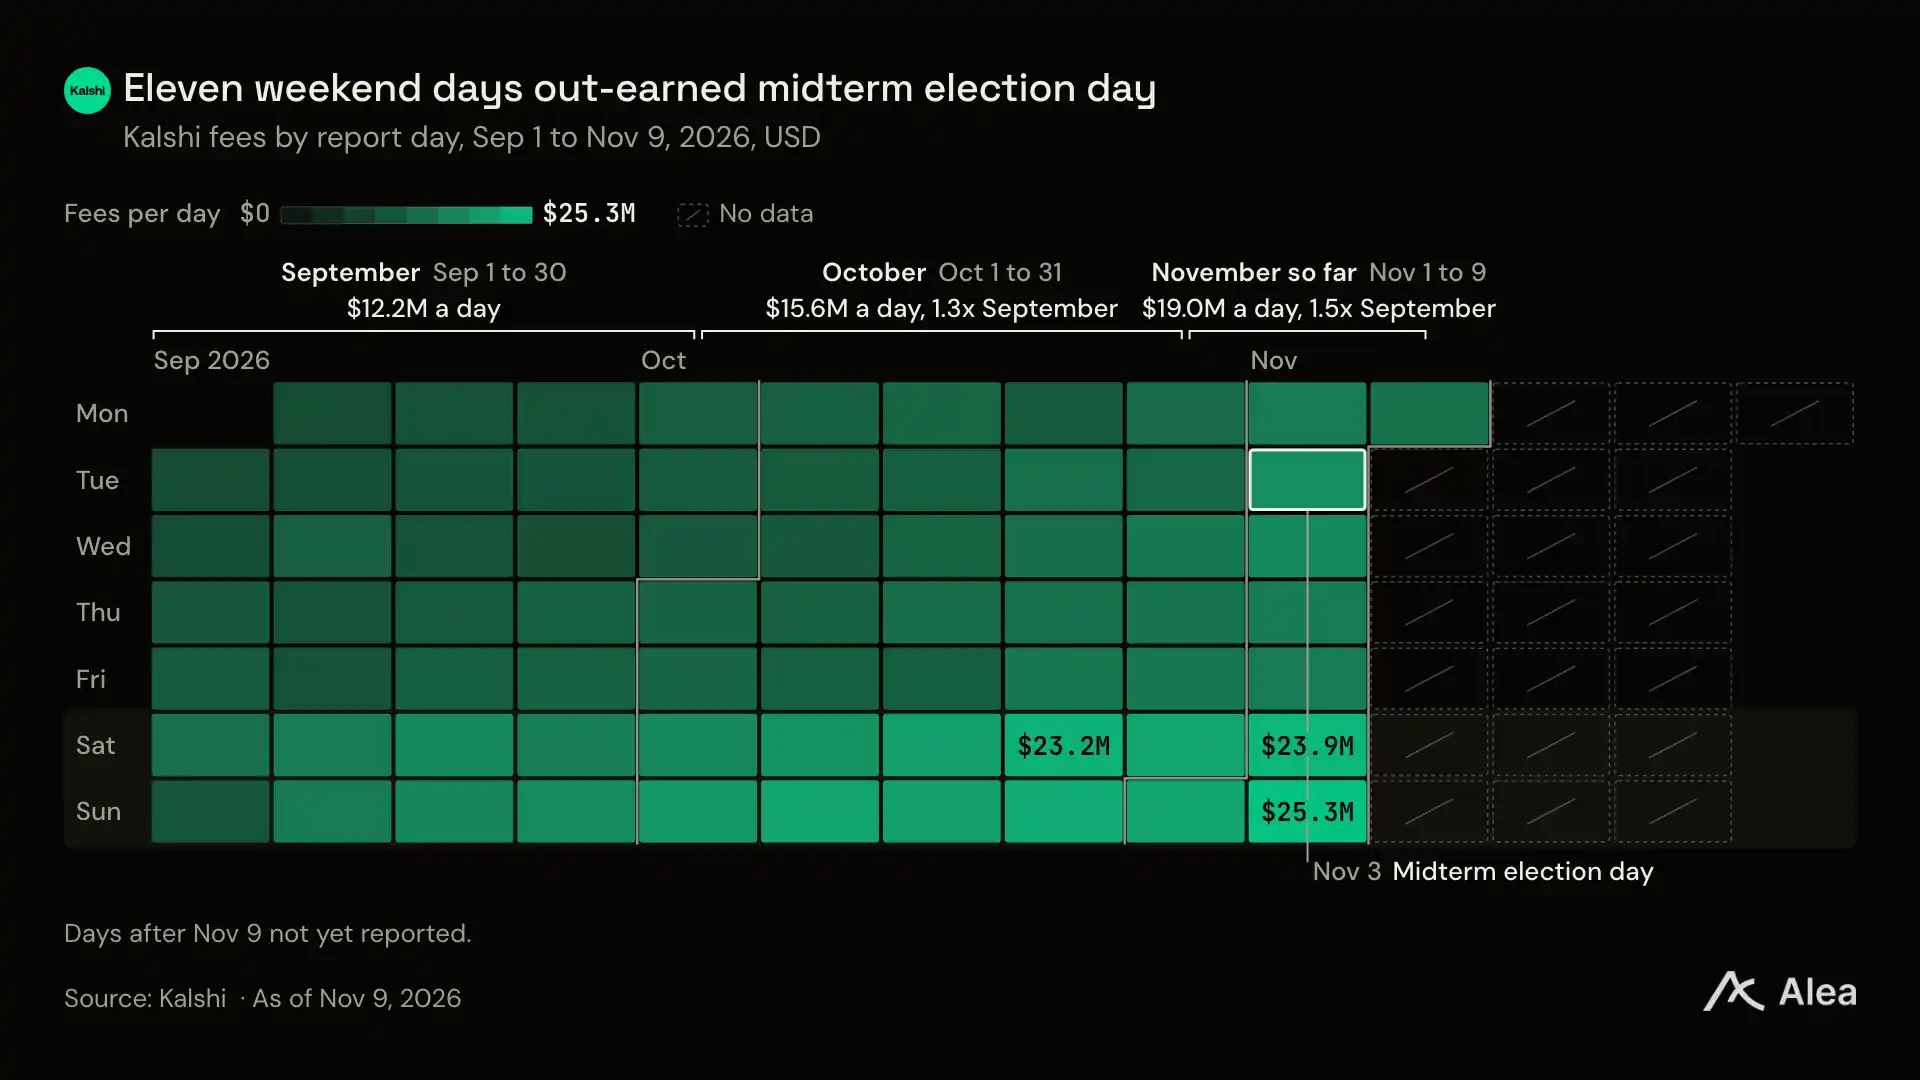
选举日的手续费创收为何反倒低于足球超级星期日
在 11 月 3 日的选举中,Kalshi 盘口上的热门候选人赢下了首批 487 场竞选中 479 场的胜利。Kalshi 公布的中期选举总交易量达到 25 亿美元,接近 2024 年大选规模的两倍,但在手续费收益上却并未出现爆炸式暴利。
这是由 Kalshi 的核心手续费公式决定的:每笔交易的手续费 = 7% × 合约张数 × 价格 × (1 - 价格)。按每交易一美元折算,费率本质上是 7% × (1 - 价格)。
大选日当天,绝大多数资金都在追逐高度确定的热门候选人。在关键的参议院选战中,Kalshi 的市场在 CNN 等主流媒体正式宣布胜选前的平均 115 分钟,就已经将赢家概率推高到了 99% 以上。当胜率达到 99% 时,(1 - 价格) 仅剩下 0.01,导致每交易一美元的手续费几乎归零。
相反,周末的体育博彩市场交易处于概率曲线的另一端。在表现最佳的一个周日,体育赛事和组合投注贡献了全天 87% 的手续费收入。因为体育竞猜的每项单项赛事赔率往往接近五五开,且多场赛事的组合投注赔率极其离散,平台的手续费捕获能力达到了理论极大值。
组合投注现已贡献平台三分之一的手续费
在所有产品线中,组合投注(Combos)为 Kalshi 带来的日均手续费增量,超过了其他所有细分市场的总和。
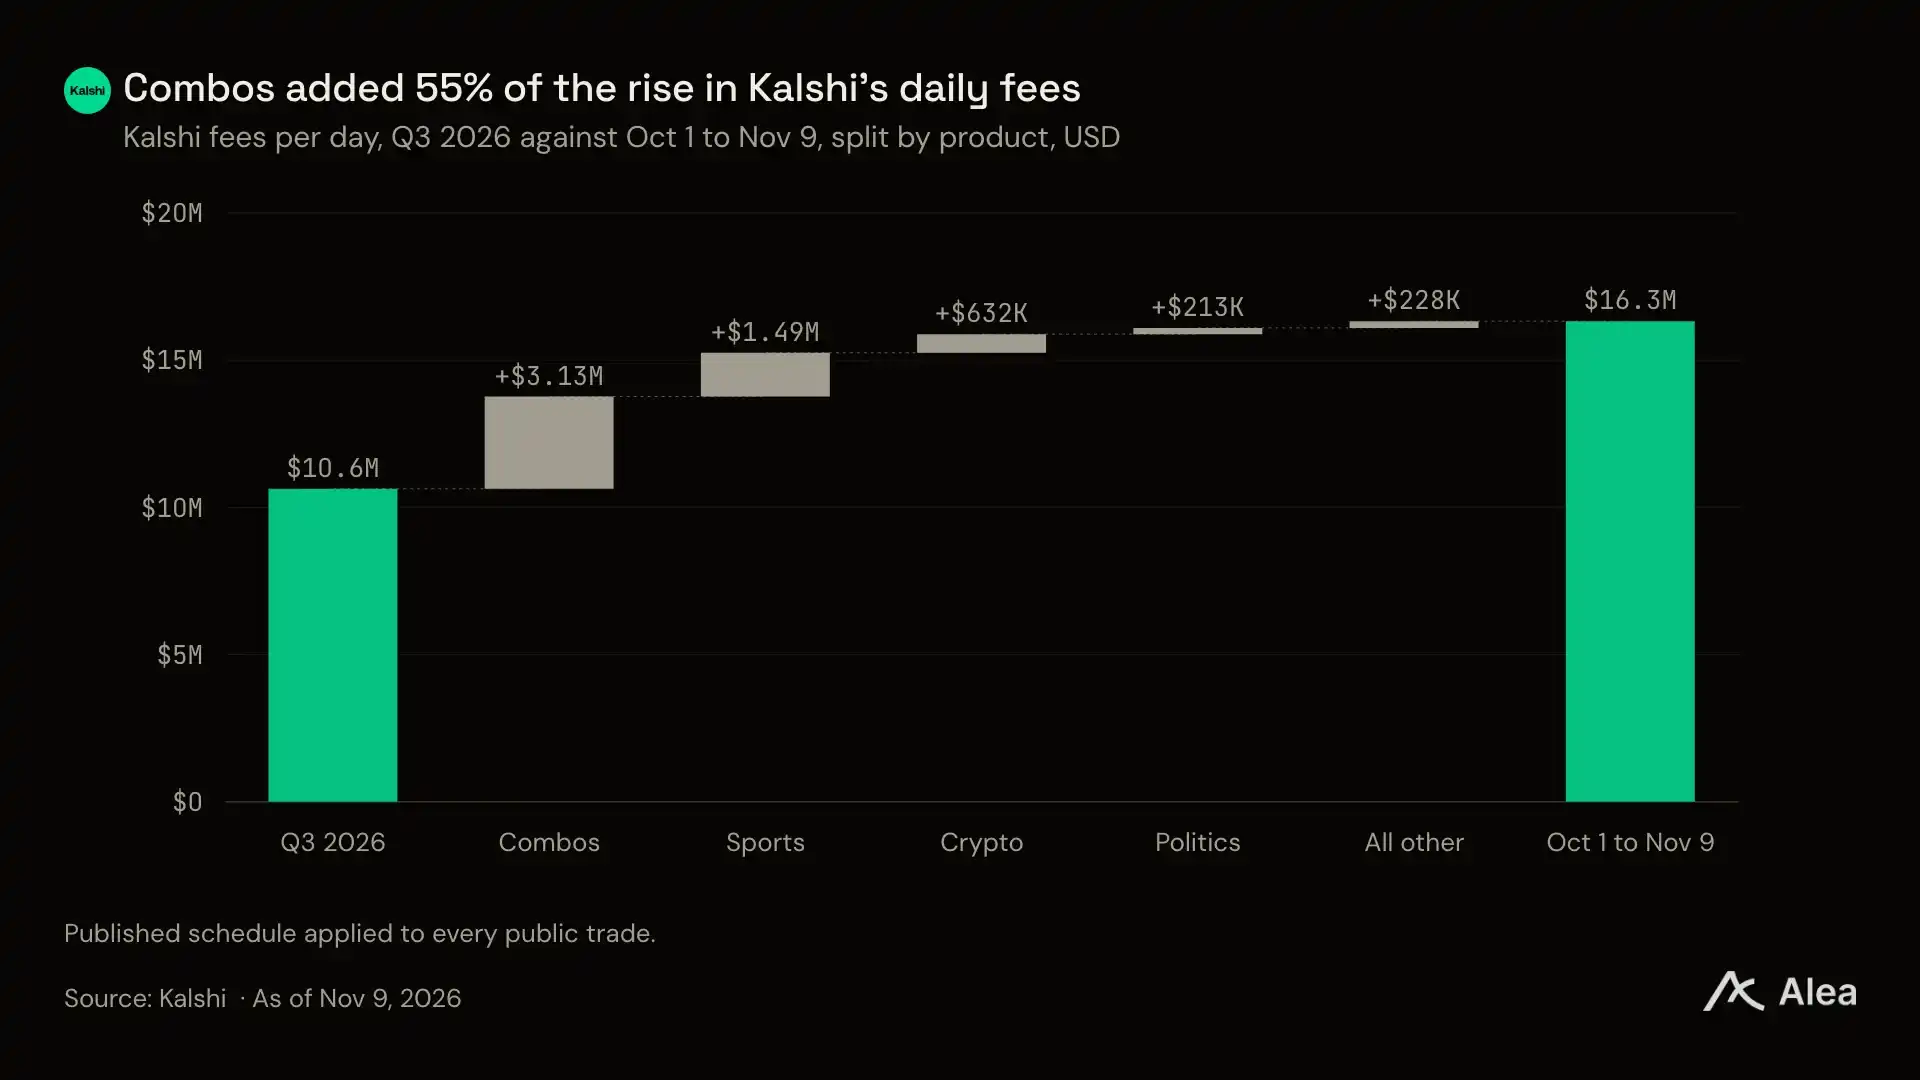
从 10 月 1 日至 11 月 9 日,组合投注以仅占平台 15.6% 的交易额,贡献了高达 33.3% 的手续费收入。在这短短一个月内,组合投注的日均手续费翻了一倍以上,从 10 月初的每天 243 万美元飙升至 11 月的 556 万美元。
组合投注目前已成为 Kalshi 仅次于单一体育博彩的第二大收入支柱。体育赛事日均贡献 149 万美元增量,在表现最佳的周日,美式橄榄球(NFL)系列赛事单独赚取了体育类手续费的 59%。加密货币预测市场虽然规模有所扩大,但日均手续费增量仅为 57 万美元。
无论按过去一年还是近期业绩,估值倍数均比 CME 更便宜
本轮 10 亿美元的融资由顶级机构威灵顿管理公司(Wellington)和红杉资本(Sequoia)领投。联合创始人 Tarek Mansour 表示,这笔巨额资本将主要用于拓展个股衍生品业务、底层算力集群采购、指数编制以及机构级通道建设。
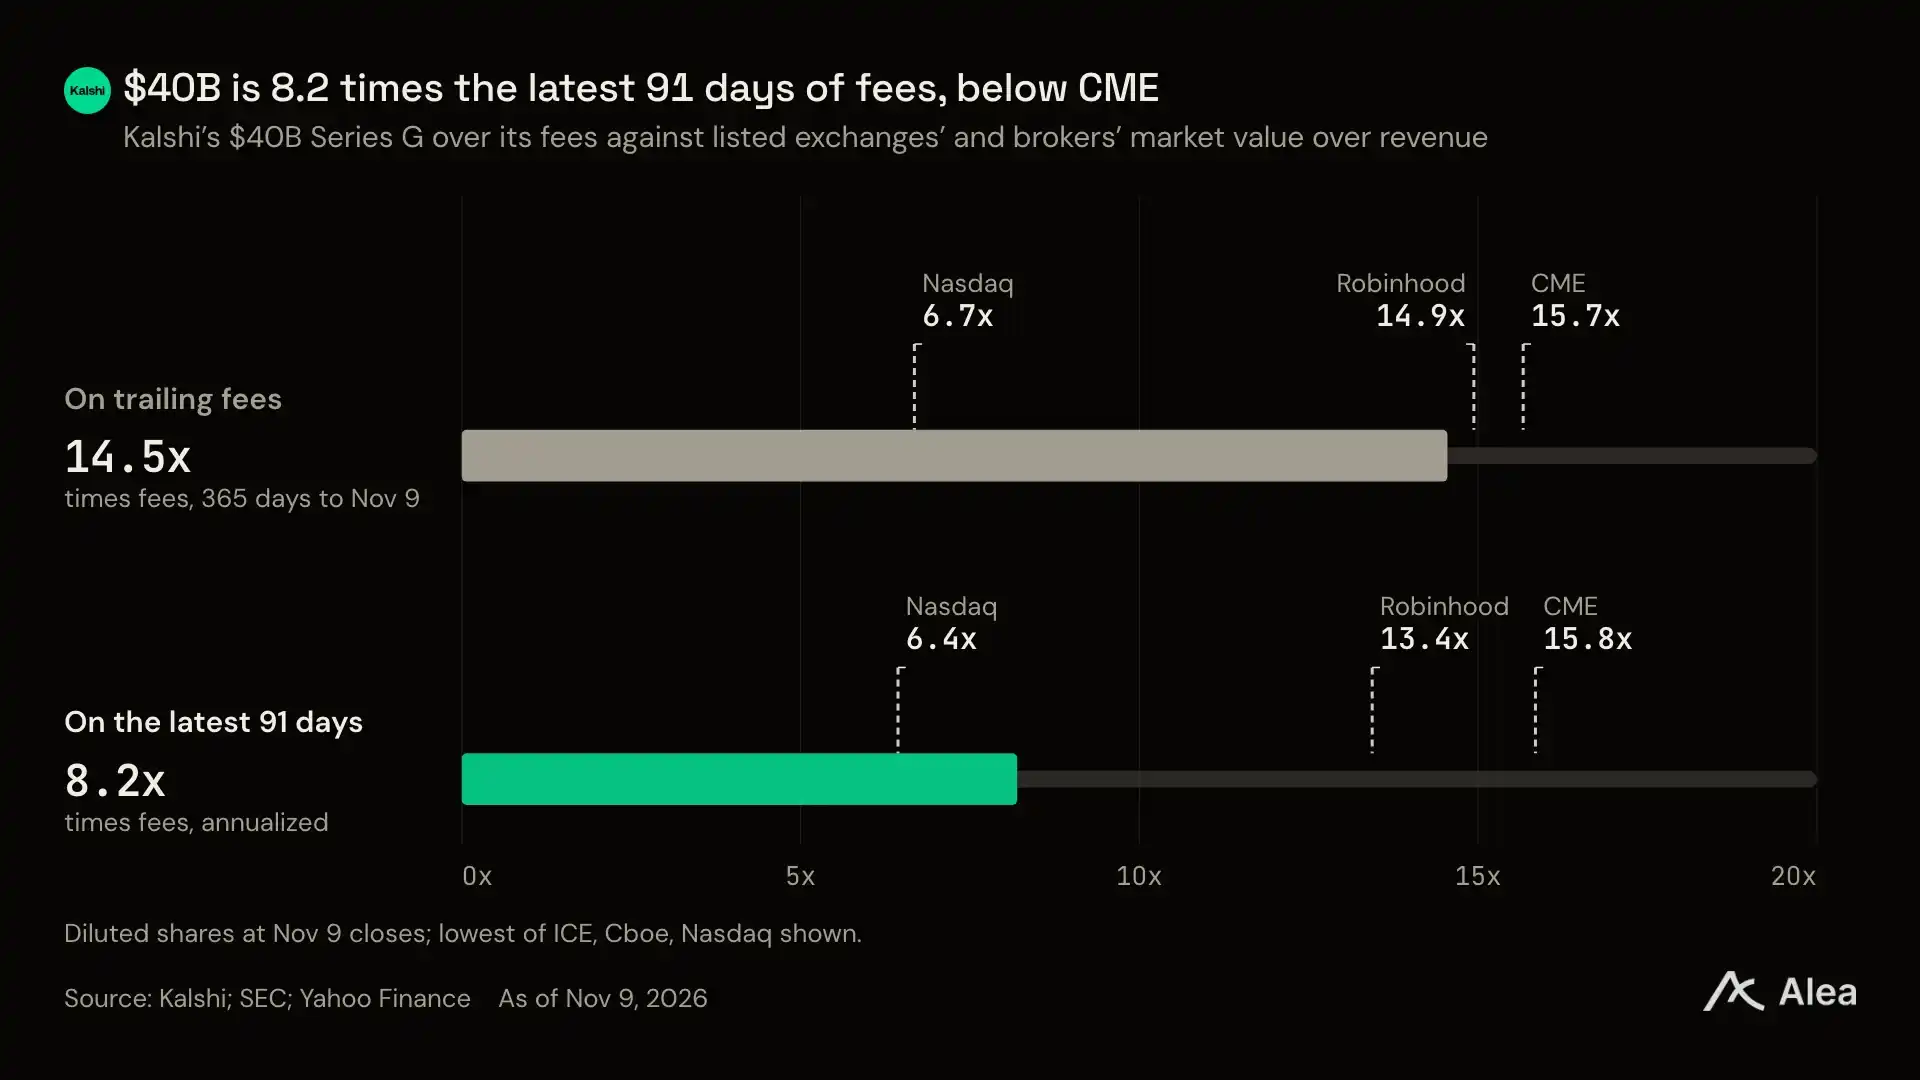
如果以过去一年的手续费收入衡量,Kalshi 的估值倍数仅为 14.5 倍。作为对比,全球最大的衍生品交易所芝加哥商业交易所(CME)过去四个季度的市销率为 15.7 倍,而互联网券商龙头 Robinhood 的市销率更是高达 31.7 倍。
值得注意的是,这些数据仅代表扣除返佣和流动性激励前的毛手续费,且完全尚未计入刚上线不久的股票永续合约业务。体育博彩与组合投注在最近 91 天内贡献了 77% 的手续费收入,直接将平台的年化创收跑道推高到了 48.7 亿美元。
若剔除体育与组合交易,估值倍数将飙升至 33 倍
尽管整体数据亮眼,但资产组合的单一性也构成了核心潜在风险。如果剥离体育赛事与组合投注,Kalshi 过去 91 天由其他业务(主要为加密货币)年化产生的总手续费仅为 12.1 亿美元。
如果剔除体育与组合业务的强劲现金流,要支撑起 400 亿美元的估值,其估值倍数将瞬间扩大至 33.0 倍,显著高于 CME 等传统金融基础设施的估值中枢。
此外,Kalshi 具备因产品而异的独立自主定价权。今年 8 月,平台主动将 19 个棒球系列赛的手续费下调了一半;两周后,又将单笔未平仓合约数量达到 10 万张以上的费率直接提高至四倍,展现出极强的平台定价弹性。
股票永续合约上线 5 天交易量达 11.3 亿美元
单只股票的永续期货合约于 11 月 5 日正式上线。在短短五天时间内,已有 58 只个股永续合约产生交易,涵盖了 SpaceX、英伟达(Nvidia)以及美光科技(Micron)等高热度标的。
目前一项关键的司法诉讼将决定该产品能否长期存续。11 月 3 日,纽约一家联邦法院驳回了暂停个股永续合约交易的禁令申请,为该创新产品争取到了宝贵的落地窗口。
商业诉求显而易见:Kalshi 正在将该产品直接对标传统券商的“订单流支付(PFOF)”返佣模式。在传统体系中,Citadel Securities 等做市巨头向散户经纪商支付返佣以获取零售订单流;而在 Kalshi 体系下,用户可以直接在受监管的集中撮合市场进行 24 小时低成本杠杆博弈。
美国商品期货交易委员会(CFTC)在州级司法博弈中坚定站在了 Kalshi 一边。10 月 27 日,CFTC 正式起诉犹他州,以阻止各州监管机构对持有联邦合规牌照的交易所进行二次执法。与此同时,CFTC 对 Kalshi 预测市场保证金制度的审查将于 12 月 21 日截止。按照目前的扩张速度,第四季度将毫无悬念地成为预测市场发展史上最具分水岭意义的一季。