Grayscale 研报指出,比特币一年期已实现波动率降至约 43%,已低于标普 500 约两成大型成分股,其低相关性与板块结构性解耦正推动机构重构风险评估与组合配置框架。
文章作者:Grayscale
来源:深潮 TechFlow
今天的比特币,早已不再是 15 年前甚至 10 年前的那个边缘资产。面对比特币乃至更广阔的加密资产类别,投资风险的评估框架理应迎来一次彻底的重构。
过去十年间,比特币的一年期已实现波动率(Realized Volatility)出现了实质性的结构性回落,如今已稳稳落在美股大型单只股票的波动区间之内。
其复合收益呈现出强烈的非对称特征与动量聚集属性:全年的绝大部分超额回报,往往高度集中在极少数关键交易日中。
尽管其回撤百分比依然客观存在,但在针对底层波动率进行风险平价调整后,其表现相比传统股票与债券的极端行情已不再特殊。
更为关键的是,传统宏观因子对比特币回报的解释度远低于股票或私募资产,赋予了其作为现代投资组合多元化分散工具的独特价值。
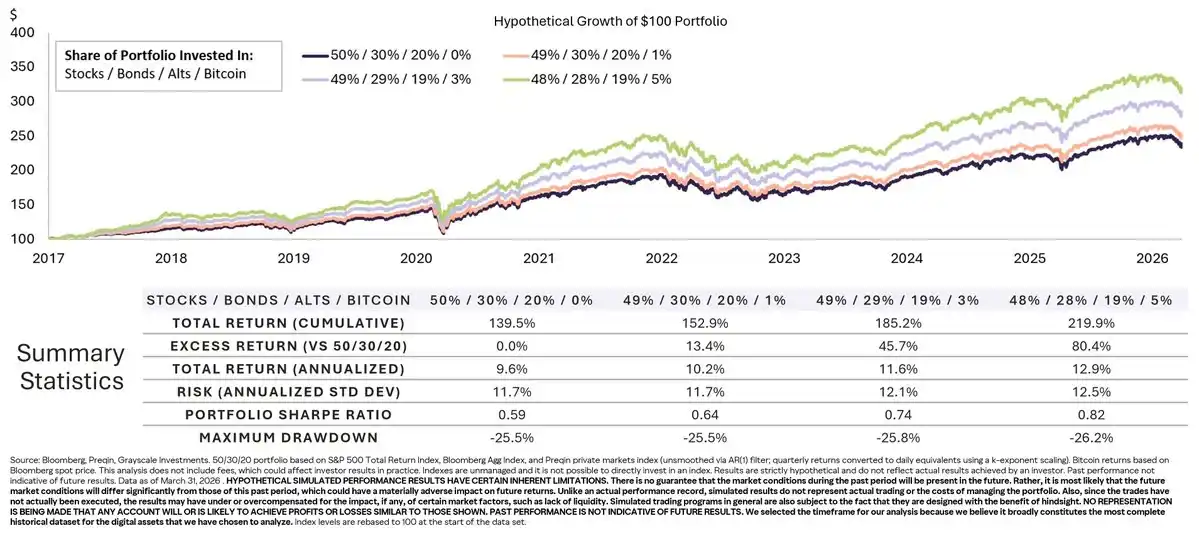
历史回测数据表明,适度配置比特币能显著优化资产组合效率,而不会按比例推高整体波动率或最大回撤。
不仅如此,投资机会早已延伸至比特币之外:比特币仅能解释细分赛道约一半的收益方差,板块间相关性持续走低,收益龙头正在不同资产间良性轮动。
许多资产配置者仍在使用过时的风险透镜看待加密行业,将波动率(资产自身的独立震荡)与投资组合风险(资产对整体投资组合的边际影响)粗暴混为一谈。从组合视角来看,比特币的波动并非单纯需要消灭的风险,更是稀缺的差异化超额收益来源。
比特币已历经 18 年演进成熟:已实现波动率钝化至 43%
比特币在诞生之初便打上了极高波动率的烙印。在早期市值仅有数十亿美元的阶段,其年化波动率动辄突破 100% 甚至逼近 200%。
然而随着机构做市深度的提升、现货 ETP 的全面落地与监管边界的确立,比特币的波动率曲线正在发生不可逆的结构性平抑。
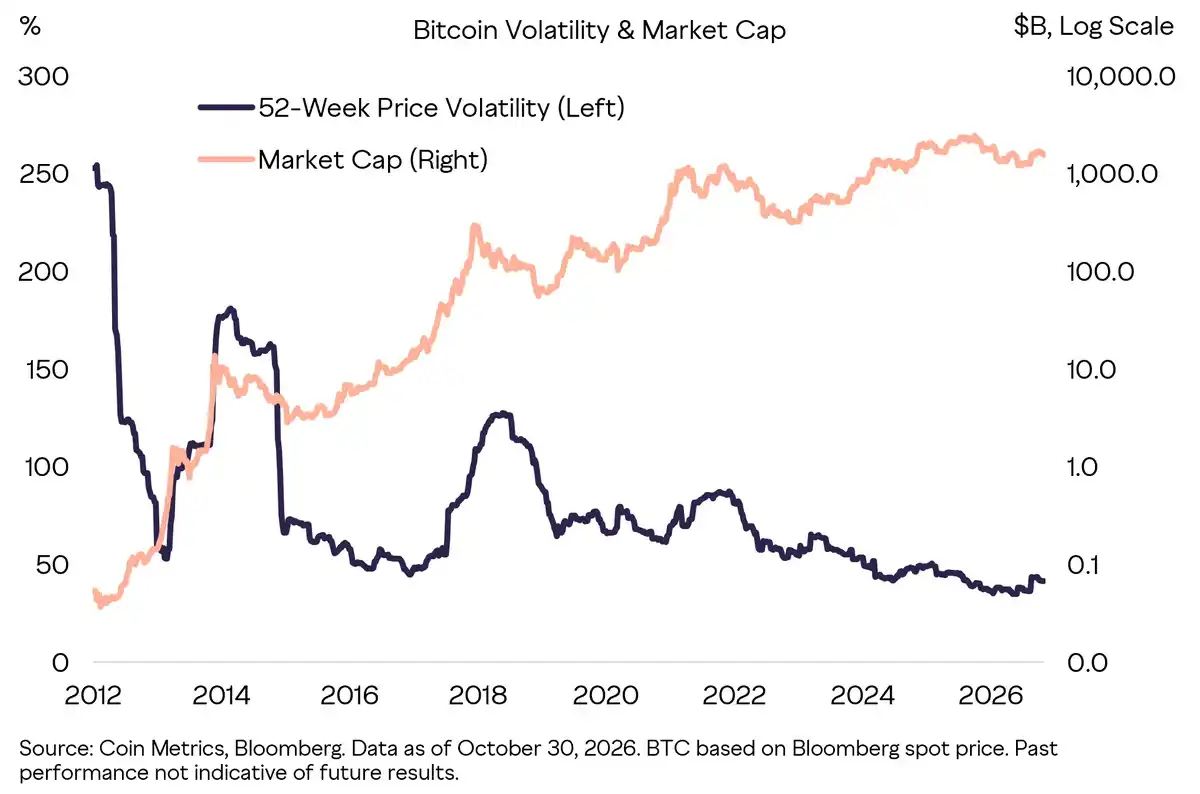
Grayscale Research 数据显示,比特币的一年期已实现波动率已从十年前约 64% 的均值、五年前的 81%,一路回落至当前的约 43%。
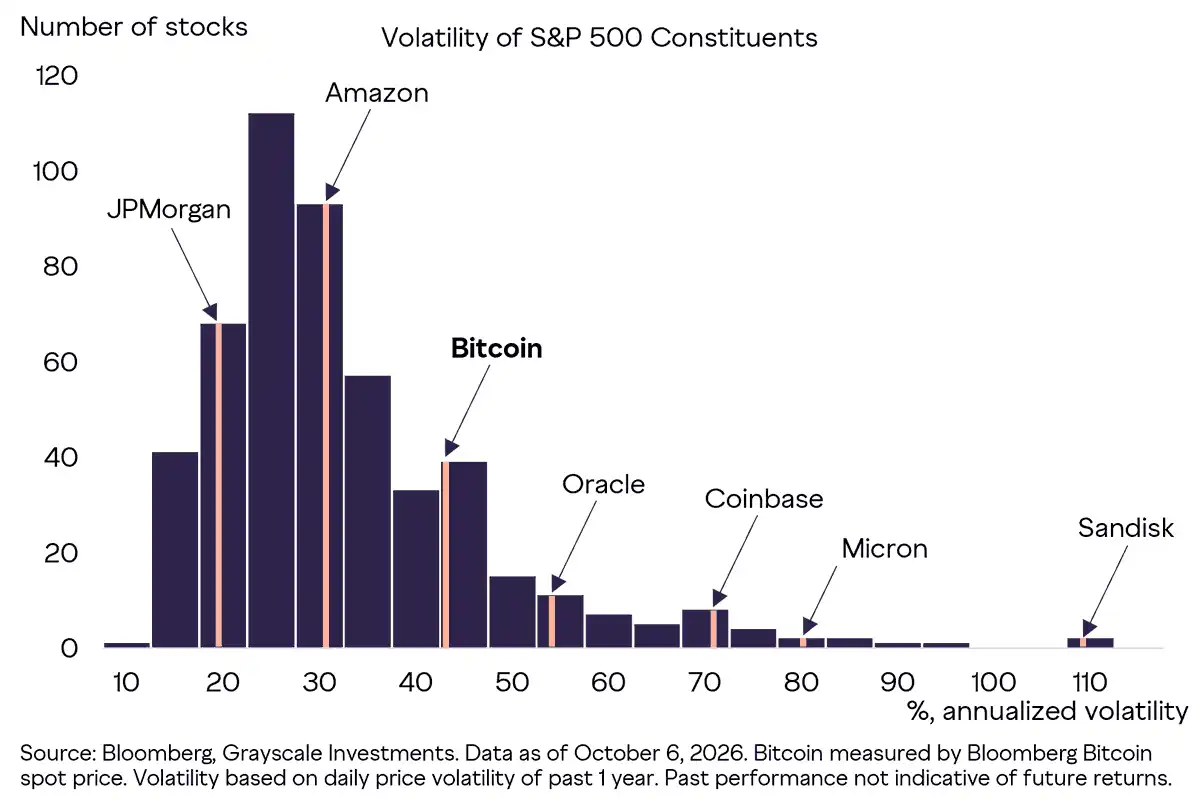
43% 的已实现波动率意味着什么?它不仅完全属于标普 500 指数成分股的常态分布范围,更直观的是,比特币当前的实际波动水平已经低于标普 500 中约 19% 的大型成份股。
机构投资者的持续涌入、合规现货通道的建立以及衍生品流动性深度,共同将比特币推离了高波动的蛮荒婴儿期,赋予了其对齐成熟金融资产的微观基础。
超越表层波动率:肥尾特征、动量聚集与回撤表现
脱离收益分布的微观形态而单纯谈论年化波动率,往往会陷入严重的认知盲区。比特币资产的核心收益特征并不符合标准正态分布,而是表现出典型的“肥尾”(Fat Tails)效应。
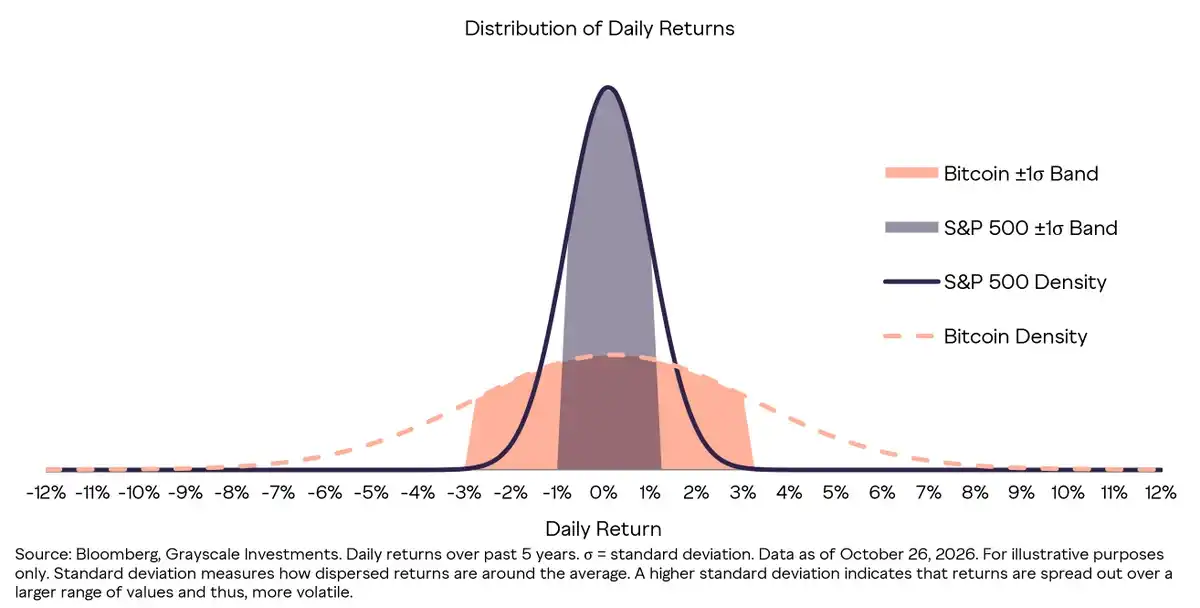
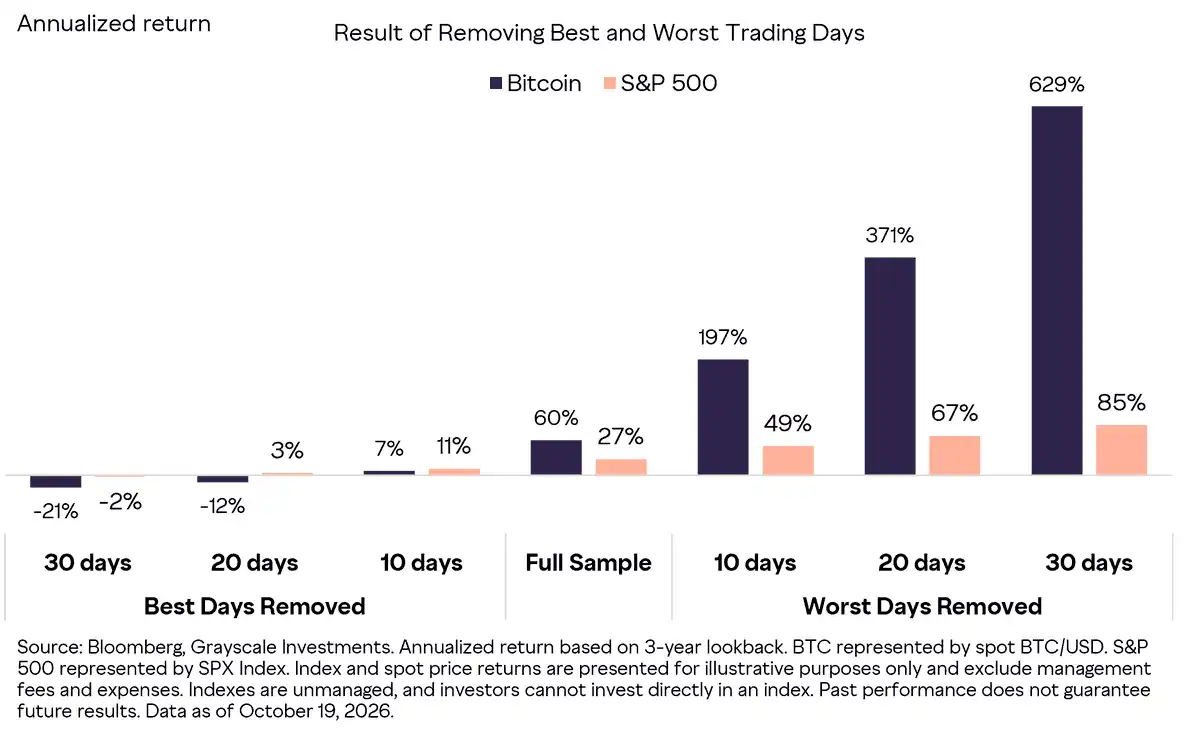
肥尾特征之所以至关重要,是因为全年中极少数极端交易日的回报表现,直接决定了资产长期复合收益率的成败。
如果在过去数年中错过了表现最佳的 10 个交易日,投资人的长期累计回报将被吞噬掉绝大部分,这表明比特币展现出极强的右偏非对称爆发力。
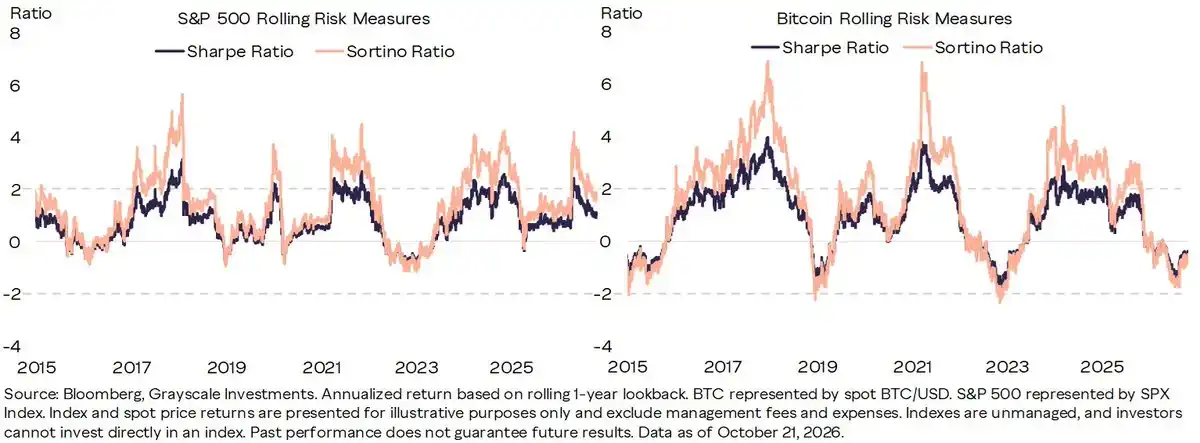
传统的夏普比率(Sharpe Ratio)在计算中一视同仁地惩罚上行收益与下行亏损,无法真实捕捉这种单向凸性。如果采用仅惩罚下行波动的索提诺比率(Sortino Ratio)进行衡量,比特币的风险调整后收益表现将更加惊人。
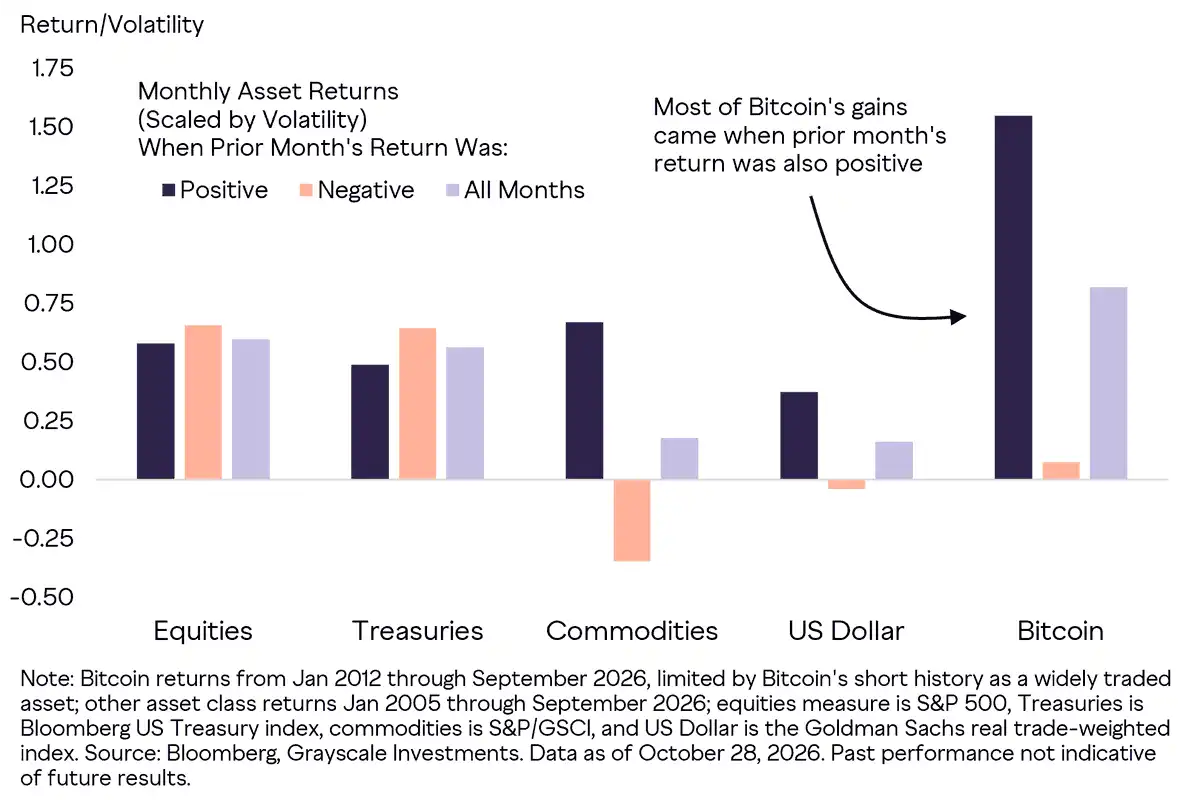
与此相伴的是强烈的动量聚集效应(Momentum)。比特币的价格走势往往呈现长周期的自我强化趋势,顺风期涨幅持续累积,而在均值回归时的回调也同样剧烈迅猛。
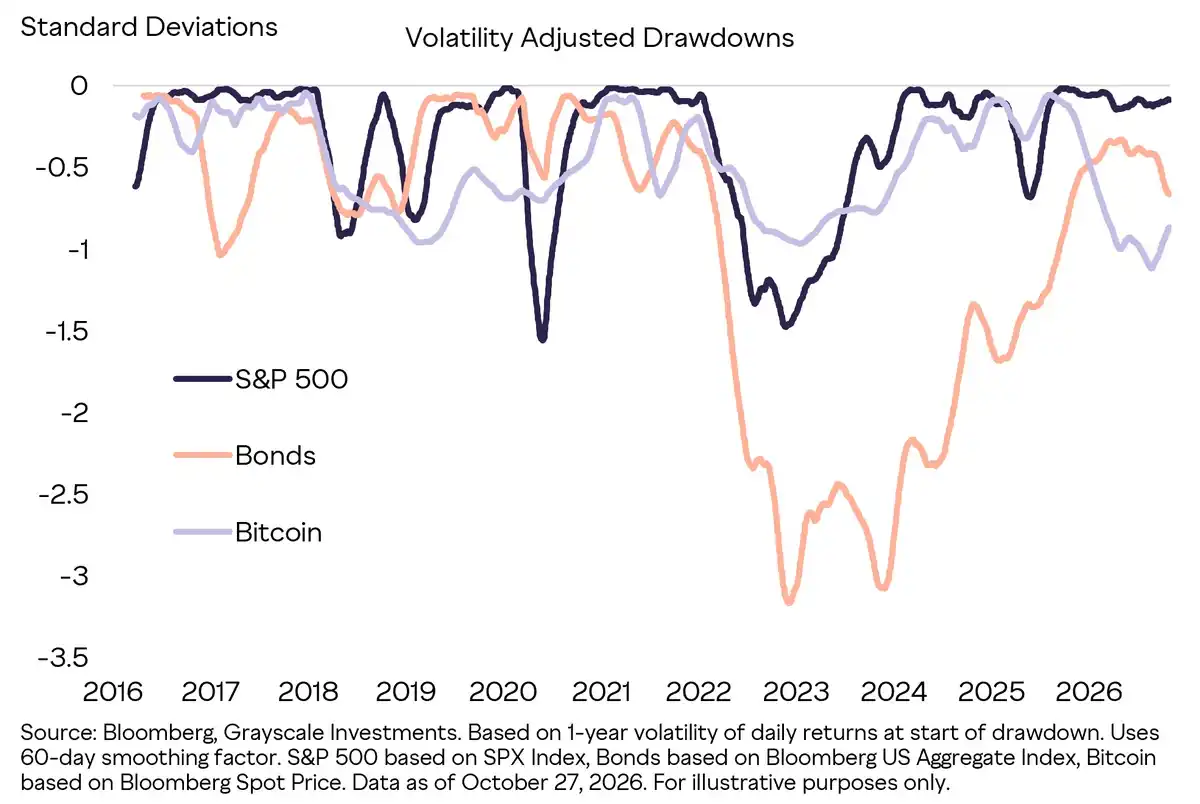
在回撤幅度方面,比特币历史上经历过多次超过 50% 的大幅调整。但若将其与传统权益资产进行风险平价对齐,其单位波动率所承受的下行回撤其实已处于合理区间。
这意味着,成熟的配置机构不能依靠主观短期择时来驾驭比特币,而必须依靠严密的仓位管理与定期再平衡纪律,以系统性享受其肥尾红利。
比特币在多元化投资组合中的分散配置价值
在现代投资组合理论(MPT)的坐标系下,评判一项资产是否具备配置价值,关键不在于其单体方差,而在于它与既有资产池的相互作用模式。
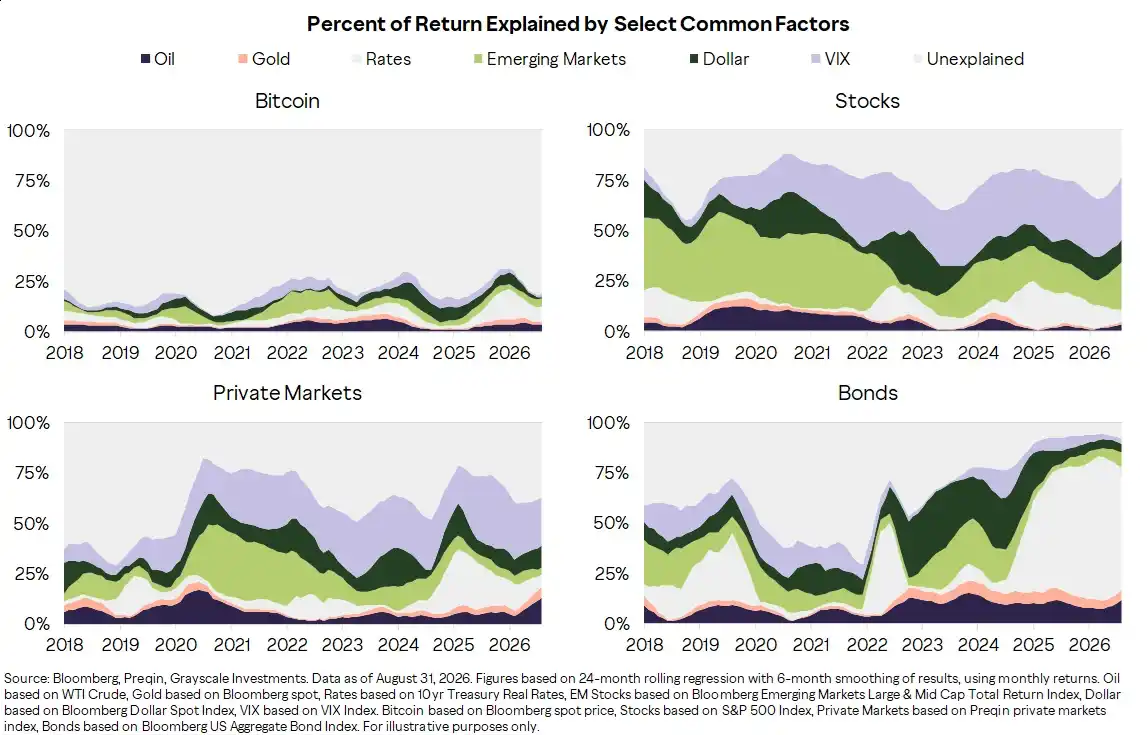
实证统计表明,传统权益与固定收益资产对宏观经济因子(如利率路径、通胀预期与信用利差)具备极高的敏感度,但这些因子对比特币收益的解释力十分有限。
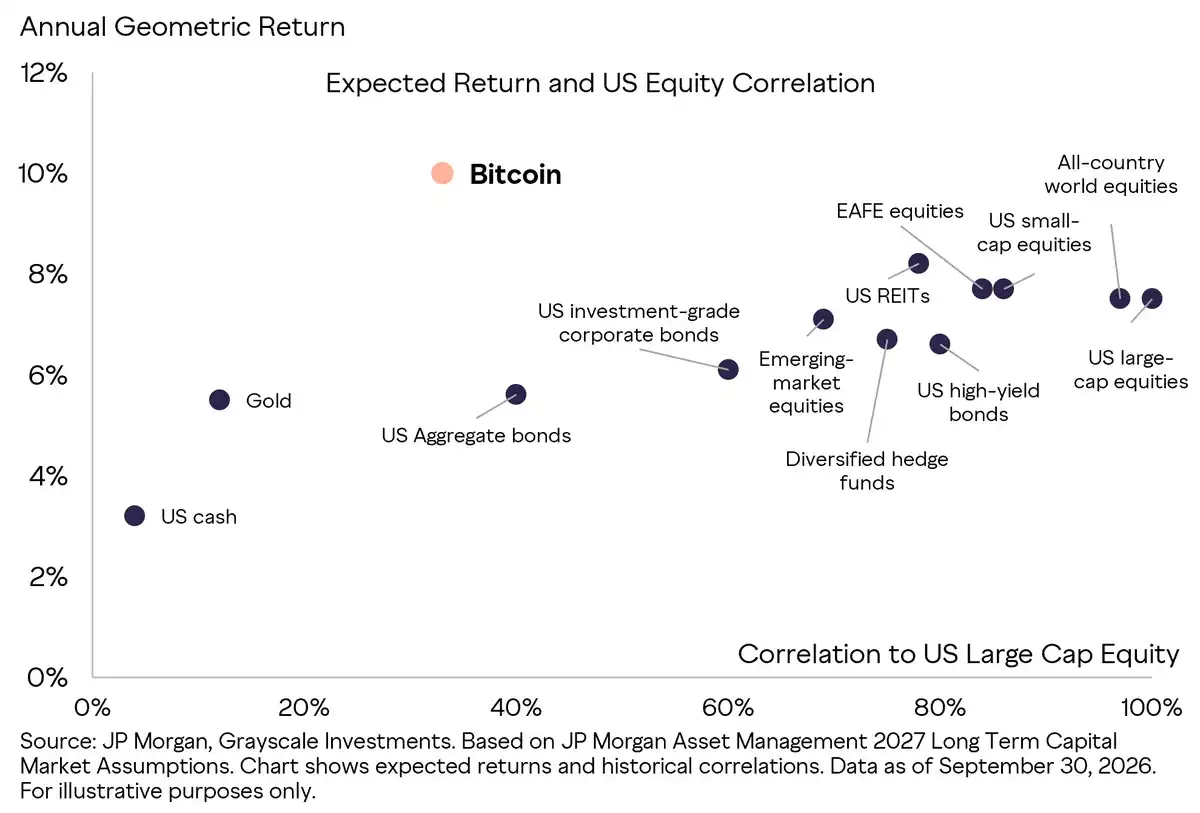
比特币与标普 500、纳斯达克及大宗商品之间长期维持着较低的微观相关性,使其天然具备抵御传统宏观冲击的组合分散效应。
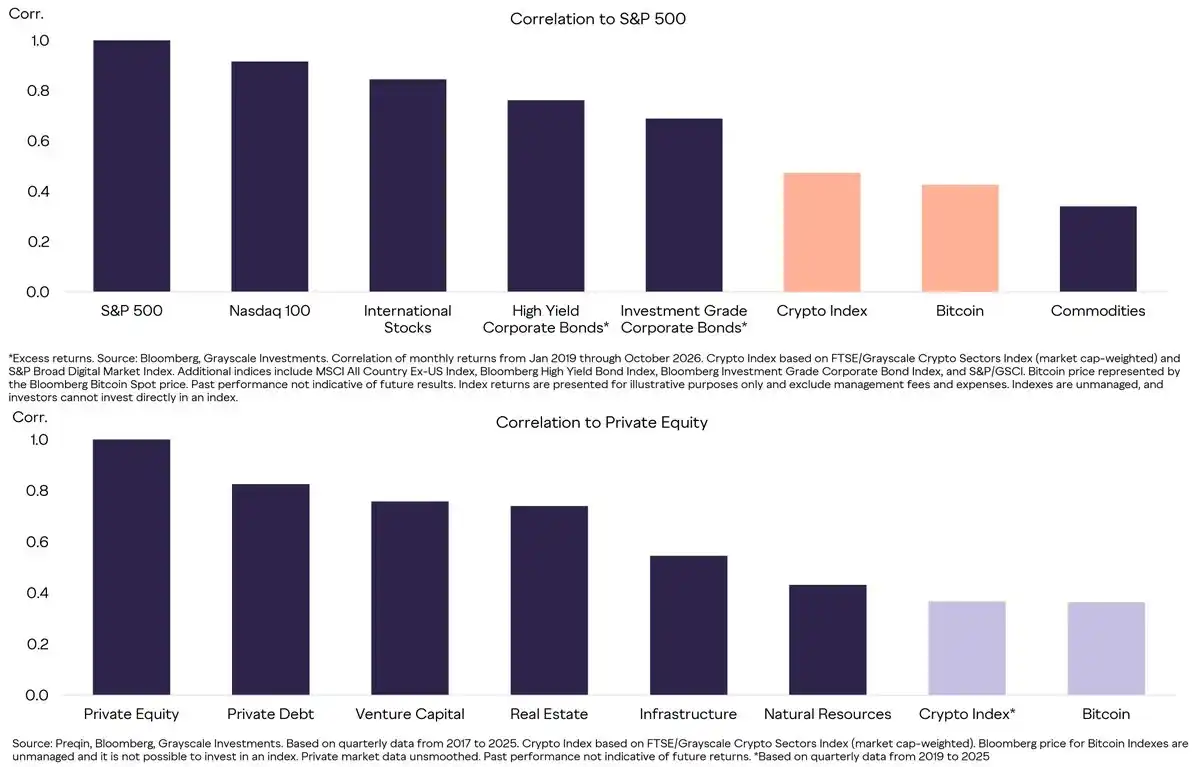
Grayscale 的跨周期回测模型显示,在经典的 60/40 股债资产组合中引入小比例的比特币配置,能够在不显著恶化最大回撤的前提下,大幅改善组合整体的风险调整后收益。
在不同的宏观周期样本中,1% 至 5% 的适度敞口均系统性推升了投资组合的夏普比率,证明了非主权数字价值储备在现代化资产配置中的压舱石价值。
这种低相关性并不是静态不变的,但它在宏观动荡与货币政策转向期间所展现出的独立定价逻辑,构成了传统多资产基金不可忽视的有效对冲工具。
超越比特币的多元化配置:垂直板块结构性解耦
传统金融领域的另一个常见偏见,是将比特币与整个加密行业粗暴等同。但伴随应用生态的繁荣,各细分赛道正展现出强烈的结构性解耦。
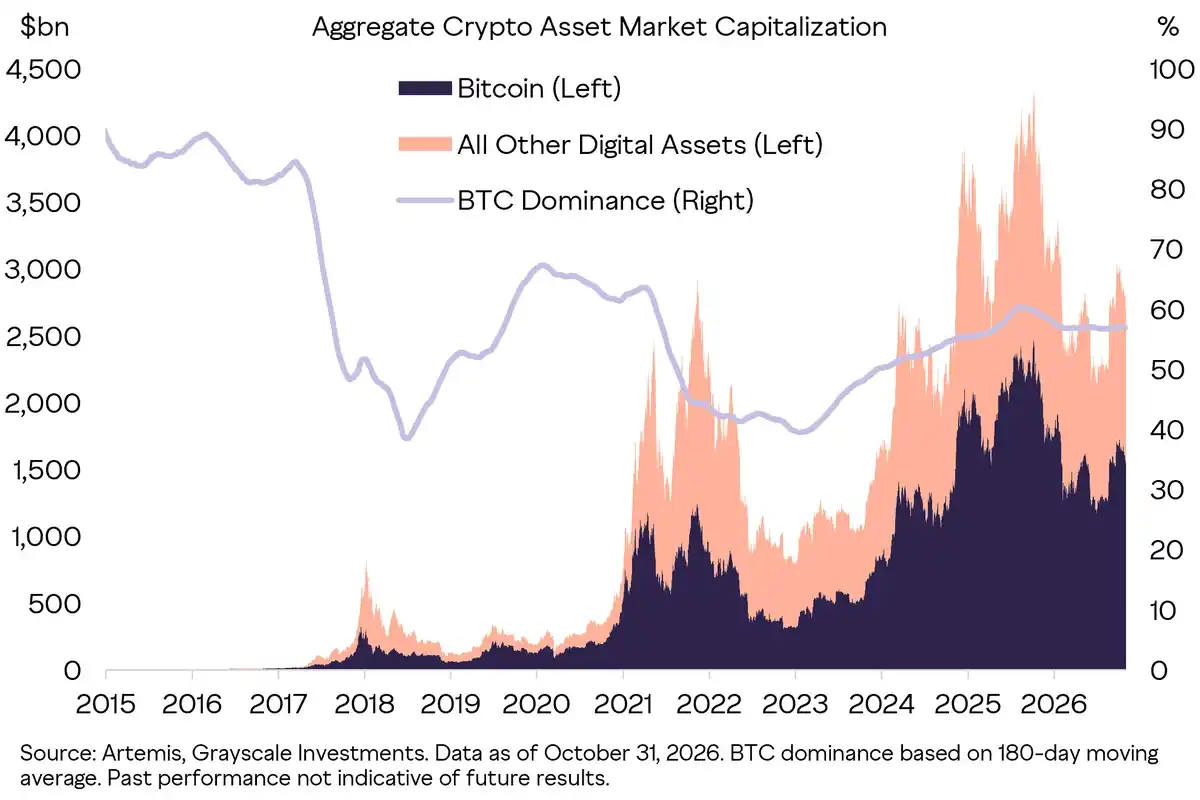
基于 FTSE Grayscale 行业分类指数的跟踪分析,比特币对整个加密市场整体收益波动的解释度已从早期峰值回落至约 50% 附近,各垂直板块呈现出独立的微观驱动力。
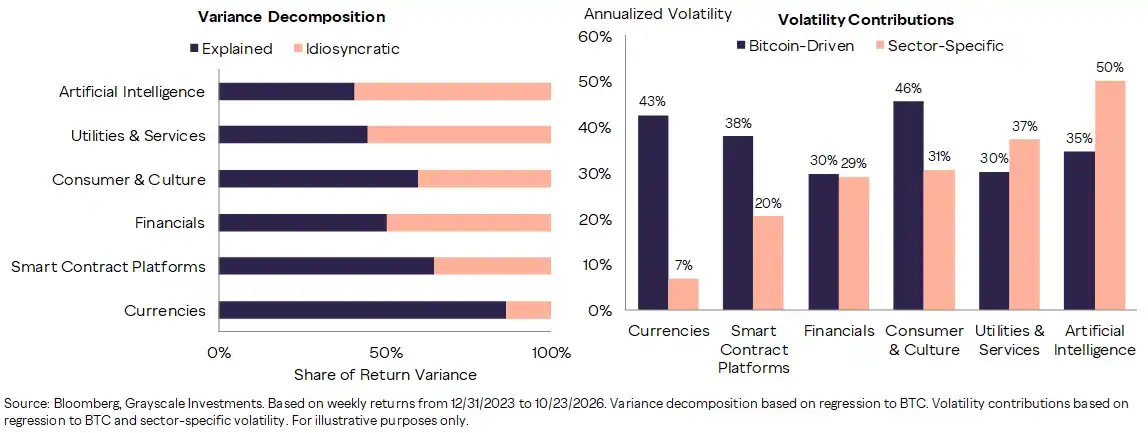
在智能合约平台板块(Smart Contract Platforms),其年化波动率约为 58%,其中多达 62% 的回报变动取决于网络 Gas 燃烧、生态 TVL 与开发者活跃度等链上基本面。
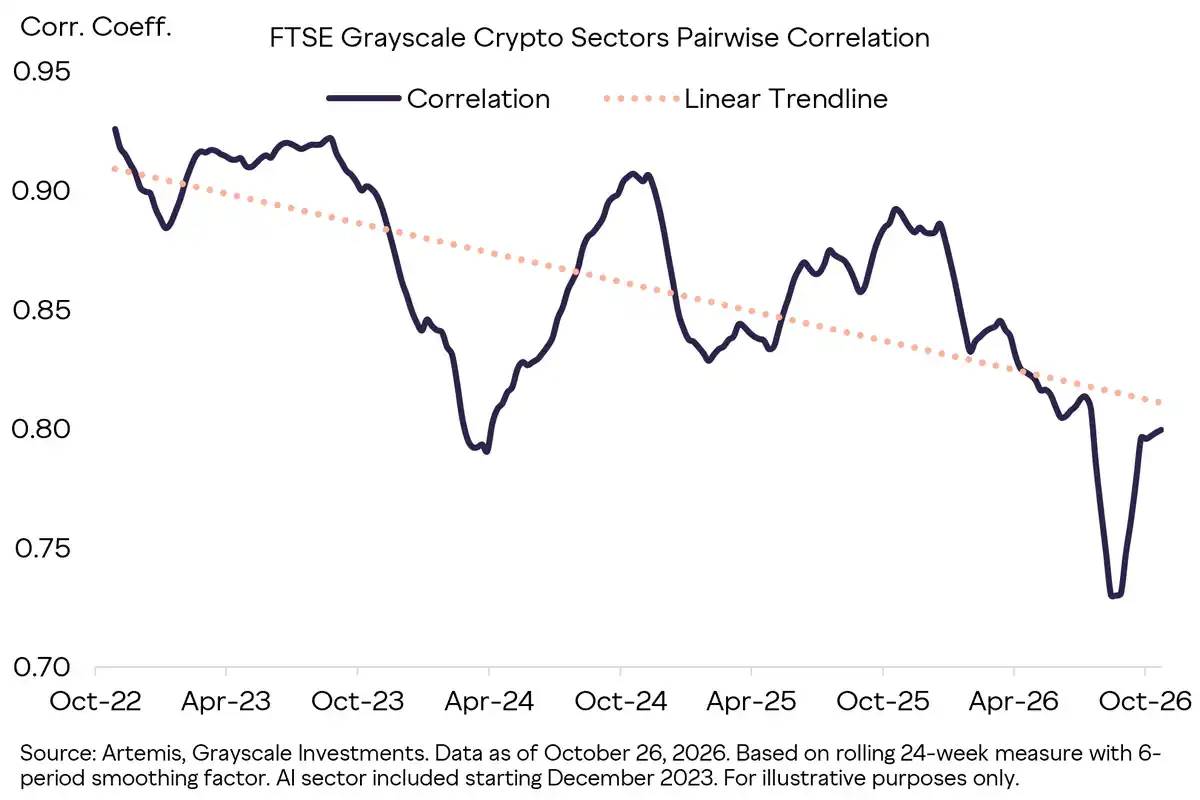
而在消费文化(Consumer & Culture)与人工智能(AI & Data)板块中,板块波动率分别达 76% 与 85%,其超额收益完全由消费级产品渗透、链上算力需求等特定叙事主导。
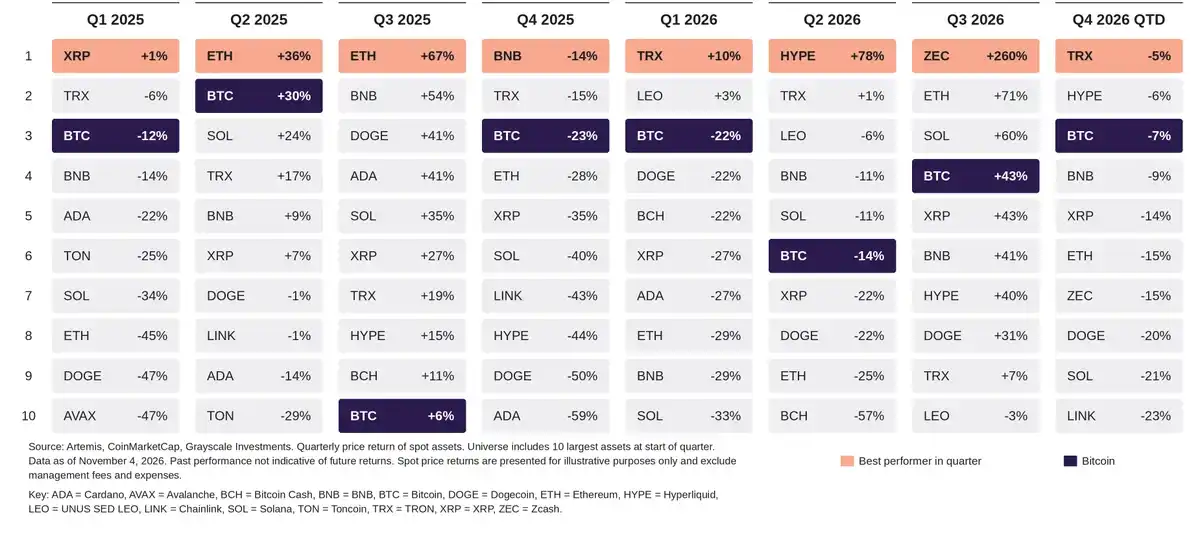
各赛道领头羊资产在不同市场阶段的交替轮动,为主动管理型投资机构提供了自下而上(Bottom-up)筛选 Alpha 的广阔空间,单纯持有比特币贝塔的时代正在成为历史。
重塑风险管理框架:机构配置者的实践指引
面对比特币波动率向蓝筹股靠拢、内部板块全面解耦的全新现实,机构投资人必须彻底抛弃将加密视作“高风险单一资产”的过时框架。
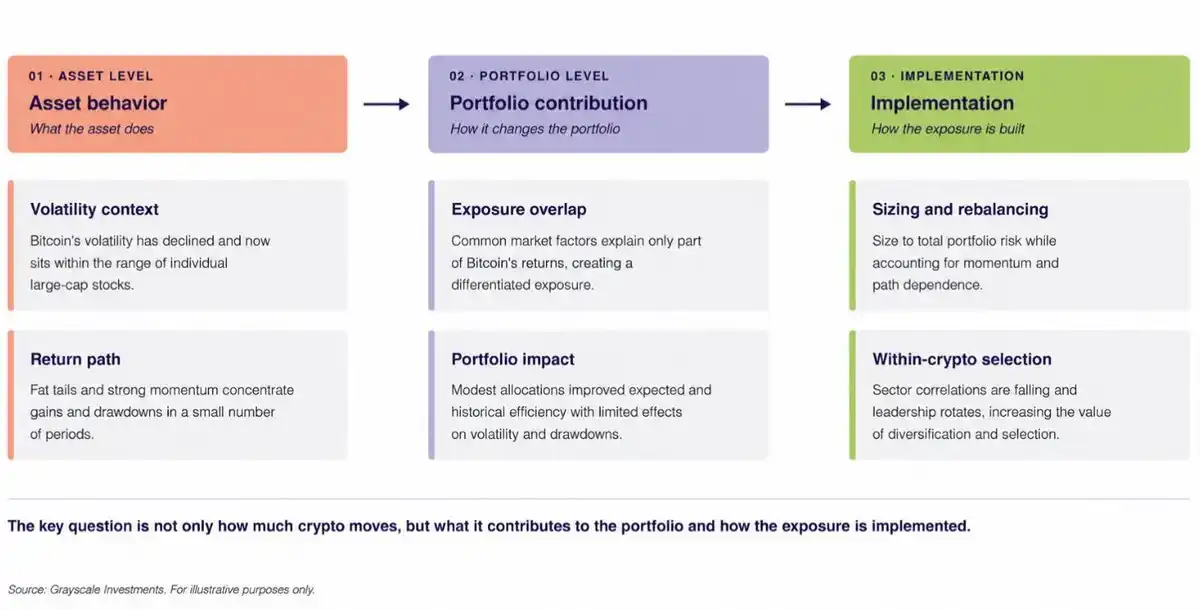
现代投资组合应当建立双层配置逻辑:一方面将比特币定位为宏观抗通胀与组合分散工具,另一方面自下而上精选各垂直赛道的生产力基础设施。
建立基于波动率预算管理、定期动态再平衡与细分赛道风险归因的新范式,正是主流机构把握下一个加密十年的必经之路。