德银指出中东能源冲击、AI 投资降温与欧洲债务风险三大威胁未必相互强化甚至可能彼此抵消,但每次风险缓和带来的反弹都会放松金融环境,或重新唤醒美联储鹰派立场。
文章作者:肖燕燕
来源:金十数据
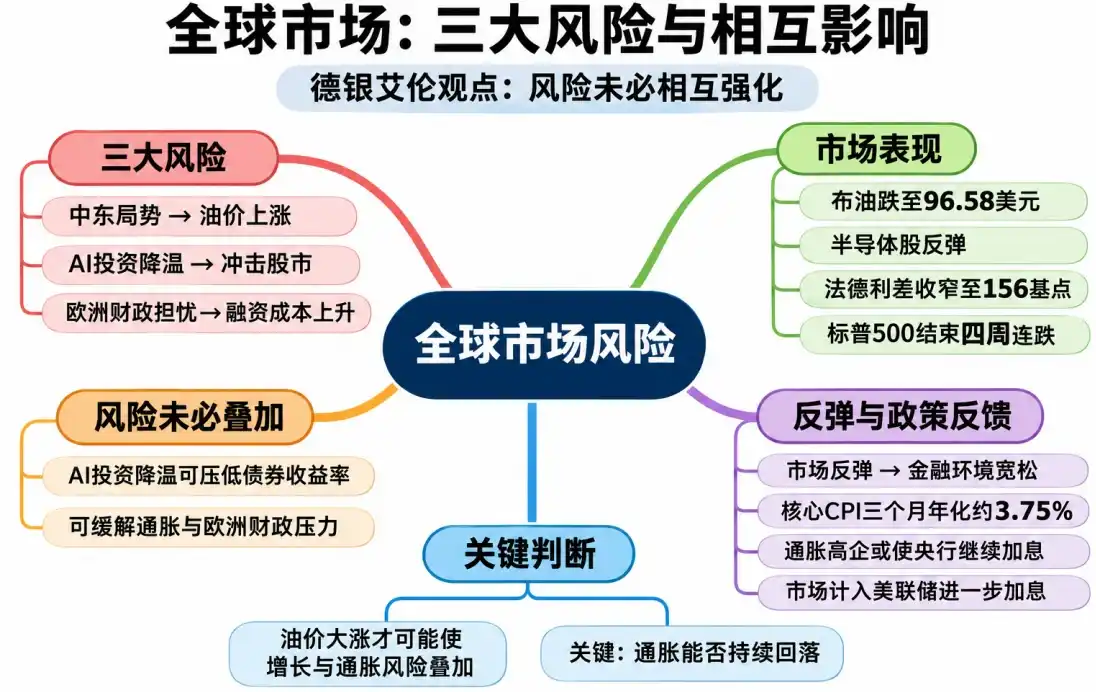
全球市场正面临三大风险:中东局势升级推高油价、AI 投资周期降温冲击股市,以及欧洲财政担忧推高政府融资成本。
德意志银行宏观策略师亨利·艾伦(Henry Allen)在最新报告《看跌风险如何相互抵消》(How the Bearish Risks Can Offset Each Other)中指出,投资者容易认为这三大风险会相互强化,但实际情况并非如此。一种风险带来的负面影响,可能被另一种风险的市场效应部分抵消。
AI 投资降温,反而可能缓解债务和通胀压力
艾伦认为,三大风险中,AI 投资放缓与另外两项风险之间存在一种特殊关系。
如果 AI 投资大幅降温,科技股将首先受到冲击。半导体、数据中心及相关基础设施的需求可能下降,企业盈利和未来生产率增长预期也会受到影响。
但另一方面,AI 投资减少也可能带来两个积极的市场效应。
首先,AI 投资放缓会削弱经济增长预期,促使投资者转向美国国债等避险资产,推动债券价格上涨、收益率下降。较低的债券收益率能够减轻欧洲高负债国家的融资压力,缓解市场对主权债务的担忧。
其次,AI 基础设施建设需要消耗大量能源,并带动高端存储芯片等产品需求。投资放缓可能减少这些领域的需求,进而缓解部分通胀压力。
因此,AI 投资降温虽然不利于股市,却可能同时降低债券收益率、缓解通胀,并减轻部分财政压力。三大风险并不一定会朝着同一个方向发展。
市场反弹带来新问题:央行可能继续加息
近期市场走势已经出现了这种风险相互抵消的迹象。
10 月底以来,中东局势紧张程度有所缓和,布伦特原油价格从每桶 113.43 美元跌至 96.58 美元,欧美短期通胀预期随之回落。
与此同时,半导体股票从 11 月 5 日低点反弹,截至随后那个周五,费城半导体指数累计上涨超过 12%。美国和欧洲信用利差也有所收窄,显示市场对 AI 投资风险蔓延至融资市场的担忧有所减轻。
欧洲债务压力同样出现缓和。法国 10 年期国债与德国国债之间的利差,从 10 月 22 日约 174 个基点收窄至 156 个基点。
这些变化推动标普 500 指数结束连续四周下跌,录得四周以来首次周线上涨。
但问题在于,股市和信用市场反弹,意味着金融环境正在变得宽松。如果通胀仍然高企,央行就没有必要因为此前的市场压力而放松货币政策,甚至可能进一步加息。
美国截至 10 月的核心消费者价格指数三个月年化涨幅达到约 3.75%,创 2024 年 4 月以来最高水平。通胀压力重新抬头,市场开始计入美联储进一步加息的可能性,甚至考虑 12 月加息 50 个基点。
艾伦认为,投资者容易将股市下跌、经济增长放缓与央行降息联系起来,却忽略了另一种可能:股市反弹、信用利差收窄,同样可能给央行更多加息空间。
这也是当前市场最矛盾的地方:市场越是恢复信心,货币政策反而可能越难转向宽松。
油价上涨才可能让三重风险真正叠加
与 AI 投资放缓不同,中东局势升级、油价大幅上涨可能同时打击经济增长并推高通胀。
能源价格上涨会增加家庭消费、企业生产和运输成本,削弱经济活动,同时推高通胀预期和利率。政府融资成本也可能随之上升,进一步加剧欧洲债务压力。
这种情况与 AI 投资降温截然不同。后者可能压低经济增长预期和债券收益率,能源冲击却可能让经济增长放缓与通胀上升同时发生,使央行更加难以决策。
艾伦还以 2022 年至 2023 年的加息周期为例指出,市场曾多次预期央行即将停止加息,但顽固的通胀和坚挺的经济活动不断打破这一判断。2023 年硅谷银行倒闭及地区银行业动荡,也没有阻止美联储和欧洲央行继续收紧政策。
目前,市场预计截至 2027 年 9 月,美联储累计加息幅度将达到约 113 个基点,高于本轮紧缩周期开始前预计的 95 个基点。
这说明,市场正在逐步上调对未来利率的预期。
德意志银行分析的核心是:中东能源冲击、AI 投资降温和欧洲债务风险并非简单相加。AI 投资放缓可能缓解通胀和财政压力,但如果油价重新大幅上涨,或者股市反弹导致金融环境过度宽松,市场仍可能面临更严厉的货币政策。
最终决定市场走向的关键,仍是通胀能否持续回落。只有通胀压力真正缓解,股市反弹与央行放松货币政策才有可能同时实现。