江丰电子上半年营收 27.37 亿元、利润 4.52 亿元已超 2025 年全年,但零部件毛利率走低、借款总额逼近 50 亿元,满产之下仍向港交所递交 H 股上市申请。
文章作者:金帛
来源:Barron's巴伦中文网
半年利润超全年、营收三年增长逾七成,但零部件毛利率大幅走低、借款总额逼近50亿元。近日创业板上市公司江丰电子向港交所递交H股上市申请,由招商证券(香港)担任独家保荐人,谋求“A+H”双平台。
招股书显示,按2025年收入计,江丰电子在全球超高纯金属溅射靶材供应商中排名第二、市场份额10.3%,在中国市场排名第一、份额23.3%;据弗若斯特沙利文,公司已实现全球前十大晶圆代工厂、中国前五大晶圆代工厂、全球前十大IDM及中国前五大半导体设备制造商全覆盖。
2026年上半年,公司营收27.37亿元,期内利润4.52亿元,半年利润已超2025年全年。然而,在这份产能逼近满载的成绩单背后,半导体精密零部件毛利率从23.3%一路降至个位数、借款总额三年半间从10亿元攀升至49亿元,站上AI风口的靶材龙头,当前正面临扩张与资金的双重考验。
20年撕开海外垄断的口子
2005年,姚力军带着一批海归博士在浙江余姚创办江丰电子。
彼时,中国还没有半导体级超高纯金属溅射靶材的量产先例,这块材料长期由少数美日企业把持。2008年,公司完成认证,开始向全球领先晶圆代工厂供货;按公司披露口径,江丰电子是首家实现全球前十大IDM及前十大晶圆代工厂认证全覆盖的中国靶材公司。
靶材是PVD工艺的消耗件,芯片制造中用高能离子轰击靶材,金属原子被溅射出来沉积在晶圆表面,形成导电层、阻挡层与接触层。靶材在溅射过程中被消耗、需要持续更换,这决定了它既是关键材料,也是一门复购生意。
江丰电子产品覆盖铝、钛、钽、铜、钨五大金属体系及相应合金靶材与环件,2023年开发出适用于3纳米制程节点的靶材并进入全球3纳米供应链,其3纳米靶材已实现批量供货、订单排至2027年。客户覆盖台积电、中芯国际、SK海力士、联华电子、英特尔、三星、美光等全球主流晶圆厂与存储厂商。
第二条产品线是半导体精密零部件,包括showerhead、硅电极、加热器、金属腔体、静电吸盘、高真空精密阀门等,覆盖PVD、CVD、蚀刻等核心工艺,被公司定位为“第二增长曲线”。截至2026年6月30日,公司在国内运营17个生产基地(其中9个自有、8个租赁),靶材产能集中于宁波余姚,精密零部件贴近国内客户布局,韩国生产基地正在建设中。
营收三年增长77%
从财务数据看,江丰电子正处于产能与收入的双重扩张期。2023年至2025年,公司营收从26.02亿元增至46.04亿元、复合年增长率33.0%;期内利润由2.17亿元增至4.41亿元。2026年上半年,营收27.37亿元,期内利润4.52亿元。
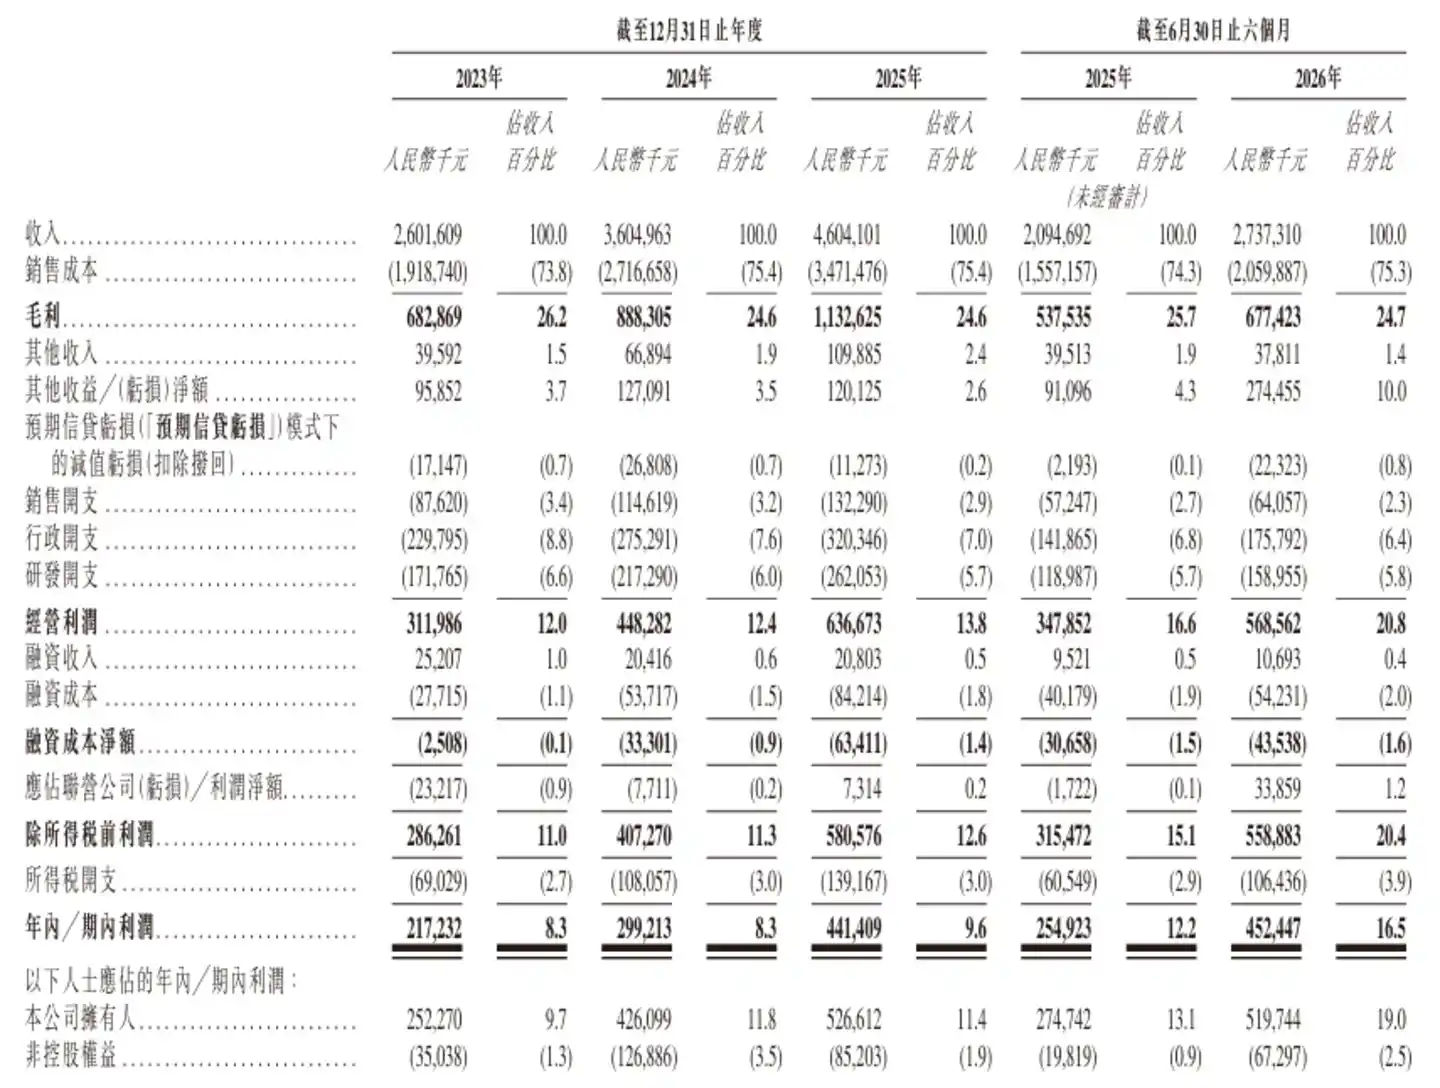
但利润的高增背后,按公司A股半年报口径,2026年上半年净利润中约有3.34亿元来自非经常性损益(含联营公司上海润平股权处置收益2.63亿元),更能反映主业的扣非净利润为2.06亿元、同比增长17.15%,增速明显低于表观利润。
毛利率方面,公司整体毛利率由2023年的26.2%小幅降至2026年上半年的24.7%,其中靶材业务毛利率由2023年的26.4%升至2025年的33.2%后,2026年上半年回落至29.3%(上年同期30.8%);半导体精密零部件毛利率却从2023年的23.3%一路下滑至2025年的8.2%,2026年上半年虽回升至11.9%,仍低于上年同期的14.0%。
公司解释称,零部件毛利率下滑主要由于产品组合持续多元化并推出多项商业化早期阶段的新产品、产能扩张带来更多折旧及员工成本而产量仍处爬坡阶段,以及若干产品定价受日益激烈的市场竞争影响。靶材毛利率回落则因,行业内超高纯金属采购价格上升。
比较来看,2025年同行有研新材薄膜材料业务毛利率18.63%、阿石创溅射靶材8.94%、欧莱新材14.98%,江丰电子靶材毛利率仍显著高于可比公司,靠的是高端定位、两到三年的客户认证壁垒,以及向上游原材料的一体化布局。
满产与扩产之间,49亿借款与现金流的赛跑
产能是这家公司当前最直接的约束,2023年至2025年,公司主要靶材产品产能利用率分别为88.2%、95.0%、96.1%,2026年上半年升至98.1%,几乎满负荷运转。
同期半导体精密零部件产能利用率分别为85.1%、69.0%、87.9%和80.4%,波动明显,反映新产线仍在爬坡。一边是排满的靶材产线,一边是尚未跑顺的零部件新线,这正是制造企业扩张期的典型状态。
扩张的代价也表现在现金流上,2023年至2025年,公司资本开支分别为8.49亿元、13.79亿元、12.91亿元,2026年上半年为7.14亿元;而同期经营活动现金流净额分别为2.51亿元、-0.96亿元、4.70亿元和3.29亿元,四个报告期无一能够覆盖资本开支。
借款总额则由2023年末的10.04亿元一路升至2025年末的36.45亿元、2026年6月末的46.83亿元,截至2026年9月30日达49.18亿元;负债权益比率由2023年末的25.7%升至2025年末的77.3%,2026年6月末随着定增资金到账回落至66.9%。杠杆的每一次抬升,都对应着一轮新的产能投入。
为此,公司已于2026年6月完成A股定增,募集资金19.28亿元、发行价181.01元/股,国家集成电路产业投资基金三期旗下的国投集新、国调基金合计获配约9亿元,资金投向静电吸盘产业化、韩国靶材基地、上海研发中心及补充流动资金与偿还借款。
本次赴港募资亦锚定四大方向:产能扩张及化合物半导体等新产品商业化、持续研发、战略投资与收购、营运资金。换言之,H股承载的不仅是国际化融资,更现实的诉求是就地融资、就近扩产。
姚力军的资本版图同样在扩张,现年59岁的他正处在“三线作战”的格局中,江丰电子冲刺港股;其控制的核心材料平台同创普润闯关科创板(2026年6月获受理、拟募资约15亿元),主营超高纯金属材料,正是江丰电子的上游关键原料供应商,其超高纯钽产品全球市占率约30%,关联交易与同业竞争的公允性,或将成为交易所问询的焦点;北交所公司凯德石英则于2026年7月被江丰电子收购20.64%股份实现控股。2026年10月,姚力军以130亿元财富首次登上胡润百富榜。
股权方面,姚力军通过担任首席技术官及一致行动安排,控制公司约23.71%的投票权,为实际控制人。
江丰电子以全球靶材第二、中国第一的行业地位,以及3纳米靶材进入全球供应链的技术底气,正式开启“A+H”双平台征程。但在产能逼近满载、第二曲线尚未跑顺的现实面前,49亿元借款、一度高达77.3%的负债权益比率与不足以覆盖资本开支的经营现金流,构成了这家靶材龙头最现实的考题。
AI算力与先进制程的需求红利固然可期,但市场真正想看到的,是满载的靶材产线能否持续转化为利润,以及尚显稚嫩的精密零部件业务,何时能从1.4%的份额走向真正的第二增长极。(作者 | 金帛,编辑|彐心)