本文探讨了企业资产配置从比特币向 Solana 转移的趋势。
文章作者:white55
文章来源:火星财经
引言:从比特币到 Solana,企业资产配置的范式迁移
在比特币被 MicroStrategy 等公司推上「数字黄金」神坛五年后,加密市场正见证一场新的企业资产配置革命。不同于比特币的储值叙事,Solana(SOL)凭借质押收益、生态协同与链上生产力,成为上市公司财库管理的新宠。从 DeFi Development Corp(DFDV)斥资 1 亿美元囤积 SOL 并运营验证节点,到 Upexi 将 95% 融资投入 Solana 财库建设,企业行为已从被动持有转向主动参与生态价值创造。这场变革不仅重塑了市场对公链价值的认知,更揭示了 Web 3.0 与传统金融融合的深层逻辑。
一、收益重构:从「数字黄金」到「链上生产力」
企业囤积 SOL 的核心驱动力在于其双重收益模型——既包含资产增值预期,又能通过质押和生态参与产生现金流,这与比特币的单一价格博弈形成鲜明对比。
1.质押收益的确定性优势
Solana 当前年化质押收益率稳定在 6%-8%,远超传统国债和公司债券。以 DIGITALX 为例,其通过质押 SOL 每年可额外获得 80 万澳元收益,而比特币的零收益模式在加息周期中显得缺乏吸引力。这种收益并非被动等待,而是通过流动性质押代币(LST)进一步放大:企业可将 JitoSOL、bSOL 等质押凭证投入 DeFi 协议,实现「质押收益 + 流动性挖矿 + 杠杆策略」的三重叠加,综合年化收益可达 20% 以上。
2.生态协同创造的链上现金流
企业深度参与 Solana 生态可解锁更多盈利场景:
· 验证节点运营:DFDV 通过收购验证器业务,将质押收益再投资形成「飞轮效应」,同时获得网络治理权;
· DeFi 协议合作:如 DeFi Development Corp 与 Bonk 合作开发质押池,共享代币激励和手续费分成;
· 结构化产品发行:Solana 上已出现基于质押收益的固定利率债券、可转债等衍生品,满足企业风险对冲需求。
3.与传统资产的收益对比实验
在美联储维持高利率的环境下,企业财库配置面临再平衡压力。Solana 的「股性 + 债性」混合特征(价格波动率低于多数山寨币,收益高于传统固收)使其成为理想的过渡资产。数据显示,2025 年 Q1 机构持有的 SOL 中,63% 被用于质押生息,而非单纯投机。
二、生态赋能:公链如何成为企业基础设施
Solana 被企业选择的深层逻辑,在于其技术特性与商业场景的契合度,这超越了加密货币的金融属性,指向更底层的生产力工具价值。
1.高性能支撑的链上商业化
· 交易效率:Solana 的 400 毫秒出块时间和 0.0001 美元均单成本,使其成为首个能承载高频支付、游戏资产交易的公链。美国电商平台 Overstock 已试点使用 SOL 进行跨境结算,手续费成本较 Visa 降低 98%;
· 扩展性突破:Firedancer 升级后,Solana 理论 TPS 突破 100 万,可支持企业级 DApp 开发。摩根士丹利预测,2026 年 Solana 将处理全球 15% 的链上证券化资产。
2.开发者生态的「安卓化」趋势
Solana 的开发者活跃度在 2025 年反超以太坊,关键催化剂在于:
· 低门槛工具:Rust 语言框架+开源验证器客户端,降低企业自建节点难度;
· 模块化组件:Meteora 的 DLMM 流动性管理系统、Jito 的 MEV 解决方案等,让企业可像拼装乐高一样构建 DeFi 产品;
· 合规基建:合规稳定币协议 Cashio、KYC 工具链 Veriff 的集成,扫清企业入场的监管障碍。
3.「特斯拉式」的生态价值捕获
企业持有 SOL 的本质是投资「加密操作系统」的股权。Solana 生态 TVL 已达 950 亿美元,涵盖支付、衍生品、NFT 等多元场景,头部 DApp 周收入超千万美元。这种生态繁荣直接反哺 SOL 价值:每当 Solana 上诞生一个「杀手级应用」(如 Pump.fun 模因币平台),机构持仓的质押资产便会获得额外溢价。
三、风险博弈:高收益背后的三重暗礁
尽管 Solana 财库策略看似完美,但其风险结构复杂程度远超比特币,企业需在收益、流动性与监管之间寻找平衡点。
1.收益率衰减的数学必然
随着验证节点数量增长,质押收益将从当前的 7%-9% 逐步压缩。模型测算显示,SOL 质押率每增加 10%,年化收益下降 1.2%。为应对此趋势,头部企业开始布局 LST 二级市场套利、MEV 捕获等进阶策略,但这要求财库团队具备量化交易能力。
2.监管灰域的「定时炸弹」
· 证券属性争议:SEC 仍未明确 SOL 是否属于证券,若被判定为证券,企业质押行为可能触发《投资公司法》监管;
· 税务陷阱:质押收益的会计处理存在模糊地带,美国 IRS 正调查企业是否涉嫌偷逃资本利得税;
· 节点运营责任:验证器若因技术故障导致罚没(Slashing),企业可能面临股东集体诉讼。
3.技术可靠性的压力测试
Solana 历史上曾发生多次网络宕机,尽管 2024 年后稳定性显著提升,但企业财库仍需建立熔断机制。例如,Classover Holdings 将其 SOL 持仓的 30% 配置为流动性资产,以应对突发链上拥堵。
四、案例深剖:DFDV 的 SOL 财库运作图谱
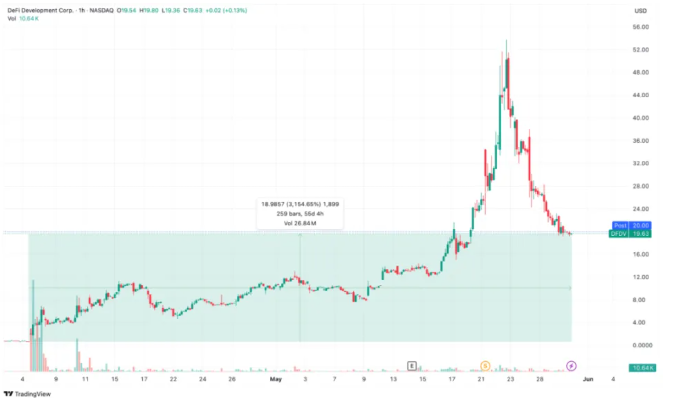
以 DeFi Development Corp(DFDV)为样本,可透视企业级 Solana 策略的完整逻辑:
· 资产配置:1 亿美元 SOL 中,50% 用于质押,30% 投入 JitoSOL 流动池,20% 用于验证节点运营;
· 收益结构:年化收益拆解为质押(7%)、流动性挖矿(12%)、MEV 捕获(5%)三部分;
· 风险对冲:通过期权协议 Hedgehog 购买价格保险,支付 2% 保费锁定下跌保护;
· 生态协同:与 Bonk 合作发行质押凭证代币,吸引散户资金扩大质押规模。
该模型使 DFDV 在 2025 年 Q1 实现 2100 万美元链上收益,但同时也暴露隐患——其 SOL 持仓占市值比重过高(33%),价格波动直接影响股价稳定性。
五、未来推演:Solana 财库运动的终局猜想
· 机构分化:具备技术能力的巨头(如贝莱德)将主导验证节点市场,中小机构转向 LST 被动投资;
· 收益产品化:Solana 生态可能诞生首个万亿美元规模的质押收益 ETF,取代部分公司债市场;
· 监管套利终结:SEC 批准 Solana 现货 ETF 后,当前高收益策略的套利空间将消失;
· 生态反噬风险:若企业集体抛售 SOL 换取稳定币,可能引发链上流动性危机。
结语:代码即资产负债表的新时代
Solana 财库浪潮的本质,是企业将资产负债表植入智能合约的尝试。当传统公司通过质押、节点治理和 DeFi 协议直接参与价值分配时,财库已不再是会计科目,而成为链上生产力的发动机。这场实验若能穿越牛熊周期,或将重新定义「企业」与「区块链」的关系——不再是投资者与资产,而是构建者与基础设施。