本文探讨上市公司将加密资产纳入财库的趋势及其潜在风险。
文章作者:white55
文章来源:火星财经
引言:当上市公司集体押注加密资产
2025 年的资本市场,一场围绕加密资产的「财库军备竞赛」正在上演。从市值千亿美元的科技巨头,到濒临退市的小型公司,超过 124 家上市公司将比特币、以太坊甚至 SOL、XRP 等加密资产纳入资产负债表。它们或将其视为「抗通胀黄金」,或包装成「战略储备资产」,更有甚者以加密持仓为噱头拉升股价,构建出一套「股价→融资→买币→股价」的资本飞轮。
然而,这场看似繁荣的盛宴背后,暗藏着与 2018-2022 年灰度 GBTC 崩盘如出一辙的风险结构:高溢价、杠杆套利、单向流动性陷阱。当比特币价格跌破 9 万美元时,半数企业或将被迫抛售;若熊市来临,系统性踩踏可能重演灰度时代的惨烈剧本。本文将深度拆解这一轮加密财库热潮的机制、风险与潜在颠覆性影响。
一、灰度 GBTC 的幽灵:一场杠杆崩塌的历史预演
要理解当下加密财库战略的风险本质,必须回溯至灰度比特币信托(GBTC)的兴衰史。这一案例堪称加密金融史上的「教科书级杠杆崩塌事件」。
1. GBTC 机制:单向流动性的致命缺陷
GBTC 的机制设计存在结构性缺陷:投资者在一级市场以比特币或现金申购信托份额,但无法赎回底层资产,只能在锁仓 6 个月后于二级市场抛售。这种「只进不出」的模式在牛市催生了高达 120% 的溢价,但也为后续崩盘埋下伏笔。
2. 套利飞轮与流动性绞杀
在 GBTC 溢价高峰期,机构玩家开发出一套「无风险套利」模型:
· 低成本借入 BTC → 存入灰度换取 GBTC → 锁仓 6 个月后高价抛售
· 三箭资本(3AC)、BlockFi 等机构通过循环抵押 GBTC 份额加杠杆,甚至将客户存款转化为 GBTC 持仓。然而,2021 年加拿大比特币 ETF 推出后,GBTC 需求锐减,溢价转为 -34% 折价,套利链条瞬间断裂。BlockFi 被迫抛售 GBTC 亏损超 7 亿美元,3AC 因保证金不足被清算,最终引发 Genesis 等借贷平台连环爆雷。
3. 灰度的启示:流动性幻觉与杠杆传染
GBTC 的崩溃揭示了两个核心风险:
- 单向流动性陷阱:资产无法赎回导致价格严重偏离净值;
- 杠杆传染效应:抵押品贬值引发跨机构流动性危机。
- 这些特征与当前上市公司加密财库策略高度相似,尤其是依赖股价上涨维持融资能力的「飞轮模型」。
二、微策略与模仿者:加密财库的「飞轮经济学」
作为加密财库战略的鼻祖,微策略(Strategy)构建了一套精巧的「类 ETF+杠杆飞轮」系统,吸引大批上市公司效仿。
1. 微策略的资本游戏手册
· 融资工具创新:通过可转债、永续优先股、ATM 增发(按市价发行股票)等方式低成本筹资,2024 年发行 26 亿美元可转债利率近乎为零;
· 持仓规模与溢价:截至 2025 年 6 月,持有 58.1 万枚 BTC(市值 610 亿美元),但公司市值高达 1074 亿美元,溢价 1.76 倍;
· 反脆弱设计:债务到期集中在 2028 年后,规避短期流动性压力,形成「低溢价加仓、高溢价融资」的动态平衡。
2. 飞轮运转的核心燃料:机构接受度提升
摩根大通等传统机构正将加密资产纳入抵押品范畴,进一步催化飞轮:
· 允许客户以比特币 ETF 作为贷款抵押;
· 在财富管理中计入加密持仓净值。
· 这种「传统金融+加密」的融合看似降低门槛,实则将加密波动性导入更广泛的金融系统。
三、风险解剖:从溢价泡沫到系统性踩踏
尽管微策略通过长周期债务工具规避短期风险,但行业整体面临多重隐患:
1. 杠杆嵌套与流动性黑洞
· 质押品贬值螺旋:若 BTC 价格跌破企业平均成本价 22%(渣打预警阈值),抛售潮可能形成「卖墙」,进一步压低币价;
· 股权代币化风险:若上市公司股票被 DeFi 协议接受为抵押物,股价波动将通过链上清算机制放大传染。
2. 商业模式悖论
- 溢价依赖症:微策略 1.76 倍市值溢价建立在市场对其「比特币代理」身份的认可上,一旦投资者转向现货 ETF,溢价可能迅速蒸发;
- 山寨币策略的脆弱性:SOL、XRP 等资产流动性远低于 BTC,暴跌时可能面临「无人接盘」困境(如 2022 年 LUNA 崩盘)。
3. 监管与会计准则冲击
- SEC 审查:美国证监会可能将加密财库视为「未注册投资基金」,要求披露持仓细节并限制杠杆;
- 财务准则变更:若会计准则要求按市价而非成本计价加密资产,企业利润将剧烈波动。
四、未来路径:革命还是陷阱?
加密财库战略的终局可能呈现三种分化:
1. 成功范式:比特币本位企业的诞生
若比特币确立「数字黄金」地位,头部公司(如 Strategy)可能演变为新型资产管理机构,通过 BTC 质押、借贷等业务创造现金流,摆脱对股价溢价的依赖。
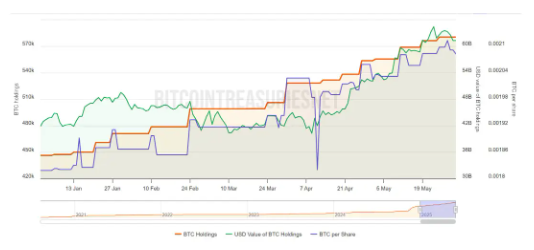
Strategy 年内的 BTC 持仓变化(红色)
2. 灰度的翻版:流动性危机重演
一旦市场转熊,高杠杆公司将被迫抛售加密资产,引发「价格下跌→抛售→再下跌」的死亡螺旋。据测算,若 BTC 跌至 9 万美元,半数企业持仓将面临亏损。
3. 监管介入下的温和出清
监管机构可能限制上市公司加密持仓比例,或要求披露杠杆细节,迫使企业逐步去风险化。例如,欧洲央行已提议将银行加密资产敞口限制在 1% 以内。
结语:在创新与泡沫之间寻找平衡
加密财库战略的本质,是一场关于「货币革命信仰」与「金融工程泡沫」的博弈。微策略的飞轮模型展示了资本市场的创造性,但其溢价能否持续取决于比特币能否摆脱投机属性,成为真正的价值存储工具。对于投资者而言,需警惕两类风险信号:
- 溢价率与 BTC 价格走势背离;
- 企业融资手段从股权转向高风险债务。
正如做空大师吉姆·查诺斯(Jim Chanos)所言:「当一家软件公司的市值完全由比特币持仓驱动时,它已不再是一家公司,而是一个加了杠杆的 BTC 看涨期权。」这场实验的终局,或许将重新定义上市公司与加密资产的边界。