以太坊验证器退出队列创纪录的91万枚ETH(约40亿美元)主要由Coinbase和Lido推动,前者因业务重组撤出43万枚ETH,后者因技术升级持续轮换验证器。以太坊的“流失限制”机制确保每日仅约11.5万枚ETH可退出,市场冲击有限。此次事件是机构计划性调整,而非市场恐慌,实际流动性影响可控。
文章作者:Luke
文章来源:火星财经
当以太坊验证器退出队列的数字攀升至创纪录的 91 万枚 ETH(价值近四十亿美元)时,市场的本能反应是探寻原因:是恐慌抛售,还是获利了结?然而,最新的证,队列中的绝大部分 ETH 来自两个源头:Coinbase 和 Lido。
首先,也是最主要的力量,来自美国最大的加密货币交易所 Coinbase。 根,Coinbase 近期启动了一项大规模的 unstaking 操作,从其质押池中撤出了高达 430,000 枚 ETH,价值近 18.5 亿美元。这一笔操作就占指出,Lido 一直在进行一项持续的“验证器轮换策略”。为了适配其最新的 V2 提款标准和提升节点性能,Lido 的节点运营商需要定期退出旧的验证器,并启动与新标准兼容的新验证器。这种技术升级虽然单次操作量不如 Coinbase 巨大,但其持续性也为退出队列贡献了相当大的体量。
那么,质押 32 枚 ETH 的收益究竟如何? 在讨论这些巨头的行为时,我们有必要了解原生质押的基础回报。根据 beaconcha.in 的实时数据,当前在以太坊网络上独立运行一个 32 ETH 的验证器节点,其年化收益率(APR)约为 2.95%。这个收益直接来自协议本身,作为验证者维护网络安全和处理交易的奖励。这是一个相对稳定但并不算高的回报率,这也解释了为何市场会衍生出流动性质押、杠杆质押乃至再质押等追求更高复合收益的复杂策略。
因此,本次事件的真相逐渐清晰:它并非由成千上万的独立验证者因市场恐慌或微薄收益而集体退出,而是由 Coinbase 的一次性大规模业务重组和 Lido 的持续性技术升级这两大事件叠加而成。其他散户的获利了结、小型杠杆头寸的平仓等,只是构成了队列中的“背景噪音”。
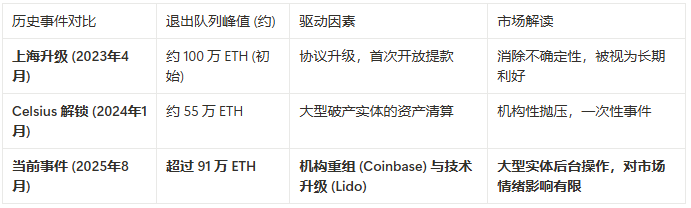
我们可以看到,当前事件的性质更接近于一次计划内的“维护”,而非一次市场驱动的“踩踏”。
市场影响:雷声大,雨点小
既然队列激增的根源是机构的后台操作,那么市场对其的反应自然也应更加理性。四十亿美元的标题虽然骇人,但实际影响可能远没有听上去那么大。
正如我们计算的,每日约 11.52 万 枚 ETH 的最大流出量,按当前约 4,300 美元的价格计算,相当于每天约 近 5 亿 美元的潜在流动性。这个数字虽然不小,但需要放在一个更广阔的背景下审视。根据 TradingView 的数据,以太坊在主流交易所的 24 小时现货交易量通常在 200 亿至 400 亿美元之间。这意味着,即便这些机构在解锁后选择卖出(可能性很小),其每日的冲击也仅占总交易量的 1.2% 到 2.5%。
市场的深度和流动性,大概率能够吸收这种可预见的、平缓的释放。更何况,这批资金大概率并不会真正流向二级市场。无论是 Coinbase 的业务重组还是 Lido 的技术升级,其最终目的都是让验证器以一种新的、更优化的形式重新投入服务。
从技术分析的角度来看,市场也已经构建了相应的防御阵地。目前,以太坊的关键支撑位主要集中在 $4,200 和 $4,000 这两个心理和技术双重关口。前者是近期盘整区间的下沿,而后者则是整数大关和前期关键的斐波那契回撤位。只要价格能够守住这些区域,市场的多头结构就不会被轻易破坏。上方的阻力则位于 $4,500 和历史高点附近的 $4,800 区域。
总而言之,以太坊验证器队列的创纪录数字,最终被证明是一场由行业巨头在幕后导演的“雷声大,雨点小”的事件。它揭示了大型质押服务商对网络举足轻重的影响力,也再次验证了以太坊退出队列机制在维护市场稳定方面的卓越设计。对于投资者而言,学会区分链上数据的表象与背后实体行为的真相,是在日益复杂的加密世界中保持清晰视野的关键。