为什么加密资产会暴跌- Kaiko特别研究报告。
文章作者:KaikoData
文章来源:金狗博士
上周的崩盘不仅是市场事件——它还是对加密市场基础设施的一次实战考验。在不到 30 分钟的时间内,所有资产价格剧烈波动,长尾代币大幅抛售,预言机设计出现故障。市场间缺乏一致性决定了谁被清算、谁累积了坏账,以及谁最终为此付出了代价。
这是 @KaikoData 的一篇特别报道,作者试图从加密资产基础设施的薄弱点的角度,阐述基准指数和多场所数据聚合来缓解加密资产定价的风险。 值得认真的读一读。
币安在这一次的动荡中承受了最多的批评,在我看来,似乎有一点“欲戴皇冠、必承其重”的味道。
市场动荡暴露了基础设施的弱点
关于上周的崩盘已经有很多讨论,但对卖压暴露的基础设施问题的关注却不足。代币价格在周五下午已经开始下跌,但在世界标准时间晚上 9 点前,特朗普总统在社交媒体上发布关税威胁后,加密货币价格一落千丈。
快速抛售在 20 分钟后结束,约为世界标准时间晚上 9:20,订单簿被清空,暴露了加密市场基础设施的根本弱点。例如,Kraken 是业内最古老且流动性最强的交易所之一。然而,周五的多个时间点,其订单簿的买卖双方几乎没有流动性,仅仅因为做市商撤回了流动性。
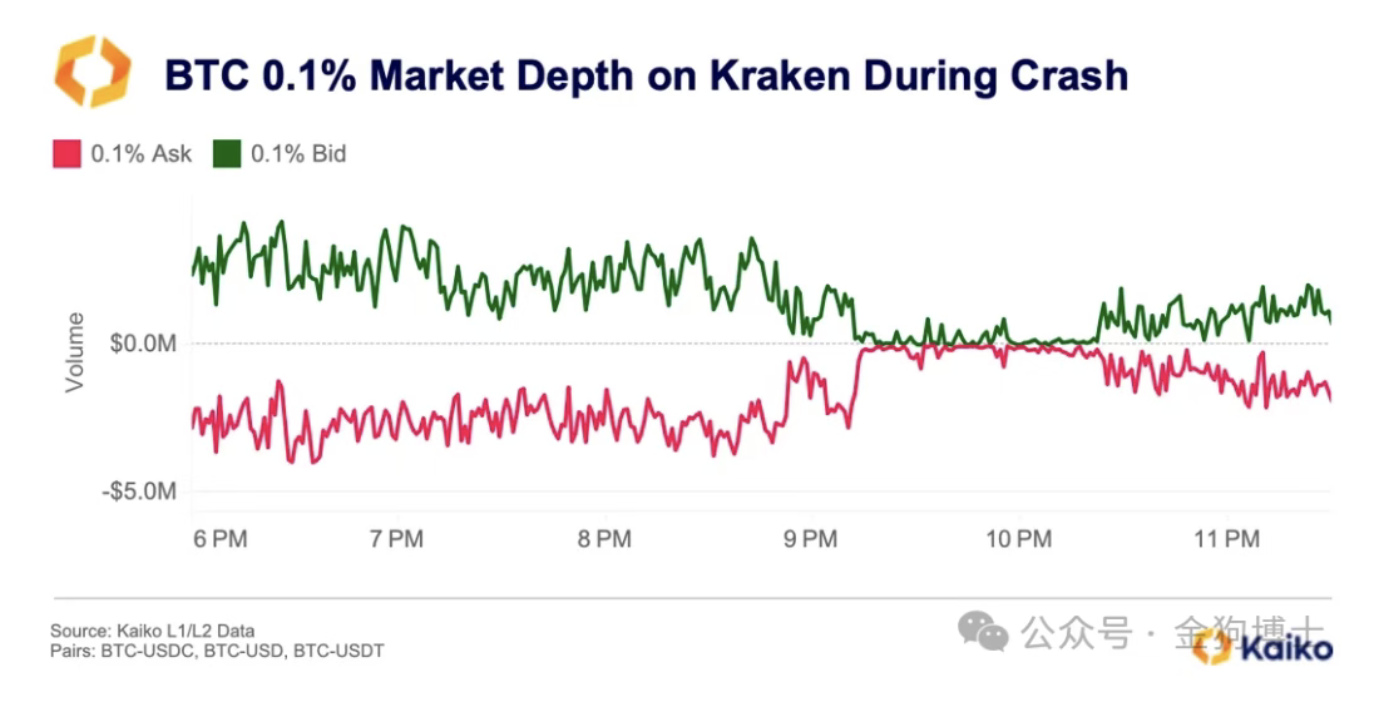
为什么会发生这种情况?除了恐慌本身,一个关键因素是交易所之间的价格差异显著,即使是像 BTC 这样通常在不同交易场所价格较为一致的主要加密货币也是如此。简而言之,在那一刻,没有人真正知道任何加密货币的真实价值,因为不同平台的价格差异极大。当我们将 Kraken 的 BTC-USD 价格与我们的参考利率进行比较时,我们看到在晚上 9:27 左右,Kraken 的订单簿被清空,其价格跌至 10 万美元,而 Kaiko 的 BTC-USD 参考利率(橙色线)从未低于 10.4 万美元。
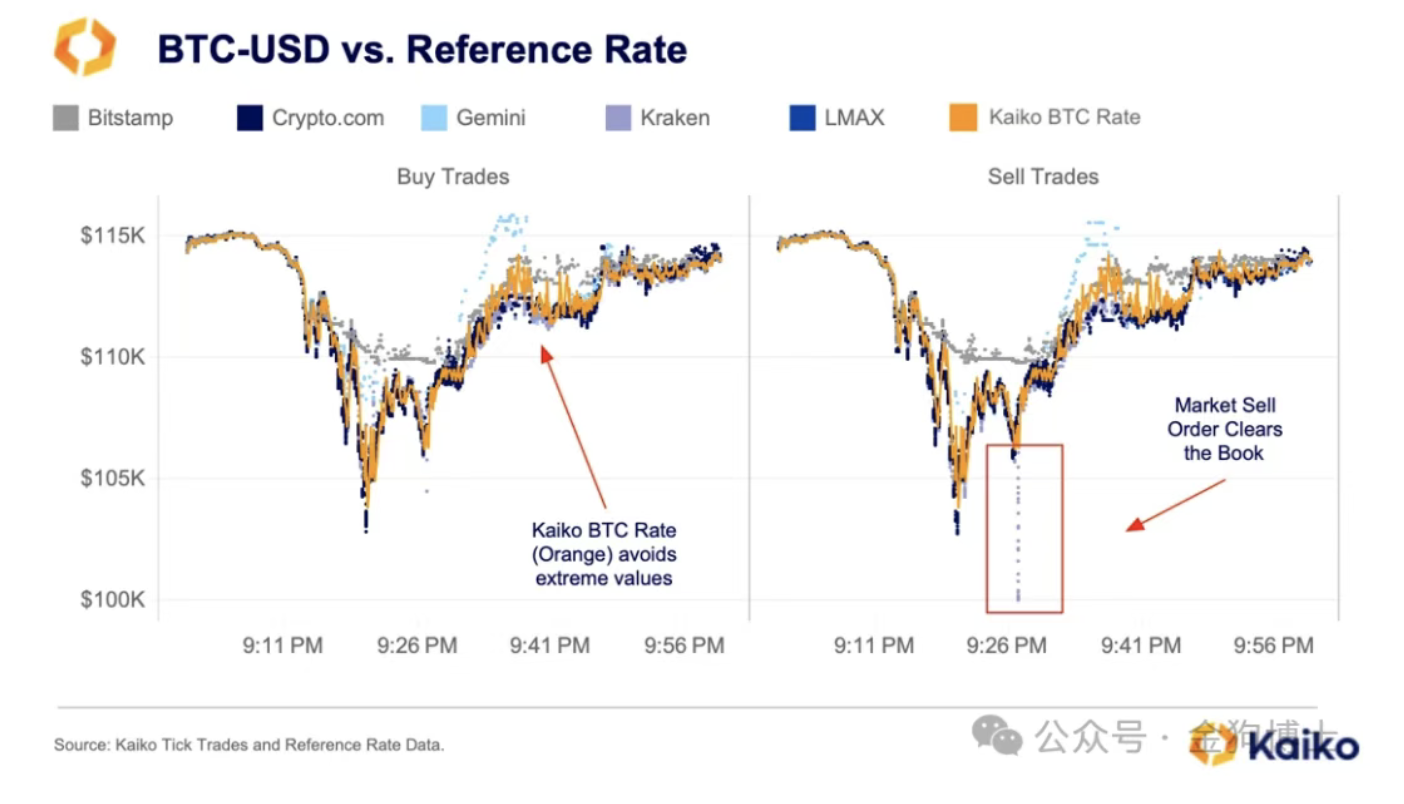
与 Kaiko 指数 BTC-USD 参考利率的偏差——该利率旨在为 BTC 提供真正可靠的基准价值——凸显了稳健定价实践的重要性。在崩盘期间,一些交易场所以溢价交易,而其他场所则以折扣价交易。这种情况不仅发生在现货市场,还传导到参考现货市场进行结算的衍生品市场。当现货定价出现脱节时,市场功能会迅速恶化。对于流动性较低的资产,如 USDe,影响更为严重,其跨交易所基差更大,脱节更明显。USDe、bSOL 和 wbETH 是受影响最大的资产之一:它们在币安现货市场的价格出现脱节,导致交易所上用作抵押品的永续合约头寸估值错误,并引发了额外的清算。
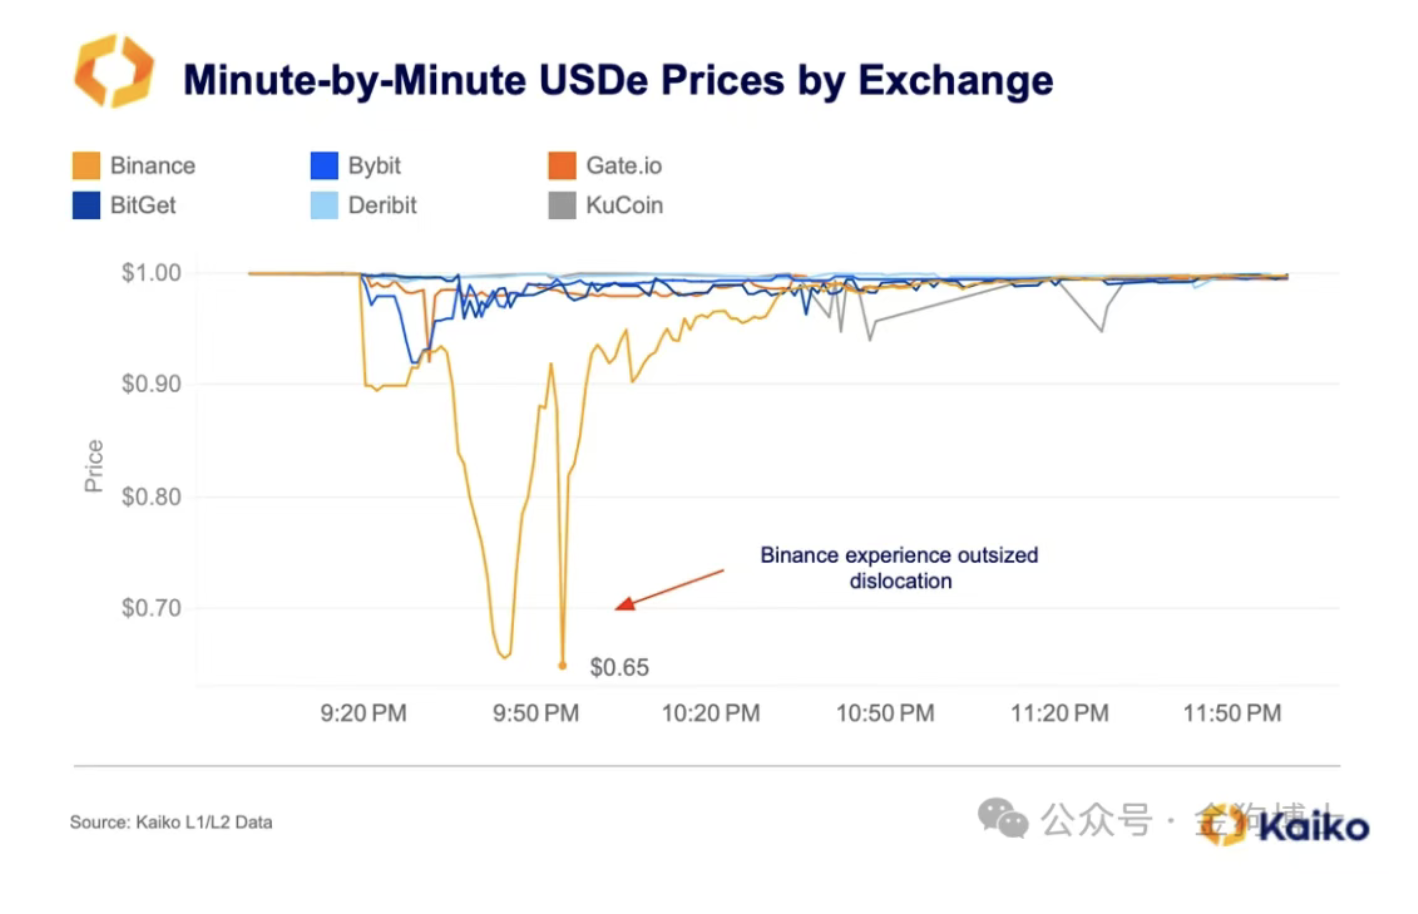
根本问题在于从单一交易场所获取价格,因为当地市场出现故障时,可能会引发系统性影响。使用基于多个交易场所的参考利率可以避免这种风险。稳健的价格需要适当的数据基础设施,这意味着从多个交易场所获取数据,不漏掉任何一笔交易。传统金融市场通过使用基准指数和多场所数据聚合来缓解这种风险,确保参考价格反映广泛的市场条件,而不仅仅是单一交易所的订单簿。加密市场现已足够成熟,可以迎头赶上。
预言机与链上失误问题
不仅限于中心化交易场所,尽管币安等平台受到最多批评。Aave 是按锁仓总值计算的最大的借贷协议,也在其预言机上遇到了一些小问题。CRV 和 ENS 的价格与更广泛的市场出现偏差,因为几个区块出现延迟,偏差高达 30% 至 40%。尽管系统整体表现出色,但这导致了有限的坏账积累。
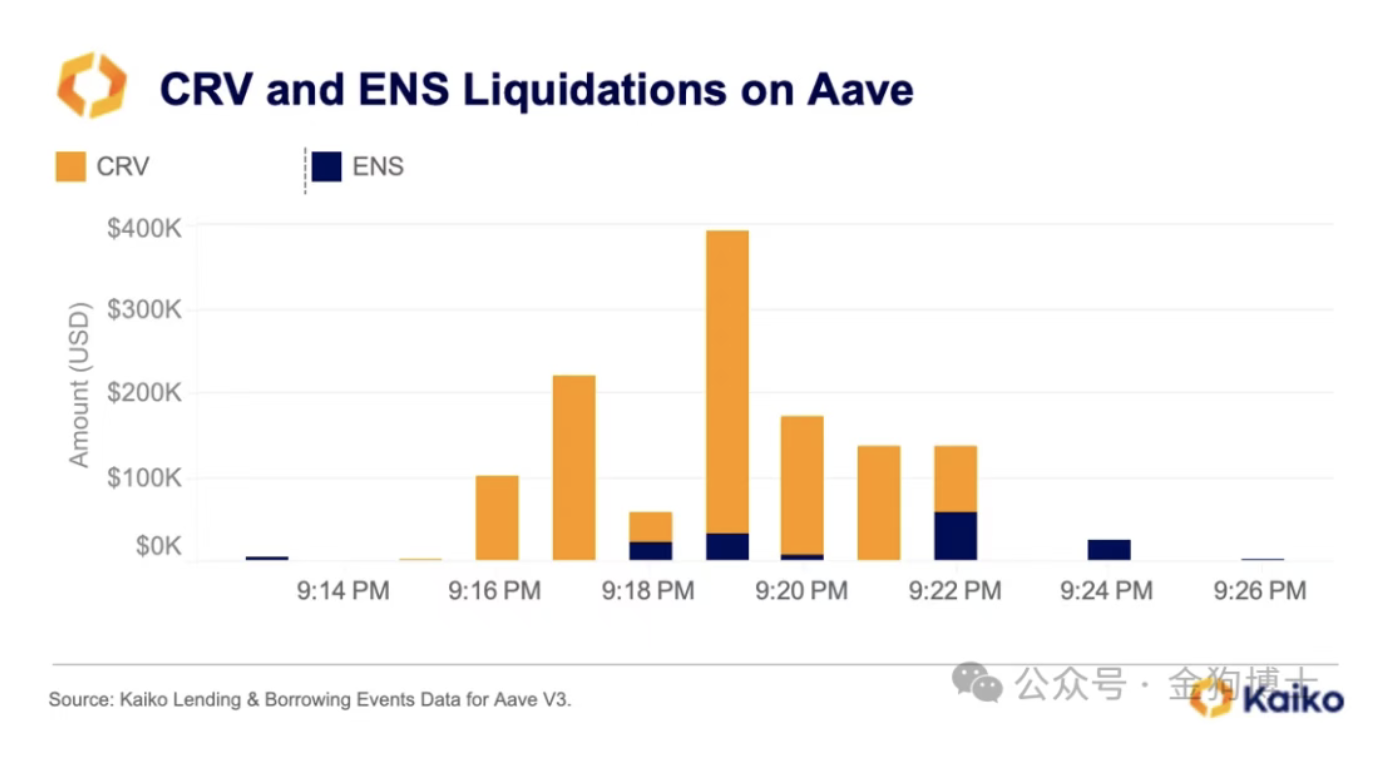
总体而言,Aave 很好地应对了市场冲击:大约 50 万美元的坏账和约 1.8 亿美元的清算处理得当。即便如此,这一事件凸显了提高预言机可靠性和预言机所依赖的底层市场数据的重要性。
加密市场波动性极高,容易出现剧烈波动,外部事件往往对价格产生超大的影响。上周五的闪崩不会是最后一次,它及时提醒交易场所需要投资于能够缓冲此类冲击的基础设施。
例如,Kaiko已在Arbitrum上发布链上参考利率,通过简单界面和批量刷新交易一次性更新所有支持的交易对。这可以作为所选资产的主要数据源,或在主数据源过时或被标记时作为快速备用。在像上周五这样的事件中,这种设计降低了数据陈旧的风险。
对于数据提供商来说,关键在于超越单一的架构。用于链上资本市场的任何数据不能仅依赖去中心化来源——它们必须涵盖资产的完整市场,并具备实时准确性。
超越单一的基础设施与定价实践
通过观察不同资产的实际定价方式,这一点变得更加清晰。定价BTC、DOGE和纳斯达克100指数并非相同。这主要源于两个因素:它们本质上不同的风险特征和这些资产的交易方式。股票受益于受监管的中心化市场,拥有深厚的流动性和内置的保护机制,而加密资产则在流动性不均、执行质量参差不齐的分散交易场所中交易。
随着股票市场在收盘及盘后交易中下跌,逐分钟回报显示新兴资产类别与纳斯达克100指数之间的明显分化。在10月10日的崩盘中,比特币和狗狗币的价格波动远比传统股票剧烈。即使调整了波动性,加密货币的回报也显示出更重的尾部,反映出对流动性冲击和结构脆弱性的更高敏感性。可靠且一致的定价数据对于缩小数字资产与传统市场之间的差距至关重要。
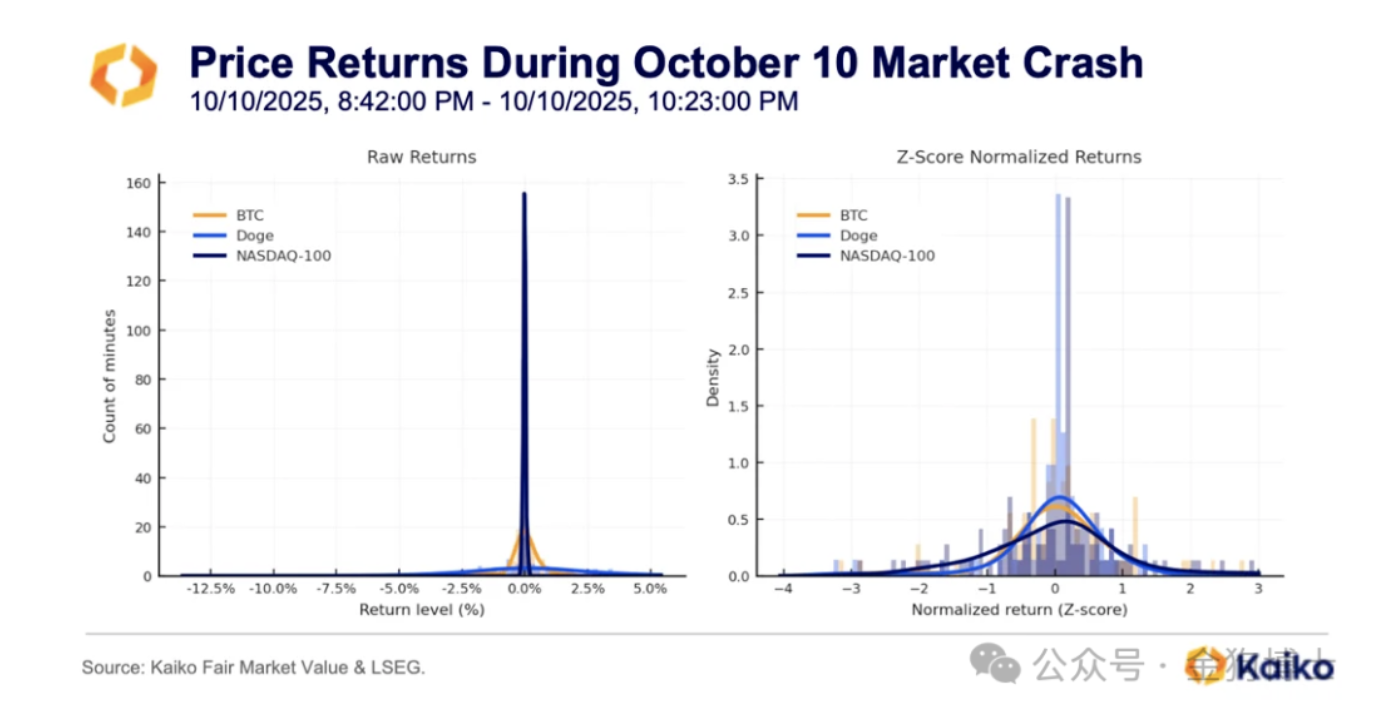
尽管过去两年加密市场已逐渐成熟,但在风险管理方面仍落后于传统交易场所。如果交易场所无法独立建立围绕定价、合约和抵押品的标准以保护用户,监管机构将需要强制执行全球标准,以防止类似上周五的事件重演。
交易所和 DeFi 协议的切实可行的下一步包括采用故障保护措施,无论是对代币铸造还是数据来源的保护。正如多重步骤和验证本可以避免 PYUSD 的“胖指”错误一样,价格数据中的交易场所分散和波动性标记本可以降低断崖式清算的可能性。
“胖指”事件凸显持续的基础设施风险
另一个基础设施失败是周三的 PYUSD“胖指”问题,再次凸显了加密基础设施的弱点。该稳定币的流通供应量通常约为 26 亿美元,但在错误发行 300 万亿美元后,短暂飙升至美国政府债务的约 10 倍。
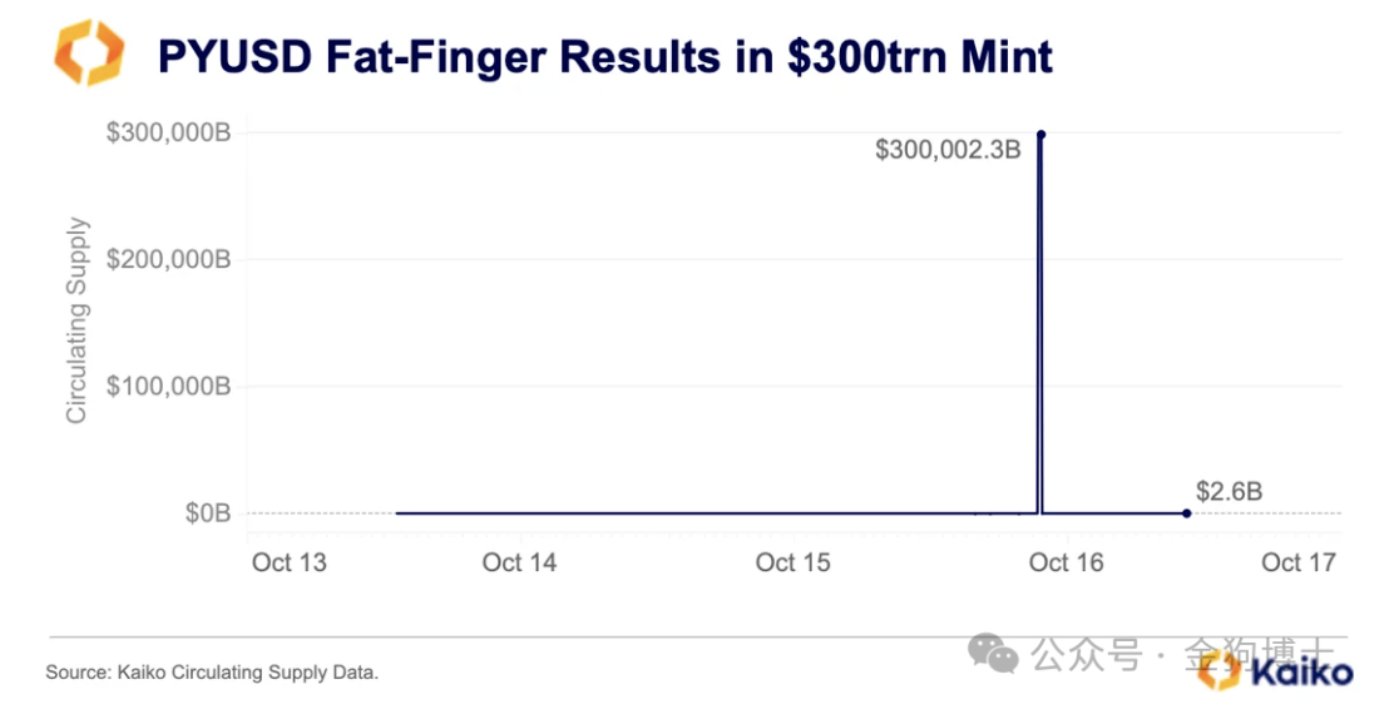
该错误很快被纠正,但此类事件以及上周的链上和链下定价问题,强调了加密市场需要更严格的基础设施。如果这种错误发生在像 USDC 或 USDT 这样系统性重要的稳定币上,对市场的影响可能是灾难性的。
这些问题并非孤立——比特币在 2010 年 8 月也曾遇到铸造问题,当时一个漏洞允许在第 74,638 区块中铸造 1840 亿 BTC。该问题在几小时内被修复,并通过软分叉确保不会再次发生。这发生在 BTC 成为主流之前,凸显了该资产的进步。市场其他部分也应效仿。
PYUSD 的例子是加密市场最新的基础设施失误,也是对市场需要实施稳健实践以完全融入更广泛金融系统的鲜明提醒。对于稳定币基础设施,这意味着采用严格的最佳实践,如三重验证步骤和四眼审查方法。
对于数据提供商,目标是超越通用的架构。链上资本市场的数据不能仅依赖去中心化来源;它需要反映每个资产的完整市场,并以实时精度交付。