从稳定币与机构入场,到区块链基础设施的飞跃,再到加密与人工智能的深度融合。经历了监管不确定与市场洗礼之后,2025 年的加密世界正在从边缘走向主流,成为全球金融体系与互联网新秩序的重要组成部分。
文章作者:Daren Matsuoka, Robert Hackett, Jeremy Zhang, Stephanie Zinn, Eddy Lazzarin
文章来源:a16zcrypto
文章编译:Jonnah,ME
这是全球迈向上链的一年。
当我们发布首份《加密行业现状(State of Crypto)》报告时,整个行业仍处于「青春期」。彼时,加密市场的总市值仅为当下的一半左右。区块链的性能更慢、成本更高、可靠性也更低。
在过去三年中,加密建设者们经历了市场大幅回调与政治不确定性,但仍持续推动基础设施和技术的重大改进。这些努力将我们带入今天——一个加密技术开始成为现代经济重要组成部分的时刻。
2025 年的加密故事,是一个关于行业成熟的故事。简而言之,加密行业「成长起来了」:
- 传统金融机构(如 Visa、BlackRock、Fidelity、JPMorgan Chase)以及科技原生企业(如 PayPal、Stripe、Robinhood)均已推出或计划推出加密产品;
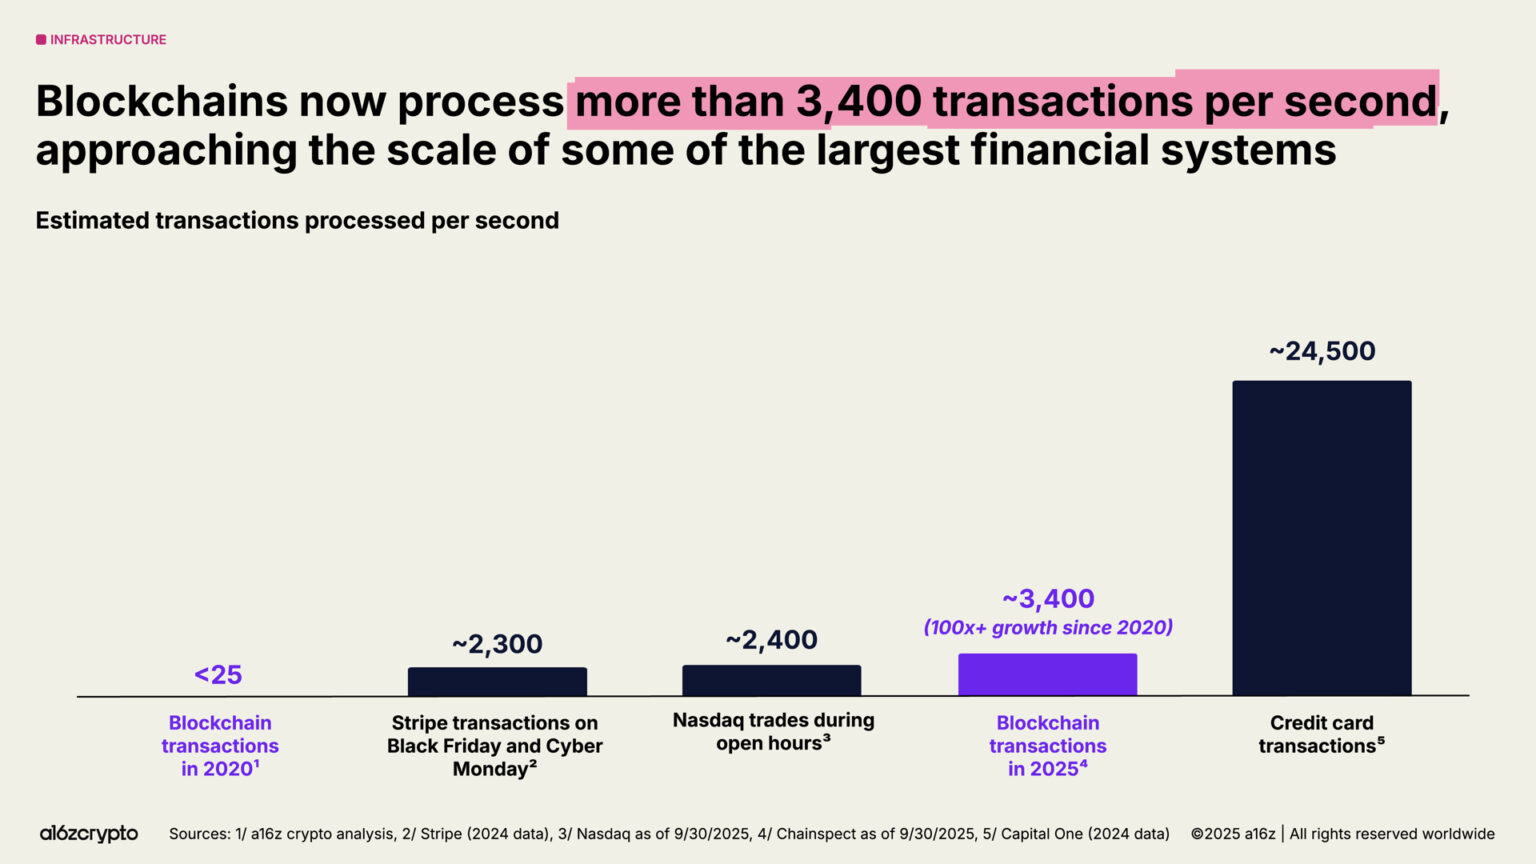
- 区块链目前每秒可处理超过 3,400 笔交易(较五年前增长逾 100 倍);
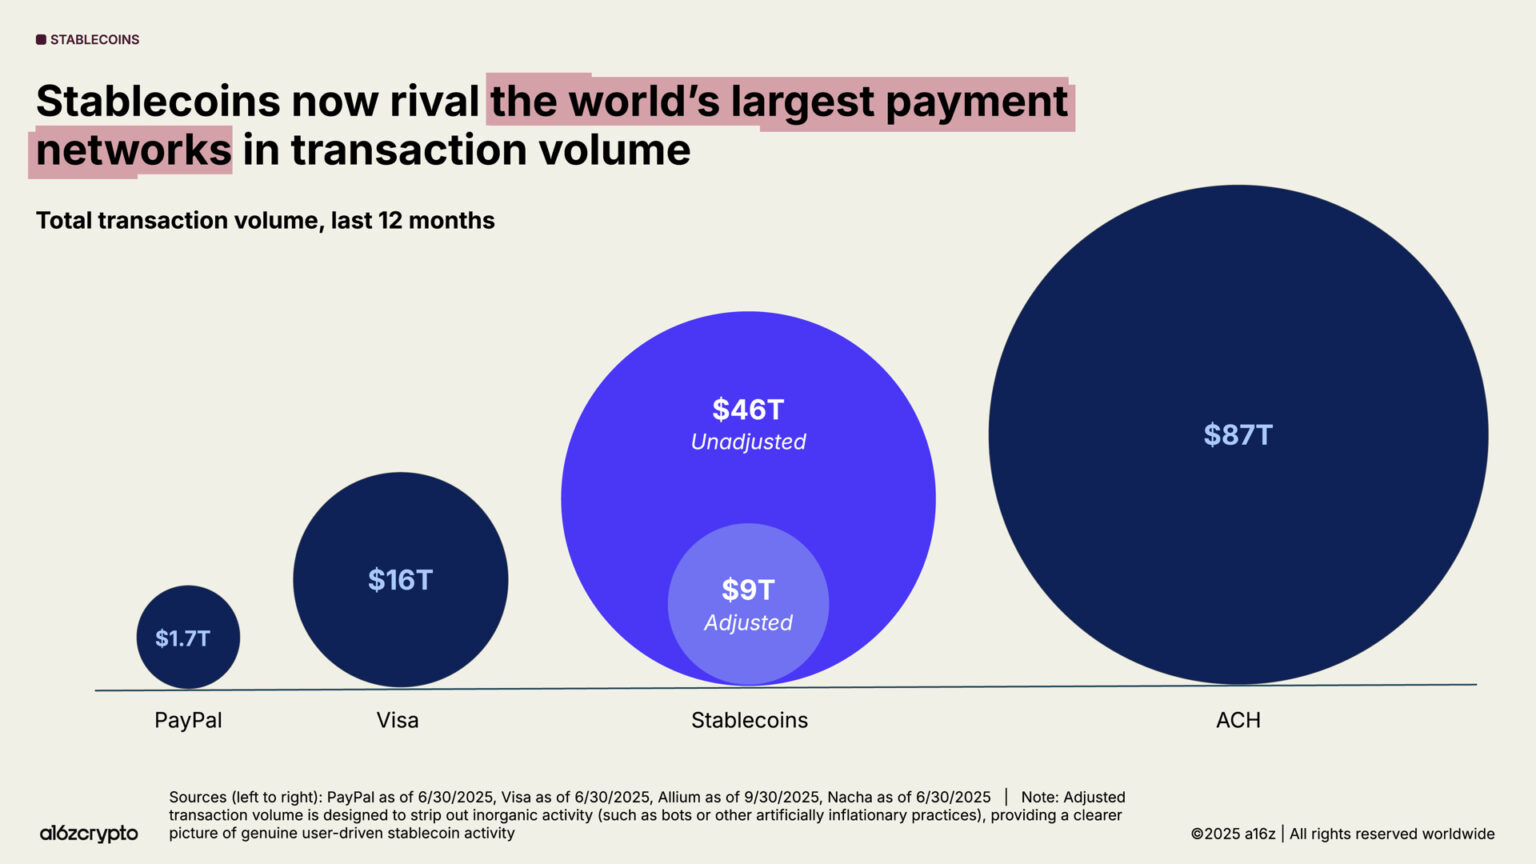
- 稳定币年交易额达 46 万亿美元(经调整后约 9 万亿美元),已可与 Visa 与 PayPal 相媲美;
- 比特币与以太坊相关的交易所交易产品(ETP)价值超过 1,750 亿美元。
我们的最新《加密行业现状》报告深入探讨了这一产业变革:从机构采用、稳定币崛起,到加密与人工智能的融合。
此外,本年度我们首次推出全新的「加密数据仪表盘(State of Crypto dashboard)」,让读者可通过关键指标追踪行业演进与核心趋势。现在让我们来看看调查结果……
关键要点
- 加密市场规模庞大、全球化且持续增长
- 金融机构已全面拥抱加密资产
- 稳定币进入主流支付体系
- 美国加密生态比以往更强
- 全球正加速「上链」
- 区块链基础设施几乎已准备好进入主流应用阶段
- 加密与人工智能(AI)正在加速融合
市场规模庞大、全球化且持续增长
2025 年,加密市场总市值首次突破 4 万亿美元,标志着行业发展的重大里程碑。移动端加密钱包用户数量创下历史新高,较去年增长 20%。
从过去「敌意」的监管环境,逐步转向更具支持性的政策氛围,再叠加从稳定币、传统资产代币化到其他新兴用例的快速普及,这些趋势将定义下一阶段的加密市场周期。
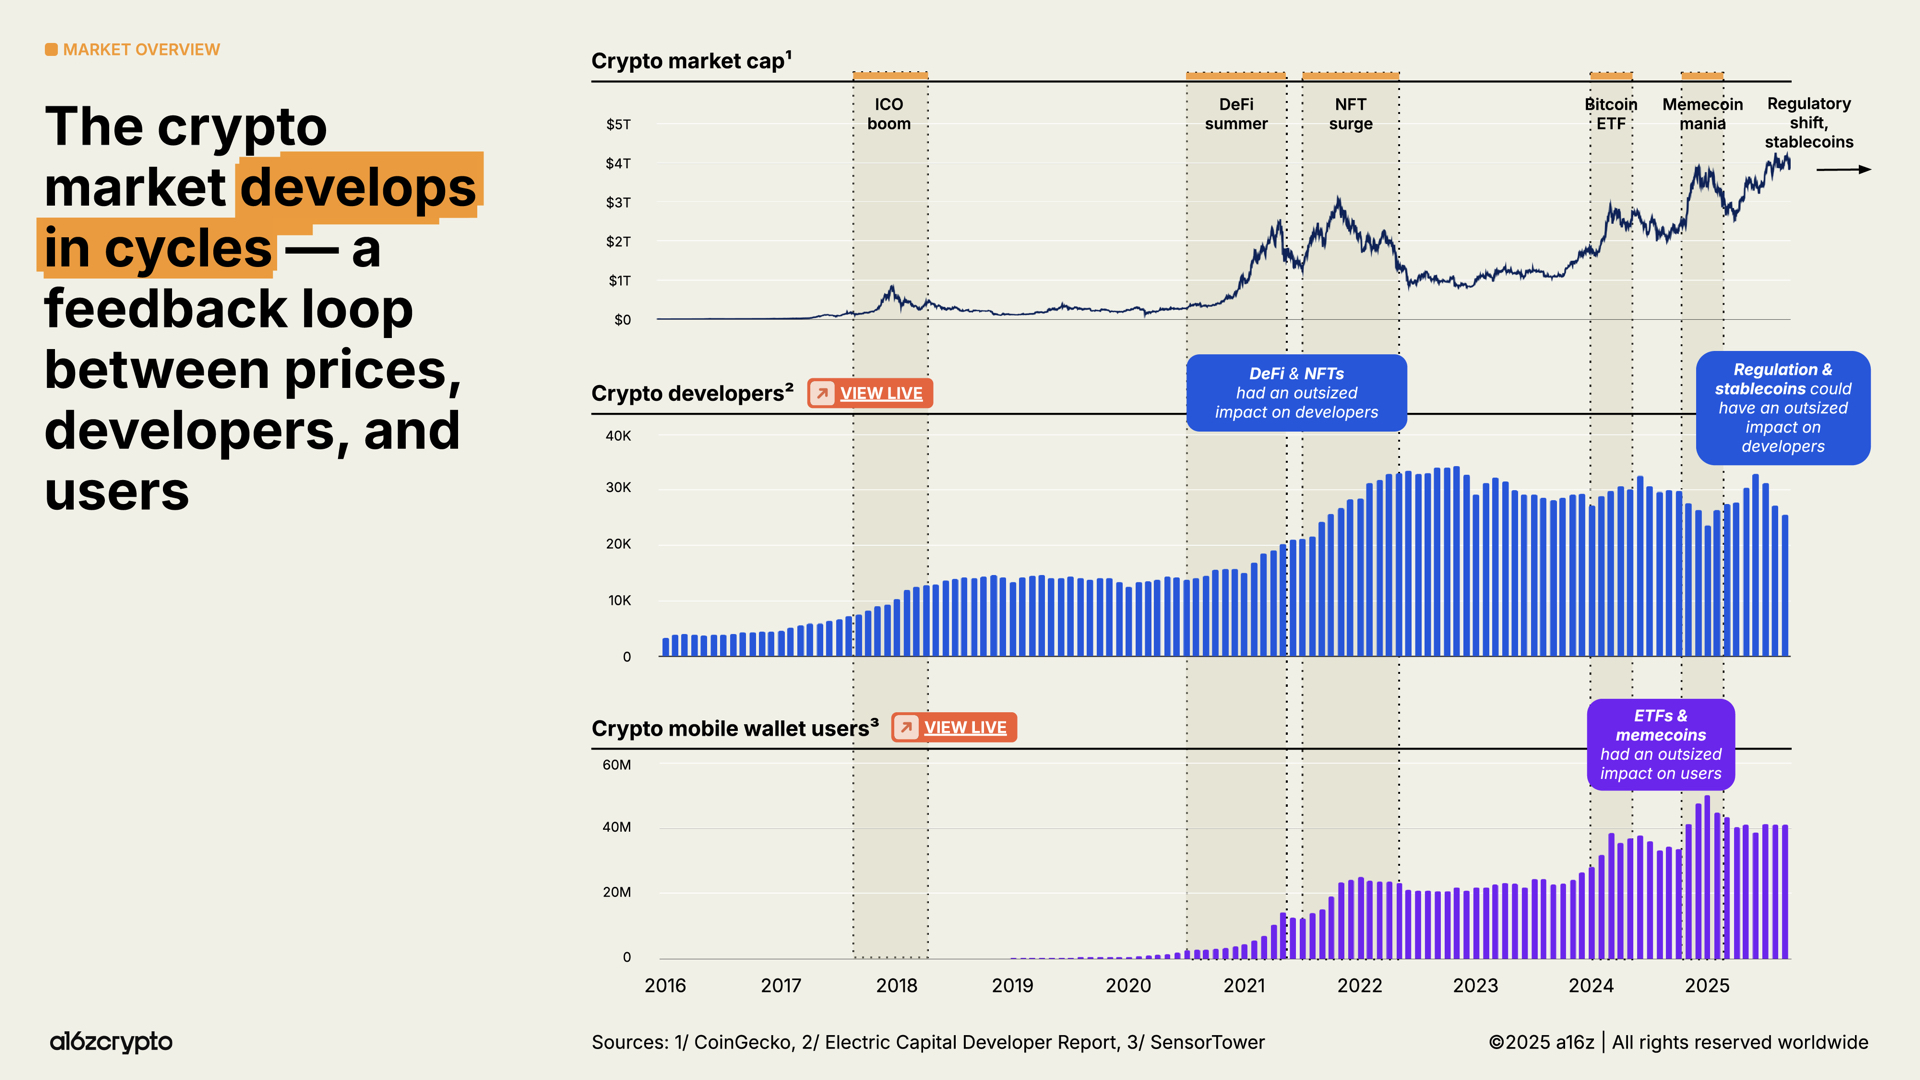
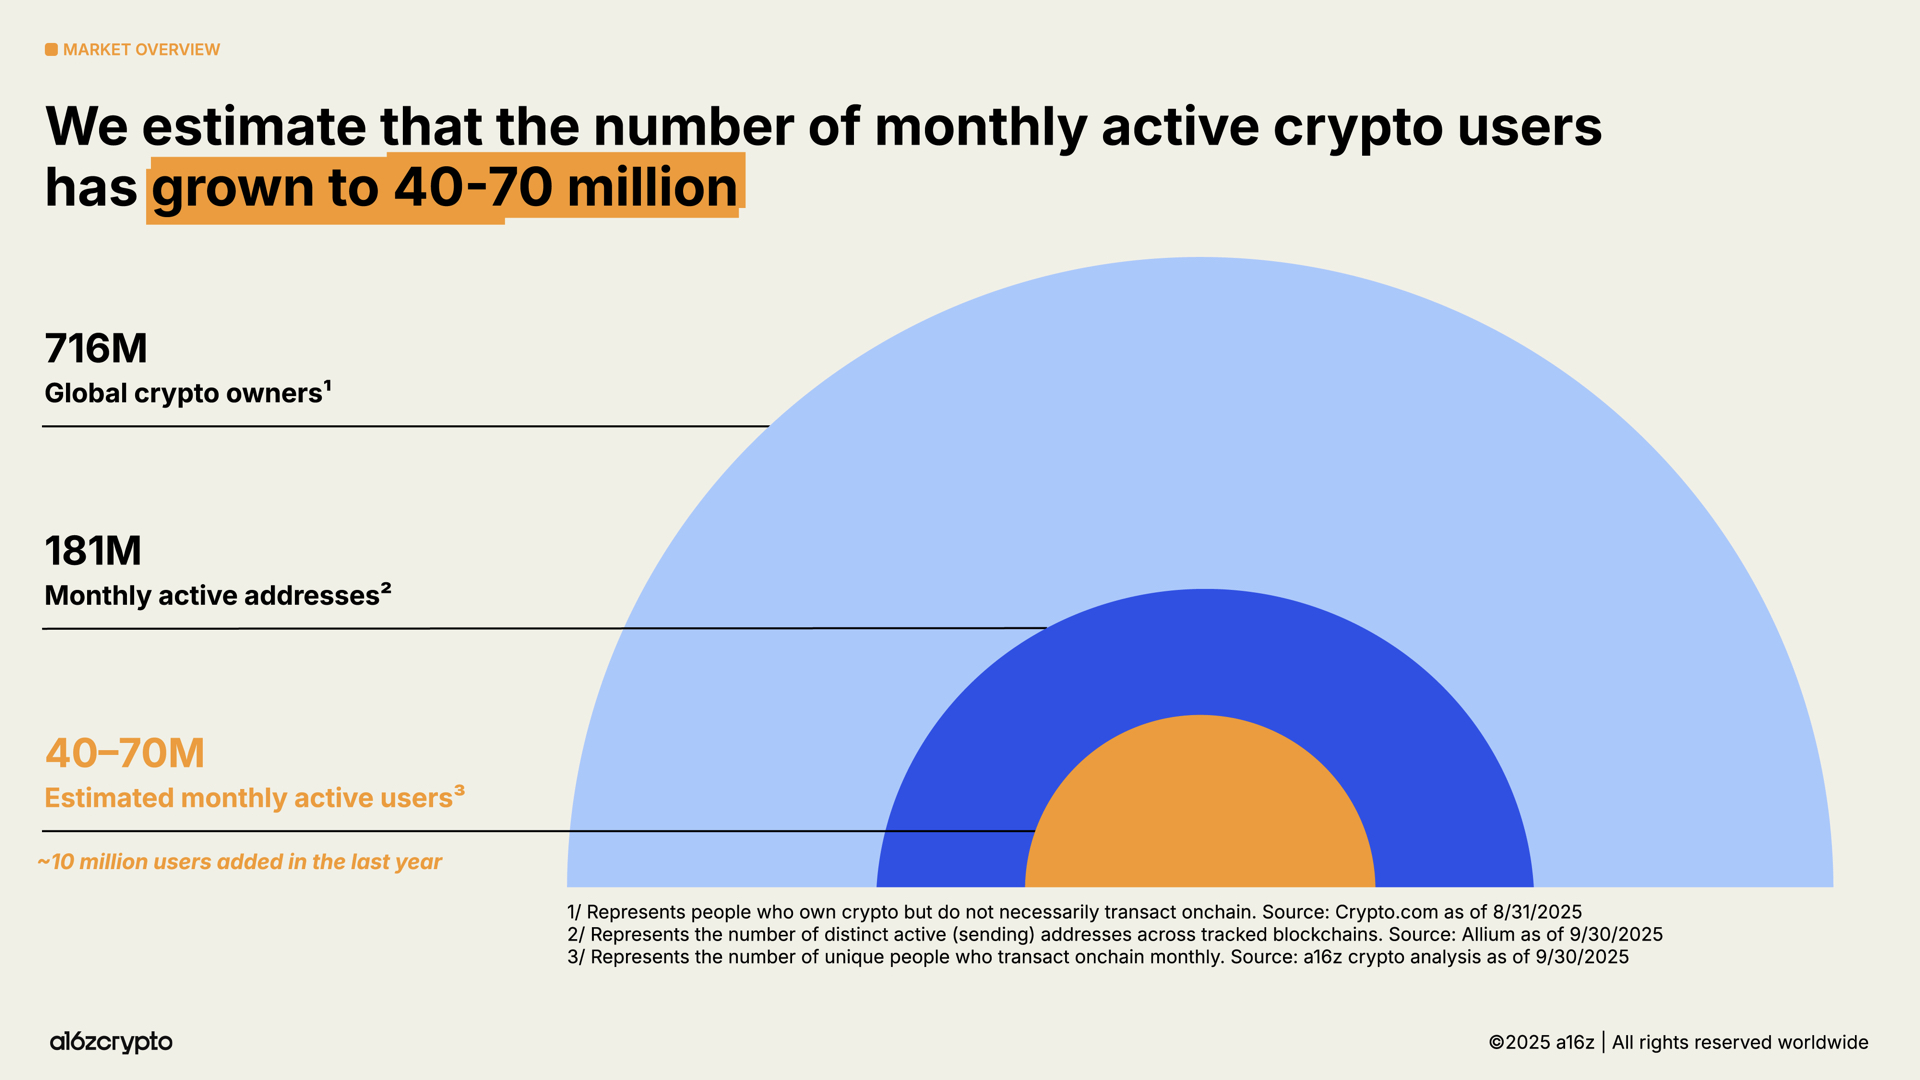
基于「加密数据仪表盘」的分析,我们估计,目前全球约有 4,000 万至 7,000 万名活跃加密用户,较去年增加约 1,000 万人。这一估算基于我们对既有研究方法的更新分析。
这一数字仅占据全球约 7.16 亿名加密资产持有者中的一小部分——该群体较去年增长 16%。同时,这一数量也仅为约 1.81 亿个每月活跃上链地址(monthly active onchain addresses)的一部分,而后者较去年下降 18%。
活跃用户(即经常在链上进行交易的人群)与被动持币者(仅持有加密资产但不进行链上活动的人群)之间的差距,意味着一个巨大的潜在机会:
加密领域的建设者可以通过更优的产品与体验,触达并激活这批已拥有加密资产但尚未成为链上活跃用户的人群。
那么,这些加密用户在哪里?他们又在做什么?
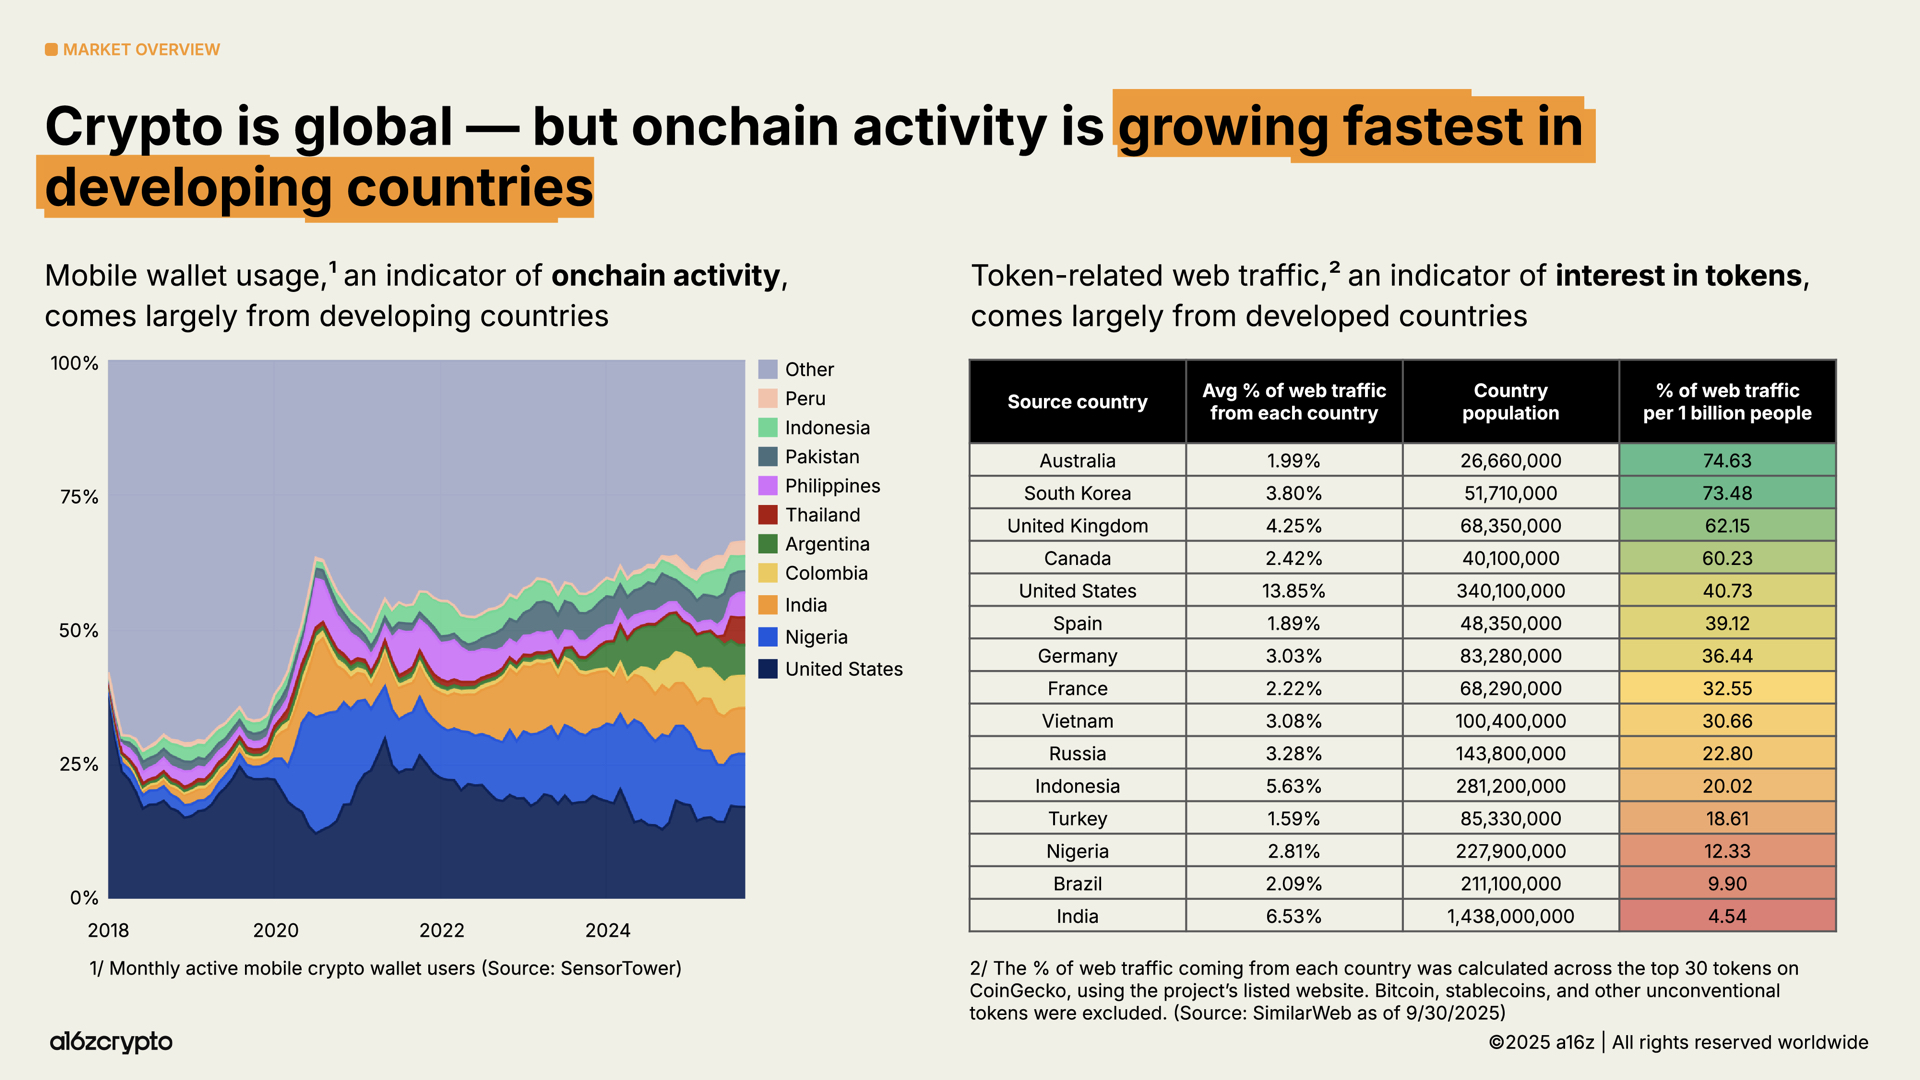
加密是全球性的,但世界不同地区的使用方式似乎并不相同。移动钱包的使用量——作为链上活动的一个指标——在阿根廷、哥伦比亚、印度和尼日利亚等新兴市场增长最快。(尤其是阿根廷,在不断升级的货币危机中,其加密移动钱包使用量在过去三年中增长了 16 倍。)
与此同时,对代币兴趣的指标则更多集中在发达国家,从我们对代币相关网页流量地理来源的分析中可以看到这一点。这些国家(尤其是澳大利亚和韩国)的活动可能更多集中于交易和投机,而非发展中国家用户的使用行为。
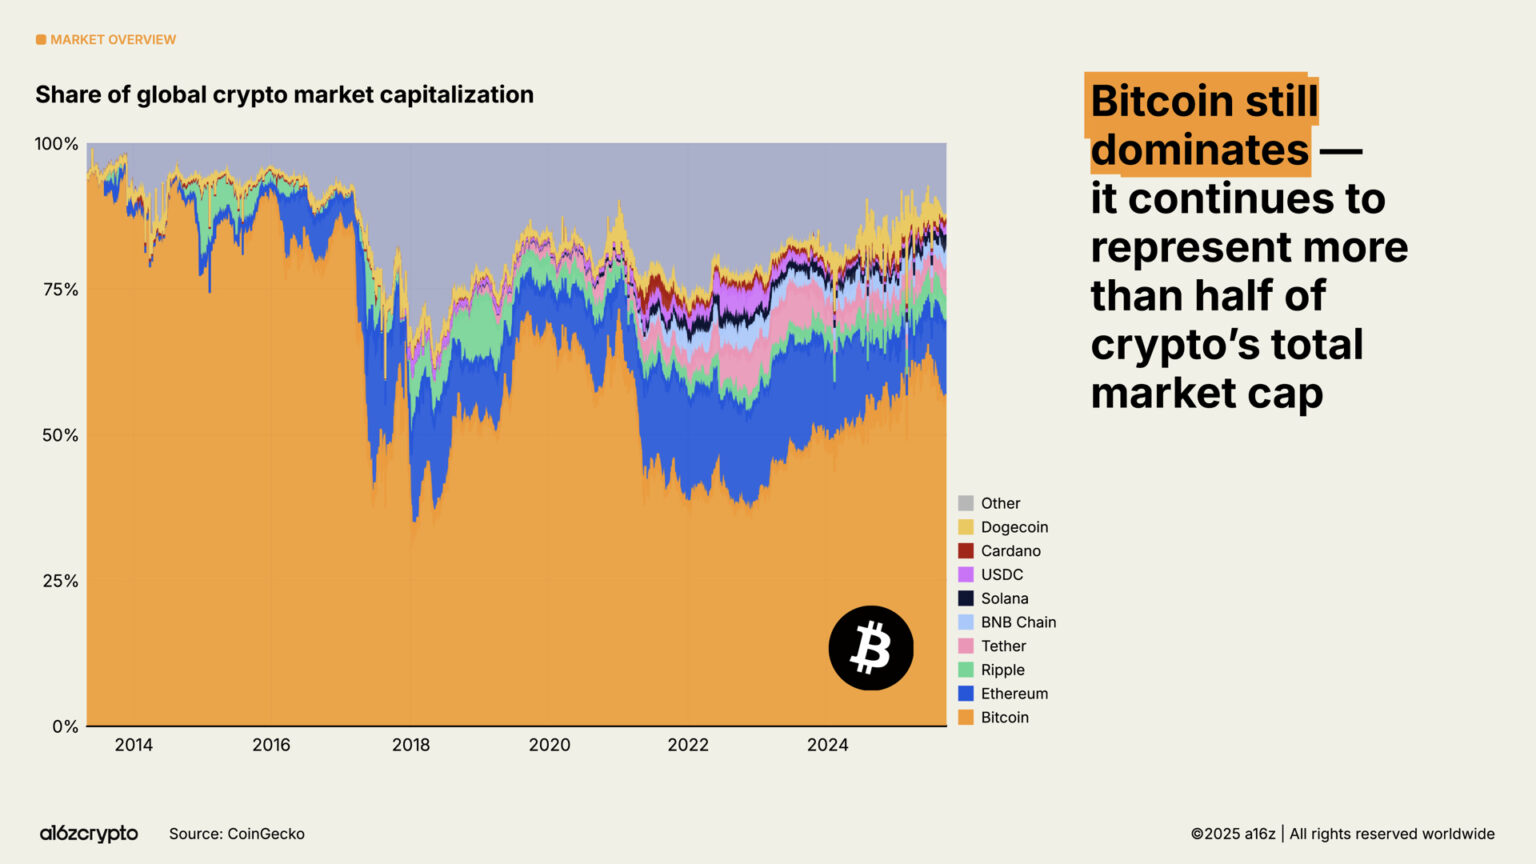
比特币仍占据加密市场总市值的一半以上,随着其作为价值储藏手段在投资者中获得更多认可,价格创下历史新高,突破 126,000 美元。与此同时,以太坊和Solana也收复了 2022 年之后大部分的跌幅。
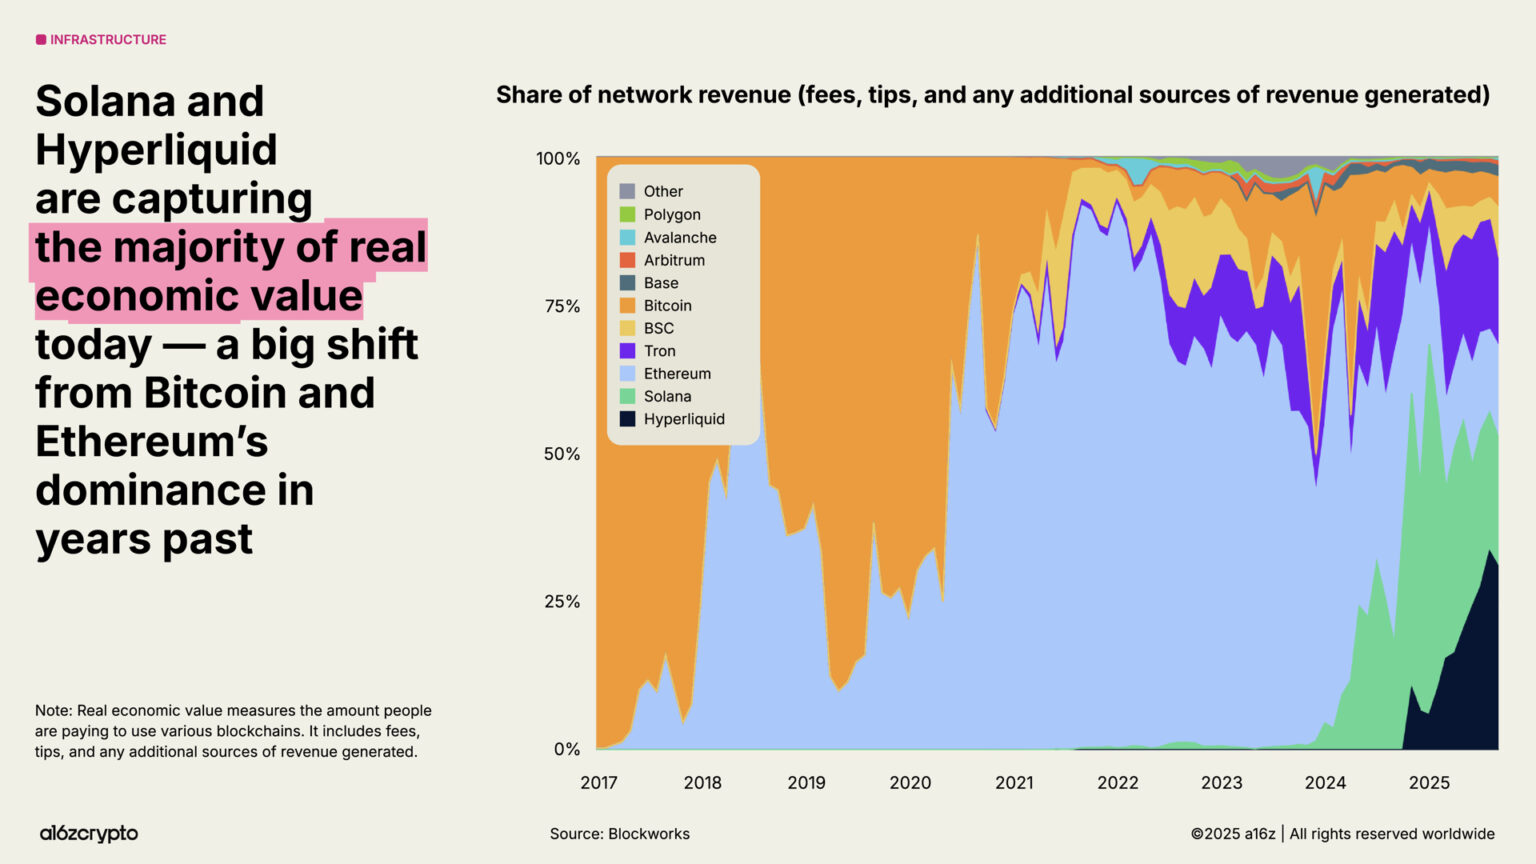
随着区块链的持续扩展、手续费市场的成熟以及新应用的不断出现,一些指标变得愈发重要;其中之一是「真实经济价值」,即人们为使用区块链实际支付的费用。Hyperliquid 和 Solana 目前占据了全部创收型经济活动的 53%,这与前几年比特币和以太坊主导的格局形成了明显变化。
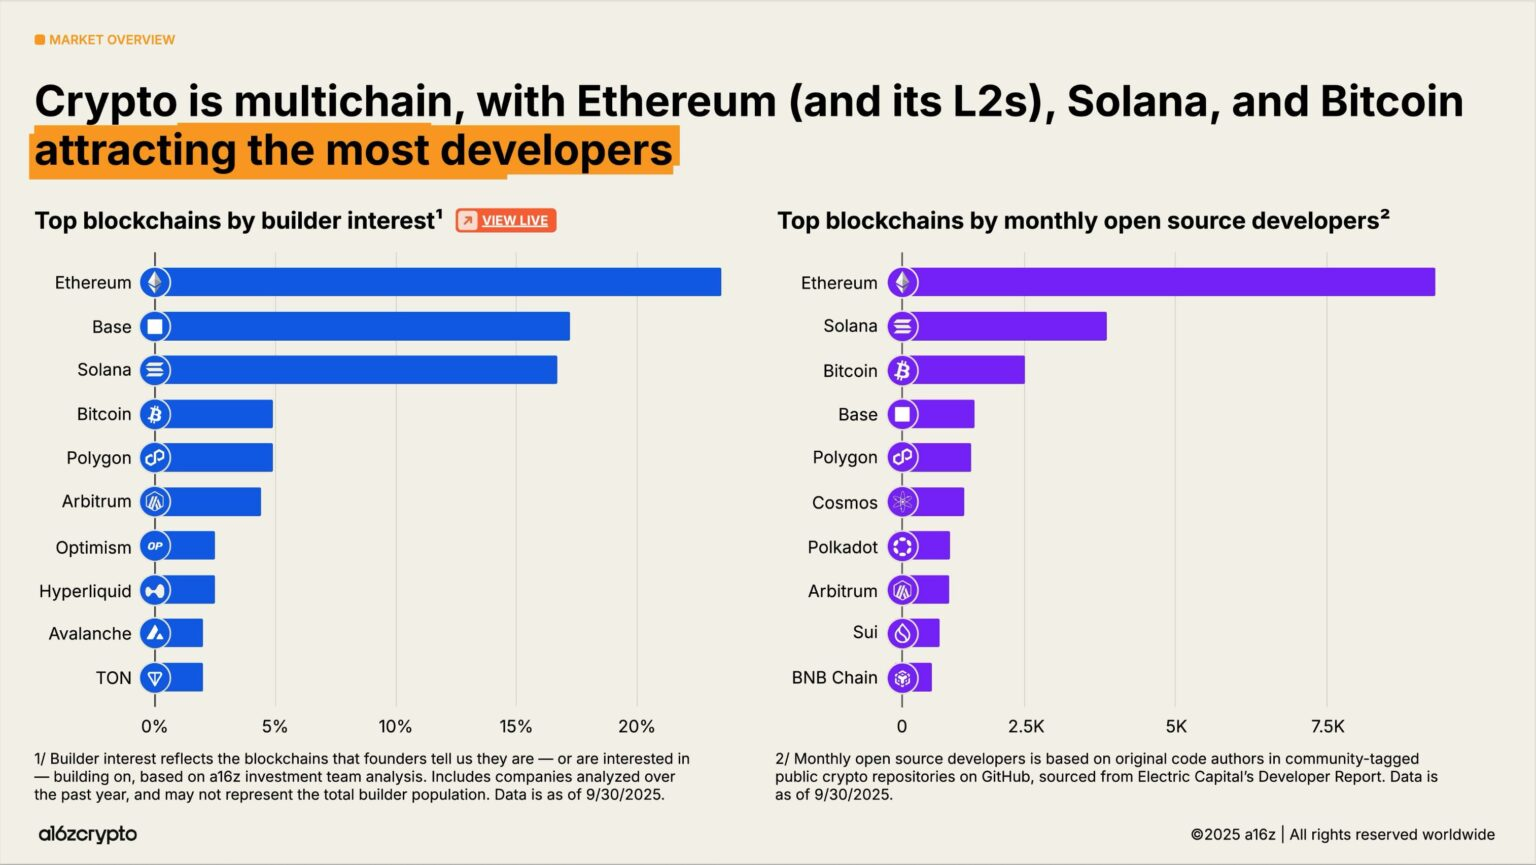
在建设者方面,加密依然保持多链格局,比特币、以太坊(及其第二层网络 L2)和Solana吸引了最多的开发者。以太坊及其 L2 网络在 2025 年成为新开发者的首选目的地。同时,Solana是增长最快的生态系统之一,开发者兴趣在过去两年中增长了 78%;根据 a16z 加密货币投资团队的分析,这一点反映了许多创业者向我们透露他们正在或有意在何种生态上进行构建。
金融机构已全面拥抱加密资产
2025 年是机构采用的关键一年。就在去年的《加密行业现状》报告发布后五天,我们指出稳定币已实现产品市场契合(product-market fit),随后 Stripe 宣布计划收购稳定币基础设施平台 Bridge。自此,一场竞赛正式开启:传统金融公司也开始公开布局稳定币。
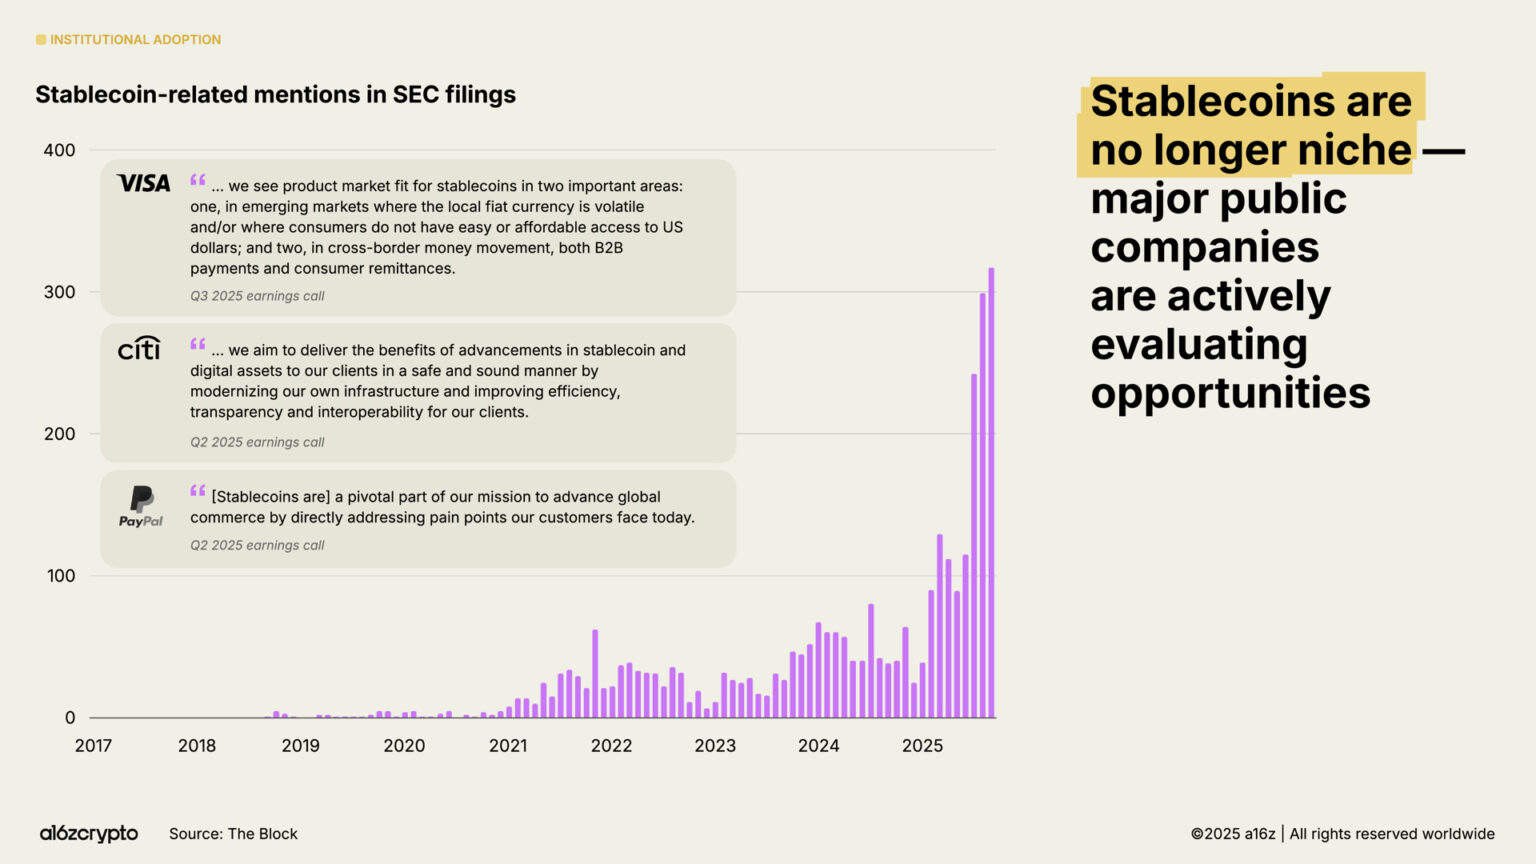
几个月后,Circle 以数十亿美元规模的首次公开募股(IPO)标志着稳定币发行方正式跻身主流金融机构行列。而在 7 月,美国跨党派《GENIUS 法案》正式通过,为建设者和机构提供了前进所需的监管明晰。自法案生效以来,SEC 文件中提及「稳定币」的次数增长了 64%,大型金融机构的公告也接连不断。
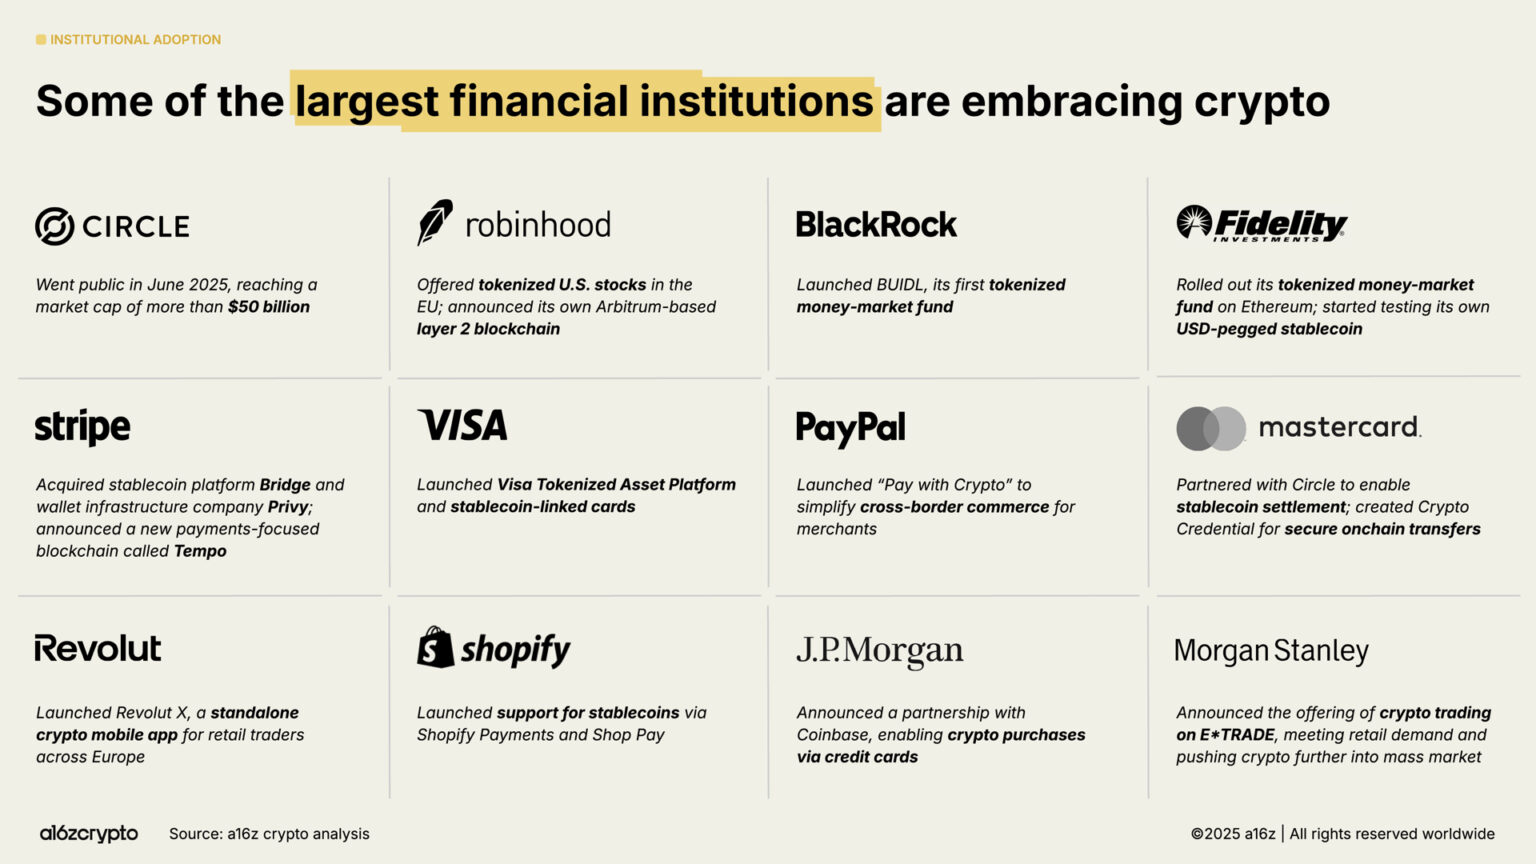
机构采用速度正在迅速加快。包括花旗集团(Citigroup)、富达(Fidelity)、摩根大通(JPMorgan)、万事达(Mastercard)、摩根士丹利(Morgan Stanley)和 Visa 在内的传统金融机构,现已开始(或计划)向消费者直接提供加密产品,使用户能够在与股票、交易所交易产品(ETP)及其他传统金融工具并列的情况下,购买、出售并持有数字资产。与此同时,PayPal 和 Shopify 等平台正加大在支付领域的投入,构建支持商户与消费者日常交易的区块链基础设施。
除了直接产品外,主要金融科技公司(如 Circle、Robinhood 与 Stripe)也正在开发或已宣布开发新的区块链,重点聚焦支付、现实世界资产(RWA)与稳定币。这些举措有望将更多支付流量带上链,促进企业采用,并最终推动形成一个更庞大、更高效、更具全球化的金融体系。
这些公司拥有极强的分发能力。如果发展持续,加密技术将会深度融入我们日常使用的金融服务之中。
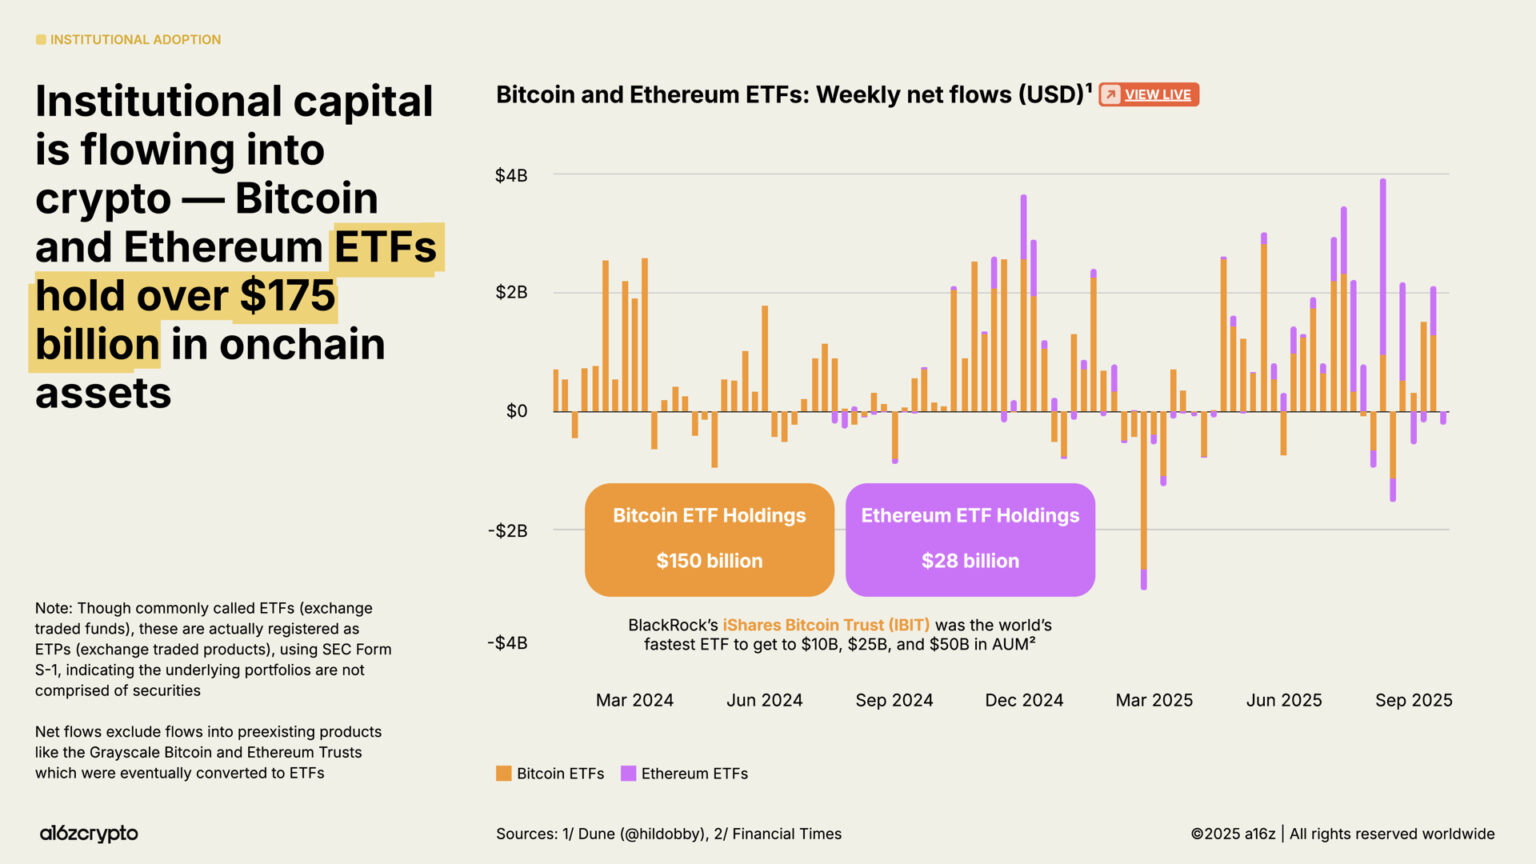
交易所交易产品(ETP)是机构投资的另一主要驱动力。目前链上加密资产持仓总额已达 1,750 亿美元,较一年前的 650 亿美元增长 169%。
贝莱德(BlackRock)的 iShares Bitcoin Trust(IBIT)被认为是史上交易最活跃的比特币交易所交易产品,而随后推出的以太坊相关 ETP 近月来也录得显著资金流入。(注:虽然市场普遍称其为 ETF(交易所交易基金),但其实际注册形式为 ETP(交易所交易产品),使用 SEC 表格 S-1 申报,表明其基础资产组合不包含证券。)
这些产品提升了加密资产的可及性,释放出此前在加密行业外围观望的庞大机构资本。
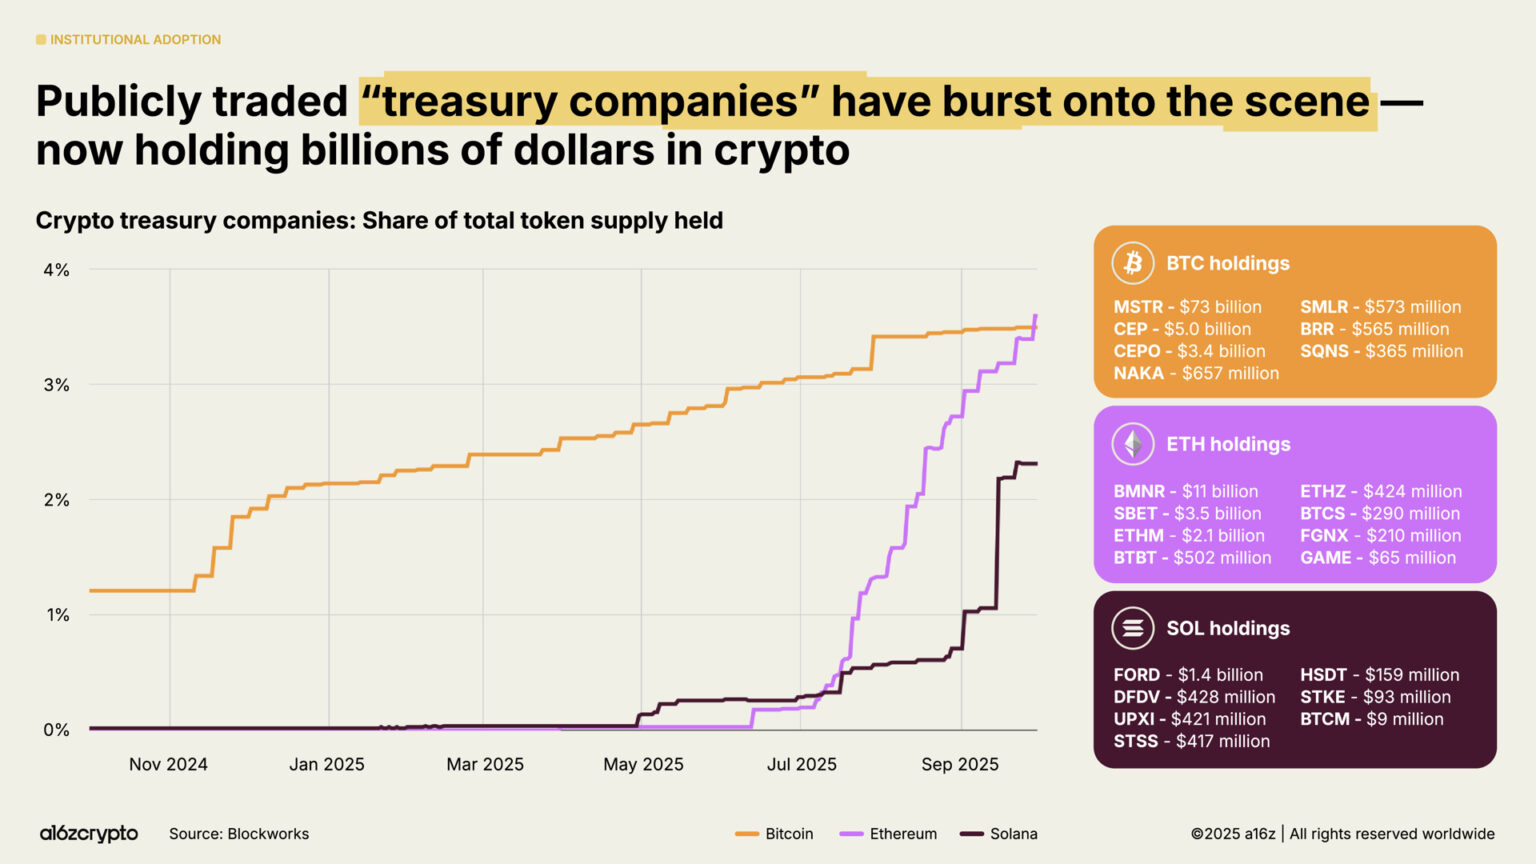
公开上市的「数字资产财库」(Digital Asset Treasury,简称 DAT)公司——即在资产负债表上持有加密资产、类似企业财库持有现金的机构——目前合计持有约占流通中比特币和以太坊总量 4% 的加密资产。若将这些 DAT 与交易所交易产品(ETP)合并计算,它们合计持有了约 10% 的比特币与以太坊代币供应量。
稳定币走向主流
在 2025 年,没有什么比稳定币的崛起更能象征加密行业的成熟。过去,稳定币主要用于结算投机性加密交易;而在过去两年间,它们已成为传输美元的最快、最便宜、最具全球化的方式——在全球范围内,用不到一秒、成本不到一美分即可完成支付。
而在今年,稳定币正式成为链上经济的核心支柱。
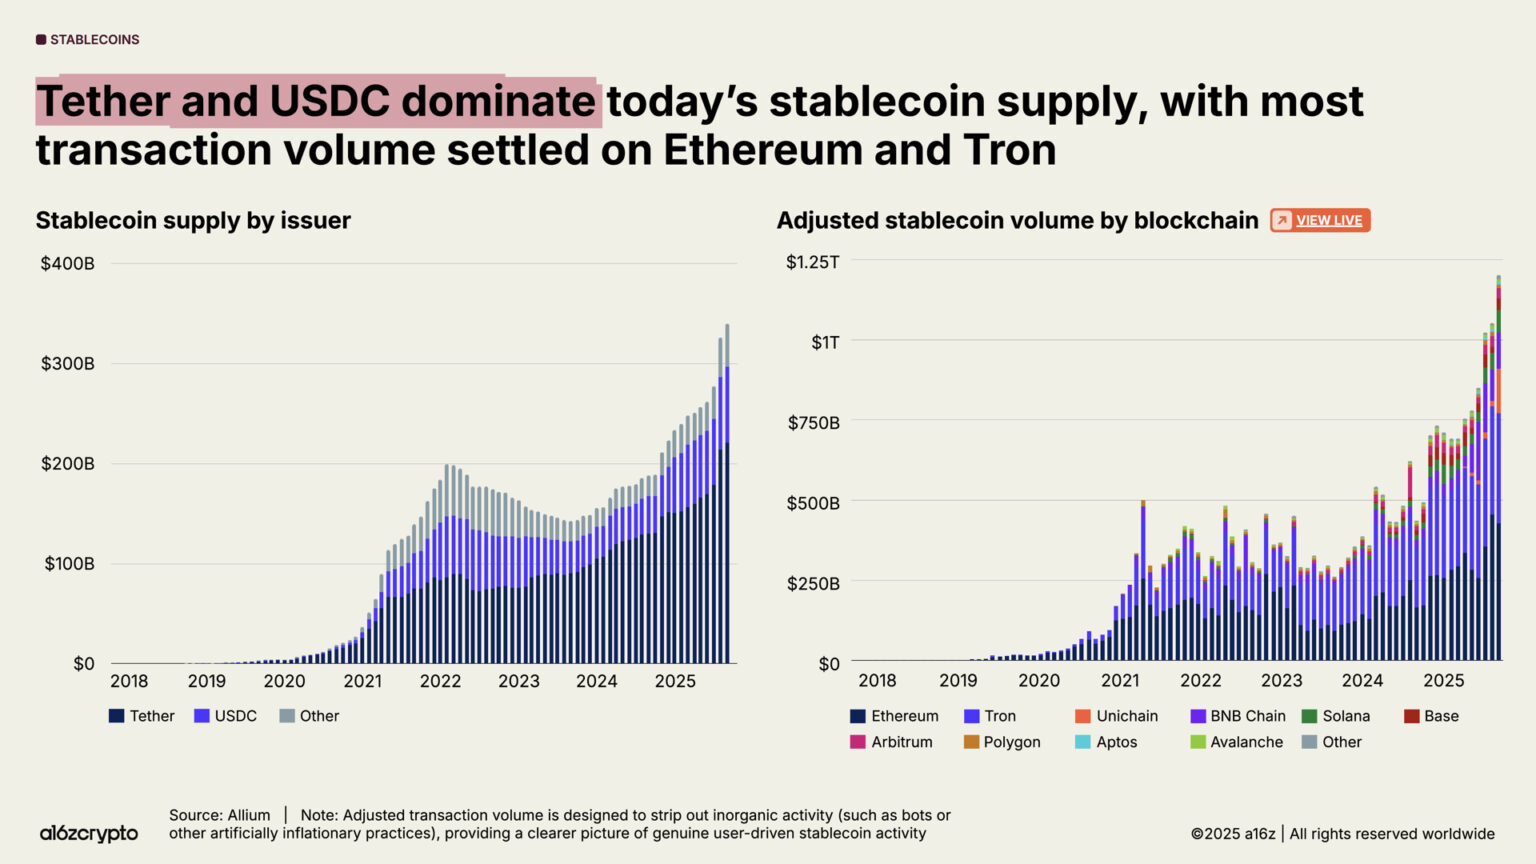
在过去一年中,稳定币的总交易额达到 46 万亿美元,同比增长 106%。虽然这一数字主要反映的是金融流动(而非类似卡组织的零售支付),但其规模已是 Visa 的近三倍,且接近覆盖整个美国银行系统的 ACH 网络。
调整后的数据——一种更准确的有机活动衡量标准,旨在过滤掉机器人和其他人工通胀活动——稳定币在过去 12 个月内的交易额已达 9 万亿美元,同比增长 87% 。这一规模超过 PayPal 流量的五倍,且已达到 Visa 的一半以上。
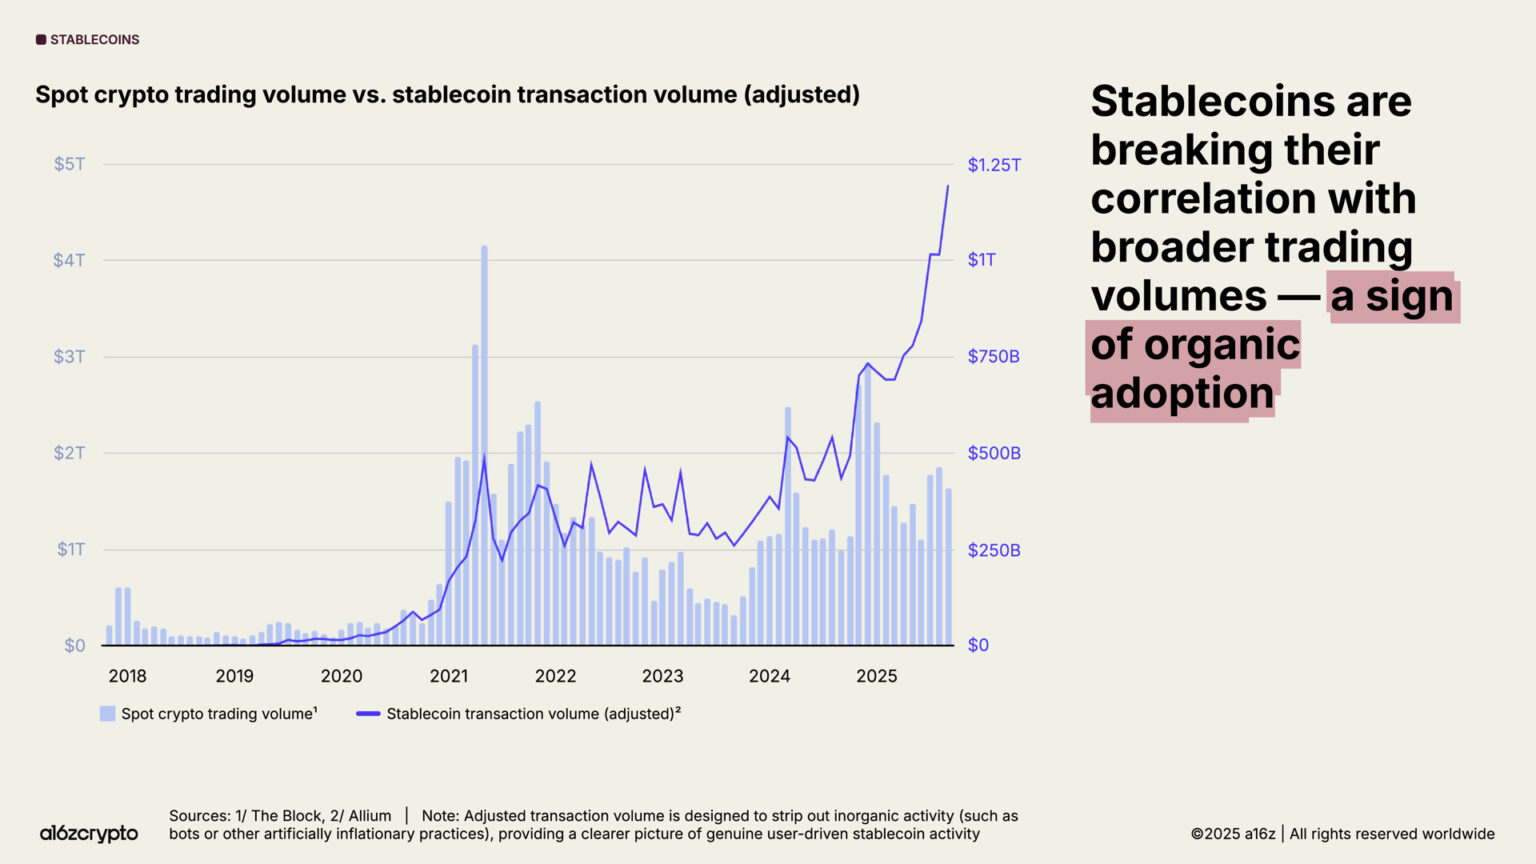
采用速度正在加快。截至 2025 年 9 月,稳定币月度经调整交易量已飙升至历史新高,单月接近 1.25 万亿美元。
值得注意的是,这一活动与更广泛的加密货币交易量几乎没有相关性——这表明稳定币的使用已非投机性质,更重要的是,这凸显了其产品市场契合度(product-market fit)。
稳定币的总供应量也创下新纪录,目前已超过 3,000 亿美元。
市场上规模最大的稳定币依然占据主导地位:Tether 与 USDC 合计占总供应量的 87%。2025 年 9 月,在以太坊(Ethereum)与波场(Tron)区块链上结算的经调整稳定币交易额达 7,720 亿美元,占全部交易量的 64%。尽管这两家发行方及区块链仍主导市场,但新公链与新发行方的增长势头同样显著。
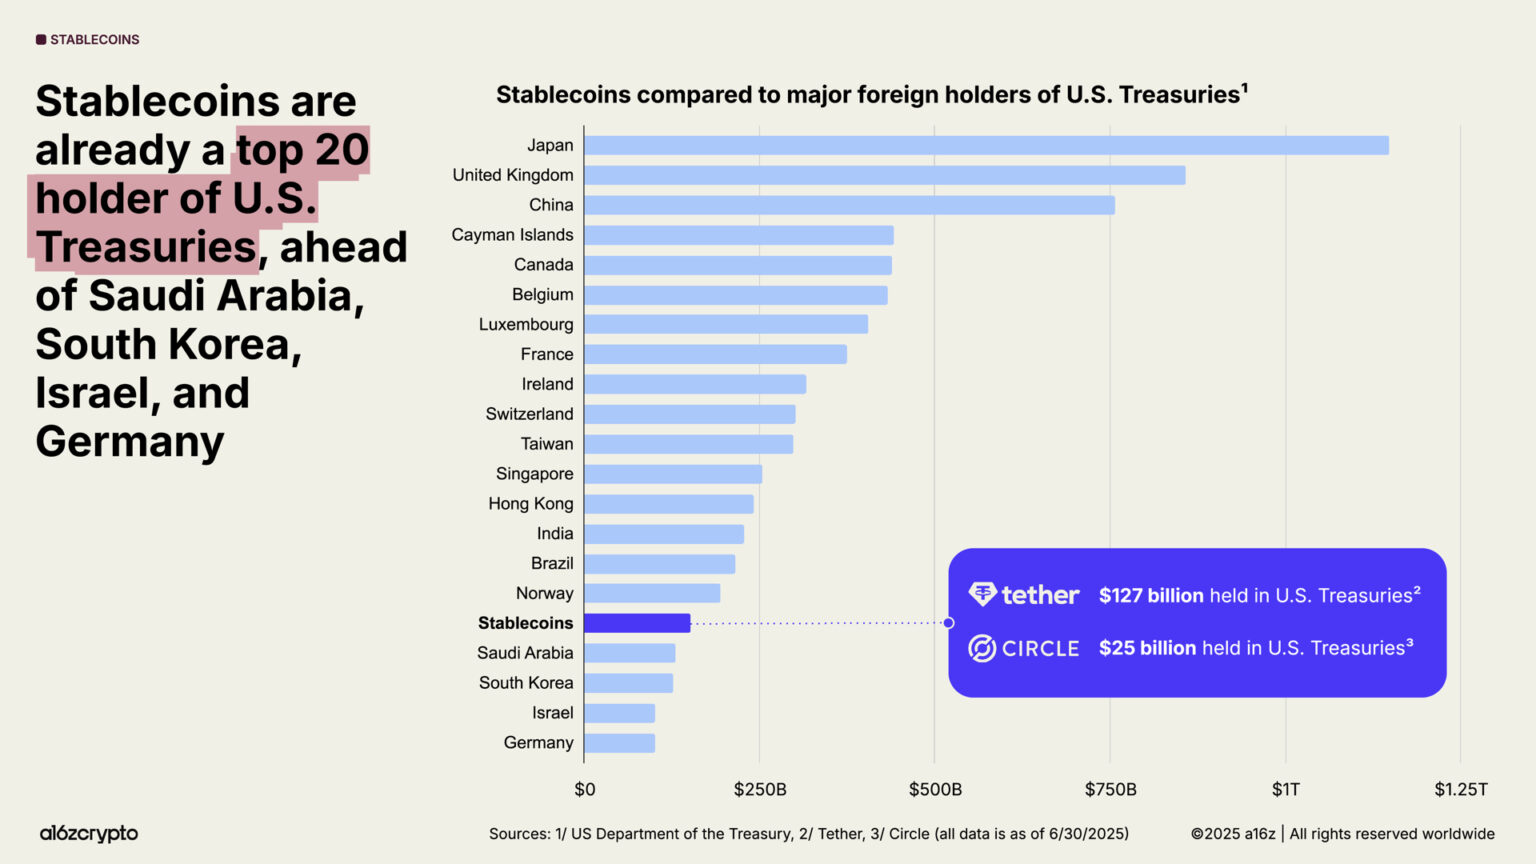
稳定币如今已成为全球宏观经济的重要力量:目前,超过 1% 的所有美元已以代币化稳定币的形式存在于公共区块链上。稳定币现已成为美国国债的第 17 大持有方,较去年的第 20 位进一步上升。总体而言,稳定币持有的美国国债规模已超过 1,500 亿美元——高于许多主权国家。
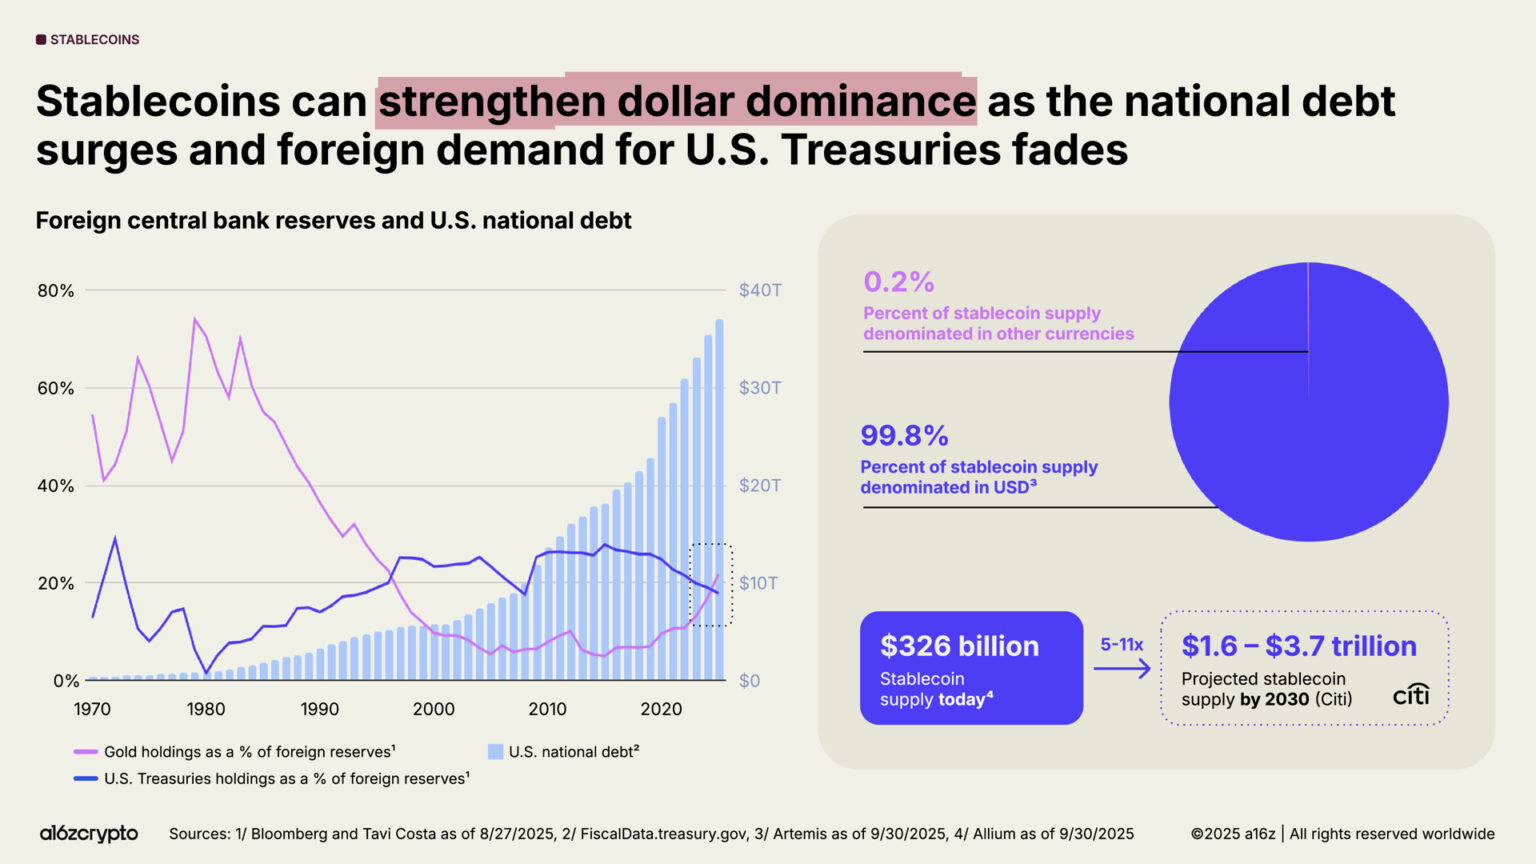
与此同时,美国国债规模持续飙升,而全球对美债的需求却在减弱。30 年来首次,外国央行持有的黄金储备已超过美国国债。
然而,稳定币正在逆势增长:目前超过 99% 的稳定币以美元计价,预计到 2030 年,其总量将增长 10 倍,超过 3 万亿美元。这意味着在未来数年内,稳定币可能成为美国国债需求的强劲且可持续来源。
即使外国央行在减持美债,稳定币也在持续强化美元的主导地位。
美国的加密行业比以往任何时候都更强大
美国已扭转了此前对加密资产的敌对立场,重新提振了建设者的信心。
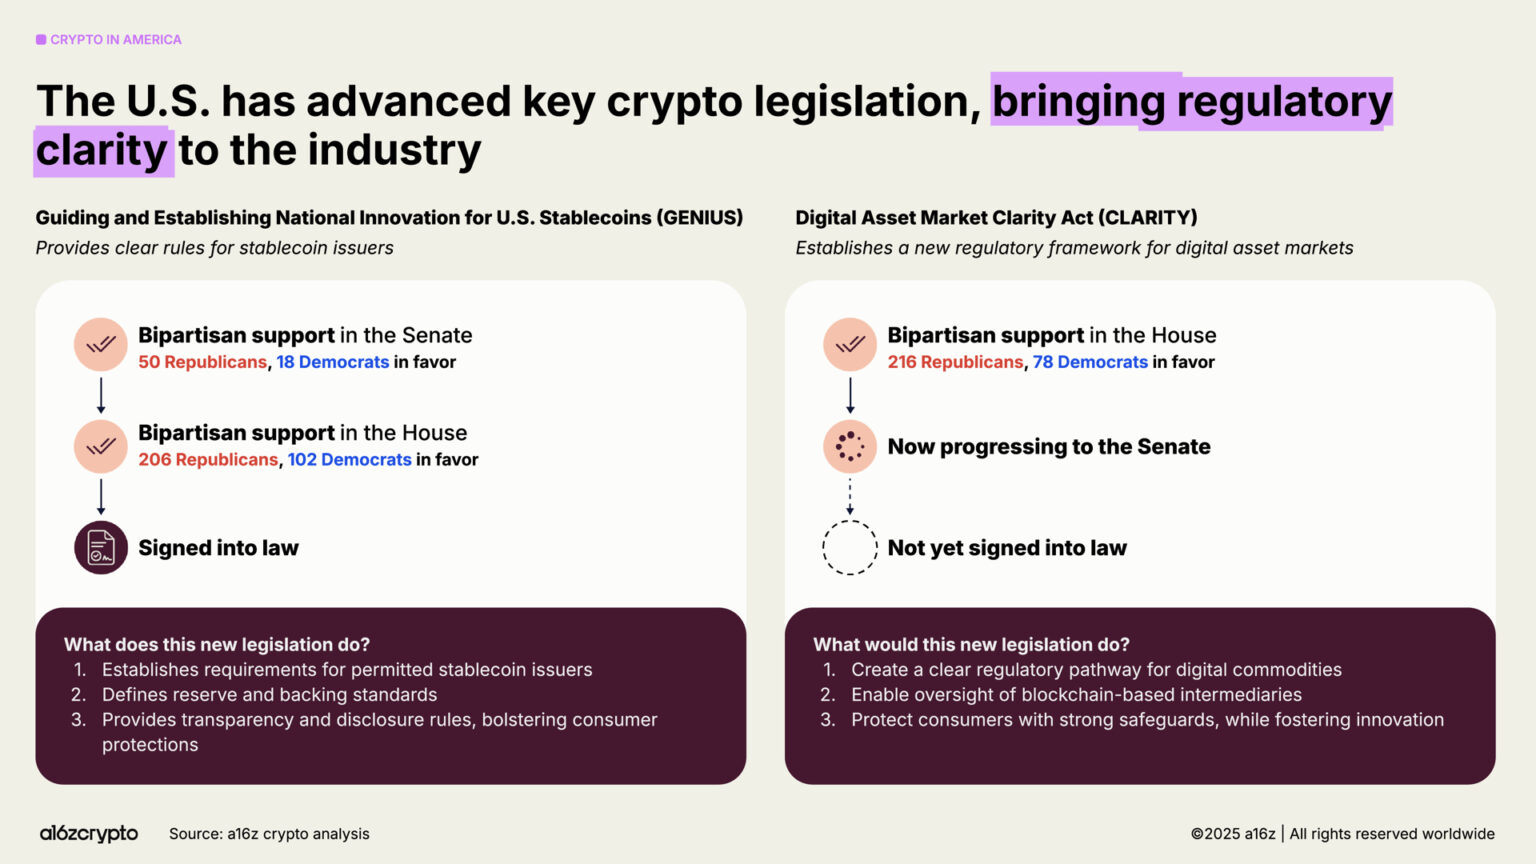
今年,《GENIUS 法案》的通过与众议院对《CLARITY 法案》的批准,标志着美国在两党之间形成了关于加密资产的广泛共识——即加密资产不仅将长期存在,而且将在美国蓬勃发展。这两项法案共同确立了涵盖稳定币、市场结构与数字资产监管的框架,在创新与投资者保护之间取得了平衡。与此同时,总统行政命令 14178 号(Executive Order 14178)撤销了早期的反加密政策指令,并成立跨机构工作组,以推动联邦数字资产政策现代化。
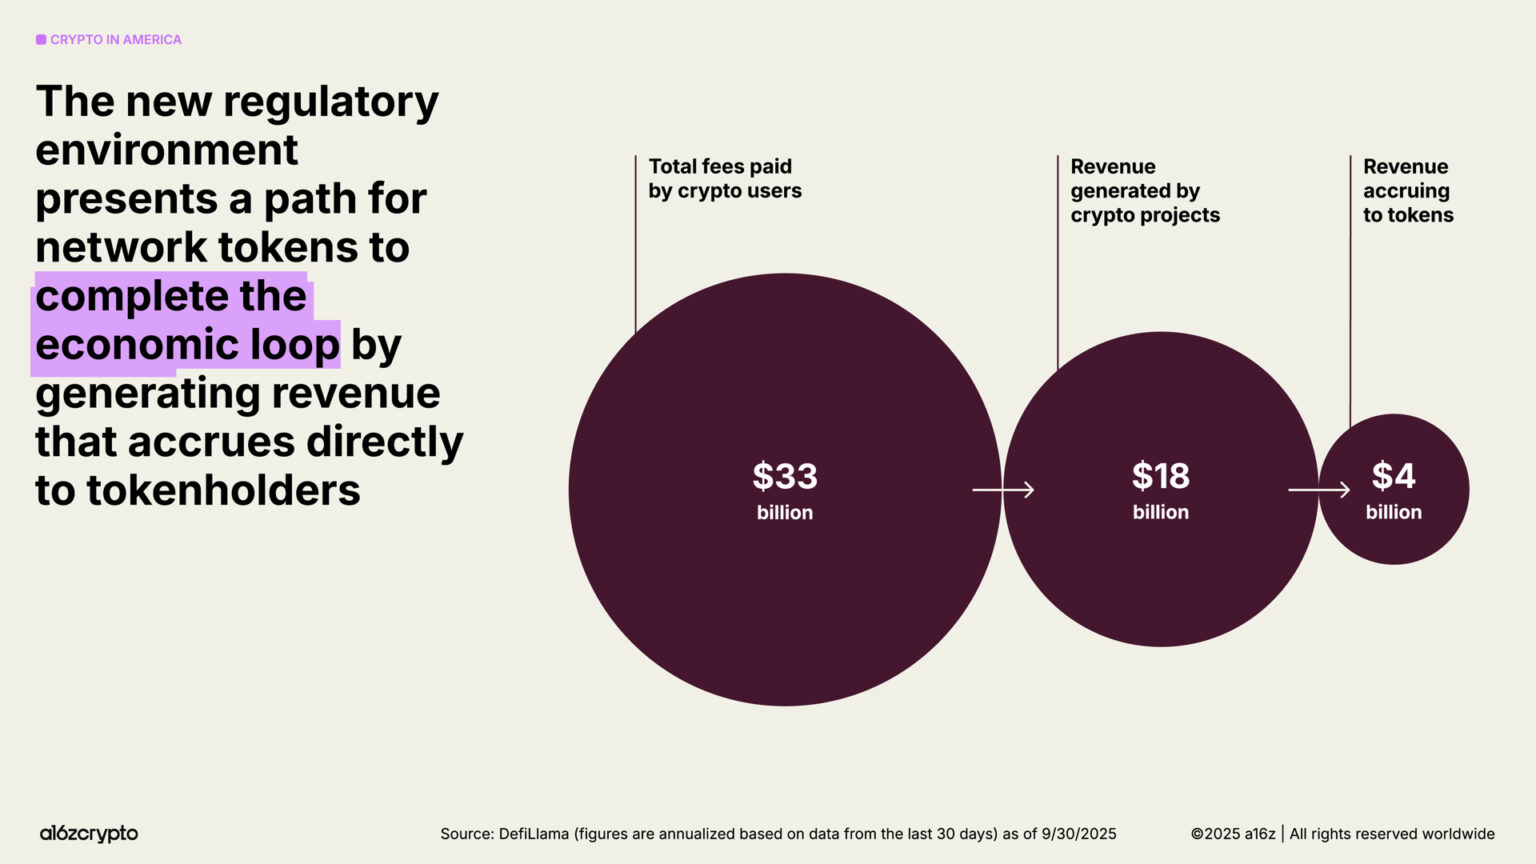
当前的监管环境正为建设者铺平道路,使其能够实现代币作为新型数字原语(digital primitive)的潜力——正如网站之于上一代互联网。随着监管框架的明晰,更多的网络代币将能够完成其经济闭环(economic loop),通过向代币持有者分配收益实现价值积累,从而构建一个可自我维持的新型互联网经济引擎,让更多用户真正参与并持有这一系统的权益。
全球正在走向链上
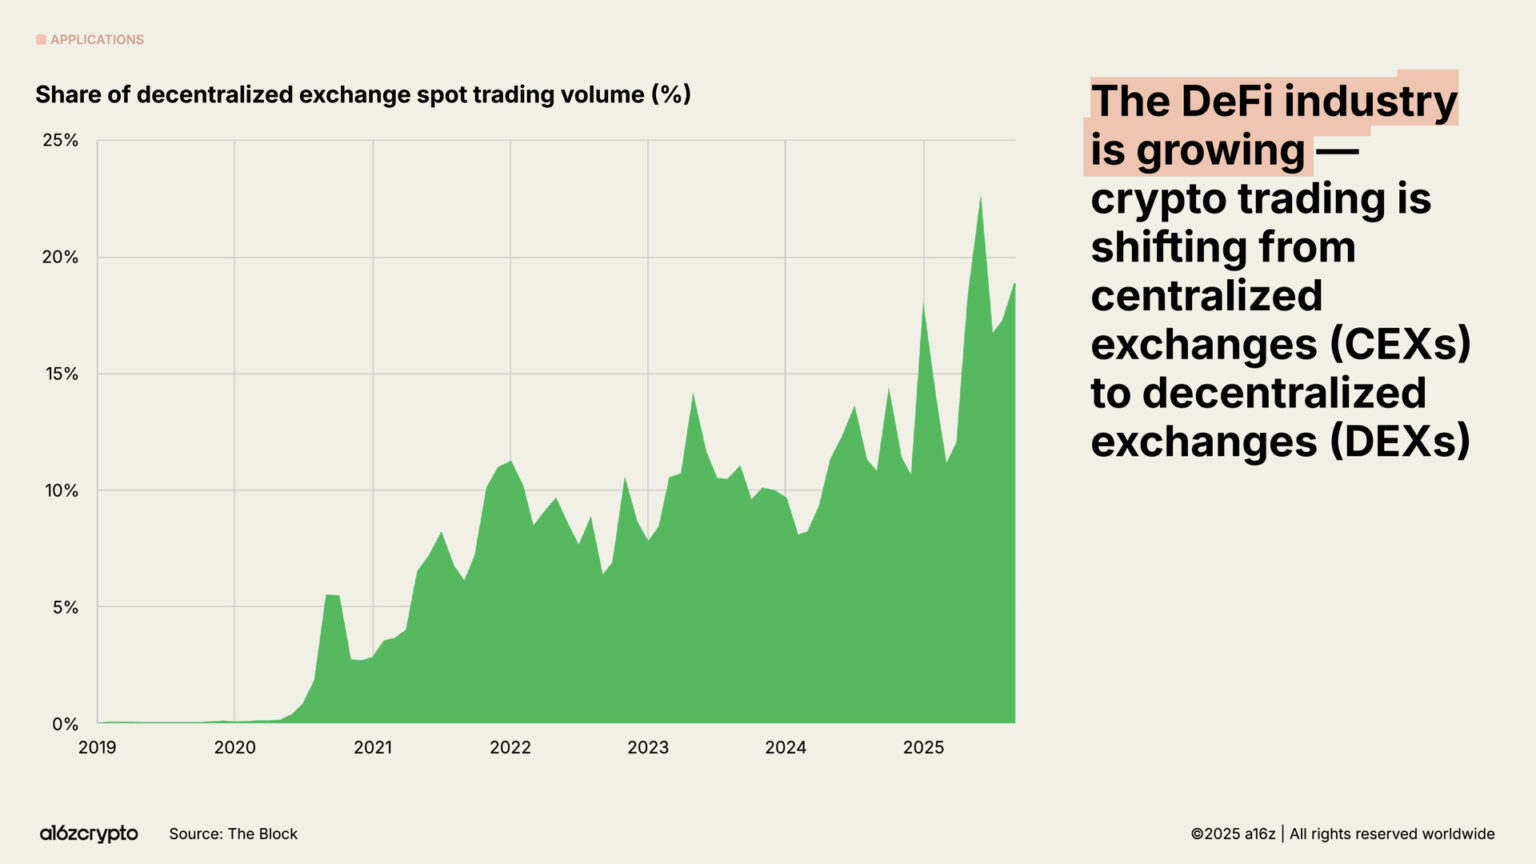
链上经济(onchain economy)曾经只是早期采用者的小众试验场,如今已演变为一个跨行业的市场,每月活跃参与者数以千万计。如今,近五分之一的现货交易量已发生在去中心化交易所(DEX)上。
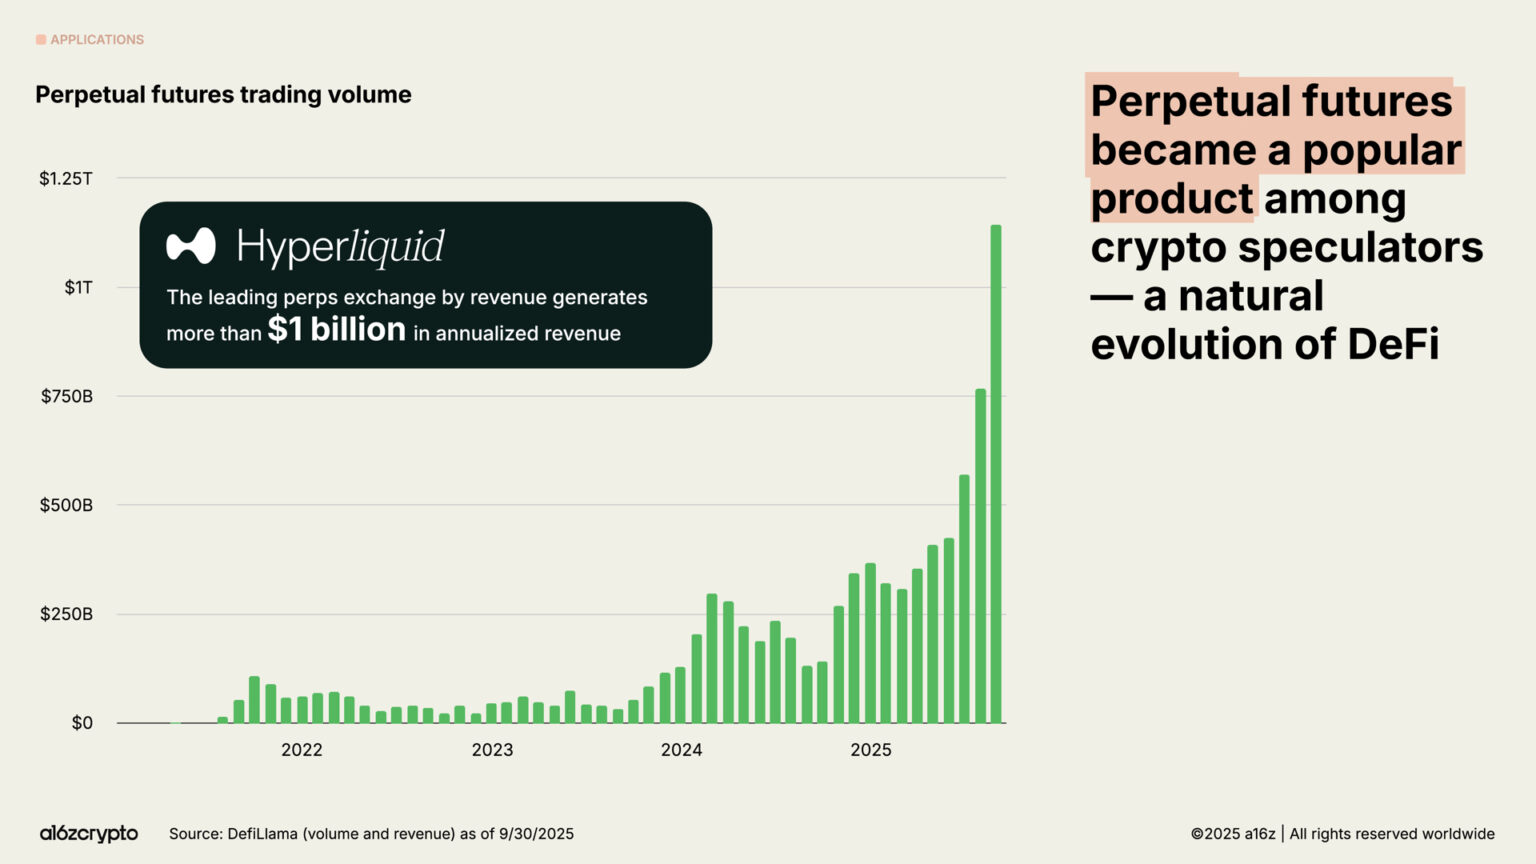
在过去一年中,永续合约(perpetual futures)交易量增长近 8 倍,在加密投机者中呈爆发式增长。去中心化永续合约平台如 Hyperliquid 已处理数万亿美元的交易,今年年化收入超过 10 亿美元,其规模已可与部分中心化交易所相媲美。
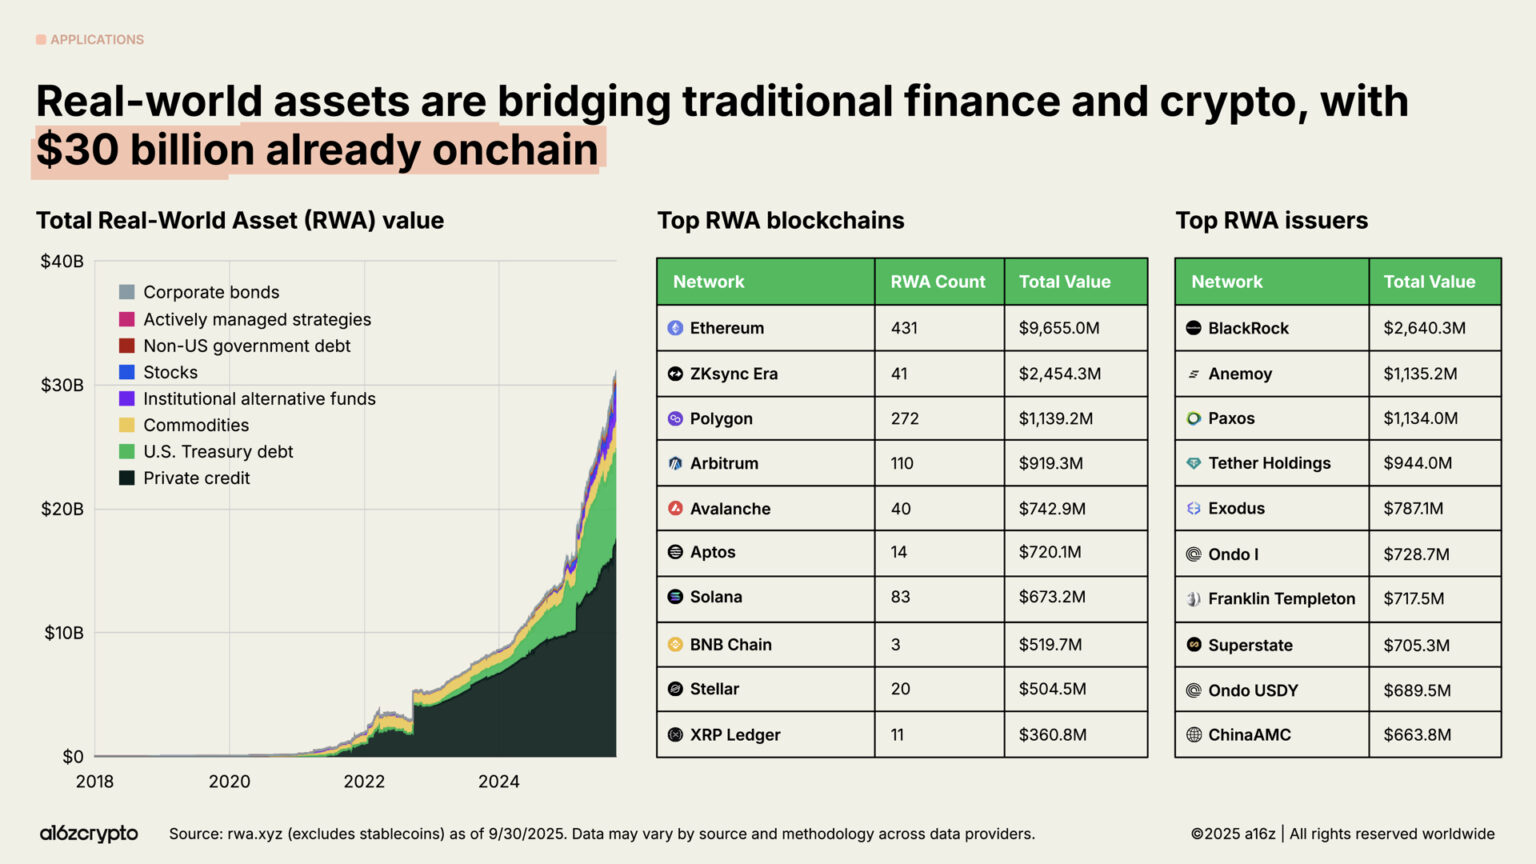
现实世界资产(Real-World Assets,RWA)——即将美国国债、货币市场基金、私人信贷、房地产等传统资产以代币化形式呈现在区块链上——正成为连接加密与传统金融的桥梁。目前,RWA 代币化市场规模已达 300 亿美元,较两年前增长近 4 倍。
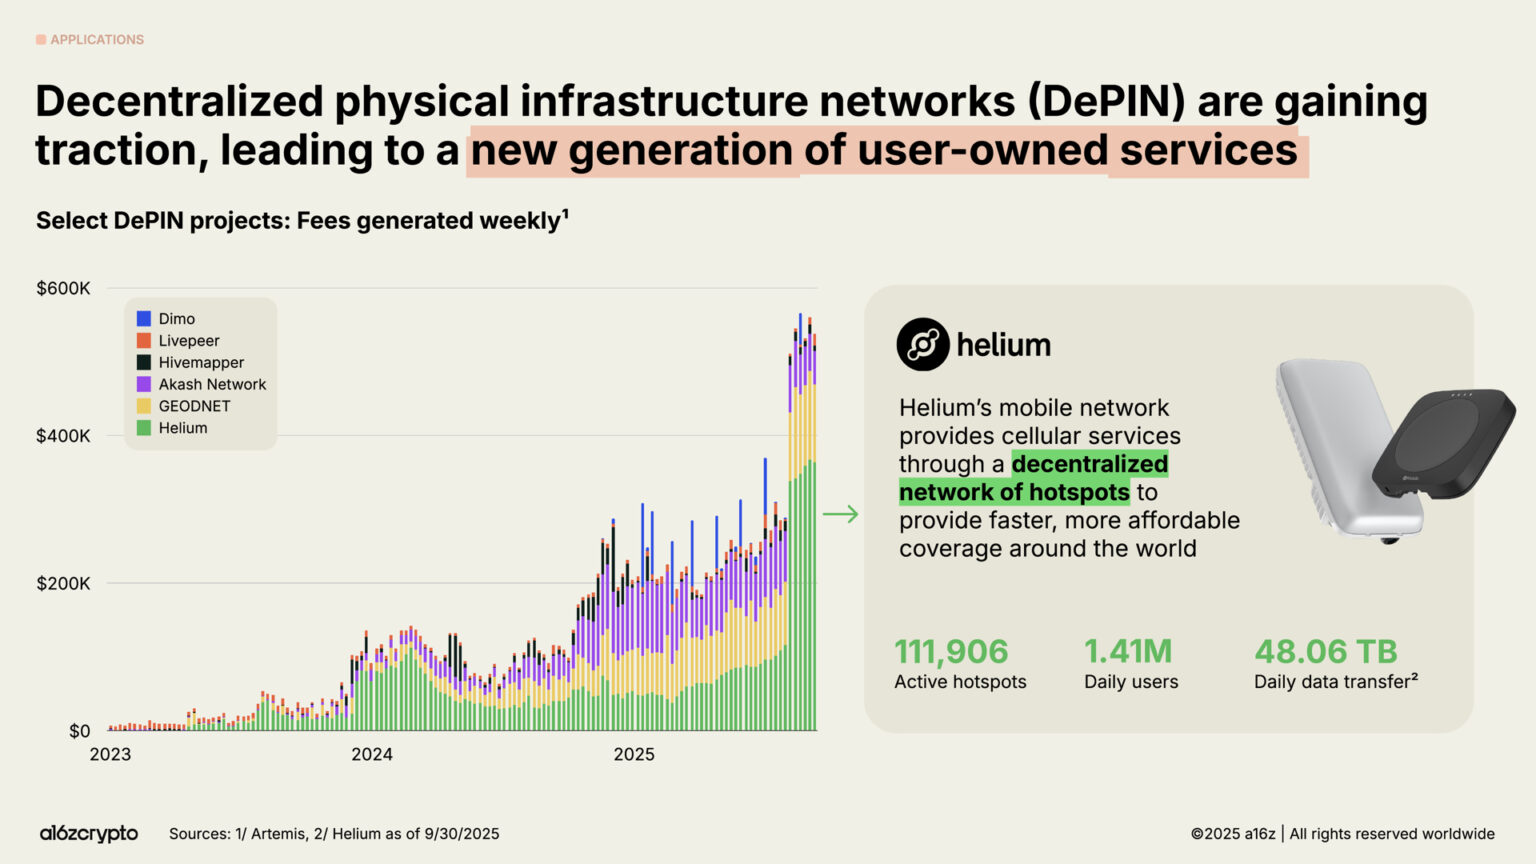
除金融领域外,2025 年区块链最具雄心的前沿之一是 DePIN(去中心化物理基础设施网络,Decentralized Physical Infrastructure Networks)。
正如 DeFi 重新定义了金融,DePIN 正在重新定义物理基础设施——包括电信、交通网络、电力系统等。其潜力巨大:世界经济论坛(WEF)预测,到 2028 年,DePIN 市场规模将增长至 3.5 万亿美元。
最知名的案例是 Helium 网络。这一由社区驱动的无线网络,目前在全球拥有 111,000 多个用户运营的热点节点,为 140 万日活跃用户提供 5G 蜂窝覆盖。
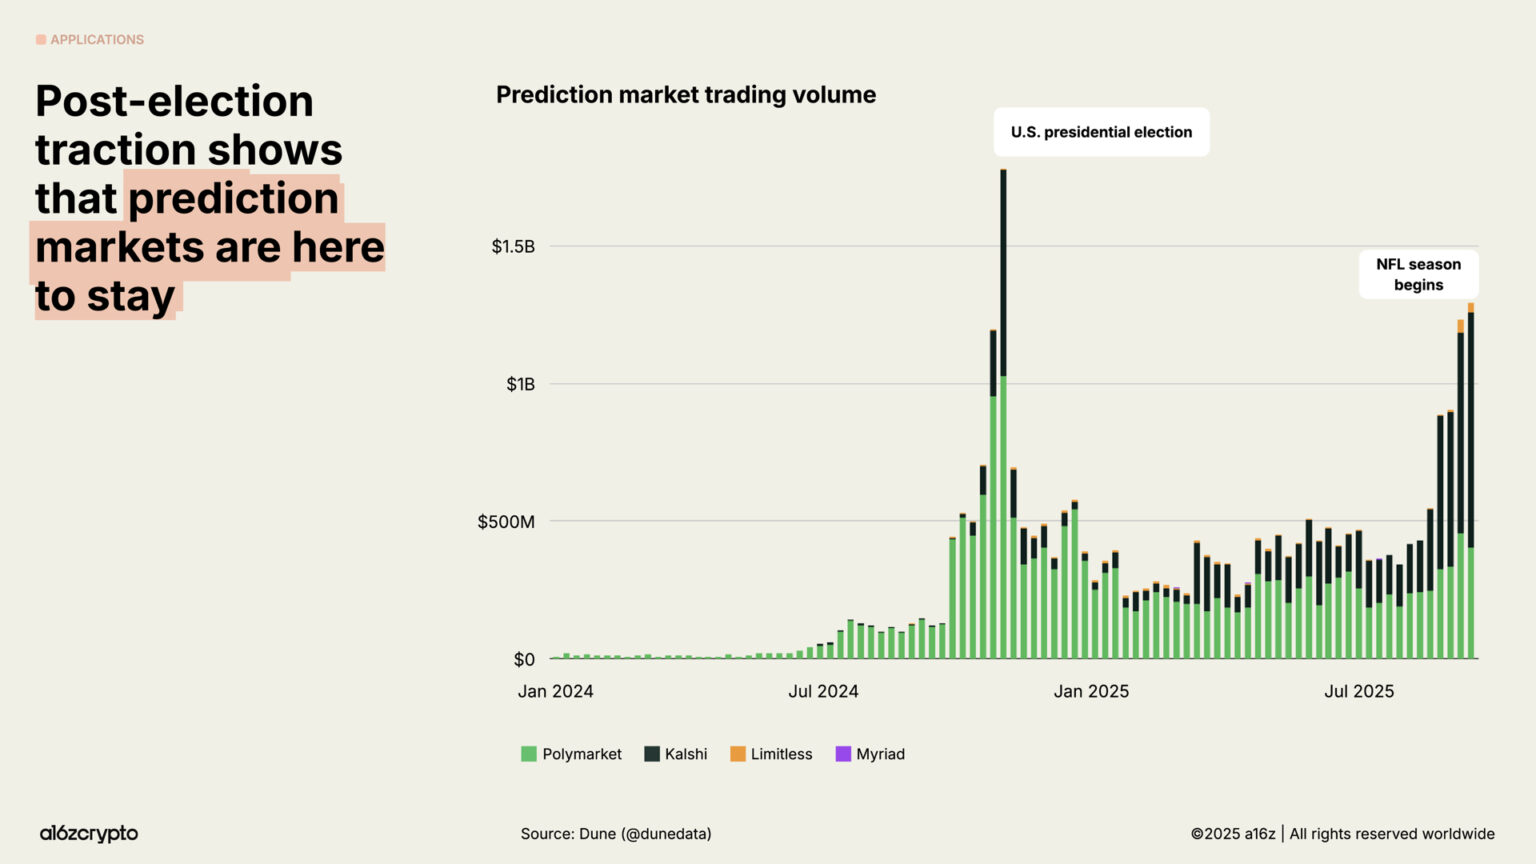
预测市场(Prediction Markets)在 2024 年美国总统大选周期中正式进入主流。其中,最受欢迎的平台 Polymarket 与 Kalshi 的月度合计交易量达数十亿美元。尽管外界曾质疑其能否在非选举年保持热度,但自 2025 年初以来,这些平台的交易量已增长近 5 倍,接近历史高点。
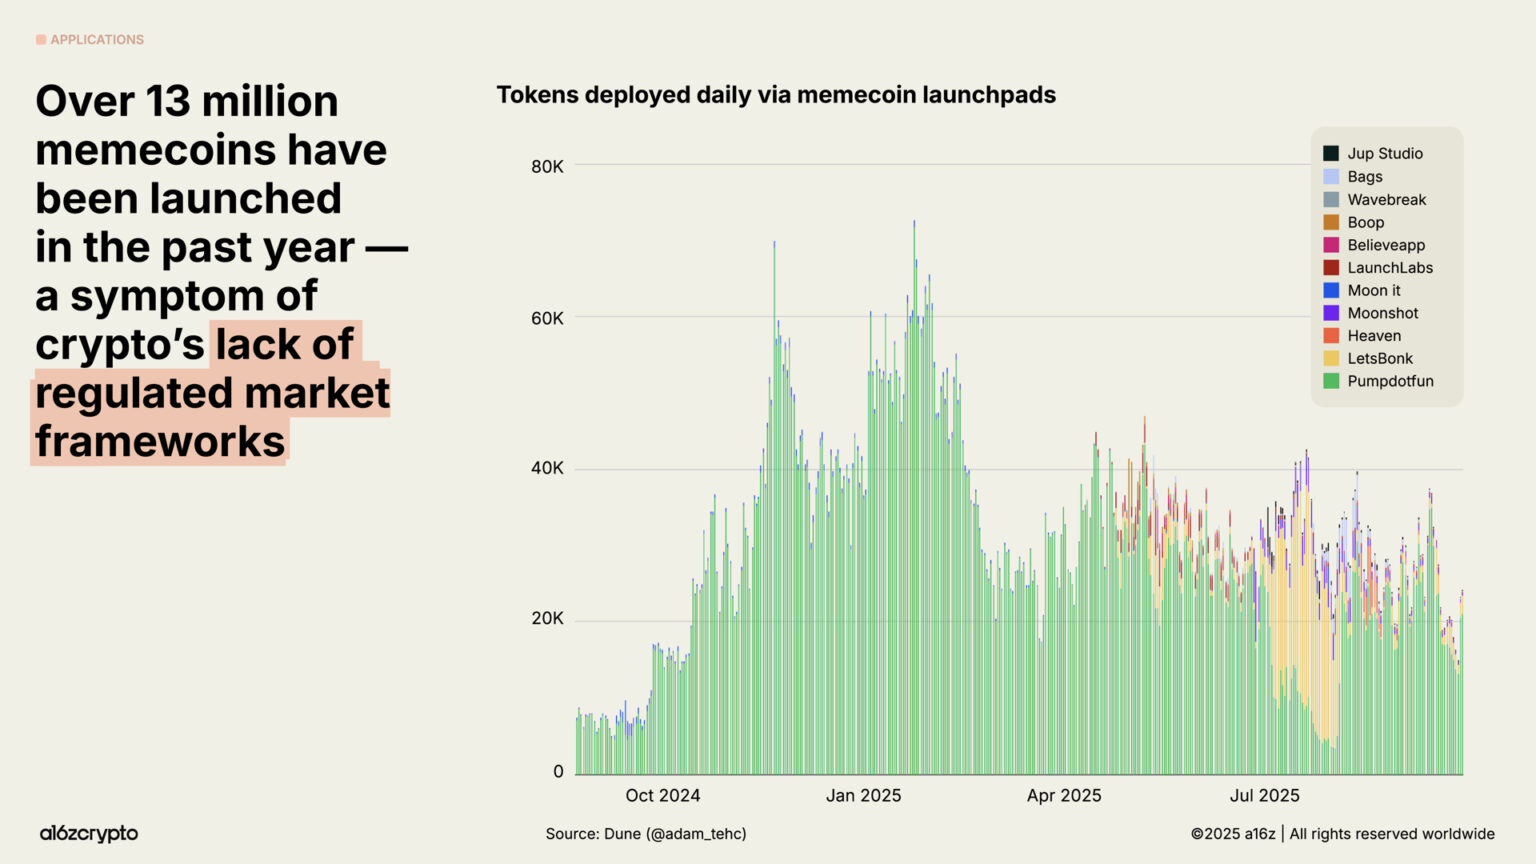
在监管尚未完全明朗的情况下,模因币(memecoins)迎来了繁荣。过去一年共推出超过 1,300 万种模因币。不过,近期这一趋势有所降温——2025 年 9 月的模因币发行量较 1 月下降 56%——随着更健全的政策与跨党派立法推进,区块链正在回归更具生产力的应用场景。
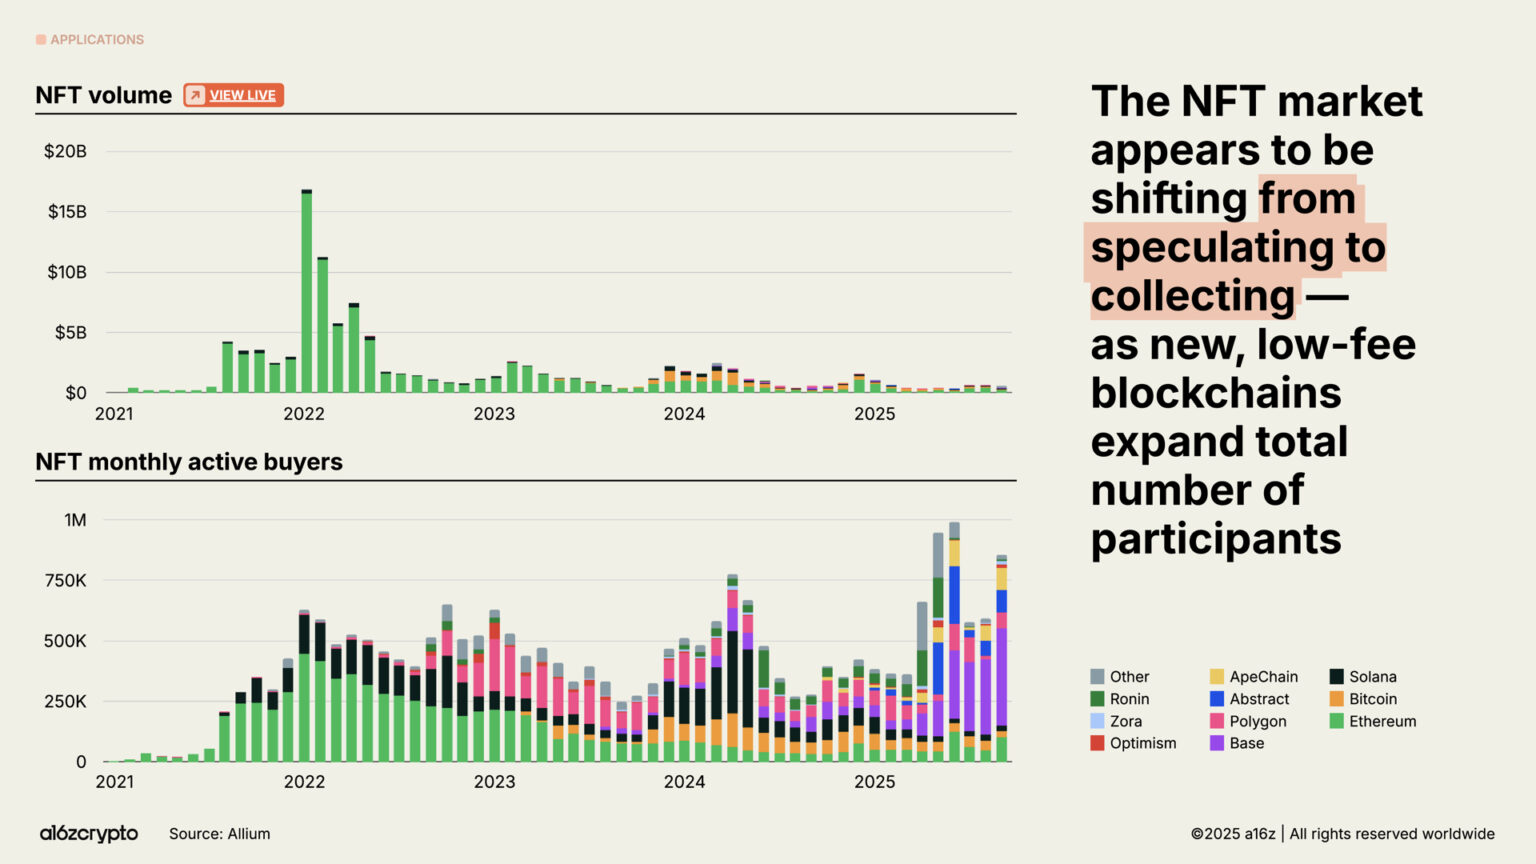
NFT 市场的交易量虽然远未恢复至 2022 年的峰值,但月度活跃买家数量正在增长。这一趋势表明消费者行为正发生变化——从投机转向收藏。这种转变得益于 Solana 和 Base 等区块链上更低成本的区块空间,使收藏行为在链上更易实现。
区块链基础设施几乎已为主流应用做好准备
所有这些活跃的链上行为,都离不开区块链基础设施的重大进步。
在短短五年间,主流区块链网络的综合交易吞吐量提升了逾 100 倍。过去每秒处理量不足 25 笔交易,而如今区块链每秒可处理 3,400 笔交易——这一水平已与纳斯达克(Nasdaq)的成交量或 Stripe 在黑色星期五的全球交易吞吐量相当,且成本仅为过去的一小部分。
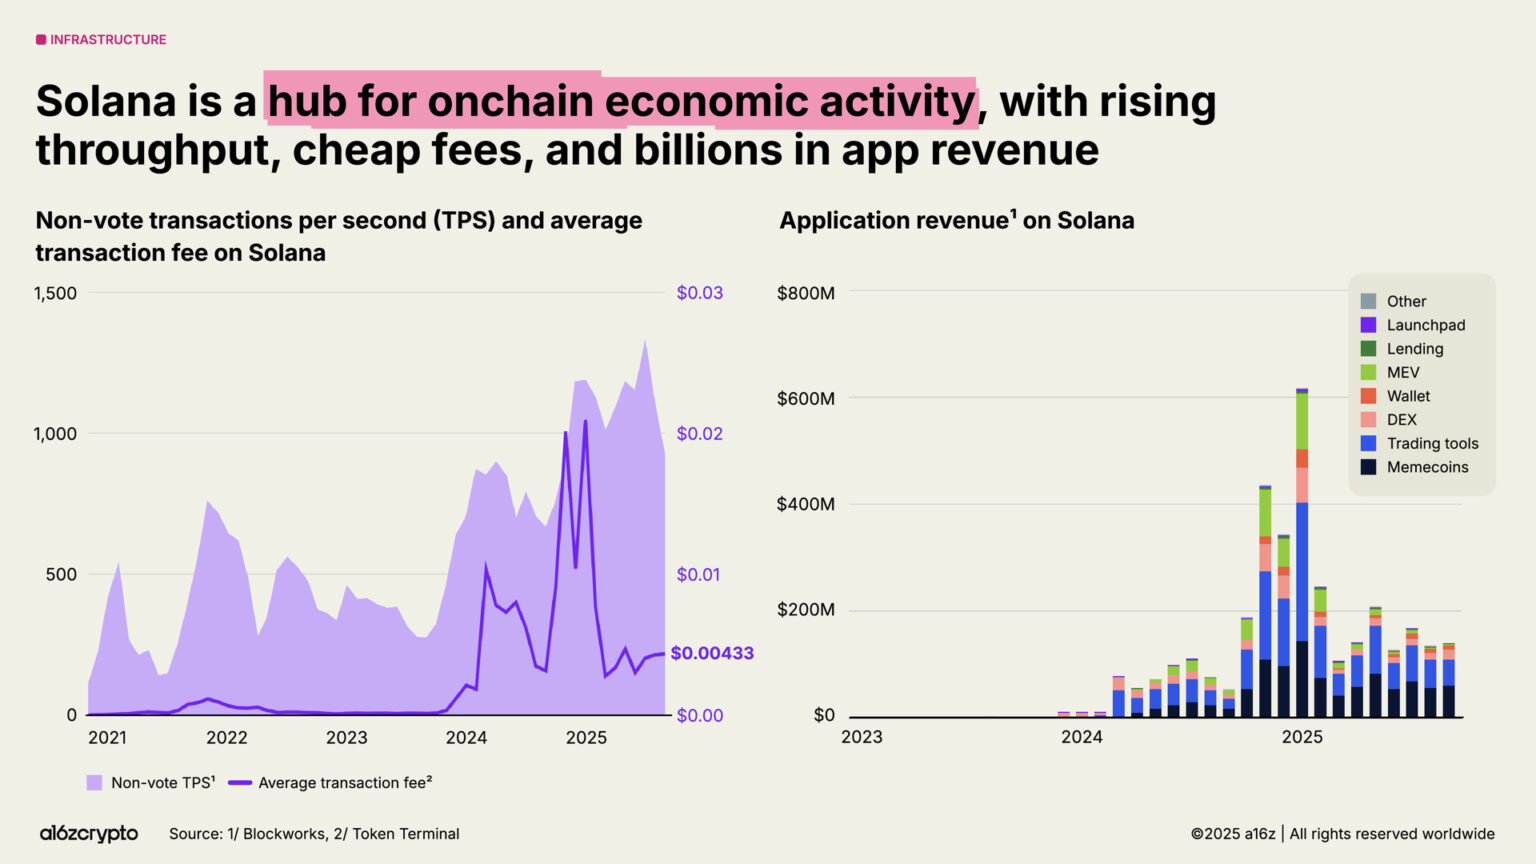
在众多区块链生态系统中,Solana 已成为最具代表性的网络之一。其高性能、低费用的架构现已支持从 DePIN 项目 到 NFT 市场 等多种应用,仅其原生应用在过去一年就创造了 30 亿美元收入。预计到年底,Solona 的升级计划将使网络容量再提升一倍。
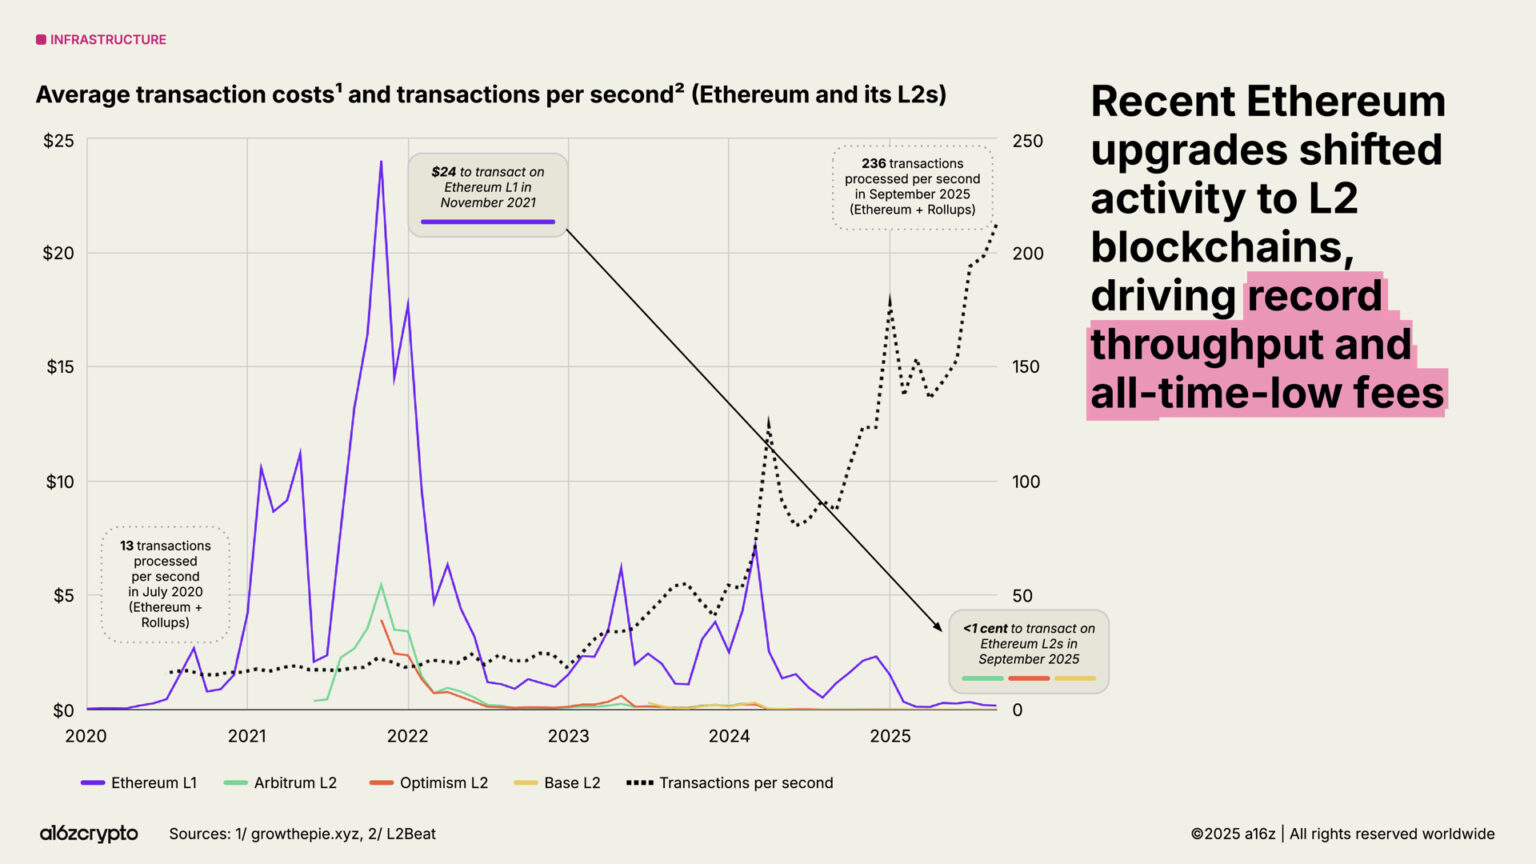
以太坊正持续推进其扩容路线图,当前其大部分经济活动已迁移至 Arbitrum、Base 与 Optimism 等第二层网络(L2)。L2 的平均交易成本已从 2021 年约 24 美元 降至如今的不到 1 美分,使基于以太坊的区块空间变得廉价且充裕。
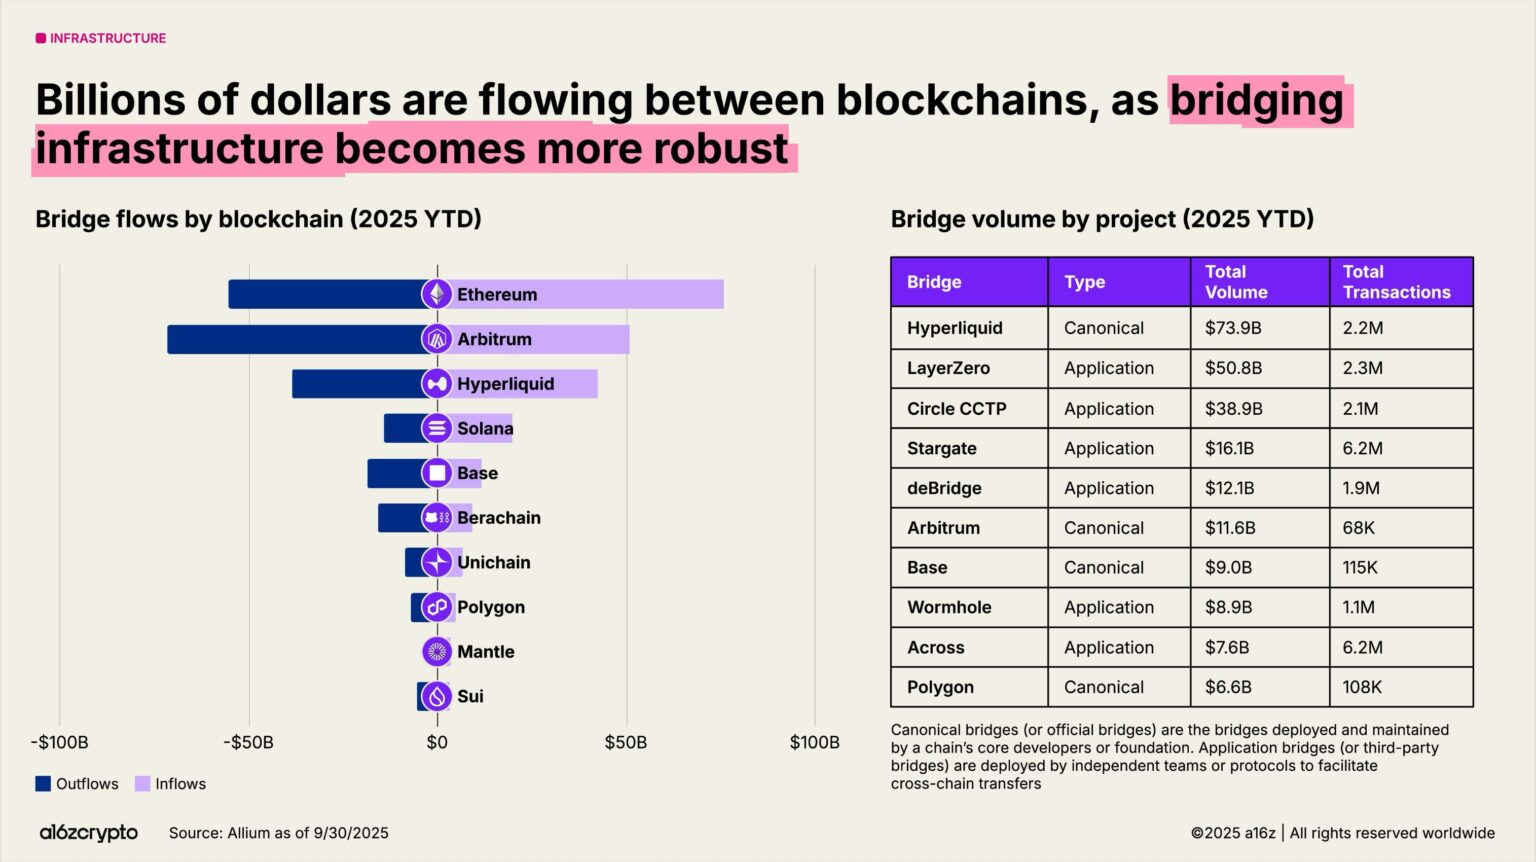
跨链桥(Bridges)正让不同区块链实现互操作。诸如 LayerZero 与 Circle 的跨链转移协议(Cross-Chain Transfer Protocol)等协议,允许用户在多链系统中自由转移资产。与此同时,Hyperliquid 的官方跨链桥 今年以来的累计交易量已达 740 亿美元。
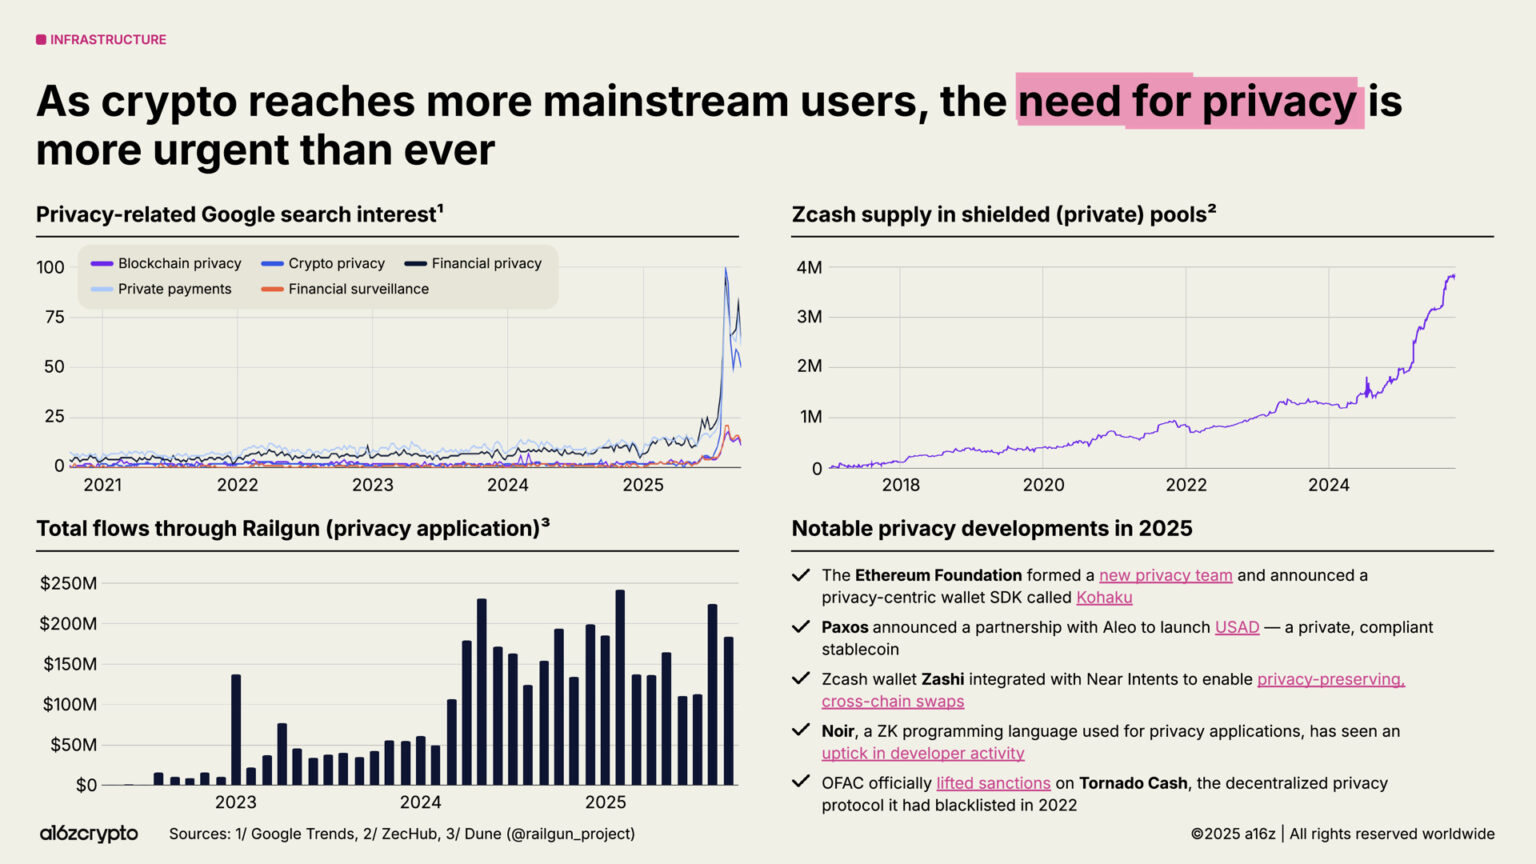
隐私正重新成为加密领域的焦点,也可能成为更广泛采用的前提条件。
多个迹象显示市场兴趣在升温:
- 与「加密隐私」相关的 Google 搜索量在 2025 年激增;
- Zcash 的隐私池(shielded pool)供应量 增至近 400 万枚 ZEC;
- Railgun 的月度交易流量已超过 2 亿美元。
更多迹象表明这一趋势正加速发展:
- 以太坊基金会(Ethereum Foundation)成立了新的隐私团队;
- Paxos 与 Aleo 合作推出一款合规、注重隐私的稳定币 USAD;
- 美国财政部海外资产控制办公室(OFAC)也已解除对去中心化隐私协议 Tornado Cash 的制裁。
随着加密行业进一步走向主流,我们预计这一趋势将在未来几年中继续增强。
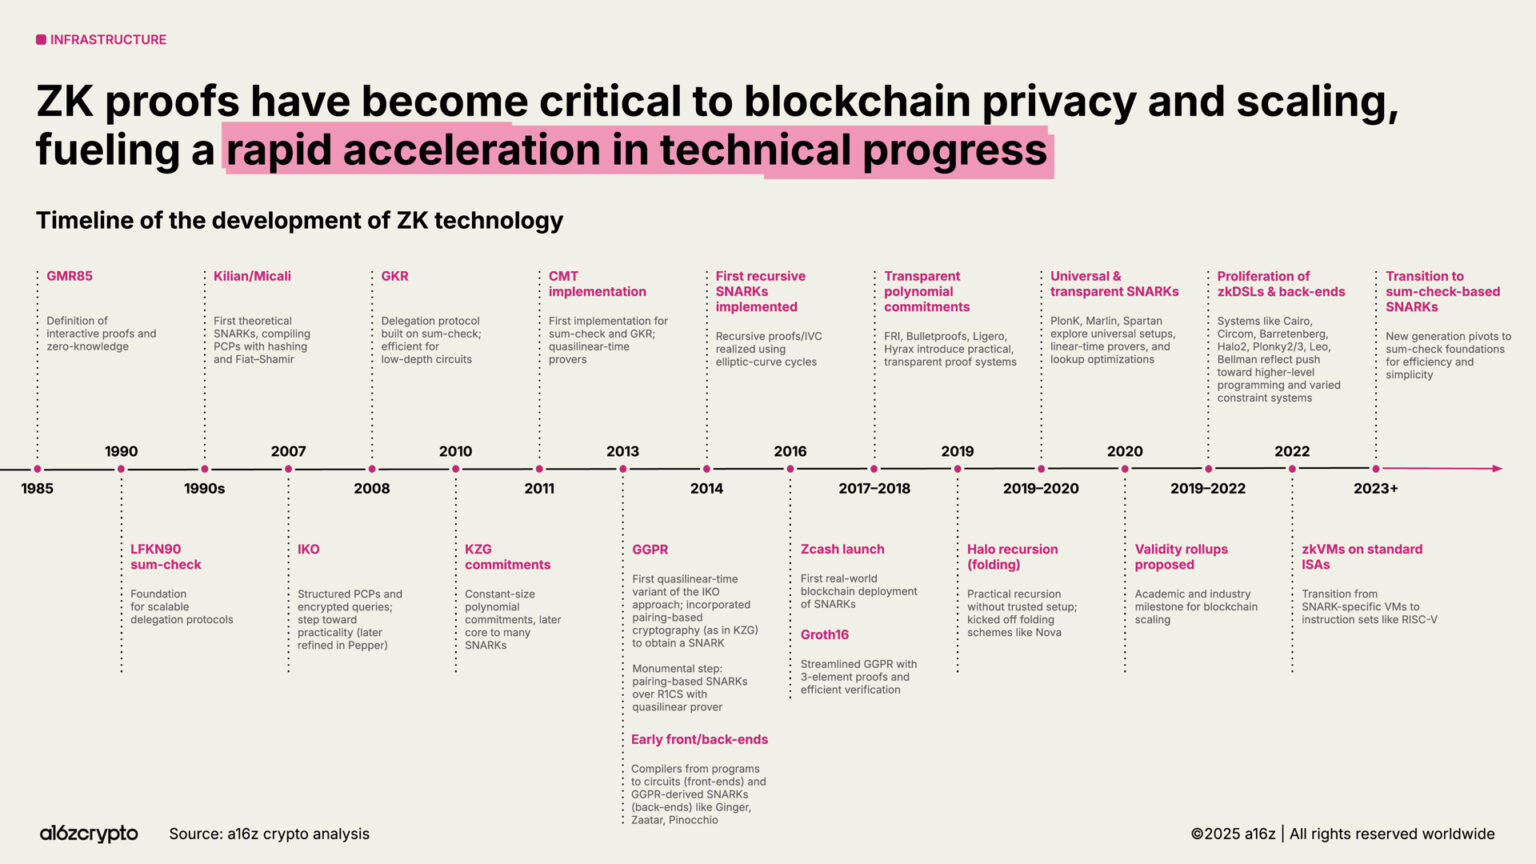
与此同时,零知识证明(Zero-Knowledge, ZK)与简洁证明系统(succinct proof systems)正从长期的学术研究快速演变为关键基础设施。ZK 系统现已集成至 Rollup 扩容方案、合规模块及主流网络服务中——其中一个典型案例是 Google 的新型 ZK 身份系统。
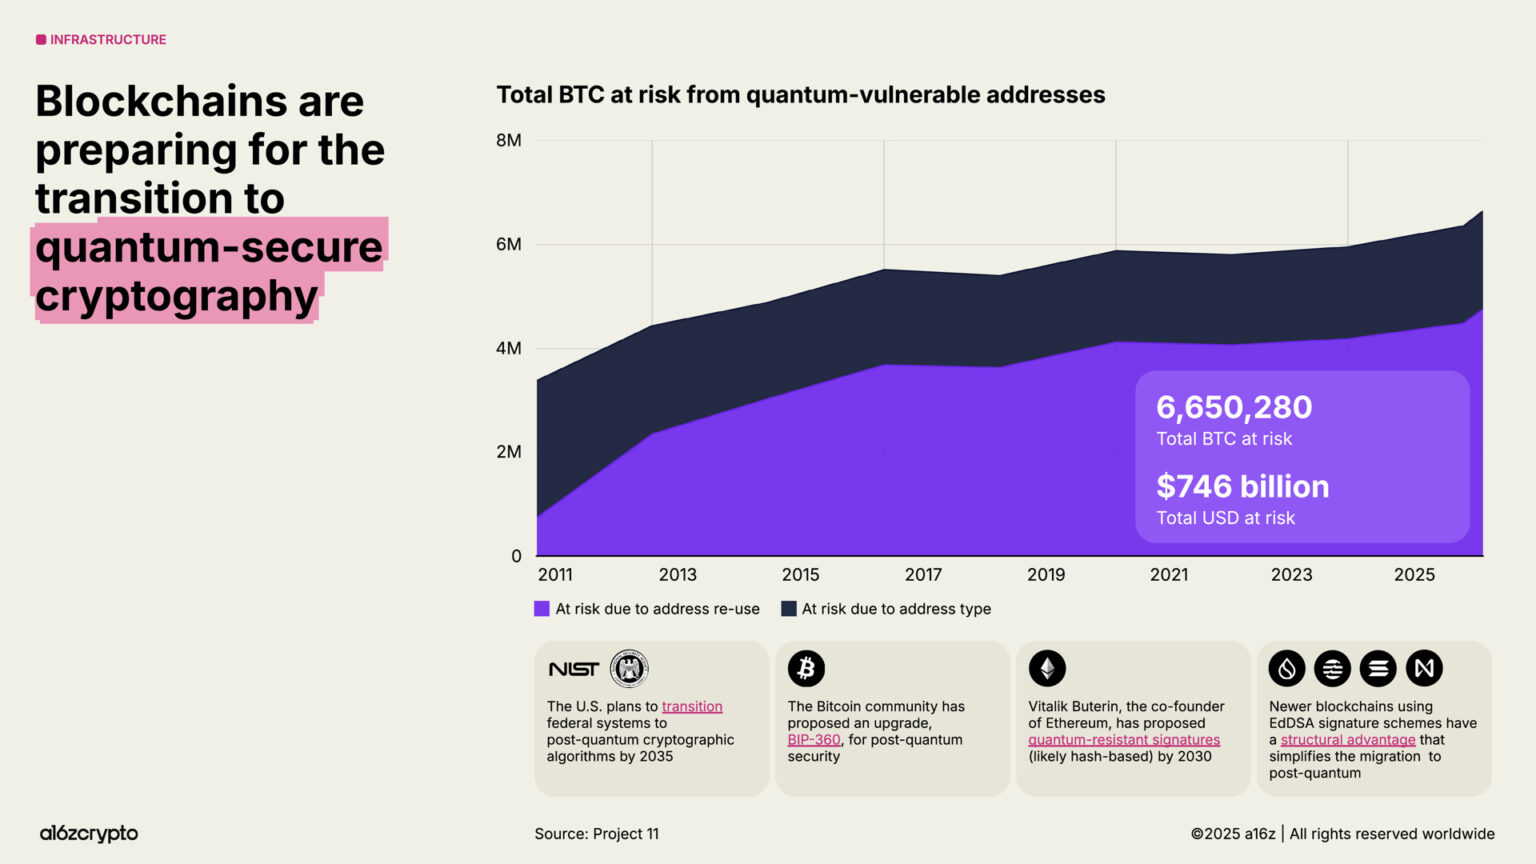
与此同时,各区块链网络也在加速后量子(Post-Quantum)安全路线图。目前约有 7,500 亿美元的比特币存放在未来可能受到量子攻击威胁的地址中。美国政府已计划在 2035 年前 将所有联邦系统迁移至抗量子密码算法,以应对这一新兴风险。
人工智能与加密货币正在融合
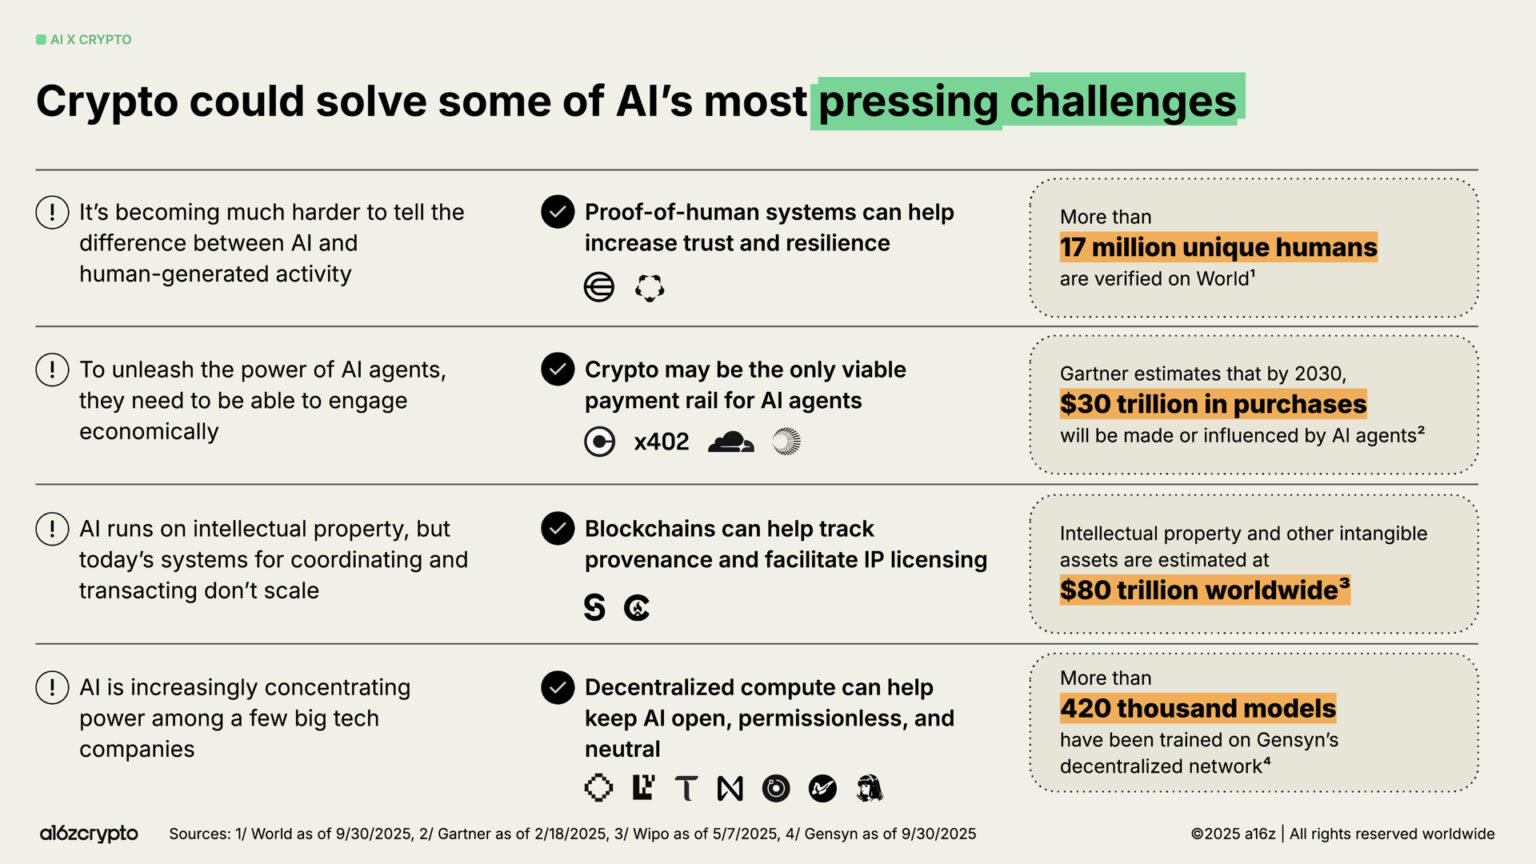
除其他技术进展外,2022 年 ChatGPT 的发布 将人工智能推向全球公众视野,也为加密行业带来了新的机遇。从追踪数据来源与知识产权授权到为自主代理(agents)提供支付通道,加密技术可能成为解决人工智能若干核心难题的关键。
像 World 这样的去中心化身份系统(Decentralized Identity Systems),已验证超过 1,700 万名用户,能够提供「人类证明(proof of human)」机制,帮助区分真人与机器人。
诸如 x402 等协议标准正崭露头角,有望成为自主 AI 代理的金融基础设施,帮助其实现微支付、访问 API 接口并在无需中介的情况下完成结算。根据 Gartner 预测,到 2030 年,该类自主代理经济体的规模可能达到 30 万亿美元。
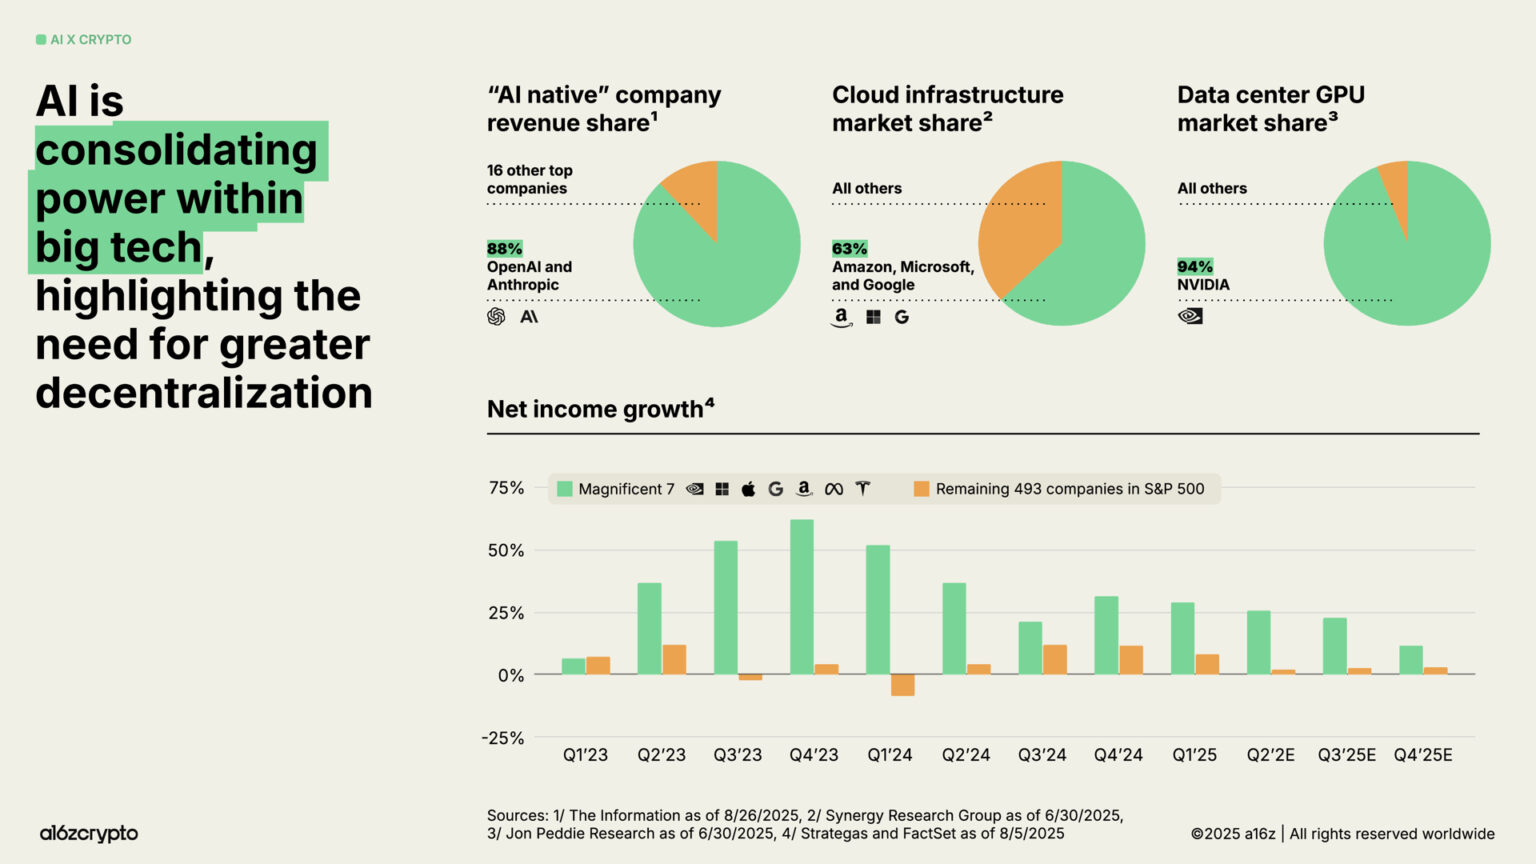
与此同时,AI 的算力层正迅速被少数科技巨头所垄断,引发对中心化与审查风险的担忧。目前,仅 OpenAI 与 Anthropic 两家公司就控制了 88% 的「AI 原生」企业收入;Amazon、Microsoft 与 Google 占据了 63% 的云基础设施市场份额;而 NVIDIA 则控制了 94% 的数据中心 GPU 市场。
这些市场失衡推动所谓的「七大巨头(Magnificent 7)」公司近年实现两位数的季度净利润增长,而其余 S&P 493 家公司的整体收益增速甚至未能超过通胀。
在这种集中化趋势下,区块链为 AI 系统提供了一种去中心化的平衡力量。
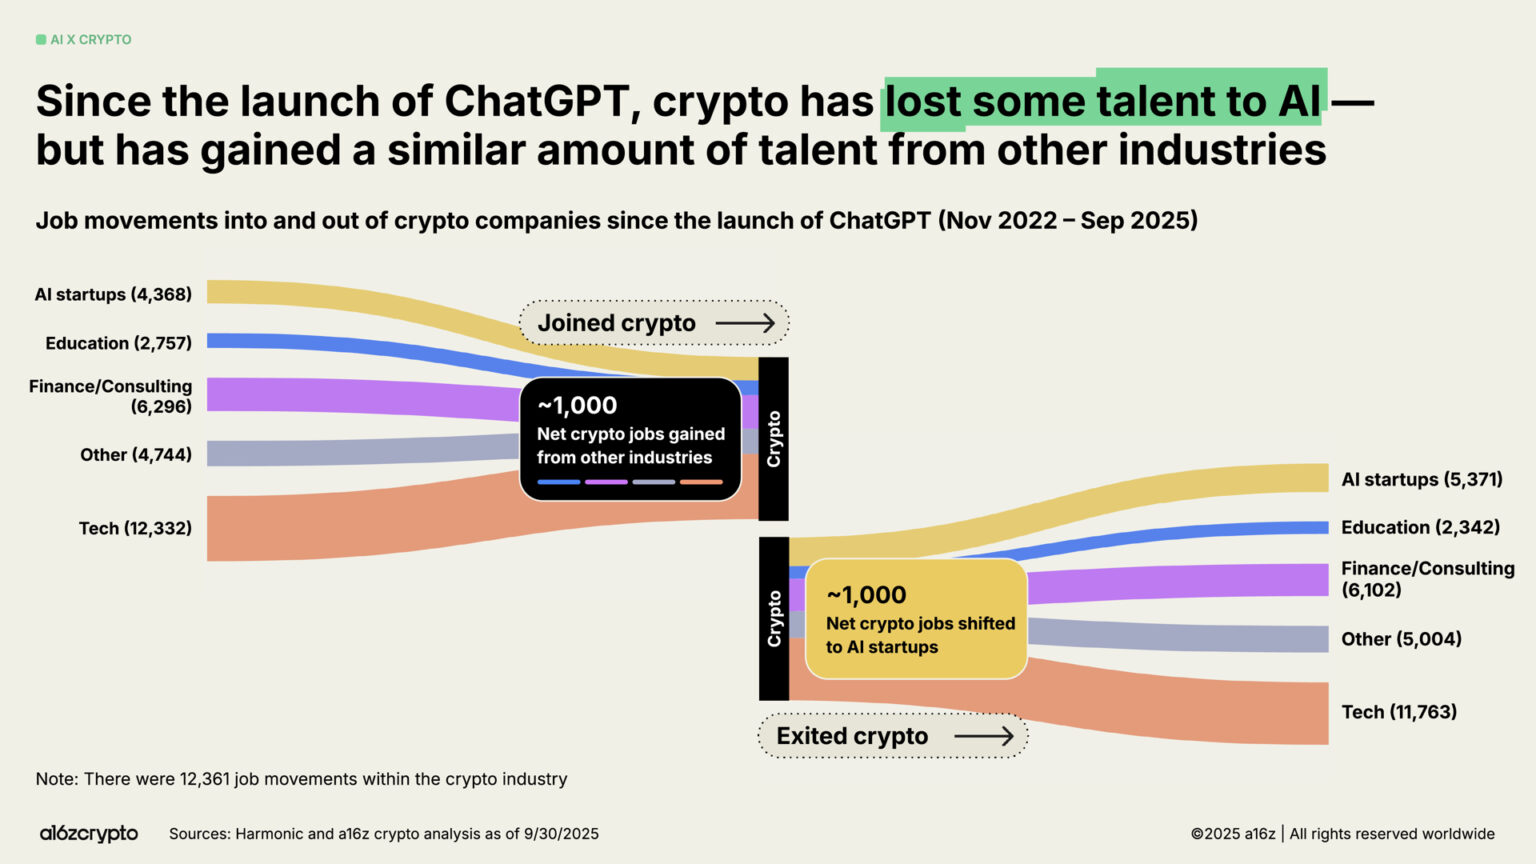
在 AI 热潮之中,部分建设者曾从加密领域转向人工智能。我们的分析显示,自 ChatGPT 发布以来,约有 1,000 个岗位 从加密行业流向 AI,但与此同时,来自传统金融与科技行业的建设者也以相近数量加入加密领域,从而实现了整体的平衡流动。
接下来会怎样?
那么,这一切将把我们带向何方?
随着监管清晰度的不断提高,一条新的道路正在打开——让代币(tokens)能够通过手续费产生真实收入。传统金融(TradFi)与金融科技(Fintech)对加密资产的采用将持续加速;稳定币将升级陈旧的金融系统,并在全球范围内推动金融民主化与普惠化;而新一代面向消费者的加密产品将带来下一波上链用户浪潮。
我们已经拥有所需的基础设施与分发能力,并且即将迎来监管框架的完善——这一切都将推动加密技术进入主流。
现在,是时候升级金融体系、重塑全球支付网络,并构建一个这个世界真正应得的互联网。
十七年过去,加密行业正在告别青春期,步入成熟时代。