过去三年里,VC 行业最深刻的变化并不是募资难、估值修正,也不是加息周期带来的退出压力,而是一个更隐蔽但更致命的趋势——非共识投资正在系统性消失。
文章作者:Foinsight
文章来源:家办新智点
随着 a16z、红杉美国等头部机构转向 RIA(注册投资顾问机构)架构、建立常青母基金、扩大跨资产投资权限,看似是为了灵活性、合规性与长期资本,但背后的真正逻辑是:行业正在走向规模化、制度化与资产管理化,传统意义上的「风险投资」正在被重写。
「非共识基因」正在被稀释
过去三年,VC 行业最显眼的变化是募资困难、退出受阻、估值修正和加息周期。但这些都是周期性现象,真正决定行业未来方向的,是一个更深、不易被看到的趋势——非共识投资正在系统性消失。
这不是一两家机构的路径选择,而是整个行业底层逻辑的重构。
2019 年,a16z 主动放弃传统 VC 的「豁免身份」,以注册投资顾问(RIA)的形式接受 SEC(美国证券交易委员会)的全监管。这一转变允许其投资公开市场、信贷、结构化产品、加密资产,提高调仓灵活度,并能以永久资本构建「长期资产池」。在更广阔的资产选择下,a16z 逐渐从原本的「科技风投机构」,演化为「跨资产资本平台」。
红杉美国的路径则更具象征意义。2021 年推出常青母基金后,其美国业务彻底摆脱传统基金周期束缚,分布式配置成为常态。2024 年完成全球拆分后,美国主体全面走向 RIA 化,进一步强化跨资产能力及合规机制。常青结构让红杉美国不再需要为了基金期限被动退出,而能在一级、二级市场之间柔性管理持仓。
RIA 架构允许机构跨资产类别自由配置,可投资公开市场、结构化信贷、加密资产、对冲策略,甚至通过内部基金轮换实现「永续资本池」。
这一转向不是战术选择,而是被迫发生:退出周期变长、IPO 通道变窄、基金期限变成约束,使得传统「10+2 年」的基金结构无法适配更复杂的周期。
非共识投资的核心机制——信息差、前瞻判断、长期耐心正在被制度化的资本逻辑持续稀释。这一趋势本身,就是行业的真正危机。
风投被改写为「资产管理」
VC 行业之所以能产生回报,从不是规模,而是少数机构在共识形成之前,能够以高置信度押注未来。但当行业规模化、制度化、监管趋严,VC 的核心能力正在被重写——不再是判断未来,而是管理资本。
a16z 与红杉美国的 RIA 化,便是最典型的象征。
a16z、红杉美国等机构如今所做的,已经不仅是押注早期项目,而是以多资产配置方式参与整个创新周期:早期投股权、成长期投结构化工具、公开市场增持或对冲、在二级市场动态再平衡、通过常青资本拉长持仓久期。
这些变化的背后逻辑很清楚:当退出变得不确定,期限比判断更重要;当监管变重,流程比洞见更重要;当规模变大,确定性比非共识更重要。
因此,VC 的判断力被弱化,资本结构成为主导,信息差正在消失,非共识能力被体系化、机制化地边缘化。非共识消失,不是因为没人想做,而是因为行业结构不再允许。
「非共识窗口」在极速收缩
当资本结构被重写,行业的直接表现就是:资金集中化、项目同质化、窗口碎片化。
2024 年的数据尤为典型。美国仅 30 家机构吸收全国 75% 的 VC 资金,AI 单一赛道吞下全球 35.7% 的资金。美国种子轮估值中位数被推高到 1480 万美元,同期 28% 的轮次为平轮或降轮(10 年新高)。美国活跃 VC 数量三年内下降 25%+。行业看似热闹,但实际上高度集中。
家办新智点观察到,这种集中化带来的后果,是非共识窗口的系统性收缩。
第一,从「几年」缩短为「几个月」。
技术扩散速度加快,头部资本反应更快,信息差几乎瞬间被摊平,导致过去属于「观察者—少数下注者—共识形成」的逐级过程被压缩为「信号出现—头部资本蜂拥而上—共识瞬间形成」。非共识还没来得及形成,已经被共识淹没。
第二,项目估值「高开低走」。
少数明星项目推高均值,大多数项目难以融资。行业被头部项目抬高「假繁荣」。
第三,小型 VC 被系统性边缘化。
它们做不了共识赛道,也进入不了头部项目。而非共识窗口又被快速挤压。
行业赖以创新的「分散探索能力」正在被挤出生态。正如 a16z 合伙人 Martin Casado 所指出「把非共识作为 Alpha 来源,比任何时候都困难。」因为行业结构已经变得不允许它存在。
VC 的裂变
随着非共识窗口缩小,VC 已经从一个「行业」,变成两个迥异的资本体系。
一类是「共识资本」——追求规模、效率、治理能力以及确定性。
其特征包括:大额支票、明确趋势赛道(AI、生物科技、企业服务)、重资源协同、强合规、强流程、资金体量极大,标是长期资产管理,而不是非共识判断。软银愿景基金、大型跨国 VC/RIA 平台、a16z、红杉美国等即属此列。
另一类是「风险资本」——下注市场未形成共识的方向、与技术深度绑定、小团队、高判断力、信息差是真正的壁垒、回报依赖独立洞见。Benchmark、Founders Fund、First Round 等机构依旧保持这一风格。
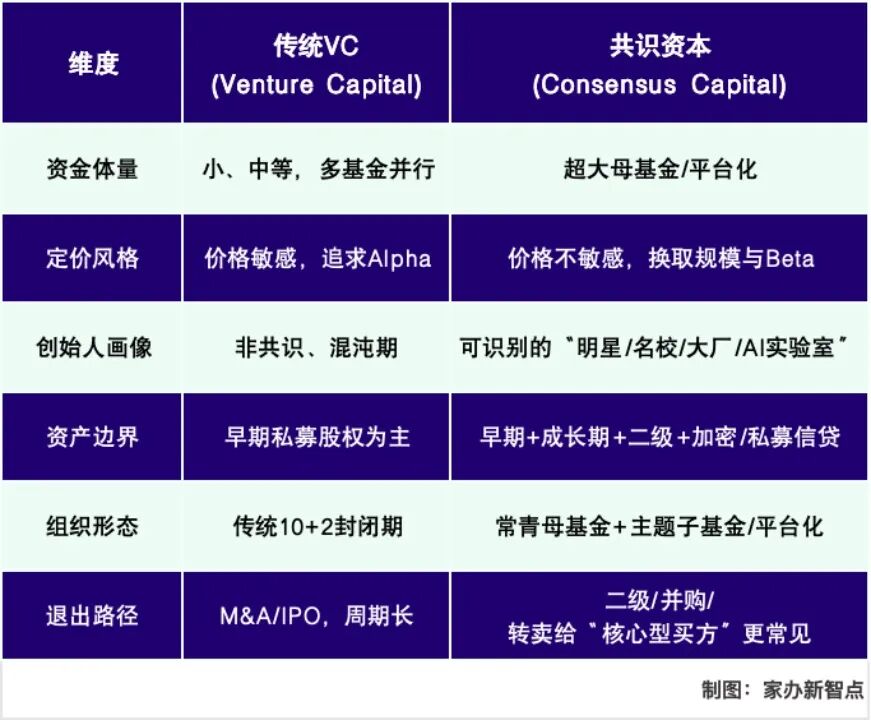
但现实是,行业结构正在不断强化前者,削弱后者。原因在于,越大规模越难承担不确定性,越制度化越难容纳判断偏差,越跨资产越倾向确定性,越流程化越不可能依赖少数合伙人判断。
如今,行业正在从「谁能发现未来」走向「谁能承载规模」。未来两类机构会长期并存,但承担的角色与使命完全不同。
VC 未来会消亡吗?
行业出现的问题,不是 VC 是否消亡,而是 VC 的定义已经不再成立。当资本趋同,结构改变,风投被集团化,「发现未来」的价值被挤压,VC 行业需要重新建立清晰的边界,包括共识资本 vs 风险资本;RIA 机构 vs 基金管理人;资源型平台 vs 判断型机构;长期资本 vs 早期洞见。
而真正值得被强调的是,承担非共识风险的机构正在成为稀缺品。家办新智点预计未来几年,VC 将出现更清晰的分层:
第一层:资本集团型机构(RIA + 多资产)。以 a16z、红杉美国等为代表,负责管理长期资本、跨资产配置、承担行业基础设施角色。
第二层:平台型 VC(资源驱动、规模协同)。围绕生态、网络、治理框架,为创业公司提供系统化赋能,更多类似新型投行。
第三层:洞见型 VC(非共识判断者)。规模受控、高置信度合伙人团队,在少数非共识窗口中押注未来。
第四层:专业型早期基金(垂直深度)。深耕特定赛道,通过研究与专业能力捕捉早期信号。
未来,VC 的价值不取决于「规模有多大」「管理资产有多少」,而是「在多数人不理解时,仍有少数人愿意下注」。
VC 的价值从不是规模,而是「在共识尚未形成时,仍有人愿意下注」。当行业重新允许非共识存在,VC 才会恢复本质——未来的发现者。
家办该如何应对?
对多数超高净值家族而言,VC 在过去十年常被视为战略性配置、分散化工具、下一代参与创新的渠道、与科技生态保持连接的窗口。
但 VC 行业正在发生的结构性重构,使得其重要性远超财务意义本身。
家办新智点认为,VC 行业的结构变化,将深刻影响高净值(UHNW)家族的三件事——资产配置逻辑、下一代能力构建、以及如何理解未来创新。这意味着 UHNW 家族不能再把 VC 视为「单一类别」,而必须重新思考:
过去是挑选基金,未来则是挑选战略定位:早期洞见型 VC,需承担非共识风险;平台型 VC,需提供确定性与资源;RIA 型 VC,需提供长期资本结构。
在行业趋同的时代,下一代最稀缺的能力不是看趋势,看估值,学分析模型,而是在信息不完备的情况下,保持判断能力。非共识才是下一代真正的训练目标。
这意味着家办需要近距离跟随顶级 GP 的投研流程;让下一代参与项目尽调;让他们学习「判断是如何做出来的」;拆解错误决策;在真实场景中建立「技术 + 心智」体系。判断力无法从课堂学,必须从非共识窗口中学。
如今,技术创新的入口已从创始人逐渐转向资本平台、研发网络、全球创新生态、企业与机构联盟,家族若不理解 VC 的结构变化,就会失去进入全球创新的主通道。
总之,VC 行业正在经历史无前例的结构性变革。非共识窗口收缩、资本结构集团化、治理制度化,共同推动行业从「发现未来」走向「配置未来」。在这样的时代里,最稀缺的不是项目、不是技术,而是仍能保持独立判断、愿意承担非共识风险的机构与家族。
当行业重新允许非共识存在,VC 才会回到它的本质。而能在非共识窗口中建立判断力的家族,将在未来的创新周期中占据真正的制高点。
(《家办新智点》提醒:内容及观点仅供参考,不构成任何投资建议。)