“真正的革命不在电子货币,而在电子信任。”
文章作者、来源:Bloom Fintech
过去五年,一场静默却颠覆性的变革正在悄然发生:超过 6700 亿美元的贷款已通过稳定币在链上完成。
2025 年 8 月,单月稳定币借贷量高达 517 亿美元,活跃借款人超 8.1 万,平均贷款规模达 12.1 万美元—机构资金正大规模入场,散户主导的时代已然落幕。这不再是加密世界的边缘实验,而是一场正在重构传统金融基础设施的结构性变革。
稳定币,早已超越“24/7、即时、支付即结算的跨境支付工具”的初级定位。它真正的价值,正从支付,延伸至借贷,并最终在资本市场中释放出系统性能量。
最近,Visa 联合 Allium 发布重磅报告《稳定币的真正革命:不只是支付,而是重塑全球信贷—银行如何通过区块链基建获取新兴信贷市场》,首次系统性揭示:稳定币正成为可编程资本的核心载体,驱动着新一代全球信贷市场的诞生:一个全天候运行、自动化执行、透明可审计、无需中介审批的金融新秩序。
此文部分翻译和引用此报告,部分诠释我们对稳定币革命和链上借贷的见解,供参考与讨论。
“真正的革命不在电子货币,而在电子信任。”
——Dee Hock,Visa 创始人
"在 Visa,我们对稳定币作为可编程货币的潜力,以及智能合约如何在提升全球信贷可及性的同时革新借贷模式,深感着迷。我们相信,这些技术为银行拓展核心业务、更好地服务客户创造了重大机遇。因此,我们的目标是帮助遍布全球的 15,000 多家金融机构深入理解这一新兴生态系统,为其提供参与链上借贷与支付所需的基础设施与能力。"
什么是“链上信贷”?它为何重要?
链上借贷,用智能合约取代银行中介,让借贷像代码一样自动运行。
结合稳定币,它打造了一个永不关闭、瞬时结算、全球通行的信贷市场。
这套机制实现了三大突破和一个新的风控模式
链上信贷的崛起并非简单的技术替代,而是通过智能合约与稳定币的深度融合,重构了传统金融的运行逻辑。其核心机制在资本效率、市场可及性与货币功能三个维度实现了根本性突破,并催生了一套全新的风险管理范式。
一、三大结构性突破
1. 提升资本市场效率:算法驱动的动态利率机制
链上借贷协议通过智能合约实时监控抵押品价值,并基于供需关系自动调整利率。当资金利用率低时,借款成本下降以吸引需求;当流动性趋紧时,利率上升以激励存款。这种去中心化的利率发现机制,使资本配置更贴近真实市场供需,大幅提升了整体资本效率。
2. 构建全天候、无边界的可及性市场
全球任何拥有互联网连接的用户,均可随时参与借贷,无需银行账户或信用审批。市场 7×24 小时自动运行,交易透明公开,所有参与者均可实时查看利率、抵押率与流动性状况。这不仅降低了准入门槛,更创造了真正意义上的全球普惠信贷网络。
3. 稳定币作为可信的价值锚点
稳定币将法币的稳定性与可编程货币的灵活性相结合,成为链上信贷的“数字美元脊梁”。借贷双方均能以明确的美元计价进行操作,避免了加密资产波动带来的不确定性。同时,其可编程性支持利息自动分发、还款路径定制等高级功能,极大增强了金融合约的执行效率。
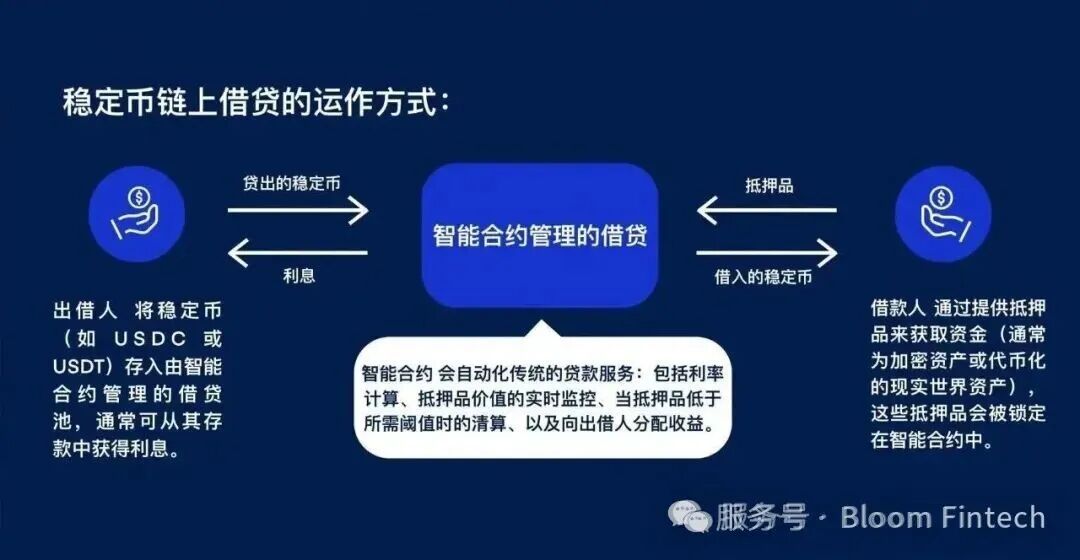
图片来源:Visa 报告《稳定币的真正革命:不只是支付,而是重塑全球信贷—银行如何通过区块链基建获取新兴信贷市场》- Bloom Fintech 翻译
二、从“信任个体”到“信任代码”:一种新的风控模式
传统信贷依赖对借款人信用历史、财务报表和法律协议的评估,本质上是对人的信任。而链上借贷则从根本上改变了这一逻辑:
风险控制自动化:通过超额抵押与智能合约联动,系统可在抵押率跌破阈值时自动触发清算,无需人工干预或催收流程。
不依赖还款意愿,只依赖履约规则:协议不再关心借款人是否“愿意”还款,而是通过代码确保一旦违约,资产立即被处置。这种“信任代码而非对手方”的机制,显著降低了信用风险。
但这并不意味着风险消失,而是发生了转移:
技术风险上升:协议代码漏洞、预言机失准、治理攻击等成为新焦点;
尽调对象转变:流动性提供者需评估的是协议的安全审计报告、治理架构透明度、数据源可靠性,而非传统的资产负债表。
因此,链上风控的核心,已从“判断谁值得信任”,转向“验证系统是否可信”。
这不是对传统金融的简单复制,而是一次信任机制的底层重构——从中心化审批,走向代码化保障;从人为判断,迈向算法治理。
数据说话:链上信贷已进入机构时代
尽管经历了 Terra、FTX 等事件冲击,自 2024 年底以来,市场已重回增长轨道。更重要的是,参与者结构正在变化:从散户主导转向机构驱动。
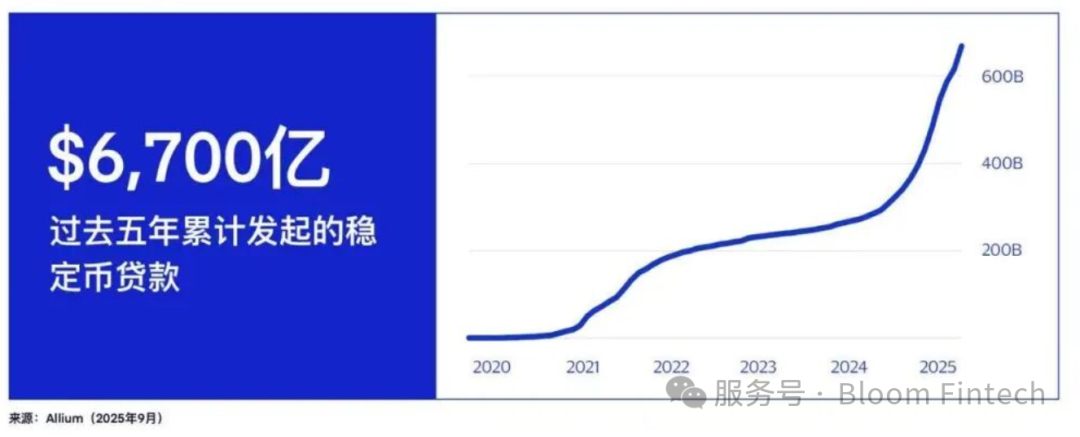
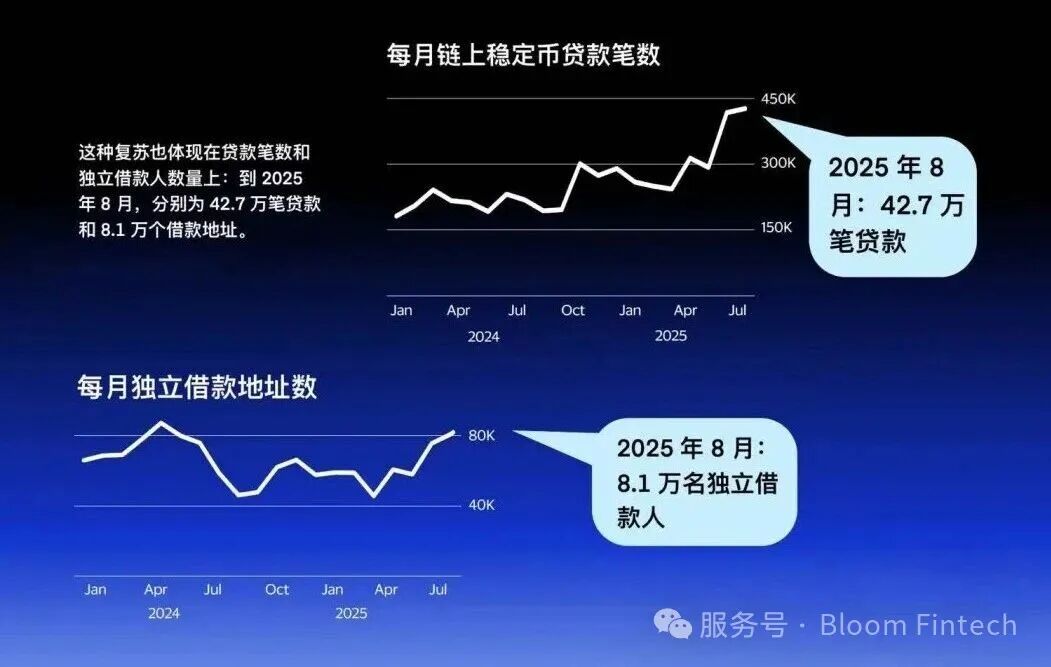
图片来源:Visa 报告《稳定币的真正革命:不只是支付,而是重塑全球信贷—银行如何通过区块链基建获取新兴信贷市场》- Bloom Fintech 翻译
链上稳定币借贷利率会因非稳定币抵押资产(如以太坊和比特币)的市场波动而波动,借款人年化利率(APR)范围从不足 2% 到超过 16% 不等。2025 年 8 月的平均利率为:借款年利率 6.4%,存款年化收益率(APY)为 5.1%。这些利率与历史平均水平高度一致——过去 12 个月的平均借款利率为 6.7%,存款收益率为 5.0%;而长期历史平均利率则为借款 6.4%、存款 4.8%。这些数据表明,在使用高质量抵押品的情况下,链上借贷利率可与传统市场借贷利率相差仅几个百分点。
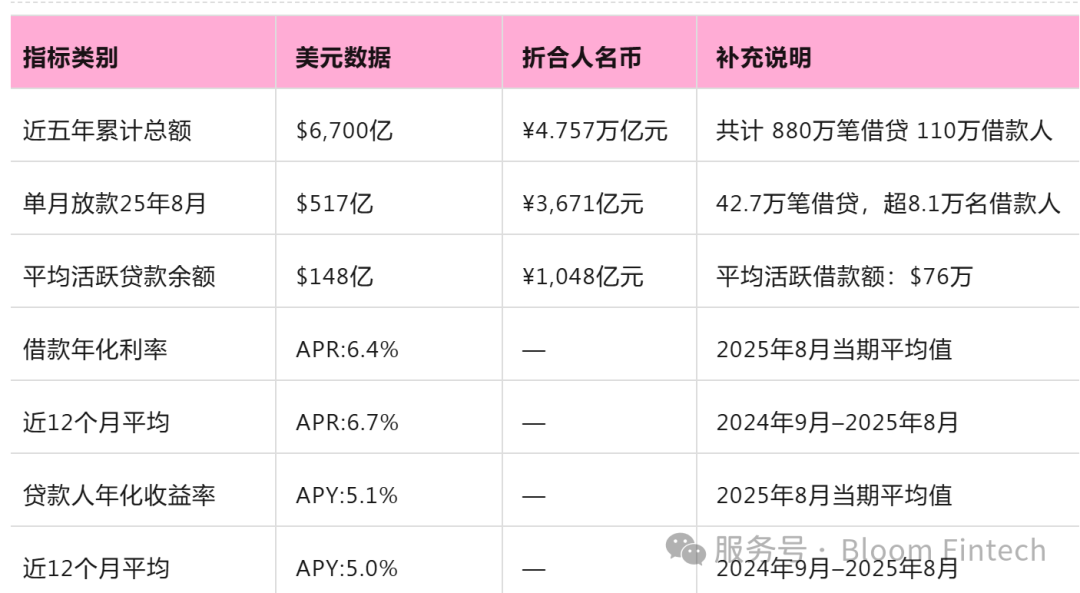
数据来源:Allium, September 2025 | 汇率参考:1 USD ≈ 7.08 CNY
主导协议格局清晰
当前链上借贷生态呈现出“双巨头引领、稳定币护航、多链共存、新锐突围”的成熟化趋势。这一体系不仅具备了足够的规模与韧性,也为未来更复杂的金融产品创新奠定了坚实基础。
稳定币层面,市场高度集中。USDC 与 USDT 构成了借贷活动的绝对主力,占据历史总借贷量的 99% 以上。这一现象并不意外——从供应端看,这两类稳定币已占据所分析稳定币总流通量的 98% 以上,其广泛的接受度、流动性深度以及合规性,使其成为机构与用户在链上信贷中的首选计价与结算资产。
公链层面,以太坊(Ethereum)与 Polygon 仍是主导力量。截至 2025 年 8 月,两者合计占据了 85% 的借贷市场份额,凭借成熟的开发者生态、高安全性及丰富的 DeFi 应用,持续吸引着大量资金流入。与此同时,Base、Arbitrum 等新兴 L2 解决方案,以及高性能公链 Solana 正快速抢占市场,三者合计份额已达 11%,展现出强劲的增长势头,为借贷市场注入了更多元化和低成本的选择。
借贷协议本身的竞争格局同样清晰。Aave 与 Compound 作为去中心化借贷的奠基者,长期占据市场主导地位。在 2025 年 8 月,两者合计处理了全网 89% 的借贷交易量,其经过多轮牛熊考验的安全性、透明的治理机制和强大的社区支持,使其成为机构级资本配置的“链上银行”。Morpho 作为后起之秀,市场份额稳步攀升,在 2025 年 6 月发布 Morpho V2 后,市场占有率已提升至 4%。Morpho 通过创新的“主动型流动性池”模型,在 Aave 等基础协议之上优化利率,为贷方提供更高收益,为借方降低借款成本,正逐步成为主流平台的重要补充。
在链上借贷生态中,协议、稳定币与底层公链共同构成了核心基础设施。当前市场呈现出“强者恒强”与“新兴力量突破”并存的格局。目前,仍然以去中心化金融的借贷为主流,今后我们期待可以看到以实体贸易与实际真实资产为依托的链上抵押,逐渐采用在去中心化金融已经成熟并且收益显著的链上借贷产品 - 这套以实际贸易和真实资产上链作为抵押的机制,可以能会改变金融商融资的方式以及供应商/借款人借款的门槛。
未来三大趋势:稳定币 × 链上借贷 的三大颠覆性机遇?
稳定币与链上借贷的交汇点,正催生三大未来机遇,Visa 预计这些机遇将在未来十年重塑传统金融。现实世界资产(RWA)的代币化,正在为链上借贷开辟新的抵押品来源。
1. 现实资产代币化:万亿级抵押池觉醒
链上信贷市场规模已从 2023 年 12 月的 50 亿美元增长至当前的 127 亿美元;麦肯锡预测,到 2030 年,全球代币化资产总规模有望达到 1 万亿至 4 万亿美元。通过现实世界资产的代币化与可编程货币的高效性,将释放高达 40 万亿美元的传统信贷市场潜力。
Blackrock 贝莱德的 BUIDL 基金是机构广泛采用的典范,截至 2025 年 5 月,其代币化的美国国债持仓市值已达 29 亿美元的历史新高,并有多家链上借贷协议作为收益分配合作伙伴参与其中。Franklin Templeton 富兰克林邓普顿的链上美国政府货币基金(BENJI)又增添了 8 亿美元的代币化政府证券。传统金融巨头正主动接入链上世界。而 MakerDAO 如今已有近 66 亿美元资产负债表的 30% 来自现实世界资产。
这些案例意味着:
国债不再只服务于央行和华尔街,也能为全球 DeFi 用户提供安全、高流动性、合规的抵押品与收益来源。
美债、公司债、房地产,即将成为链上借贷的合规抵押品,打通 $40 万亿传统信贷市场与可编程金融的鸿沟。
2. 加密资产作抵押:下一代信用卡诞生
不想卖 ETH?还想用它借钱?ether.fi 等平台已推出非托管加密信用卡:
用你的 BTC/ETH 作抵押,即时获得信用额度
维护资产主权(除非触发违约)
不触发资本利得税,保留上涨敞口
通过智能合约实现抵押品的实时监控抵押率,可自动触发追加保证金通知与风险控制。
银行不再只是发卡方,而是链上协议的流动性提供者 - 赚取稳定收益,降低对手方风险,真正“代码即风控”。
3. 链上信用评分:不足额抵押贷款时代来临
最具变革性的机会之一,是基于链上行为和数字身份的不足额抵押借贷。因为传统系统“不信任你”,只信任你的抵押资产,下一代:系统“信任你的行为”:
- 你的链上交易历史
- 你参与的协议
- 你的还款记录
这些新兴解决方案会分析钱包的交易记录、资产持有情况以及与其他协议的交互,以构建信用画像;同时,通过零知识证明等技术在此过程中保护用户隐私。这些,都可成为你的数字信用身份证!
新兴平台如 3Jane、Credora、Providence 正用零知识证明开发,构建隐私保护型链上信用评分:
分析钱包历史交易、交互协议、资产稳定性;
构建去中心化信用档案;
使用零知识证明保护隐私。
未来,你可能无需抵押,仅凭“链上信誉”就能获得贷款——就像芝麻信用,但全球通用、永不关机。
这不是未来科技,是正在发生的金融革命。从华尔街到街角小店,从国债到信用卡,可编程货币,正在把“信任”写进代码。
对银行与金融机构的战略启示:稳定币不是威胁,而是升级现有业务的杠杆。
可能的变革模式和借贷评估与参与方:
存款吸收者:链上流动性提供者(LP)
贷款发放者:新金融机构 - RWA 资产代币化服务商
支付清算者:可编程支付平台
客户管理者:可编程支付平台 + 数字身份与链上信用服务商
Visa 已在行动
Visa 推出 Onchain Analytics Dashboard,此免费工具可追踪 17 条主流区块链上稳定币的实时动态,帮助揭示供应量、交易量及地址活动等相关趋势;
Visa 还提供端到端咨询服务,帮助 15,000 + 成员机构制定稳定币战略,并且积极推动“可编程现金”融入下一代支付体系。
未来的金融,是可编程的、透明的、永远在线的。
结语:拥抱变革
我们正处于一个技术时代与金融变革的拐点:
技术已就绪:智能合约经过实战检验;
监管渐明:美国 GENIUS 法案确立稳定币框架,各国立法和监管都在行动;
机构入场:BlackRock、Franklin Templeton、JP Morgan 纷纷布局;
应用场景落地:从跨境支付到供应链金融,再到消费信贷。
稳定币的价值,远不止于“更快的支付”。它的本质,是将信任编码化,把复杂的金融合约转化为可自动执行的数字协议。对于银行和金融机构而言,问题不再是“要不要参与”,而是:
你将以何种角色,参与到这场信任的数字化革命中?