高盛最新研究报告预测中国股市将进入"慢牛"行情,未来两年主要指数有望上涨30%-40%,并在2027年底创下历史新高。
文章作者、来源:上市之家
近日,高盛发布《慢牛格局下的中国股市五年规划》研究报告,明确预测中国股市将进入持续上升周期。报告指出,MSCI中国指数自2022年末周期低点反弹80%后,历经四次大幅回调,如今正迎来更具持续性的上涨趋势,预计核心指数未来两年将上涨30%-40%,并在2027年底创下历史新高。
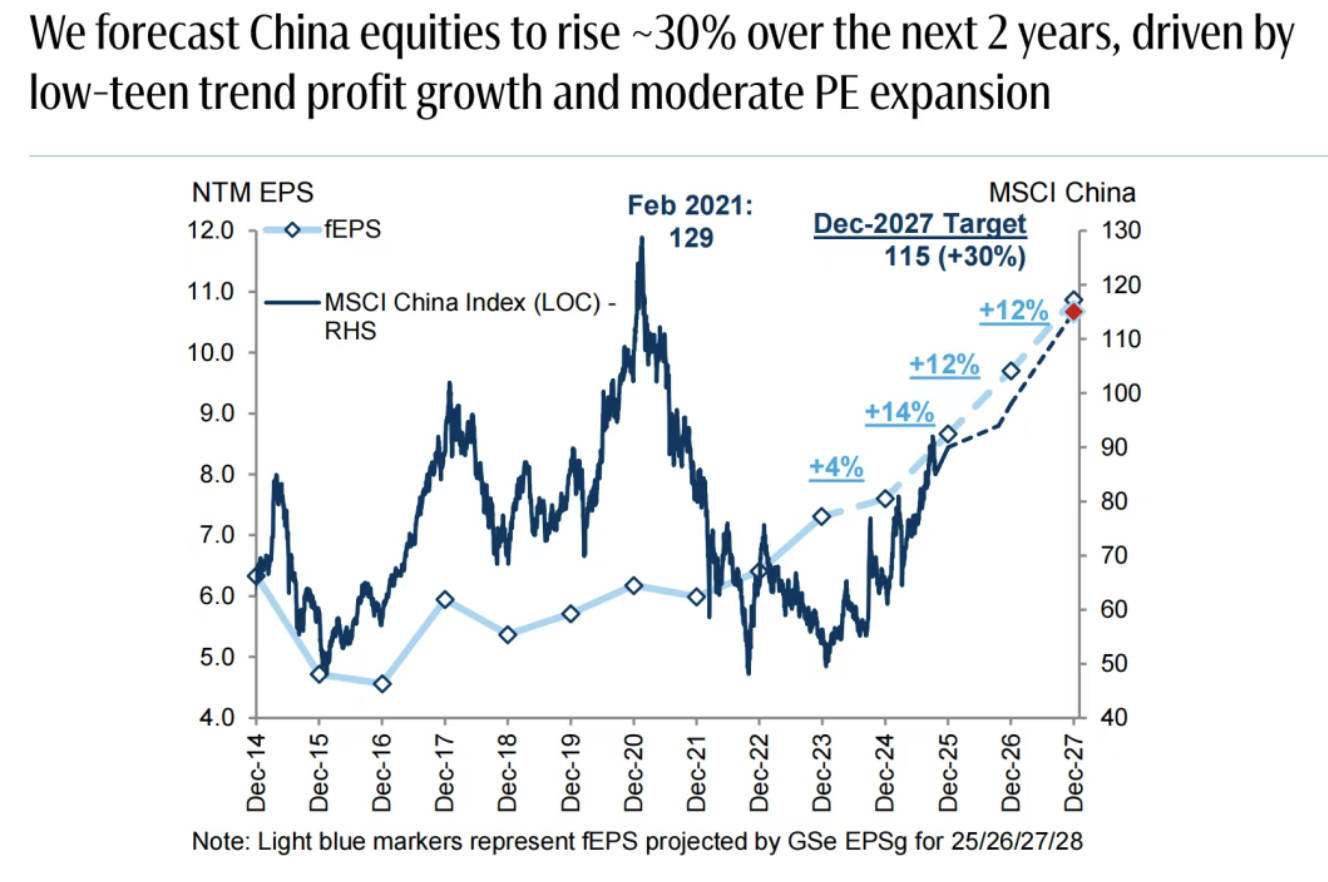
这一判断基于政策支持、盈利增长、估值优势和资金流入四大核心逻辑,为全球投资者布局中国资产提供了清晰指引。
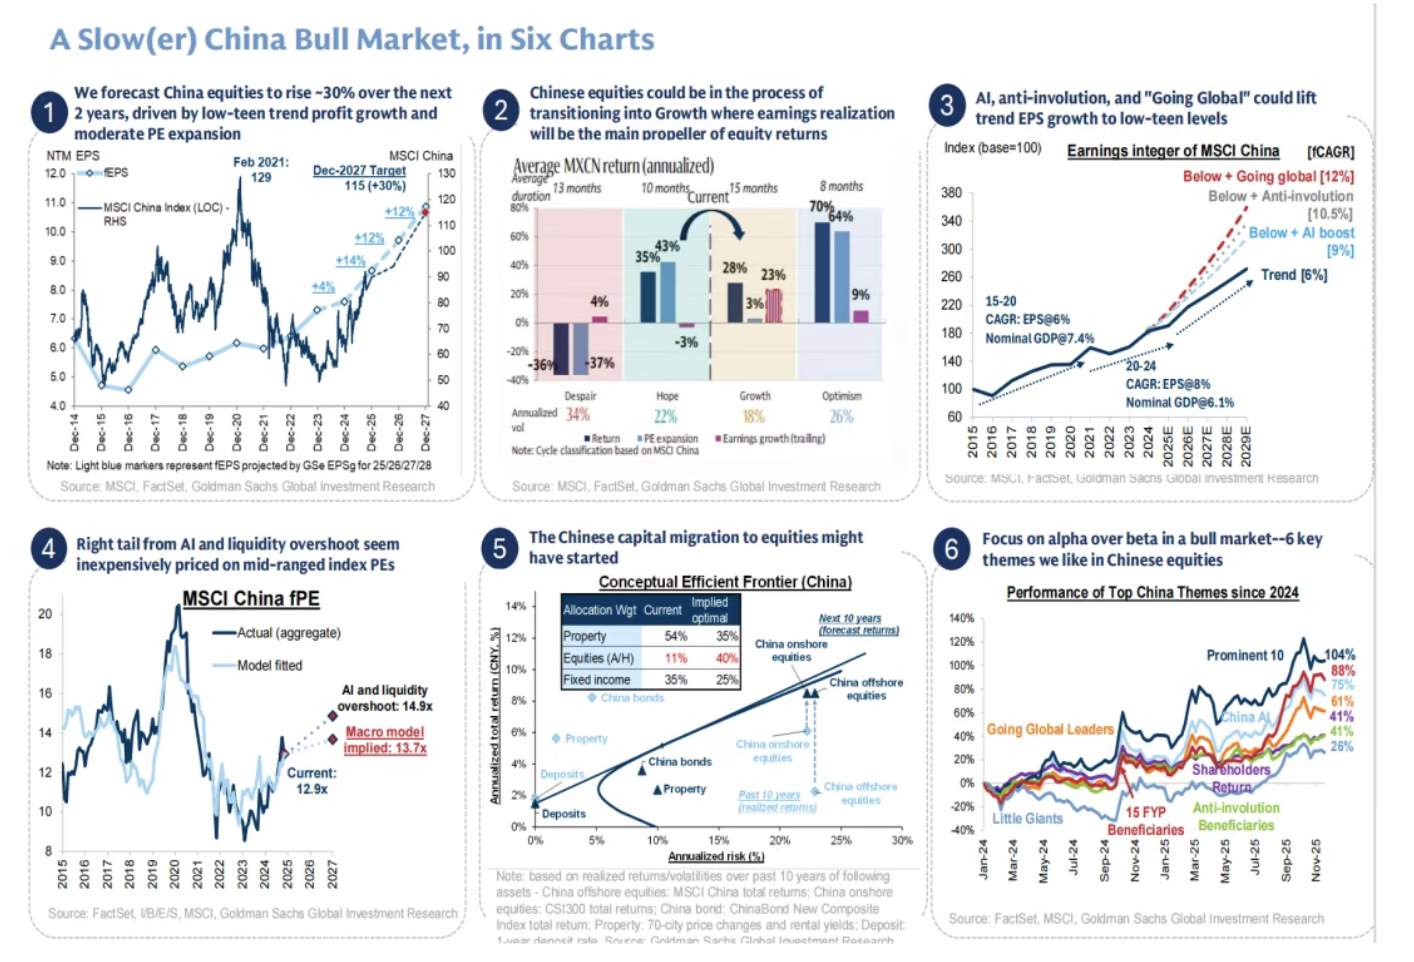
六张表解读中国“慢牛”行情
政策红利持续释放,市场风险显著降低
报告强调,当前中国市场政策窗口持续开放,为股市提供了坚实支撑。政策层面通过四大举措压缩尾部风险:一是政策托底有效缓解了增长与政策不确定性;二是需求端刺激与新五年规划协同发力,平衡经济增长与外部风险;三是“九项措施”激活股东回报,推动上市公司分红与回购常态化;四是行业监管趋于宽松,民营经济发展环境持续优化。
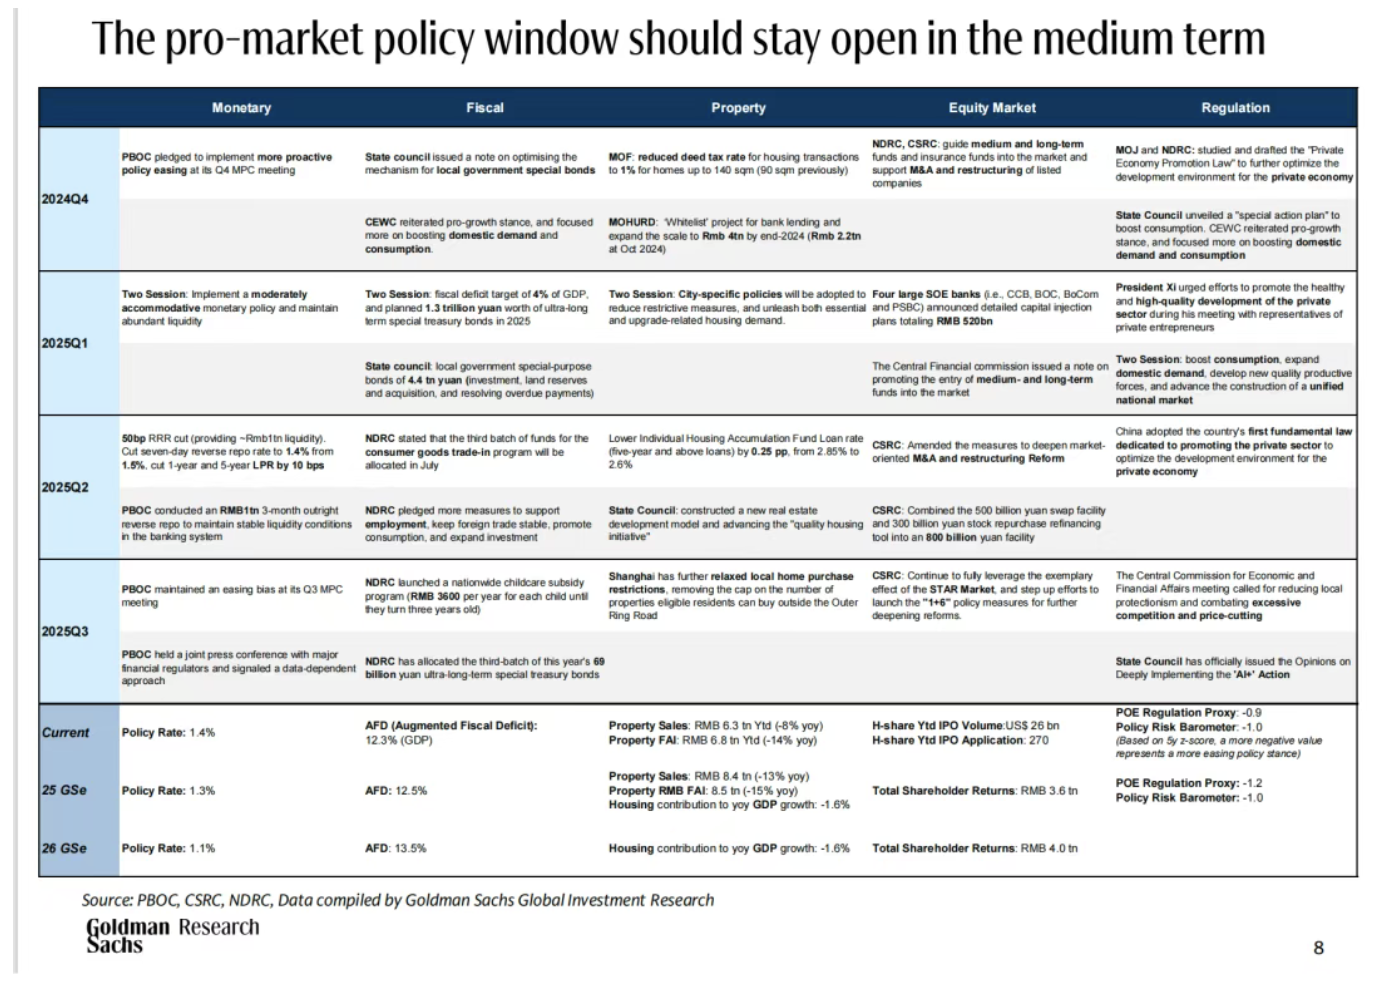
具体来看,货币政策保持宽松态势,2025年二季度央行实施50个基点降准,释放约1万亿元流动性,七天逆回购利率降至1.4%,1年期和5年期LPR均下调10个基点。财政政策方面,2025年设定4%的财政赤字目标,计划发行1.3万亿元超长期特别国债,地方政府专项债额度达4.4万亿元,为基建投资与民生保障注入动力。
民营经济领域,中国首部专门促进民营经济发展的基础性法律正式实施,进一步优化了民营上市公司的发展环境,推动民营龙头企业回归增长轨道。
房地产行业风险缓释同样为市场企稳提供助力。报告指出,随着“白名单”融资、契税减免、限购放松等政策落地,房地产对GDP的拖累效应逐步减弱,行业系统性风险得到有效控制。
盈利增长三重驱动 企业竞争力持续提升
高盛预测,中国股市趋势每股收益(EPS)增长率将提升至两位数水平,主要得益于三大增长引擎的协同发力。AI产业的爆发式增长重构了科技行业盈利模式,MSCI中国科技板块资本开支持续扩大,预计AI相关投资将为企业盈利带来显著提振,其中半导体、硬件设备、软件服务等细分领域受益最为直接。
“反内卷”政策的推进则点燃了企业盈利复苏的希望。针对部分行业过度竞争、利润率承压的问题,政府出台供给侧优化政策,通过规范市场秩序、引导产能合理布局,推动行业集中度提升与利润率修复。数据显示,受政策支持的“反内卷”行业,其净利润率已呈现触底回升态势,与非内卷行业的盈利差距逐步缩小。
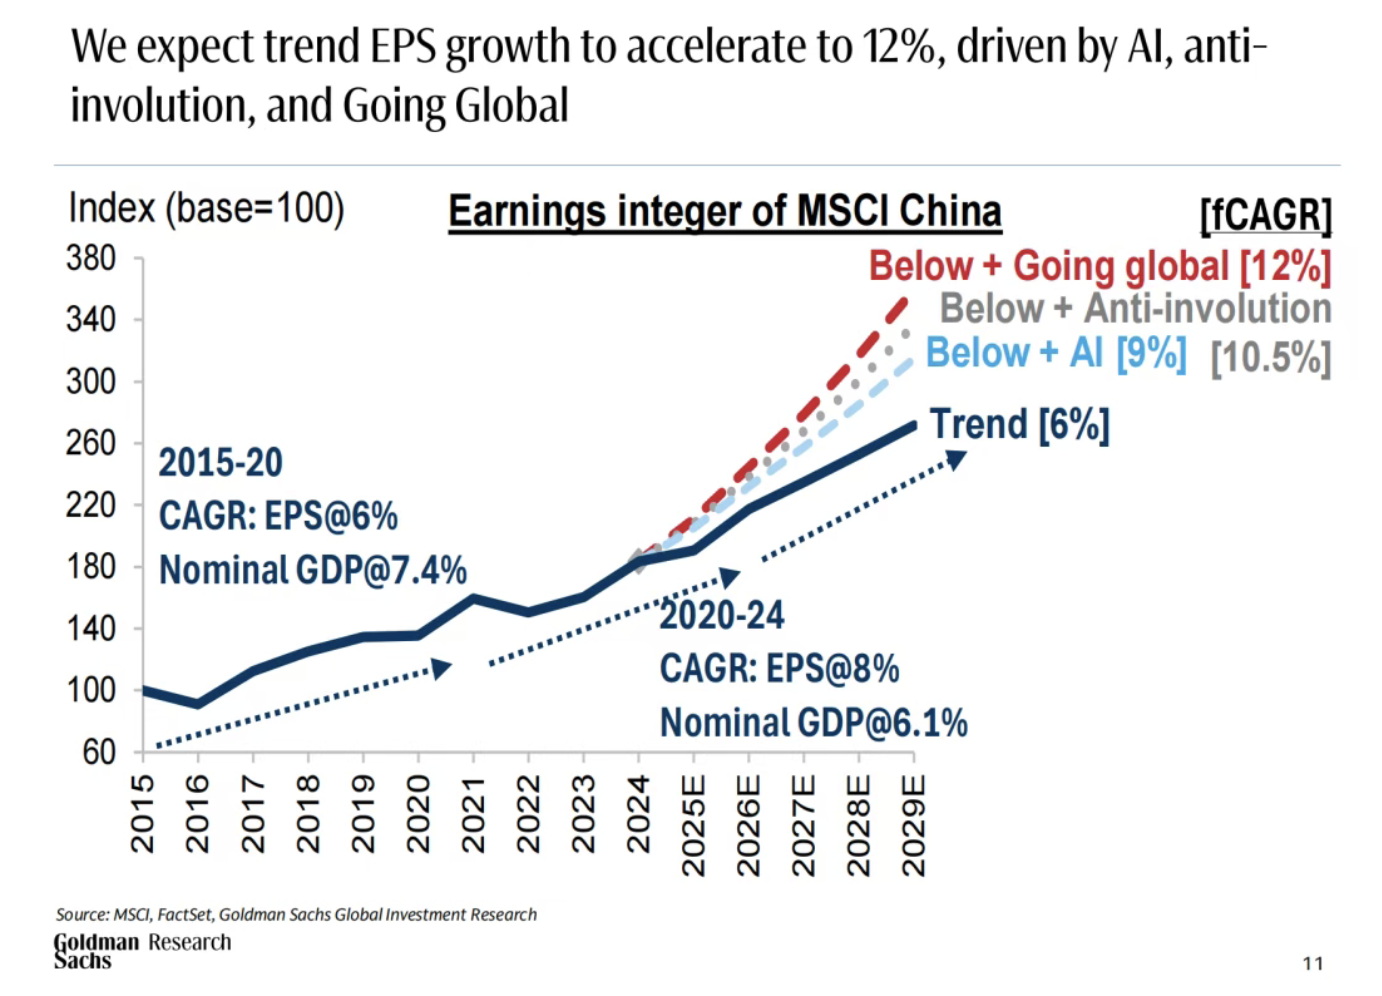
“走出去”战略成效显著,成为中国企业增长的新亮点。报告数据显示,中国上市公司海外收入占比已从2021年的13.6%提升至当前的16%,年均增长0.8个百分点。在高端制造、新能源、生物医药等领域,中国企业凭借技术优势与成本控制能力,全球市场份额持续扩大。
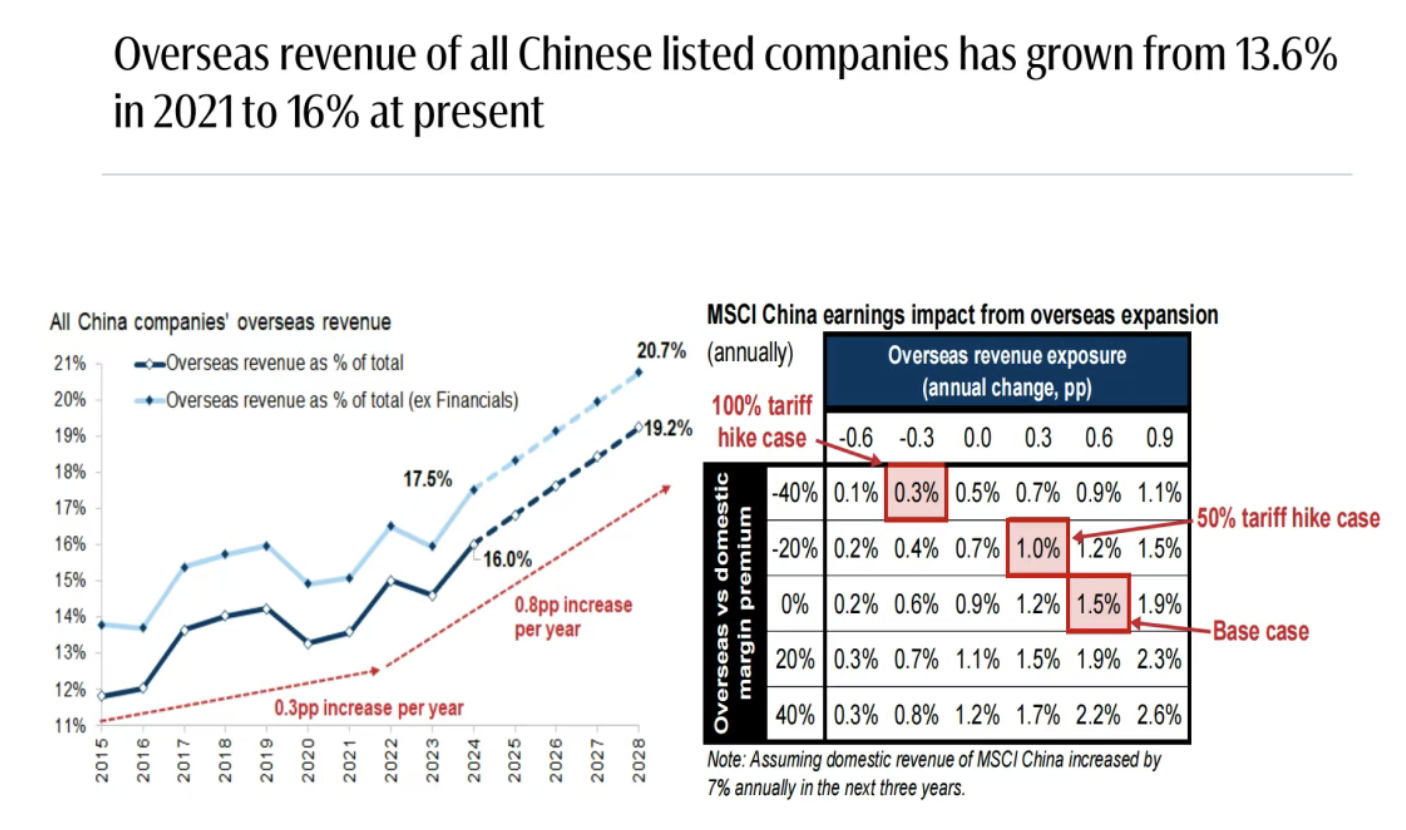
其中,新能源汽车龙头比亚迪海外收入占比从2021年的1%跃升至2024年的15%,动力电池巨头宁德时代海外收入占比达到30%,均展现出强劲的国际竞争力。
估值优势凸显 资金流入趋势确立
当前中国股市估值仍处于历史中等水平,具备较高投资性价比。报告显示,MSCI中国指数当前前瞻市盈率为12.9倍,低于宏观模型隐含的合理估值13.7倍,而AI与流动性宽松带来的上行潜力尚未完全定价。
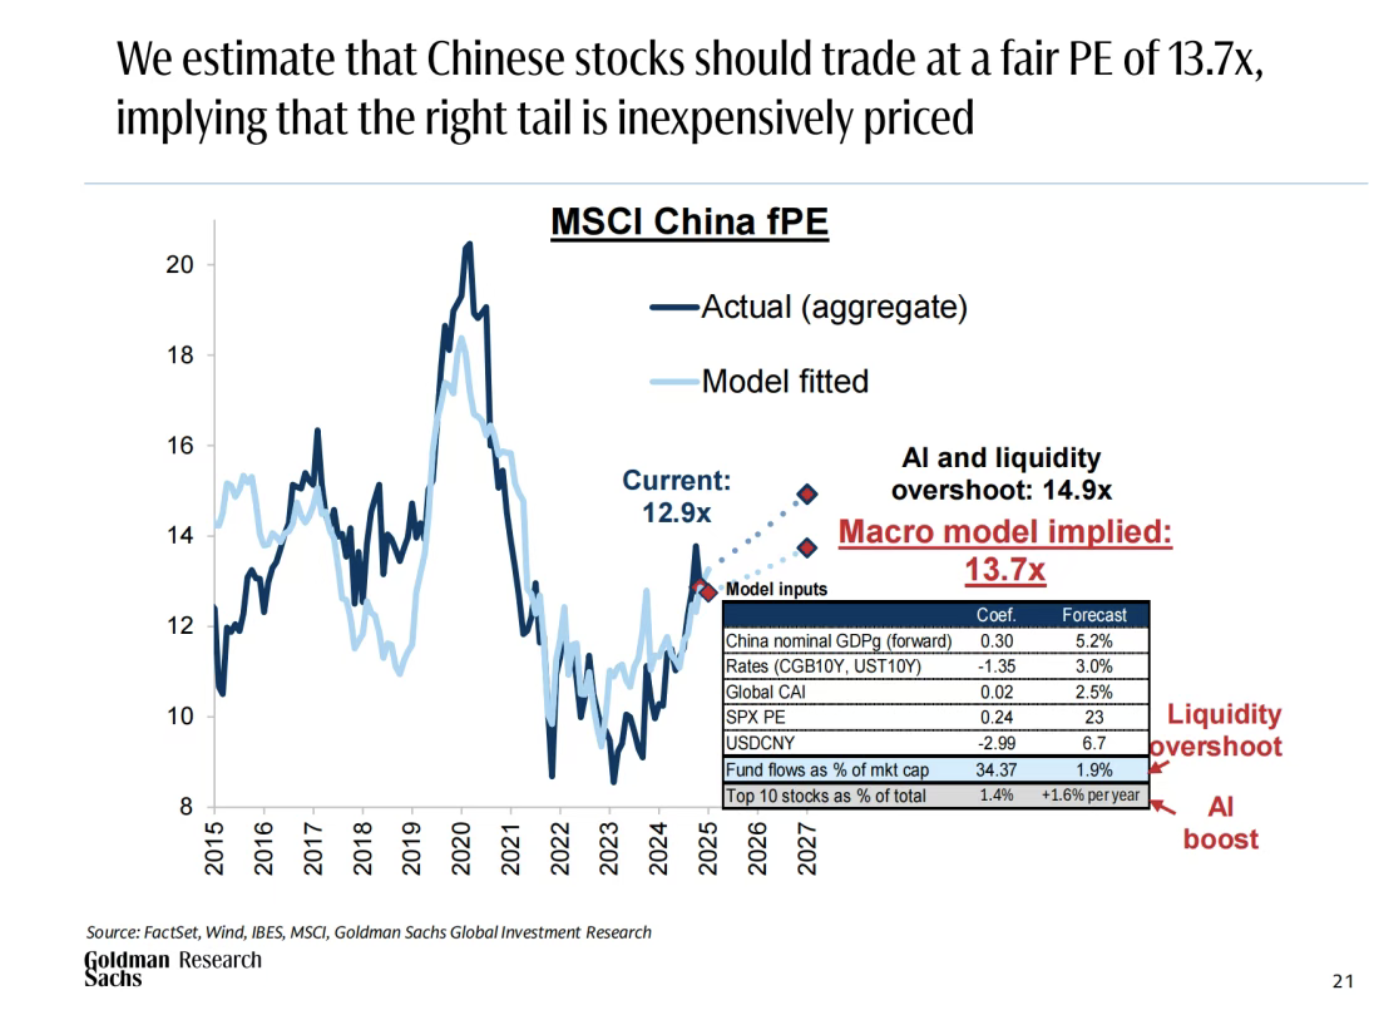
与全球市场相比,中国股市估值仍存在显著折扣,叠加美联储降息周期开启与国内实际利率下行,有望推动估值进一步修复。
资金面呈现双向流入的良好态势。国内层面,居民资产配置正加速向权益市场迁移,万亿级居民储蓄有望通过基金、ETF等产品进入股市。数据显示,中国家庭权益资产配置比例仍低于全球平均水平,未来提升空间广阔。
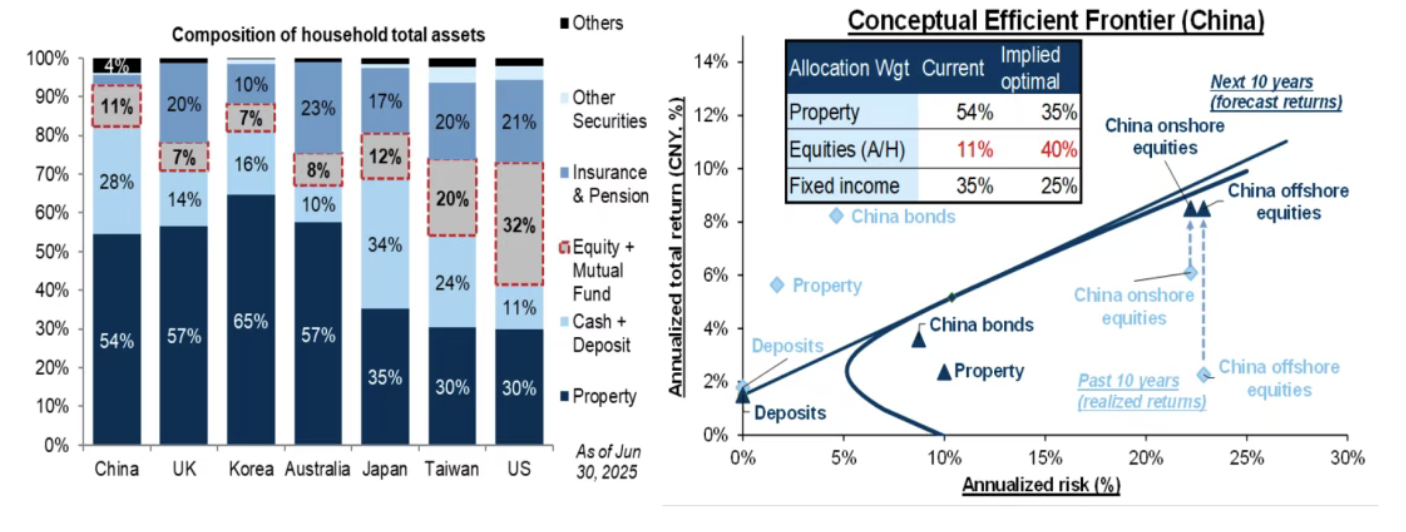
海外层面,全球投资者出于分散化配置需求,正逐步增加对中国资产的配置,当前海外资金对中国股市仍处于低配状态,补仓需求将为市场带来持续流动性支撑。
核心投资标的与策略建议
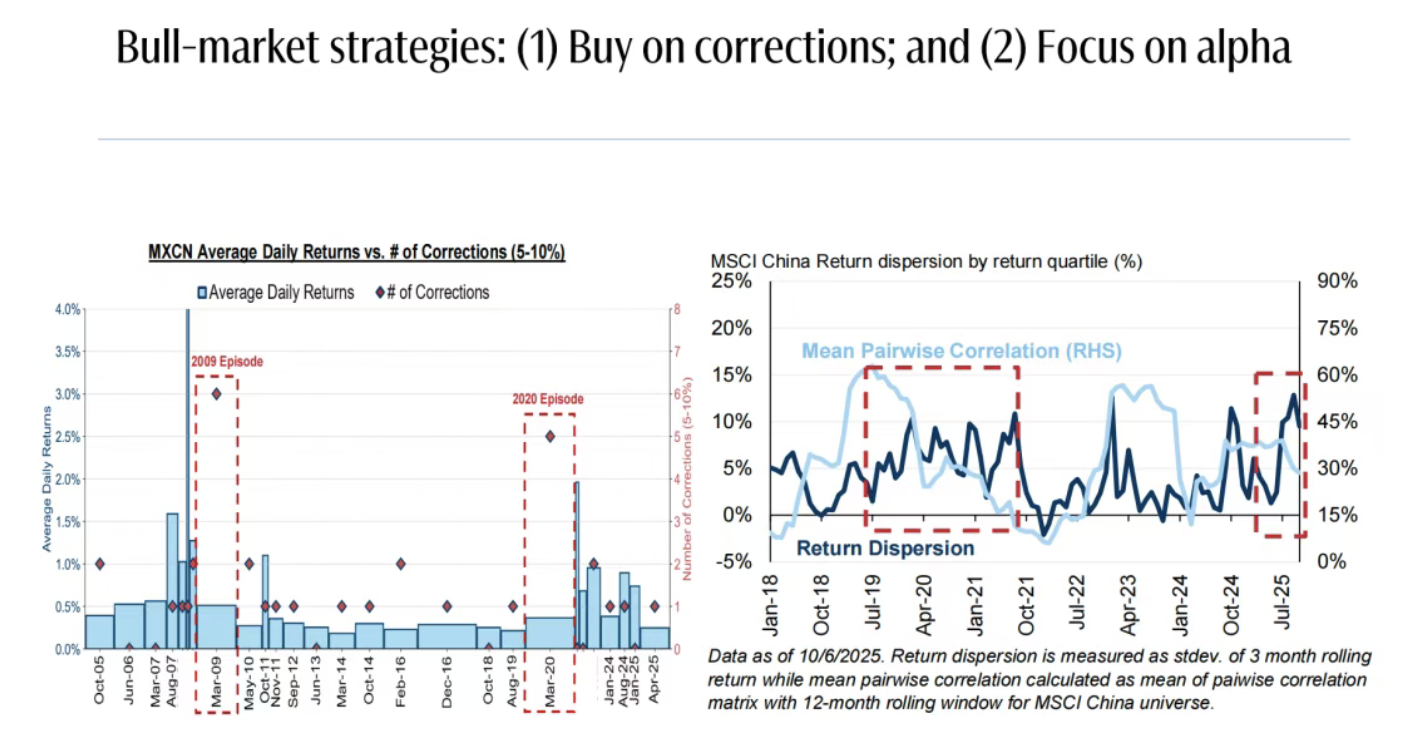
高盛建议投资者在慢牛格局下采取“逢低买入”与“聚焦阿尔法”两大策略,重点关注六大主题赛道及相关龙头企业。
六大主题包括:中国龙头10强、十五五规划受益股、中国 AI 主题、出海龙头、反内卷受益股、A 股成长型小盘股,同时可搭配股东回报组合获取稳定现金流收益。
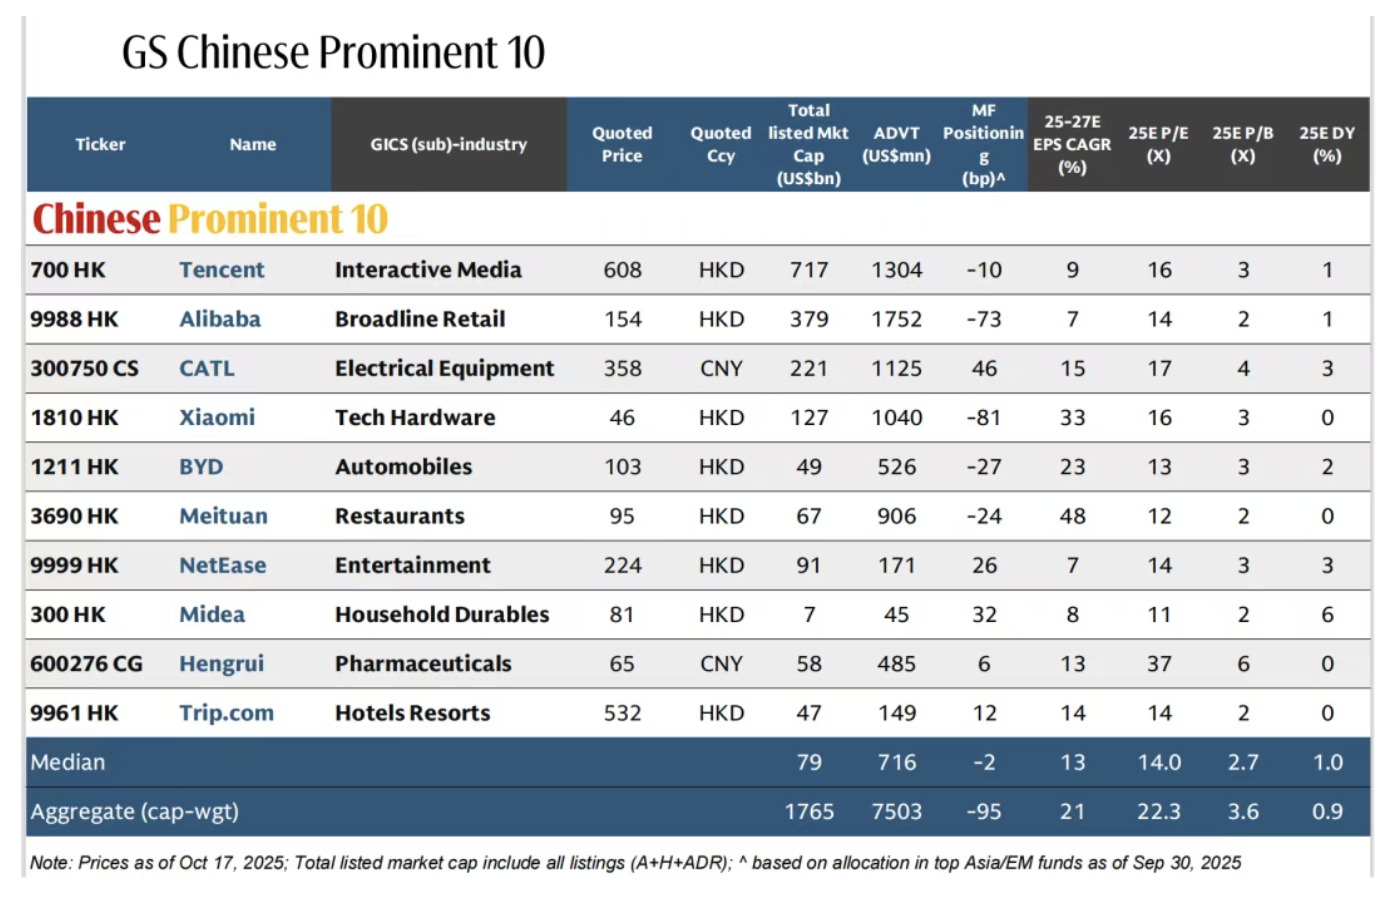
具体来看,中国龙头10强企业包括腾讯、阿里巴巴、宁德时代、小米、比亚迪、美团、网易、美的集团、恒瑞医药、携程,这些企业凭借行业壁垒与竞争优势,有望持续领跑市场。其中,宁德时代2025-2027年预期EPS复合增长率达15%,当前市盈率17倍;比亚迪同期复合增长率23%,市盈率13倍,具备估值与增长的双重优势。
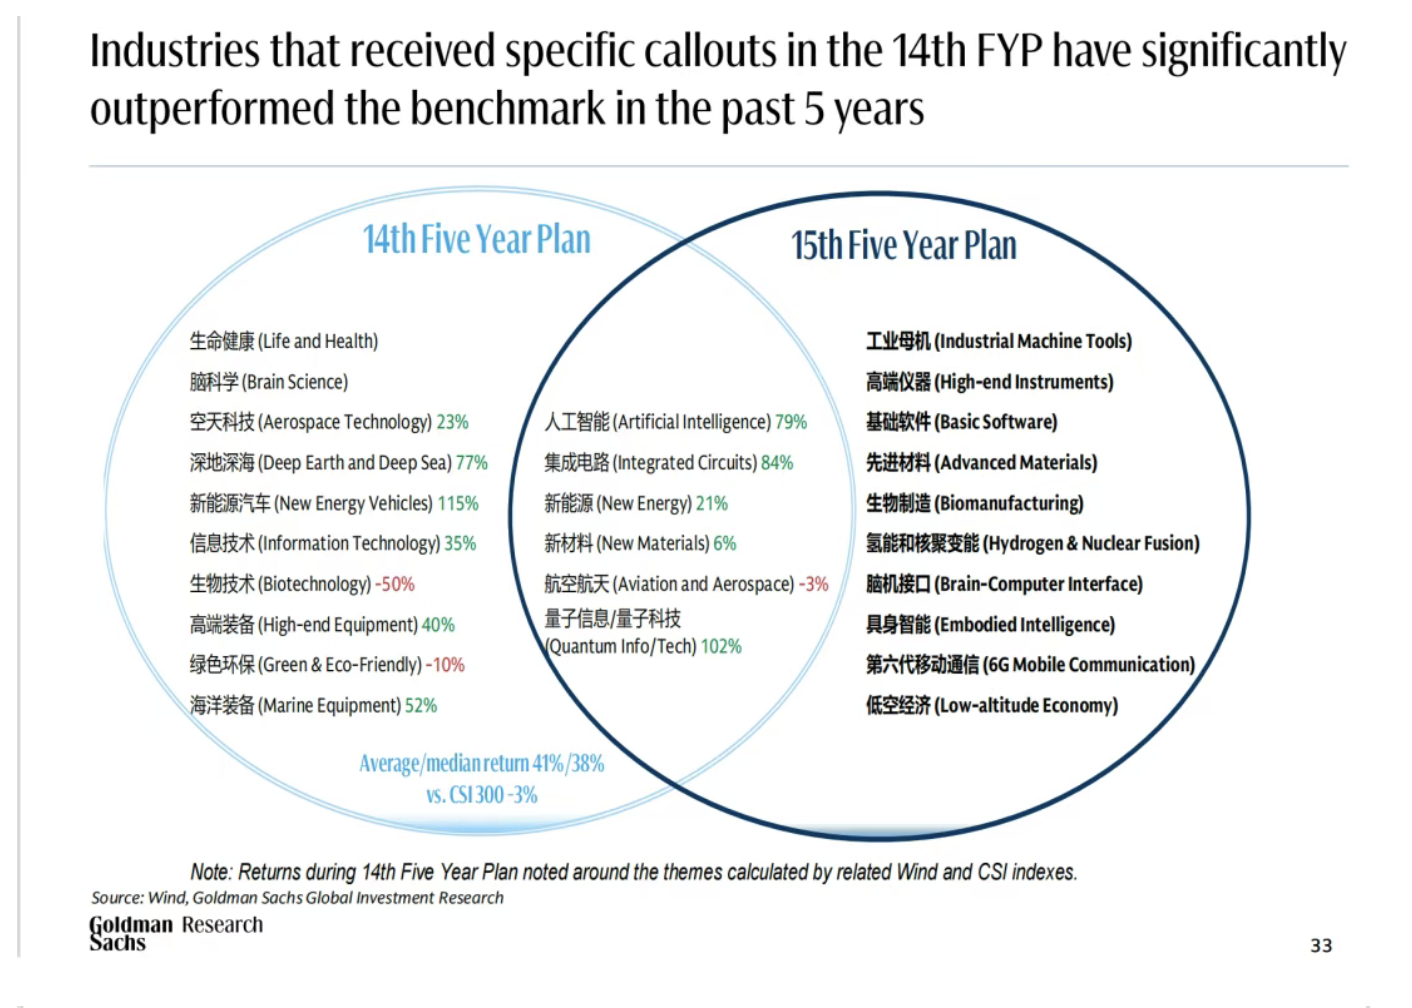
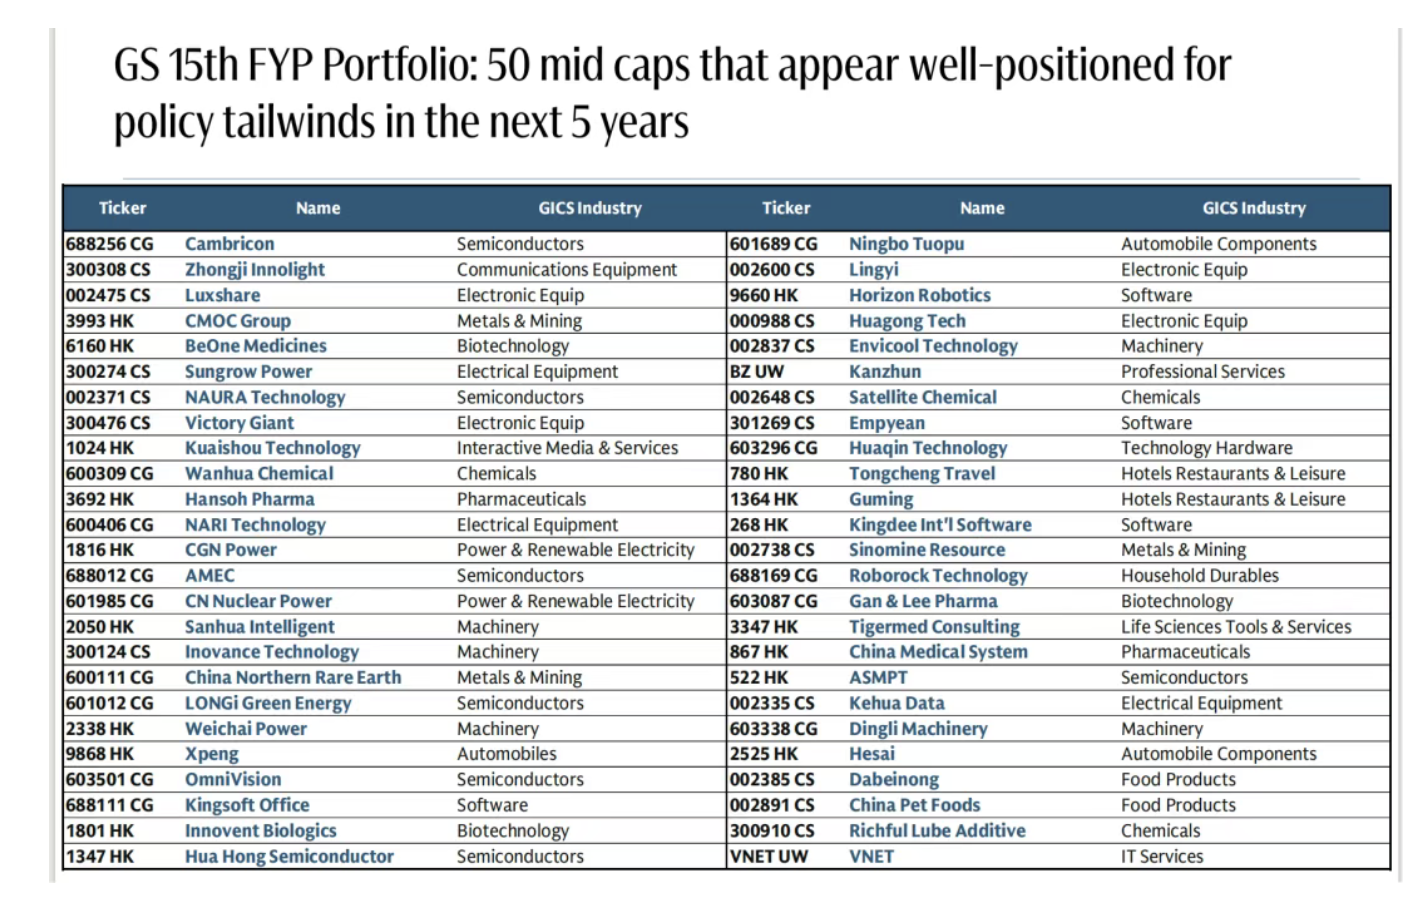
“十五五”规划受益股同样值得重点布局。高盛投资组合覆盖50只中盘股,筛选出35个与规划高度相关的GICS三级行业,自2023年底以来持续跑赢基准指数,该组合聚焦人工智能、集成电路、新能源、高端仪器等政策重点支持领域,当前动态市盈率为 26 倍,PEG 比率 1.0 倍,估值合理性与增长潜力兼备,具体包括寒武纪、中际旭创、阳光电源、迈瑞医疗、汇川技术等企业,这些公司在政策支持与技术创新双重驱动下,成长确定性较高。
出海龙头组合同样表现亮眼,涵盖阿里巴巴、宁德时代、比亚迪等企业,这些公司海外收入占比持续提升,2024-2026 年预期 EPS 复合增长率达 30%。
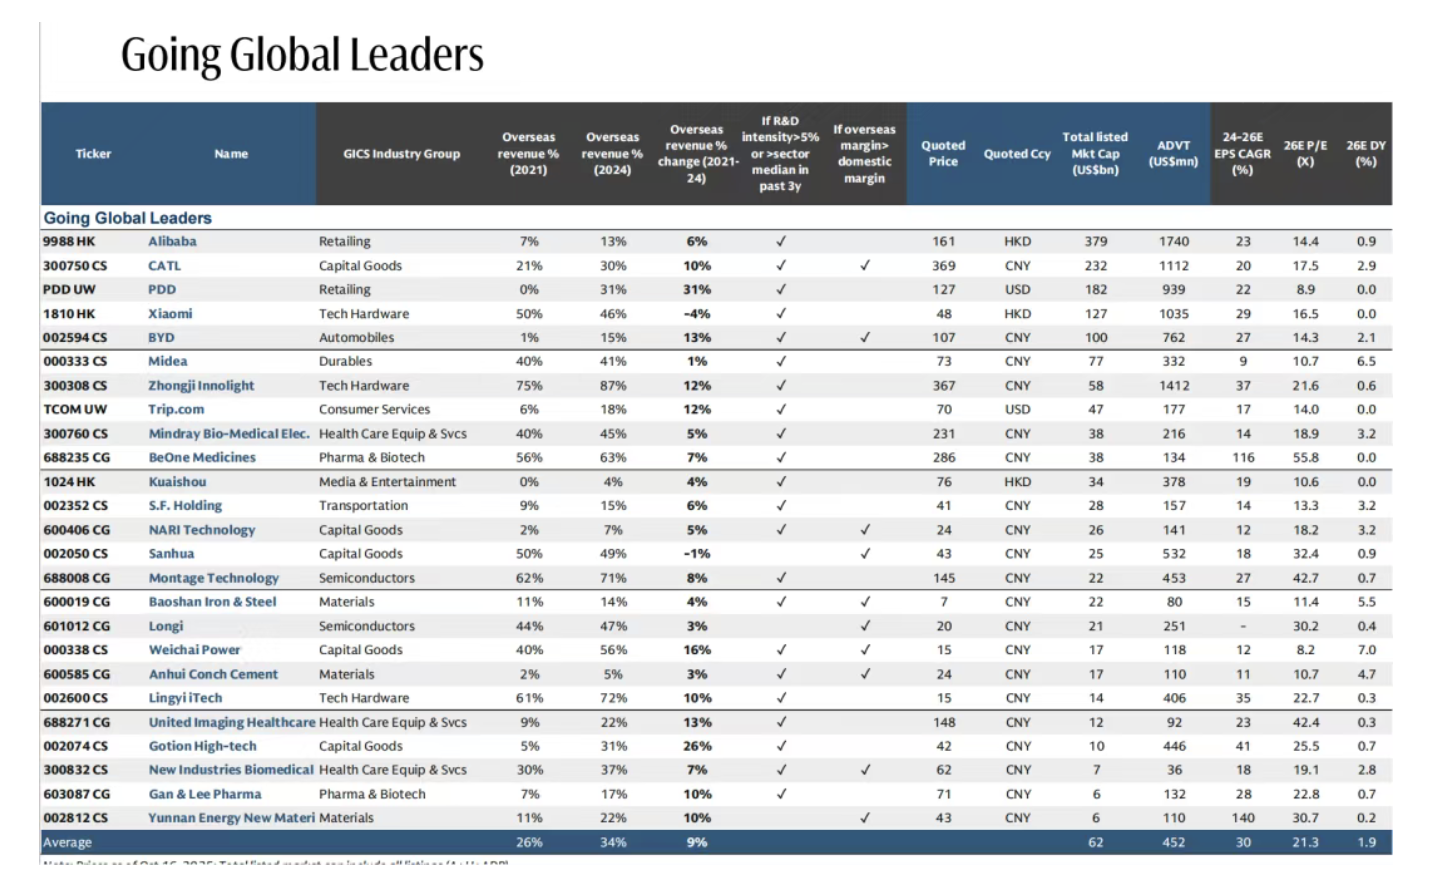
高盛预测,尽管美国关税可能对部分企业海外利润率造成一定压力,但中国企业在品质、技术与成本上的综合优势,将支撑“走出去”趋势持续深化。
风险提示与市场展望
报告同时提示了潜在风险因素,包括全球经济衰退、中美关系紧张、AI投资泡沫、国内政策调整以及通缩压力等。不过高盛认为,当前中国股市风险溢价已充分反映上述不确定性,随着盈利增长动能增强与估值修复,市场上行空间大于下行风险。
在区域配置中,高盛维持中国股市“超配”评级,预计MSCI中国指数未来12个月将实现16%的美元计价总回报。对于投资者而言,在把握市场整体趋势的同时,应聚焦具备核心竞争力的龙头企业与高景气主题赛道,通过多元化配置分散风险。
高盛分析师表示,中国股市正从“希望周期”迈入“增长周期”,盈利增长将成为驱动股价上涨的核心动力。未来五年,伴随经济结构转型与产业升级,中国资产有望成为全球投资组合中的核心配置方向,而具备技术优势、政策红利与全球化布局的企业,将在慢牛格局中脱颖而出。