回顾 2025 年,AI 应用的关键词是加速商业化。OpenAI 从追求 AGI 全面转向变现,OpenAI 预计 25 年内 ARR 完成从 100 亿美元到 200 亿美元的跨越,Anthropic 的 ARR 从 2024 年底的 10 亿美元快速增长至 2025 年 7 月的 50 亿美元,编程、搜索、多模态成为目前商业化最快的几个赛道。
文章作者、来源:中信建投证券研究
移动互联网时代的流量入口基本集中在大厂手中,对于 AI 时代流量入口的争夺已然开启。移动应用垂直性相对较强,用户需要在社交、电商、支付、出行等不同场景下使用不同的应用。未来 AI 助手、通用型 Agent 的性能更强、功能更丰富,有望聚合更多垂类应用平台,而每个用户可能只需要少数几个 AI 助手、通用型 Agent 就能满足所有线上需求,互联网时代的流量入口格局有可能会被打破,抢占 AI 时代流量入口是保持或强化自身在 AI 时代市场地位的关键一步。
我们认为,全球 AI 应用商业化有望呈现持续加速:1)OpenAI:根据彭博披露,OpenAI 预计 2025 年收入约 127 亿美元。根据《The Information》预测,OpenAI 2026 年收入规划约 290 亿美元、2027 年进一步达到 540 亿美元。同时根据管理层 Sam Altman 对外口径,2027 年收入在乐观情景下有望达 1000 亿美元(属目标展望,非财务指引)。2)Anthropic:根据《The Information》披露的数据,Anthropic 在 2025 年末年 ARR 目标定在约 90 亿美金;在此基础上,公司对 2026 年设定了 200-260 亿美金 ARR 目标,对 2027 年进一步增长至 300 亿美金以上。
01 国内外 CSP 持续加大资本开支,云业务与大模型应用表现亮眼
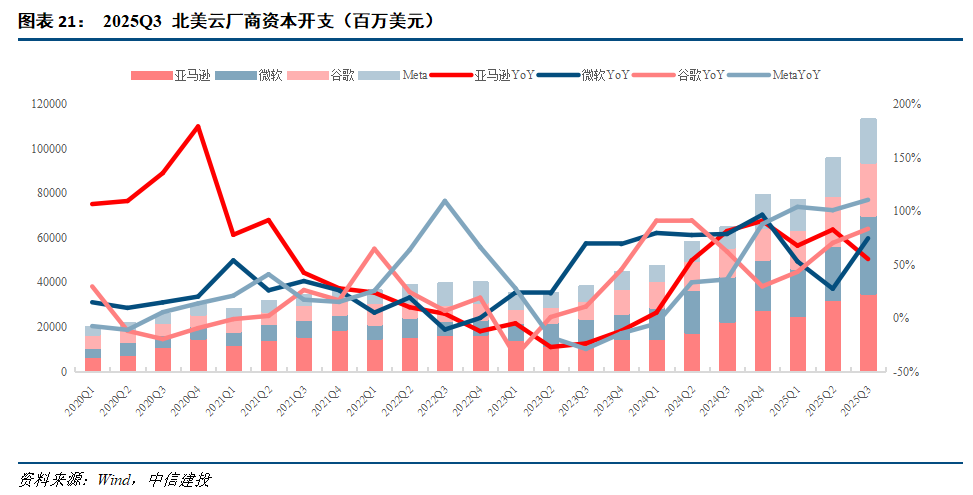
北美四家 CSP 厂商已经公布三季报,资本开支加速增长,同时各家对未来基础设施投资均继续保持积极态度。北美四大云厂商今年资本开支逐季提升:2025Q1 资本开支总计 773 亿美元,同比增长 62%;2025Q2 资本开支总计 958 亿美元,同比增长 64%;2025Q3 资本开支总计 1133 亿美元,同比增长 75%,环比增长 18%。
大模型应用数据与相关业务收入规模激增。2025 年 5 月,谷歌表示系统每月处理的 Tokens 数量激增,从去年的 9.7 万亿增加到 480 万亿,增长将近 50 倍。2025 年 7 月,谷歌每月处理超 980 万亿 Tokens,较两月前翻倍增长。2025 年 10 月,谷歌每月处理的 Tokens 超过 1300 万亿,一年内增长超过 20 倍。据 The Information 报道,OpenAI 在 2025 年前七个月实现收入翻番,年化收入 ARR 达到 120 亿美元,远超 2024 年约 40 亿美元的水平,目标是 2029 年年收入达到 1250 亿美元,近期 OpenAI CEO 奥尔特曼表示公司年收入超过 130 亿美元,并有望提前实现千亿美元营收目标。2025 年 7 月,Anthropic 年化收入达 40 亿美元,较 2024 年增长近四倍,其中 70%-75% 由代码生成场景贡献。The Information 数据:Anthropic 将 2025 年营收预期上调 26% 至 47 亿美元,2026 年预期上调 28% 至 152 亿美元,2027 年预期上调 13% 至 389 亿美元,到 2028 年营收将突破 700 亿美元。
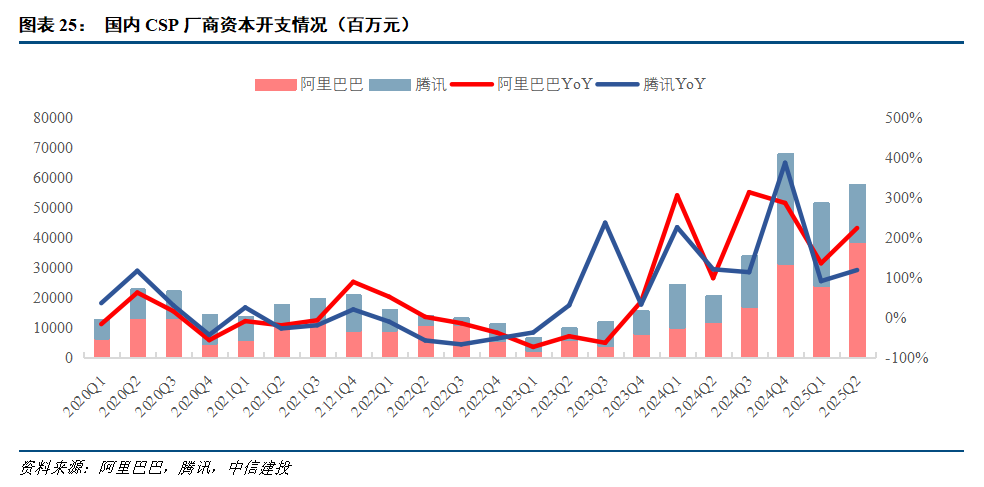
国内 CSP 厂商季度资本开支略有波动,整体仍保持较高投资强度。2025 年第二季度,阿里巴巴的资本开支达到 386 亿元,同比增长 220%,环比增长 57.1%,创下单季历史新高。2025Q2 阿里云业务营收 333.98 亿元,同比增长 26%,AI 相关收入继续保持三位数增长,外部商业化收入中 AI 贡献已超过 20%,AI 需求快速扩大,同时带动计算、存储及其它公有云服务需求上升。在财报电话会上,阿里巴巴 CEO 吴泳铭披露,过去四个季度,阿里已经在 AI 基础设施及 AI 产品研发上累计投入超 1000 亿元。公司已为全球 AI 芯片供应及政策变化准备“后备方案”,通过与不同合作伙伴合作,建立多元化的供应链储备,从而确保投资计划能够如期推进。阿里 2025 云栖大会上,阿里巴巴集团 CEO、阿里云智能集团董事长兼 CEO 吴泳铭表示,目前阿里正积极推进 3800 亿元的 AI 基础设施建设,并计划追加更大的投入,为了迎接超级人工智能(ASI)时代的到来,对比 2022 年 GenAI 的元年,到 2032 年阿里云全球数据中心的能耗规模将提升 10 倍,这意味着阿里云算力投入将指数级提升。2025 年第二季度,腾讯的资本开支为 191 亿元,同比增长 119%,公司表示在 AI 方面一直在大量投入,同时未来还会继续加大投入力度,但需要以合适的节奏进行。公司正在部分游戏、微信、广告等多方面加大人工智能的应用,同时不断升级混元基础模型的功能,推动 AI 原生应用元宝的使用。
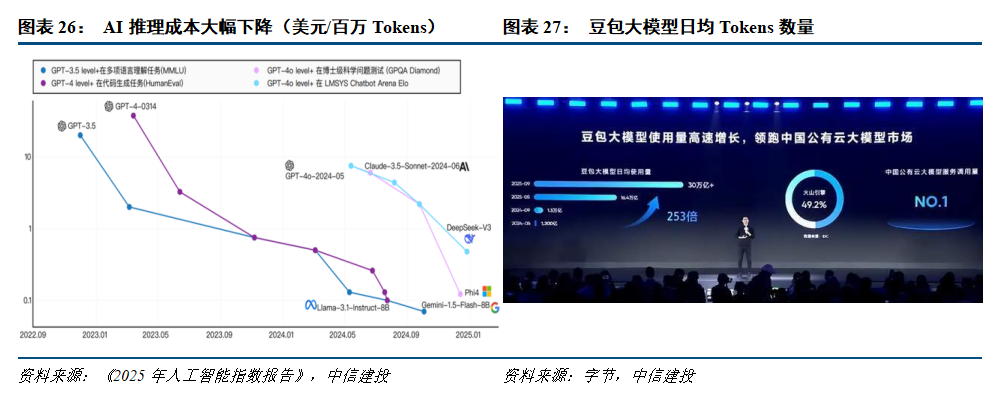
据国家数据局数据,2024 年初中国日均 Tokens 的消耗量为 1000 亿,截至今年 6 月底,日均 Token 消耗量已突破 30 万亿,1 年半的时间增长 300 多倍。以豆包为例,去年 12 月中旬,豆包日均 Tokens 使用量已超过 4 万亿,较七个月前首次发布时增长了 33 倍;截至 2025 年 3 月底,豆包大模型日均 Tokens 调用量已超过 12.7 万亿,是 2024 年 12 月的 3 倍,是一年前刚发布时的 106 倍;截至 2025 年 5 月底,其日均 Tokens 使用量超过 16.4 万亿,同比增长 137 倍。2025 年 10 月 16 日,火山引擎总裁谭待在武汉举行的 FORCE LINK AI 创新巡展上披露,豆包大模型的每日 Token 调用量从去年 5 月的 1200 亿增长至今年 9 月的 30 万亿,实现 253 倍增长。根据 IDC 报告,今年上半年火山引擎在中国公有云大模型服务调用量上居第一,市场份额达 49.2%。
风险提示:
国际环境变化对供应链的安全和稳定产生影响,对相关公司向海外拓展的进度产生影响;关税影响超预期;人工智能需求过快增长,供给紧张导致出货及业绩兑现不及预期;人工智能行业发展不及预期,资本开支不及预期,影响云计算及算力产业链相关公司的需求;市场竞争加剧,导致毛利率快速下滑;汇率波动影响外向型企业的汇兑收益与毛利率,包括 ICT 设备、光模块/光器件板块的企业;数字经济和数字中国建设发展不及预期;电信运营商的云计算业务发展不及预期;运营商资本开支不及预期;持仓较高带来的交易型市场波动等。
报告来源
证券研究报告名称:《通信行业 2026 年投资策略报告:算力为先,关注新技术突破》
对外发布时间:2025 年 11 月 10 日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
阎贵成 SAC 编号:S1440518040002
SFC 编号:BNS315
杨伟松 SAC 编号:S1440522120003
刘永旭 SAC 编号:S1440520070014
SFC 编号:BVF090
汪洁 SAC 编号:S1440523050003
曹添雨 SAC 编号:S1440522080001
朱源哲 SAC 编号:S1440525070002
02 模型的应用落地进程呈现显著加速态势
根据 ARR Club 最新统计的全球 AI 应用 ARR 数据可以看出,全球 AI 应用商业化速度迅猛,且呈现强“头部平台 + 长尾应用”结构。按 ARR 切分可见三个明显层级:超大体量(>40 亿美金)由通用平台把持(OpenAI、Anthropic、Databricks、Canva),其后是 5–15 亿美金的企业应用与横向工具(Deel、Fullscript、Rippling、Ramp、Samsara、Notion 等),最后是 1–5 亿美金的专业垂类与新兴 AI-native(Cursor、Cohere、HeyGen、ElevenLabs、Perplexity、Aiven 等)。这说明通用模型与数据平台依靠强大的平台效应或广泛的客户群迅速商业化,
榜单前二十中出现了大量 B 端 AI 应用,包括上游(模型/数据/平台)和企业工作流(ERP/人力/安全/合规)。如“AI 编程/工作流自动化”成为新增长锚点,Cursor、Cognition(Devin+Windsurf)、Replit、Usercentrics、Customer.io 等显示出 AI + 开发的强劲变现能力:一是高频、刚需、可快速替代人工(如程序员);二是从开发者自下而上渗透到 B 端批量采购。传统软件厂商(如 Databricks、Canva、Notion、Deel、Rippling)依靠既有客户基座与数据资产快速把 AI 能力嵌入,形成“功能增购/套件化”收入,强客户粘性是显著优势。
C 端(图像/视频/配音/伴侣类)多数处于 1–3 亿美金区间,增速快且空间大。且多模态内容生产正由“工具”走向“渠道与平台化”。HeyGen、ElevenLabs、Otter.ai、Perplexity 等的 ARR 进入 1-2 亿美金档,核心不止是模型效果,而是模板化工作流、资产管理与分发渠道:例如一键生成/配音/字幕/多语版本到企业素材库,或将搜索问答转化为“可引用、可复用”的知识单元。
我们认为,全球 AI 应用商业化有望呈现持续加速:1)OpenAI:根据彭博披露,OpenAI 预计 2025 年收入约 127 亿美元。根据《The Information》预测,OpenAI 2026 年收入规划约 290 亿美元、2027 年进一步达到 540 亿美元。同时根据管理层 Sam Altman 对外口径,2027 年收入在乐观情景下有望达 1000 亿美元(属目标展望,非财务指引)。2)Anthropic:根据《The Information》披露的数据,Anthropic 在 2025 年末年 ARR 目标定在约 90 亿美金;在此基础上,公司对 2026 年设定了 200-260 亿美金 ARR 目标,对 2027 年进一步增长至 300 亿美金以上。
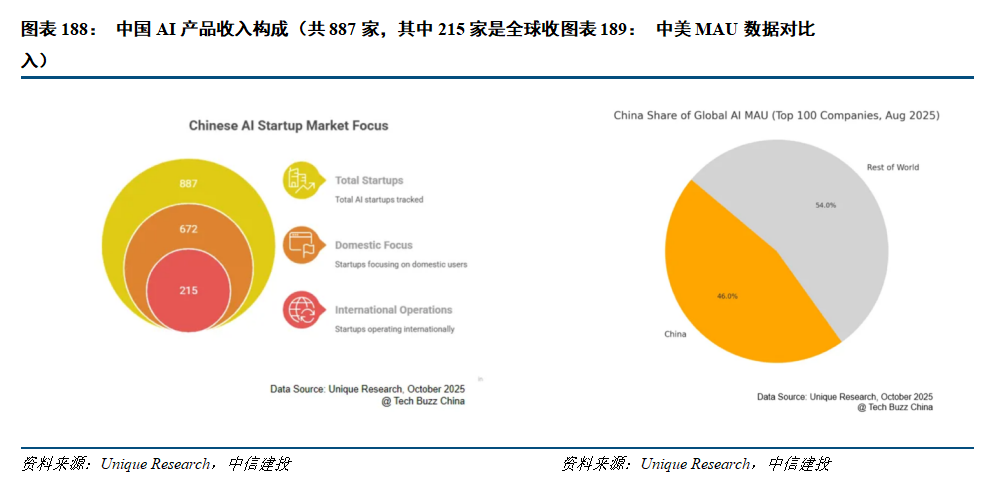
根据 Unique Research 2025 年 10 月发布的数据统计,在全球按年度经常性收入(ARR)排名的 100 大 AI 产品中,有 23 个来自中国公司,23 家的 ARR 收入加总超过 11 亿美金,包括:KLing(1.49 亿美金)、PLAUD(1.44 亿美金)、美图秀秀(1.10 亿美金)、PictureThis/形色(0.93 亿美金)、夸克(0.87 亿美金)、Hypic(0.81 亿美金)、HeyGen(0.80 亿美金)、Manus(0.75 亿美金)、GenSpark(0.42 亿美金)、AirBrush(0.40 亿美金)、BeautyPlus(0.26 亿美金)、OpusClip(0.26 亿美金)、OpenArt(0.24 亿美金)、BeautyCam(0.23 亿美金)、Wink(0.22 亿美金)、LazyFit(0.22 亿美金)、Polybuzz(0.21 亿美金)、Pixverse(0.20 亿美金)、Vidu(0.20 亿美金)、Linky(0.18 亿美金)、Filmora(0.17 亿美金)、Retell AI(0.17 亿美金)。
而全球 MAU 排名中(截至 2025 年 8 月),前 100 家 AI 公司,其网页和移动端月活跃用户数估计达到 47.8 亿,其中中国约占 46%(约 22 亿 MAU),规模排名前十中有六家是中国公司——百度、字节跳动、DeepSeek、美图、作业帮和阿里。其中,多家 AI 公司有数个产品上榜,例如美图旗下的美图秀秀、wink、beautyplus、airbrush 等。这体现了中国公司强大的用户基础和粘性,以及未来商业化的巨大潜能。
中国前 100 名 AI 产品中近半数集中在媒体创作和优化领域,其中 47 个专注于视频(23 个)或图像(24 个)生成与编辑,约占总数的 47%。这种高度集中反映了针对视觉内容制作和精修的生态系统已得到优化。值得关注的例子包括视频领域的 KLING AI、HeyGen、Vidu 和 PixVerse,以及图像领域的 Meitu、Hypic、BeautyPlus、BeautyCam、OpenArt 和即梦 AI。
根据 Unique Research 2025 年 10 月发布的 C 端 AI 产品数据显示,中国 C 端 AI 应用的 MAU 占到全球用户数的 34%,但是 C 端商业化收入 ARR 仅为 5 亿美金,而美国 AI 应用 ARR 达到了 334 亿美金。这里面有几方面原因,一方面中国互联网大厂的 AI 产品很多是嵌入原有业务中,未单独披露 ARR(例如谷歌也未统计进去)。另一方面,中国 AI 大模型主要为本地化部署,未形成像 OpenAI 这样的会员订购模式(Unique Research 统计 OpenAI 的 ARR 为 175 亿美金,占了美国 334 亿中的超过一半)。但不可否认的是,美国 AI 应用的商业化正在蓬勃发展中,加上美国对于软件的付费意识较好,因此大量的 AI 应用开始实现规模化的收入,进而反哺其研发和推广。
风险提示:
北美经济衰退预期逐步增强,宏观环境存在较大的不确定性,国际环境变化影响供应链及海外拓展;芯片紧缺可能影响相关公司的正常生产和交付,公司出货不及预期;疫情影响公司正常生产和交付,导致收入及增速不及预期;信息化和数字化方面的需求和资本开支不及预期;市场竞争加剧,导致毛利率快速下滑;主要原材料价格上涨,导致毛利率不及预期;汇率波动影响外向型企业的汇兑收益与毛利率;人工智能技术进步不及预期;汽车与工业智能化进展不及预期;半导体扩产不及预期等。
报告来源
证券研究报告名称:《人工智能 2026 年投资策略报告:北美算力确定性高,国产 AI 芯片迎来高斜率增长期,应用商业化加速》
对外发布时间:2025 年 11 月 10 日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
于芳博 SAC 编号:S1440522030001
SFC 编号:BVA286
庞佳军 SAC 编号:S1440524110001
方子箫 SAC 编号:S1440524070009
辛侠平 SAC 编号:S1440524070006
孟龙飞 SAC 编号:S1440525070005
03 巨头加码终端侧 AI 算力,应用落地驱动产业发展
混合 AI 有望成趋势,端侧 AI 价值显现
云边协同的混合式 AI 架构对 AI 的规模化扩展起到重要作用。根据高通《混合 AI 是 AI 的未来》白皮书,随着生成式 AI 正以前所未有的速度发展以及计算需求的日益增长,AI 处理必须分布在云端和终端进行,才能实现 AI 的规模化扩展并发挥其最大潜能。与仅在云端进行处理不同,混合 AI 架构可以根据模型和查询需求的复杂度等因素,在云端和边缘终端之间分配并协调 AI 工作负载。云端和边缘终端如智能手机、汽车、个人电脑和物联网终端协同工作,能够实现更强大、更高效且高度优化的 AI。
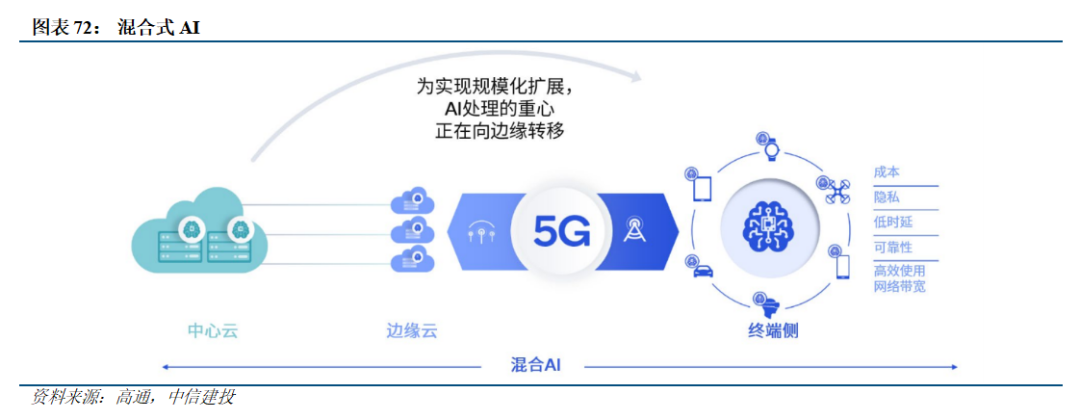
端侧 AI 具有成本、能耗、可靠性、隐私、安全和个性化优势。
成本优势:AI 推理的规模远高于 AI 训练。模型的推理成本将随着日活用户数量及其使用频率的增加而增加。在云端进行推理的成本极高,这将导致规模化扩展难以持续。将一些运算负载从云端转移到边缘终端,可以减轻云基础设施的压力并减少开支。
能耗优势:边缘终端能够以很低的能耗运行生成式 AI 模型,尤其是将处理和数据传输相结合时。
可靠性、性能和时延:当生成式 AI 查询对于云的需求达到高峰期时,会产生大量排队等待和高时延,甚至可能出现拒绝服务的情况。向边缘终端转移计算负载可防止这一现象发生。
隐私、安全和个性化:由于数据处理完全在本地进行,终端侧 AI 有助于保护个人信息,以及企业和工作场所中的机密信息。以本地和云端分别运行 AI 大模型制作行程安排为例,本地 AI 大模型通过长期学习用户行为,并利用本地存储的信息,可以给出更贴合用户生活习惯、更准确的建议。相较之下,如果云端模型需要访问用户本地存储的文件、浏览记录等信息再给出个性化的建议,用户通常较难接受。
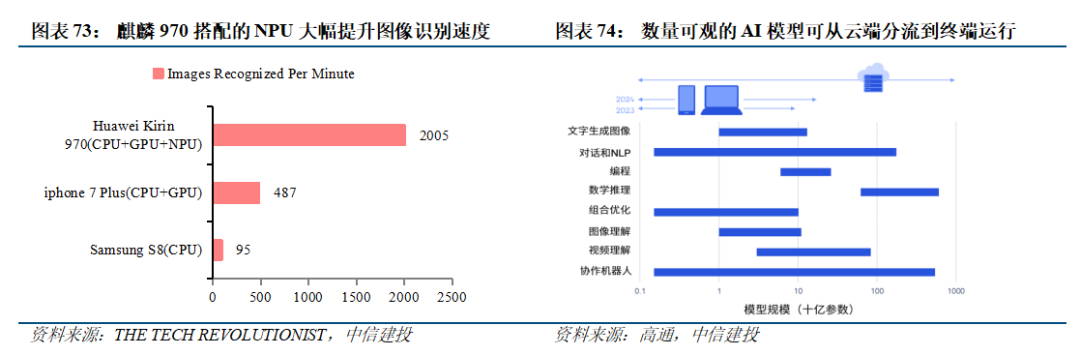
边缘侧已具备运行 AI 的实践基础,未来将支持多样化的生成式 AI 模型。在生成式 AI 出现之前,AI 处理已在终端侧获得应用,越来越多的 AI 推理工作负载在手机、PC 等边缘终端上运行。自 2017 年华为麒麟 970 首度在手机 SoC 中引入了 NPU(用于拍摄和图像识别)之后,高通与联发科也先后在 2018 年的骁龙 855 和 2019 年的天玑 1000 中集成了 NPU/APU 模块;目前 NPU 已逐渐成为手机 SoC 中常备集成的模块,且用途从最初的协同 ISP 进行图像处理发展为目前端侧模型的主要支撑者,重要性与日俱增。在 2024 年发布的骁龙 8e 和天玑 9400 上,分别集成了“Hexagon V79+Sensing Hub+DSP”和 MediaTek NPU 890 用于 AI 处理,NPU 模块占 SoC 投影面积比例显著提升。除此之外,OPPO 还曾在 2021 年 12 月举办的 OPPO INNO DAY 上发布了首款外挂式 NPU MariSilicon X(采用 TSMC 6nm 制程),尽管只是用于图像处理,但仍让我们看到了未来 NPU 在端侧独立部署的另一种可能。
终端设备有望在 AI 的催化下迎来新一轮创新周期。生成式 AI 正在驱动新一轮内容生成、搜索和生产力相关用例的发展,覆盖包括智能手机、PC、汽车、XR 以及物联网等终端品类,提供全新的增强用户体验。以 PC 为例,AI 大模型已能够有效地处理文档撰写和演示文稿制作等任务,完美契合 PC 作为生产力工具的定位。此外,在以终端为中心的混合 AI 架构中,多数任务能够在 PC 本地运行,既保护隐私,又能及时响应。新兴的发展趋势有望带动新一轮的产品创新周期,全球科技巨头正加速投入。
风险提示:
1、未来中美贸易摩擦可能进一步加剧,存在美国政府将继续加征关税、设置进口限制条件或其他贸易壁垒风险;
2、AI 上游基础设施投入了大量资金做研发和建设,端侧尚未有杀手级应用和刚性需求出现,存在 AI 应用不及预期风险;
3、宏观环境的不利因素将可能使得全球经济增速放缓,居民收入、购买力及消费意愿将受到影响,存在下游需求不及预期风险;
4、大宗商品价格仍未企稳,不排除继续上涨的可能,存在原材料成本提高的风险;
5、全球政治局势复杂,主要经济体争端激化,国际贸易环境不确定性增大,可能使得全球经济增速放缓,从而影响市场需求结构,存在国际政治经济形势风险。
报告来源
证券研究报告名称:《2026 年度投资策略报告:云侧 AI 趋势正盛,端侧 AI 方兴未艾》
对外发布时间:2025 年 11 月 9 日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
刘双锋 SAC 编号:S1440520070002
SFC 编号:BNU539
庞佳军 SAC 编号:S1440524110001
孙芳芳 SAC 编号:S1440520060001
章合坤 SAC 编号:S1440522050001
王定润 SAC 编号:S1440524060005
何昱灵 SAC 编号:S1440524080001
郭彦辉 SAC 编号:S1440520070009
赵子鹏 SAC 编号:S1440523080001
梁艺 SAC 编号:S1440525080006
04 景气赛道:金融 IT + 智能驾驶
互金行业景气度持续攀升,AI 赋能行业发展成效显著
AI 技术快速迭代升级,正重塑证券行业的定价逻辑、服务模式以及风险管理体系。当前,AI 赋能证券行业重点聚焦智能投顾、量化交易、风险控制以及投研辅助等核心应用场景,迅速提升客户体验,并以此为突破口,打开公司业务新增向上空间。随着 AI 与证券行业全链条、全领域、全环节深度融合,有望全面释放前中后台人员生产力,加速推动证券行业数字化、智能化转型。如,东方财富 2023 年推出“妙想”金融大模型,2024 年发布 Choice8.0 版本,提供智搜、智读、智问、智创、智研以及智投等 6 大智能体验;同花顺 2024 年推出金融对话大模型 HithinkGPT,应用于问财和 iFind,提供智能投顾、金融问答、投研写作、客户服务、风控合规/代码生成等服务与能力。指南针主要通过接入外部大模型,整合技术能力,AI 布局集中于应用层优化,提供量化策略工具、智能客服等服务。随着 AI 技术快速迭代,如 DeepSeek、Manus 等优秀成果持续涌现,“AI + 金融”有望迎来新一轮发展机遇。
多款智能投研产品爆火出圈,为 AI 在投研领域的应用创新提供了多种可能性。投研是 AI 技术的重要应用场景,该领域丰富规范的数据基础、明确的任务流程、清晰的反馈机制,与 AI 的技术特性高度适配,能够有效解决传统投研中的信息处理效率、分析深度等痛点,2025 年以来 Alpha 派、Manus 等产品的出圈,进一步印证了 AI 在投研场景的应用价值与发展潜力。尽管 Manus 从 6 月的爆火出圈,到彻底撤出中国,昙花一现,但是其多智能体协同架构与端到端闭环处理的技术方案,为 AI 投研的产品形态创新提供了重要参考;其在金融分析场景中展现的高效数据处理与可视化输出能力,也进一步印证了 AI 赋能专业投研的巨大潜力。Alpha 派作为讯兔科技推出的 AI 投研应用,聚焦机构投研全流程痛点,打造会议机器人、业绩点评等细分工具,可快速生成纪要、梳理投资逻辑、输出基本面概览,支持定制化服务。产品上线后覆盖超 4 万名机构投研用户,头部买方机构使用率达 80%,成为投研人员提升效率的高频工具,充分验证了 AI 在投研领域的巨大应用潜力。
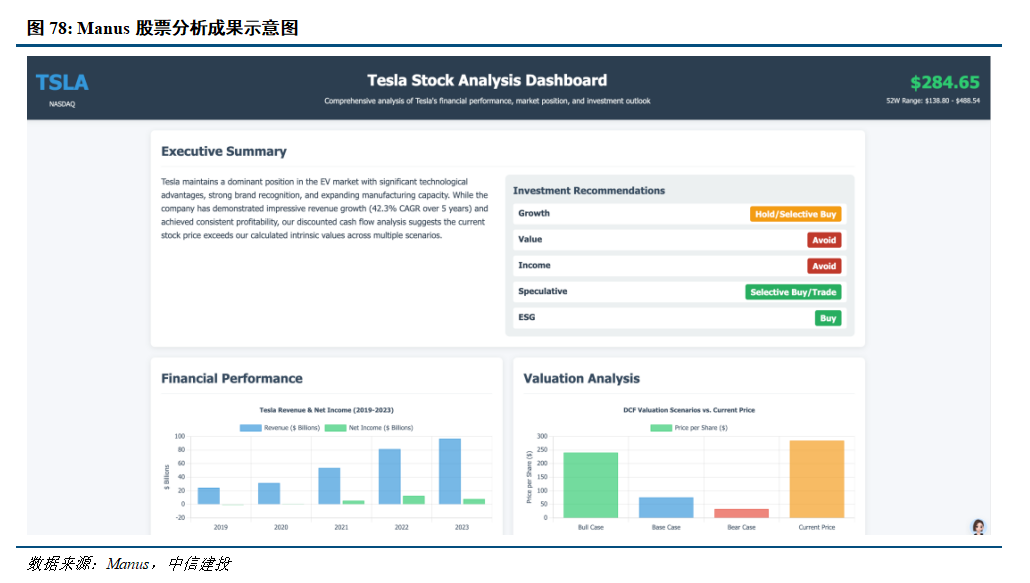
随着 A 股市场活跃度提升,ETF 市场规模逐步壮大,互联网金融科技企业业绩增长预期增强。AI 在股票分析、智能投顾领域的积极进展,有望推动互联网金融科技企业加大 AI 战略布局,重塑证券行业的定价逻辑、服务模式以及风险管理体系,加速 AI 赋能证券行业降本增效,打开业务新增长空间。互联网金融科技企业核心受益市场活跃度提升以及 AI 在金融行业取得积极进展,迎来新一轮发展机遇。
无人化应用场景广泛带动智能驾驶高景气
当前,以自动驾驶、机器人技术为核心的无人化应用正迎来多元化发展的关键时期。人工智能、5G、物联网等新一代信息技术逐步成熟,企业应对劳动力短缺、提升效率与安全的需求强劲,共同驱动无人化应用场景加速落地。以港口、矿区、环卫等为代表的半封闭场景,凭借环境可控、规则明确的特点,已基本完成技术验证阶段,实现了规模化商业落地,形成了清晰的商业模式和积极的投资回报。干线物流、无人配送和 Robotaxi(无人驾驶出租车)等场景市场空间更为广阔,涉及时间与空间复杂度更高,且相关法律法规建设仍未完善,但上述场景正处于技术快速迭代与商业化试点周期,海内外技术与市场共振,有望在未来几年内迎来加速突破。
无人化场景的持续拓展,对车、路、云、网等一体化基础设施建设提出了大量新增需求,拉动了智驾产业链上游的高景气度。要实现高阶“真无人”驾驶,单车智能的成本限制以及自动驾驶算法技术瓶颈仍然存在,“车路云一体化”成为当前主流的解决方案。这催生了对智慧道路(路侧感知、计算与通信单元)、高精度地图(厘米级高精度的静态环境底图)以及高可靠、低时延的 5G/5G-V2X 网络等基础设施的大规模投入。上述设施共同形成了智能驾驶对于环境的实时感知能力和分析能力,弥补单车智能在高阶智驾能力上的差距,提升安全冗余和运行效率。2024 年 7 月,工信部等 5 部门发布《关于公布智能网联汽车“车路云一体化”应用试点城市名单的通知》,确定 20 个城市(联合体)作为首批“车路云一体化”应用试点。北京、武汉等地相关项目规模突破百亿元,无锡市已建成约 1700 个路口信号灯联网联控、700 个路口安装路侧直连通信单元、300 个路口部署感知及边缘计算设备,形成市区两级协同的车联网云平台。
风险提示:
(1)宏观经济下行风险:计算机行业下游涉及千行百业,宏观经济下行压力下,行业 IT 支出不及预期将直接影响计算机行业需求;(2)应收账款坏账风险:计算机多数公司业务以项目制签单为主,需要通过验收后能够收到回款,下游客户付款周期拉长可能导致应收账款坏账增加,并可能进一步导致资产减值损失;(3)行业竞争加剧:计算机行业需求较为确定,但供给端竞争加剧或将导致行业格局发生变化;(4)国际环境变化影响:目前国际形势动荡,对于海外收入占比较高公司可能形成影响,此外美国不断对中国科技施压,导致供应链安全风险。
报告来源
证券研究报告名称:《2026 年投资策略报告:软件蓄势,迎浪潮前夜》
对外发布时间:2025 年 11 月 8 日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
应瑛 SAC 编号:S1440521100010
SFC 编号:BWB917
王嘉昊 SAC 编号:S1440524030002
张敏 SAC 编号:S1440525070012
05 AI 应用:从等待爆款,到商业化加速落地
回顾 2025 年,AI 应用的关键词是 加速商业化。OpenAI 从追求 AGI 全面转向变现,OpenAI 预计 25 年内 ARR 完成从 100 亿美元到 200 亿美元的跨越,Anthropic 的 ARR 从 24 年底的 10 亿美元快速增长至 25 年 7 月的 50 亿美元,编程、搜索、多模态 成为目前商业化最快的几个赛道。国内外大厂 Token 调用量快速增长,谷歌 Gemini10 月份 Token 量较 7 月增长 33%,字节豆包 9 月底的 Token 调用量较今年 5 月增长超 80%。重点公司 AI 收入跨越式增长,如海外 Applovin 在 24 年高基数下仍维持 70% 左右的收入增速,国内美图整体付费渗透率从 1H23 的 2.9% 增加至 1H25 的 5.5%,可灵二季度收入 2.5 亿元,环比一季度增长超 60%。
展望 2026 年,重点观察:
1)AI + 老产品 = 新流量入口。腾讯微信最具备 Agent 化潜力,既拥有流量入口属性(超 14 亿月活),又集成微信小程序、公众号、视频号和社交生态,能满足用户几乎所有线上功能。字节的豆包与抖音在 AI 搜索(AI 短视频、直播搜索)全面打通;也期待阿里巴巴的淘宝、支付宝与夸克等产品成为一部分 AI 的流量入口。此外,期待抖快有望推出“中国版 Sora”,目前 AI 生图已经大众化,AI 视频的全民推广可期。
2)AI + 广告,有望从 2026 年开始兑现报表。以快手 OneRec 为代表,快手 OneRec 是全球首个端到端的生成式推荐模型,运营成本 Opex 仅为传统内容推荐模型的 10%,目前仅承接 25% 的流量就使用户总时长提升 1%。后续融合生成式竞价系统,有望进一步提高广告效率。腾讯 连续 10 个季度广告收入增速在 20% 附近,其中 25 年二季度收入同增 20%,主要原因之一是 AI 提升点击率,从而驱动 eCPM 增长。哔哩哔哩 1H26 将上线端到端表示学习算法,启动 AI 广告 Agent 的白名单测试,并上线 AI 混剪广告视频,广告创意数量提升千倍。
3)AI 出海有望成为关键词:海外软件付费意识较强,国内 AI 产品有望凭高产品力、高性价比获得快速增长,美图 有望在北美节假日加快海外功能更新和营销节奏,此前 AI 合照、AI 闪光灯等功能已推动美图系产品登顶海外多国的 iOS 免费应用榜。快手可灵 海外收入占比 70%,后续模型性能有望沿着世界模型、音视频同步生成等方向迭代,产品功能则可能借助灵动画布、短视频生成 Agent 更深度融入视频创作工作流。此外,Minimax、智谱等国产大模型公司,有望相继步入资本市场,融资有望进一步驱动商业化速度,其中 MiniMax 在 2024 年的收入已突破 7000 万美元,我们预计出海 AI 社交产品 Talkie AI 贡献绝大部分收入。
4)海外 AI 也加快融资 - 商业化进展,需重点关注 OpenAI 和 Anthropic 的进展规划。OpenAI 推动 ChatGPT 接入第三方应用,为 AI 时代应用生态打样板,即一个超级入口 + 一众垂类应用。OpenAI 预计 2030 年 ARR 达数千亿美元,Anthropic 预计 2028 年收入达到 800 亿美元,企业客户的 AI 编程需求驱动增长。
风险提示:
版权保护力度不及预期,知识产权未划分明确的风险,IP 影响力下降风险,与 IP 或明星合作中断的风险,大众审美取向发生转变的风险,竞争加剧的风险,用户付费意愿低的风险,消费习惯难以改变的风险,关联公司治理风险,内容上线表现不及预期的风险,生成式 AI 技术发展不及预期的风险,产品研发难度大的风险,产品上线延期的风险,营销买量成本上升风险,人才流失的风险,人力成本上升的风险,政策监管的风险,商业化能力不及预期的风险。
报告来源
证券研究报告名称:《传媒互联网 2026 年投资策略报告:AI 应用加速纵深,内容消费筑底回升》
对外发布时间:2025 年 11 月 11 日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
杨艾莉 SAC 编号:S1440519060002
SFC 编号:BQI330
杨晓玮 SAC 编号:S1440523110001
蔡佳成 SAC 编号:S1440524080008
马晓婷 SAC 编号:S1440525070013
06 国内 AI 产业链:AI 转型形成广泛共识
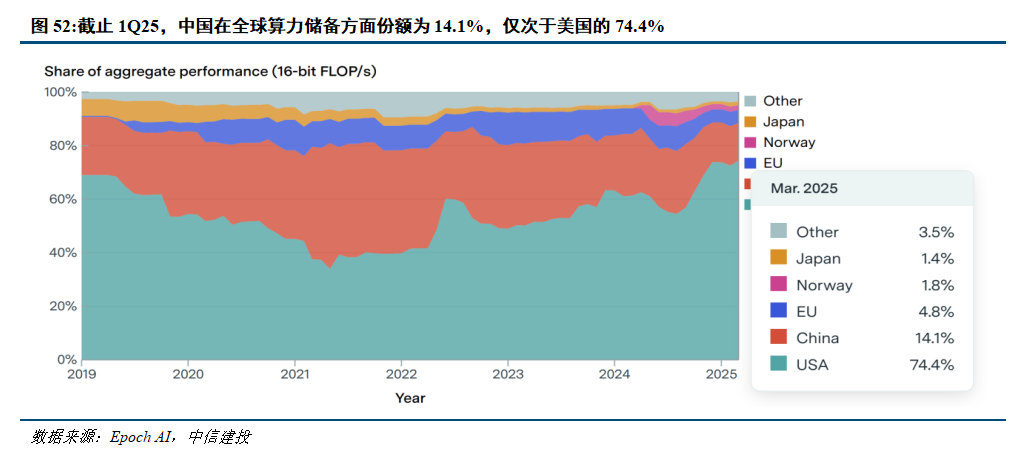
美国领先全球算力布局,中国受制于供给限制显著落后。根据 Epoch AI,中美领先全球 AI 算力布局,其中美国以 74.4% 的 16-bit FLOP/s 份额占据绝对主导地位,而中国持有 14.1% 的份额,位居全球第二,但与美国存在显著差距,主要受制于芯片采购禁令以及上游制造代工设备采购限制,导致本土芯片产能也同样受限。
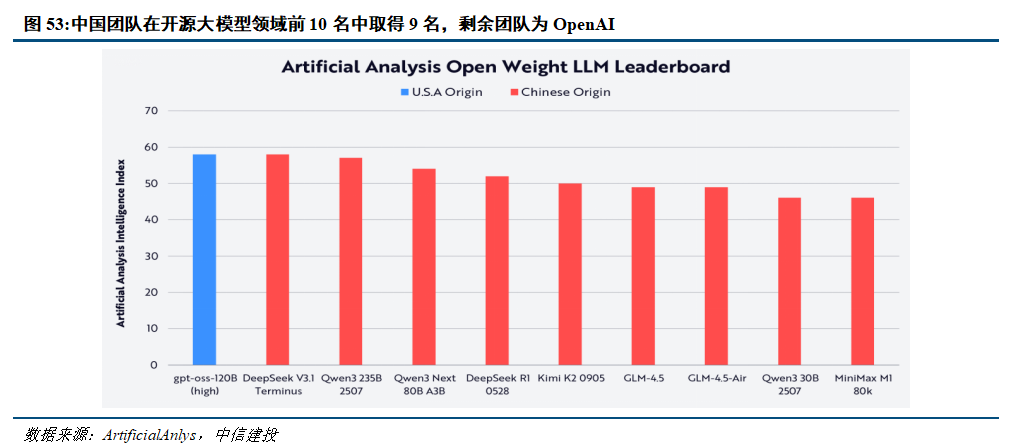
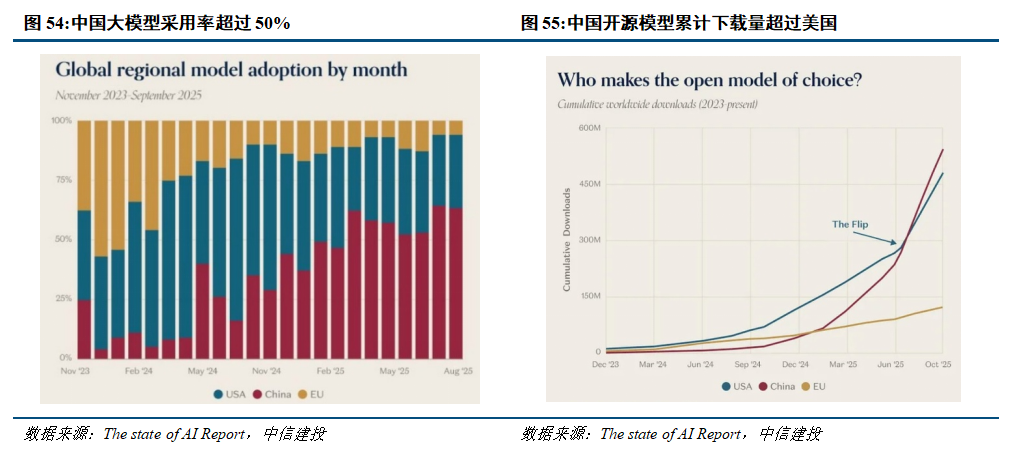
“开源大模型排行榜”显示了一个关键趋势:虽然美国的 gpt-oss-120B 在智能指数上拔得头筹,但排行榜的前列(Top 10)几乎被中国开源模型所占据,包括 DeepSeek V3.1、通义千问 Qwen3 235B、Kimi K2 0905、智谱 GLM-4.5 等。它表明国内的“智能层”(中游)不仅在追赶,而且在广度和顶尖竞争力上已经达到世界级水平。众多中国模型上榜,显示出市场竞争(如字节跳动发起的价格战)和高强度研发投入(如阿里的全系列模型、百度的文心)已经催生出一个高度繁荣和高水平的模型生态。
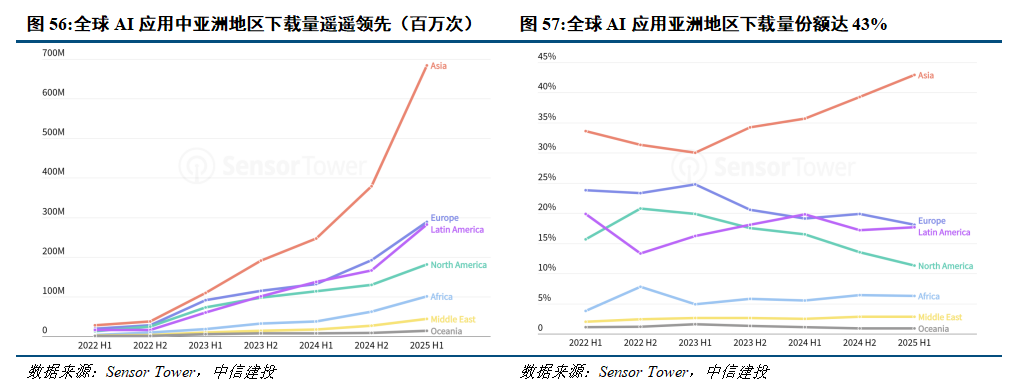
应用方面,最显著的趋势是,亚洲(主要由中国市场驱动)的份额从 23H2 的约 32% 稳步增长至超过 40%,成为全球最大且增长最快的 AI 应用市场。相比之下,北美市场的份额则从约 20% 下降至约 10%。与移动互联网类似,亚洲(尤其是中国)庞大且活跃的消费者群体为 AI 应用提供了最佳的“试验场”和变现渠道。
以上共同描绘了一个完整的中国 AI 产业故事:一个庞大且占主导地位的“应用市场”,正在资助一个“世界级”的“模型层”,并共同拉动一个“自主可控”的“硬件层”的快速迭代和追赶。我们看到云厂商及互联网平台在 AI + 广告/搜索/电商方面规模化探索,随着海外投资者持续对 AI CapEx 回报产生担忧,创新/规模化落地速度更快的国产应用具备更大的超预期空间,且估值更稳健合理,存在系统性重估的机会。
风险提示:
业务发展不及预期:业务市场竞争格局仍处于较快变化阶段,我们对行业的判断很大程度上是基于主观预期,而市场竞争加剧可能影响相关业务的表现,使预期与实际业绩产生偏差。
行业增长不及预期:疫情下居家办公等需求脉冲式增长,这使得重新开放后高基数、需求透支下行业增速可能有所放缓。产品发布带来短期需求爆发,但这类需求的长期可持续性仍有待验证。
监管不确定性:业务涉及多个国家和地区,同时满足不同国家的监管要求及潜在的变化会对业务产生一定不确定性的影响。
技术风险:大模型的部署和维护可能涉及技术上的挑战。需要强大的计算资源和存储能力来支持大模型的运行,这可能会增加成本。此外,大模型的训练和更新也需要大量的时间和人力投入。
商业落地风险:由于大模型业务处于探索期或成长期,业务模式尚未成熟,同时宏观、行业环境可能发展变化,因此当前时点对未来的预判多数依赖上述环境变化不大或基本稳定的假设。大模型相关的监管尚未明确,可能涉及一些数据隐私、数据偏见、滥用等的法律风险
其他风险:消费复苏节奏;宏观经济及社零增长疲弱;美联储加息进程超预期;行业监管风险;中美关系发展的不确定性;中概股退市风险。
报告来源
证券研究报告名称:《海外 2026 年投资策略报告:驾驭 AI 浪潮,寻找宏观分化下的结构性机会》
对外发布时间:2025 年 11 月 7 日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
崔世峰 SAC 编号:S1440521100004
SFC 编号:BUI663
于伯韬 SAC 编号:S1440520110001
SFC 编号:BRR519
许悦 SAC 编号:S1440523030001
向锐 SAC 编号:S1440524070008