本报告基于 Amber Labs 于 11 月发布的《The Perp-etual Question: Can Onchain Markets Capture Retail Equity Traders?》研究报告进行整理、分析与扩展。
文章作者、来源:ME
Amber Labs 是 Amber Group 旗下全球领先的研究与创投部门,专注投资并长期支持高潜力 Web3 项目,其投资组合已覆盖超过200个头部项目,涵盖人工智能(AI)、去中心化金融(DeFi)、Web3 基础设施等关键领域。团队秉持专业与合规的原则,深度整合前沿区块链研究、精准市场洞察、投资与流动性解决方案。凭借强大的技术研究实力与丰富生态资源,Amber Labs 持续推动加密生态的创新与规模化发展,助力行业实现可持续与高质量发展。
一、前言:从 Crypto 到 TradFi 的结构性回流
永续合约(perpetual futures)被视为加密行业最具突破性的金融创新之一。
凭借 无到期日、24/7 交易、统一保证金体系、即时杠杆操作 等特性,它迅速成为加密衍生品的核心产品,并在交易量上全面超过传统期货与期权。
如今,这一成功机制正在被反向引入传统金融:
股权永续合约(equity perps)开始把股票敞口搬上链,为全球用户提供无中介、无地域与账户限制的全新股票衍生品体验。
股权永续合约允许用户以合成方式¹获得美股、指数甚至商品的价格暴露,不依赖券商系统、交易所清算体系,且无需 KYC。这种结构意味着股票市场可能首次在区块链基础设施上获得 24/7 的交易能力,并为全球带来完全不同的流动性组织方式。
二、0DTE 的爆发:股权永续合约的需求基础已经存在
股权永续合约的诞生并非凭空创造需求,其增长逻辑来自一个已经成熟且高速扩张的市场:0DTE(当日到期期权,末日期权)。
2025 年的数据表明:
•SPX 期权中,0DTE 占比超过 60%
•其中约 50% 流量来自散户
•研究估算:指数 0DTE 的日均名义成交量超过 4000–6000 亿美元
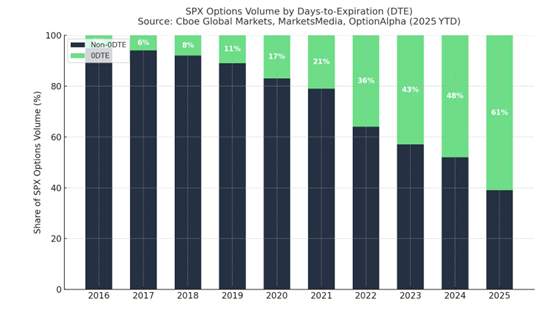
图示:0日到期(0DTE)合约在 SPX 期权成交量中的份额(2016–2025 年迄今)。 0DTE 现占 SPX 期权超过 60%,凸显零售对短期杠杆曝险需求日益增长。(图源:Amber Labs,2025)
这显示全球散户正在涌向:
- 极短周期
- 极高杠杆
- 强投机属性
- 快速盈亏反馈
这一交易行为与永续合约的特性高度一致。
若股权永续仅吸收部分 0DTE 散户交易流量:
- 5% 的散户 0DTE 流量 → 年化收入规模可达 20–25 亿美元
- 10% 的散户 0DTE 流量→ 年化收入规模超过 40 亿美元
换言之,股权永续合约的增长动力来自已有的巨大需求池,而非新的用户教育过程。
三、结构性机会:做空限制为永续合约提供天然优势
股票市场的做空机制长期受到严格限制,这些限制不仅抑制市场效率,也使散户与部分机构难以有效表达方向性观点。
传统股票做空的主要约束包括:
- 可借券规模仅占总市值 2–3%
- 借券费用常年维持在 3–20% 年化,热门股票甚至超过 100%
- 借券被召回(recall)的概率高,导致投资者被迫平仓
- 散户通常缺乏做空资格或接入渠道
因此,做空能力并非由交易者的判断决定,而是由券商、主经纪商与托管体系的库存决定。
相比之下,永续合约通过完全合成的方式构建空头部位:
- 无需借券
- 不存在被 recall 的风险
- 做空容量理论上不受限制
- 做空成本由资金费率(funding rate)动态决定
- 多空对称,风险更可控
以加密市场为例,BTC/ETH 永续的典型资金费率年化仅 3–11%,远低于许多热门股票的借券成本。
这意味着:
股权永续有潜力成为全球范围内最具可接入性的做空基础设施。
四、市场格局:CLOB 与 GLP 模式的分化
当前股权永续合约 DEX 的实现方式大致分为两类:
(1)CLOB(中央限价订单簿)模型:可扩展性最强
代表平台:Hyperliquid(HIP-3)、TradeXYZ、Vest
特点:
- 具备与中心化交易所一致的订单簿结构
- 深度来自用户行为而非 LP 池
- 可实现真实价格发现(price discovery)
- 支持高频和机构级策略
- 对大规模资产(如指数股票)最为适合
特别是 Hyperliquid 的 HIP-3 机制,使其成为第一个可以「无许可创建新永续市场」的链上交易层。
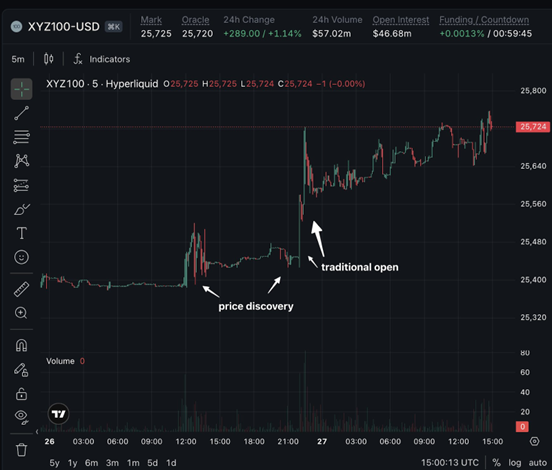
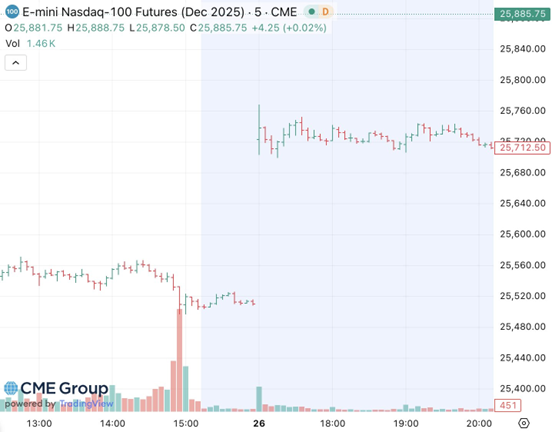
TradeXYZ 基于此系统推出 NASDAQ100 永续,并在传统市场休市期间展现出真实的周末价格发现能力,与 CME 期货开盘方向一致。(图源:Amber Labs,2025)
Vest 的优势在于数据完整性,它整合了:
NASDAQ、NYSE、CBOE、Pyth、盘前盘后的 EDGX、夜盘市场 BlueOcean ATS 其价格覆盖广度最接近传统交易所体系。
(2)GLP/OLP(资产池对手方)模型:易启动但有上限
代表平台:Ostium、Gains Network
特点:
- 类似 GMX 的设计,交易者与资产池对手方进行结算
- 定价依赖预言机,而非订单簿
- 启动流动性容易、散户友好
- 但可扩展性受 TVL 限制,无法承载大型指数类永续
- 休市期间通常无法连续交易,无法保持 24/7 价格发现
- 天生为零和结构:资产池需要交易者亏损才能获利
因此,GLP 模式更适合早期探索或小规模资产,而非股票永续这样的高规模产品。
五、预言机设计是平台竞争的核心
股票不同于加密资产,其价格分布存在显著的时间分割:
- 主交易时段
- 盘前 / 盘后
- 夜盘
- 休市
- 周末
- 事件驱动跳空
因此,股权永续 DEX 的核心技术难点是:
如何在休市期间维持合理价格锚定与资金费率逻辑。
预言机不仅影响价格准确性,也影响:
- 资金费率公平性
- 敞口风险管理
- 清算路径
- 跨市场套利
因此预言机能力直接决定平台的可用性与机构参与度。
六、核心挑战:永续能否承载股票的长期属性?
尽管股权永续合约前景广阔,但仍受到若干结构性批评,这些批评来自资产属性本身:
1.股票是长期资产,永续是短周期工具
股票具有:
•股息
•长期持有税务优惠
•公司治理权
永续不具备这些特征,导致投资属性并不对等。
2.股息缺失带来「多空不对称」
多头永续无法获得股息,而空头不承担股息成本。
这会影响资金费率平衡。
3.监管不确定性
永续不在 SEC/FINRA/MiFID 的框架内,缺乏明确监管与保护。
4.缺乏投资人保护
不存在类似证券投资者保护公司 SIPC 的机制。
5.休市期间跳空风险较大
周末与事件驱动可能导致 perp 与现货的巨大价格差。
这些挑战并不会让股权永续停止发展,但说明其定位更接近交易层(trading layer)而非投资层(investment layer)。
七、展望:股权永续可能成为 DeFi 的下一个增长引擎
若股权永续合约成功成熟,它将带动三项重大结构性变化:
(1)为 DeFi 引入「外部增量资金」
包括:
- 只交易股票、不接触加密的散户
- 全球寻求 24/7 敞口的投资者
- 对冲需求较高的 DAO
- 做空受限的对冲基金
这是加密市场近年来最具潜力的资本流入口。
(2)形成股票的「全球化全天候 24/7 价格发现层」
链上永续市场可在周末提前定价或事件期间进行持续反应,
股票价格首次可能不再完全依赖传统交易所。
(3)对传统交易所构成竞争压力
如果链上永续在深度、响应速度、费用结构与全球可及性上具备优势,TradFi 不得不重新设计其市场结构。
八、结语:股权永续合约是加密金融走向「全金融化」的关键一步
股权永续不是用来取代股票,也不是传统投资工具的替代品。
它的意义在于:
把股票的交易能力现代化,使全球用户能在链上进行无国界、无中介、低门槛的全球化价格发现。
这可能是加密行业第一次向传统金融输出市场结构,而非被动跟随。
从这一视角看,股权永续合约不仅是一种新产品,而是 DeFi 进入下一阶段 ——从加密资产市场走向「全金融资产市场」的关键起点。
¹ 股权永续合约通过预言机价格与资金费率模型复制美股的价格行为,使用户无需真实持有股票即可获得与现货高度相关的经济敞口,该形式化的价格暴露即称为「合成敞口(synthetic exposure)」。
参考资料(References)
1.Amber Labs. The Perp-etual Question: Can Onchain Markets Capture Retail Equity Traders? 2025 年 11 月。