本报告已梳理了Solana现货交易的当前格局。核心结论是,我们预期市场将持续分化:主动做市AMM将继续主导短尾高流动性市场,而被动AMM将日益专注于长尾资产及新代币发行。
文章作者:Carlos Gonzalez Campo
文章来源:BitpushNews
- Solana DEX的主导格局将按资产成熟度分化:主动做市AMM将持续主导短尾高流动性市场,而被动AMM将日益专注于长尾资产和新代币发行。
- 两类AMM的致胜策略截然不同:它们均可受益于垂直整合,但方向相反。被动AMM正通过代币发行平台(如Pump-PumpSwap、MetaDAO-Futarchy AMM)贴近用户,而主动做市AMM则向下游延伸,专注于交易落地服务(如HumidiFi-Nozomi)。
- HumidiFi在主动做市AMM类别中领先,占过启动板,强调通过以产消者为中心、移动优先的前端来掌控用户关系的重要性。然而,我们未明确提出的一个观点是,启动板的激增对被动AMM的颠覆程度几乎与主动做市AMM一样大,但通过不同的途径。
主动做市AMM已夺取了短尾资产的市场份额。与此同时,启动板已成为长尾资产的代币发行层,掌控了这些资产的发行和订单流。这种颠覆的证据是,Solana上三大被动AMM(Raydium、Orca、Meteora)在过去一年中都推出了与启动板相关的产品。
Raydium:
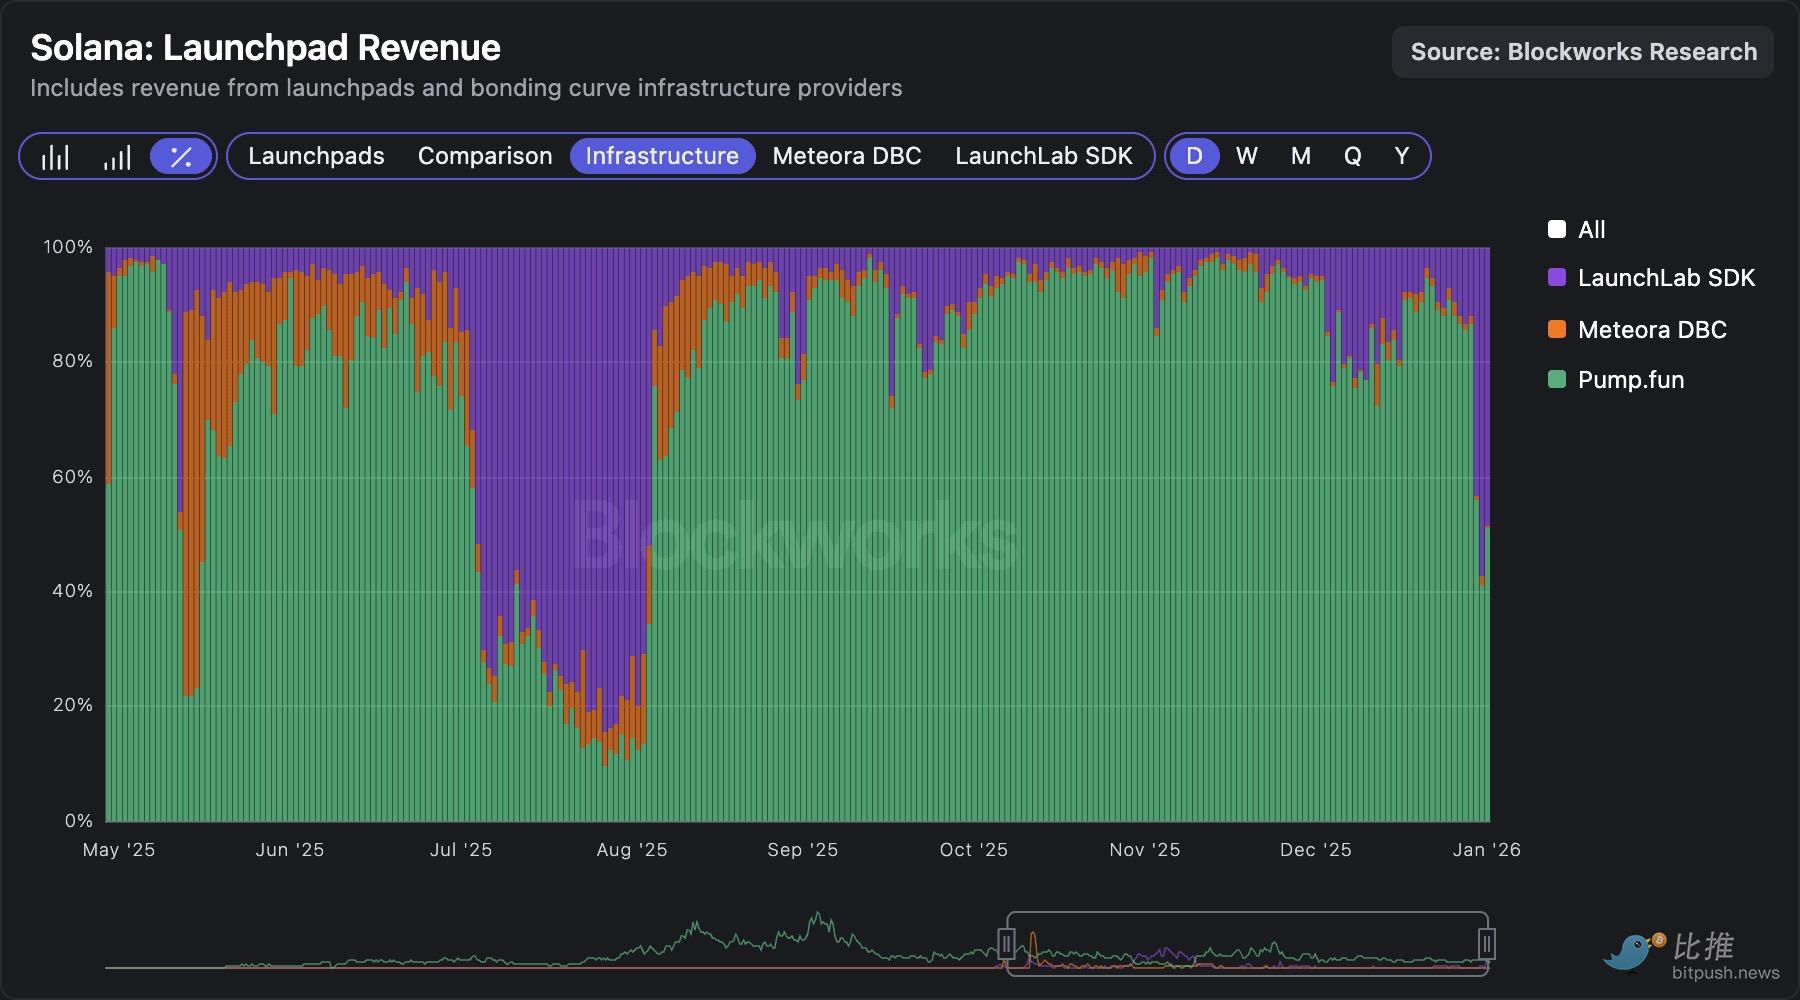
在Pump推出PumpSwap AMM并切断Raydium的毕业代币流后,Raydium以LaunchLab作为回应,这是一个为集成商轻松创建自有启动板的贴牌解决方案。Raydium对使用LaunchLab构建的任何第三方启动板的交易量收取25个基点的程序费用,毕业代币被重新引导至Raydium的AMM。
Raydium最著名的客户是Bonk。尽管LaunchLab在2025年7月通过Bonkfun短暂夺回了一些份额,但Pump仍保持着主导地位,持续占据>90%的市场份额。LaunchLab最近几天重新获得了一些份额,但在缺乏明确的结构性催化剂的情况下,历史模式表明这些增长更可能是零星的而非持久的。
Orca:
Orca历来难以在迷因币交易量中占据重要份额。
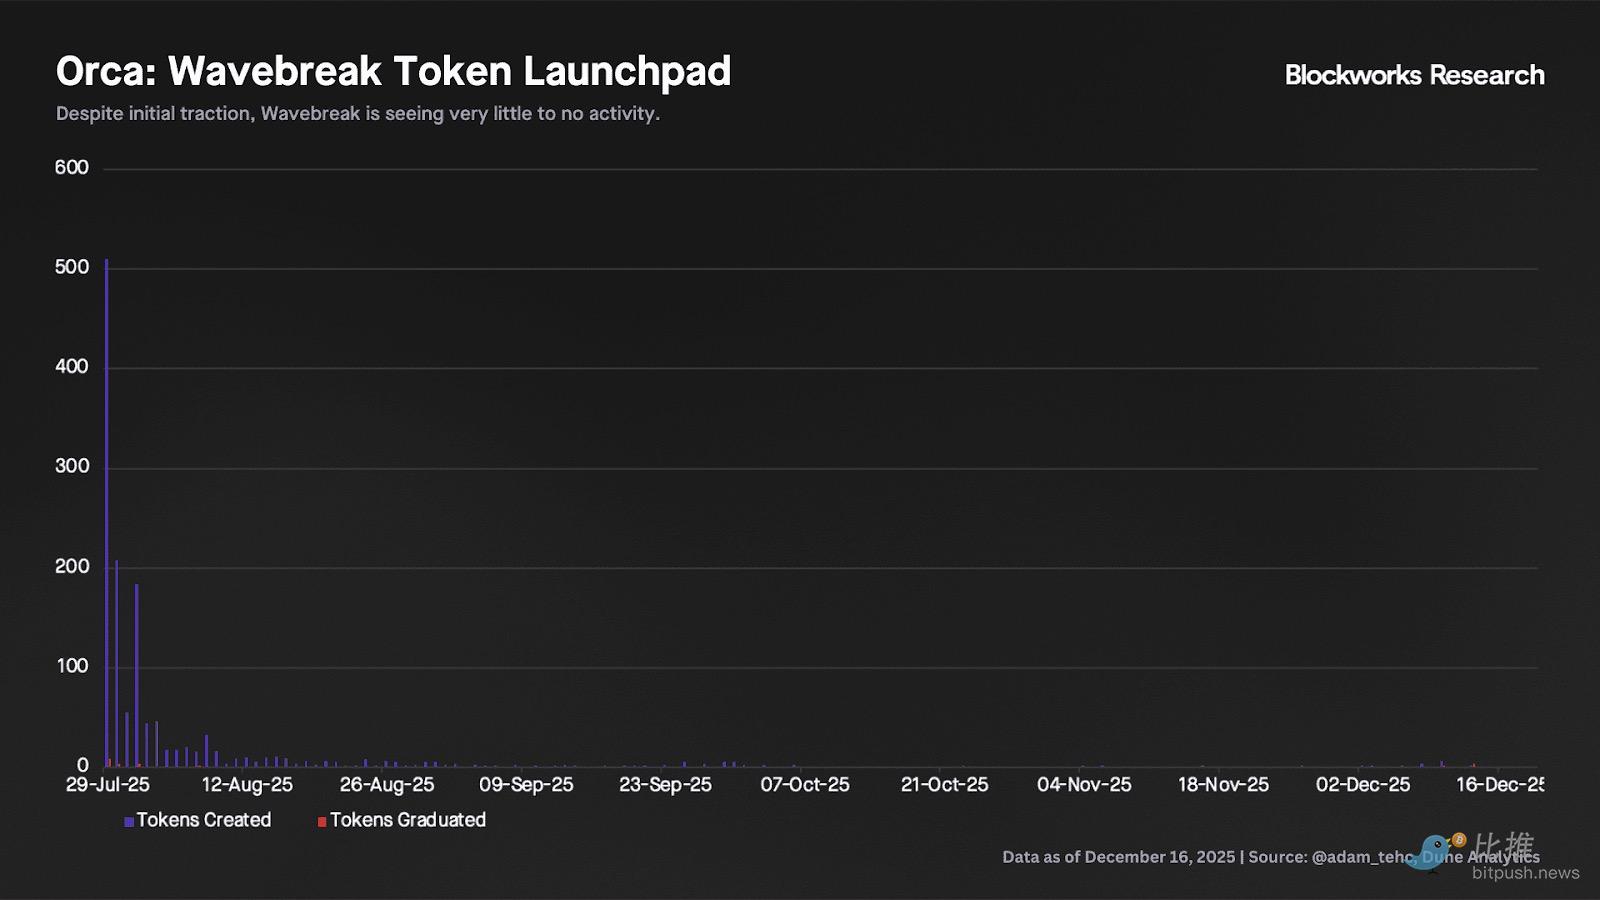
自2023年以来,其每月交易量中超过50%来自SOL-美元交易对,其余部分日益分散在项目代币、稳定币互换、BTC-美元和复合代币之间。这种定位使Orca一年多来处境艰难:随着Pump驱动的迷因币发行在2024年第一季度加速,它让位给了Raydium;而随着主动做市AMM接管所有短尾流动性,该协议的主要看涨理由在SOL-美元及其他高流动性交易对的主导地位)也受到了破坏。2025年7月,Orca推出了Wavebreak启动板,以“专有反机器人技术”为营销点,DeFiTuna的TUNA作为首次发行。然而,除了发布后的初步关注外,Wavebreak自2025年8月下旬以来几乎没有活动。
Meteora:
Meteora与Jupiter团队紧密合作运营,Jupiter已成为大多数零售用户进行链上交易的入口。为了扩展其产品范围,Meteora于2024年8月与Moonshot合作引入了启动板。
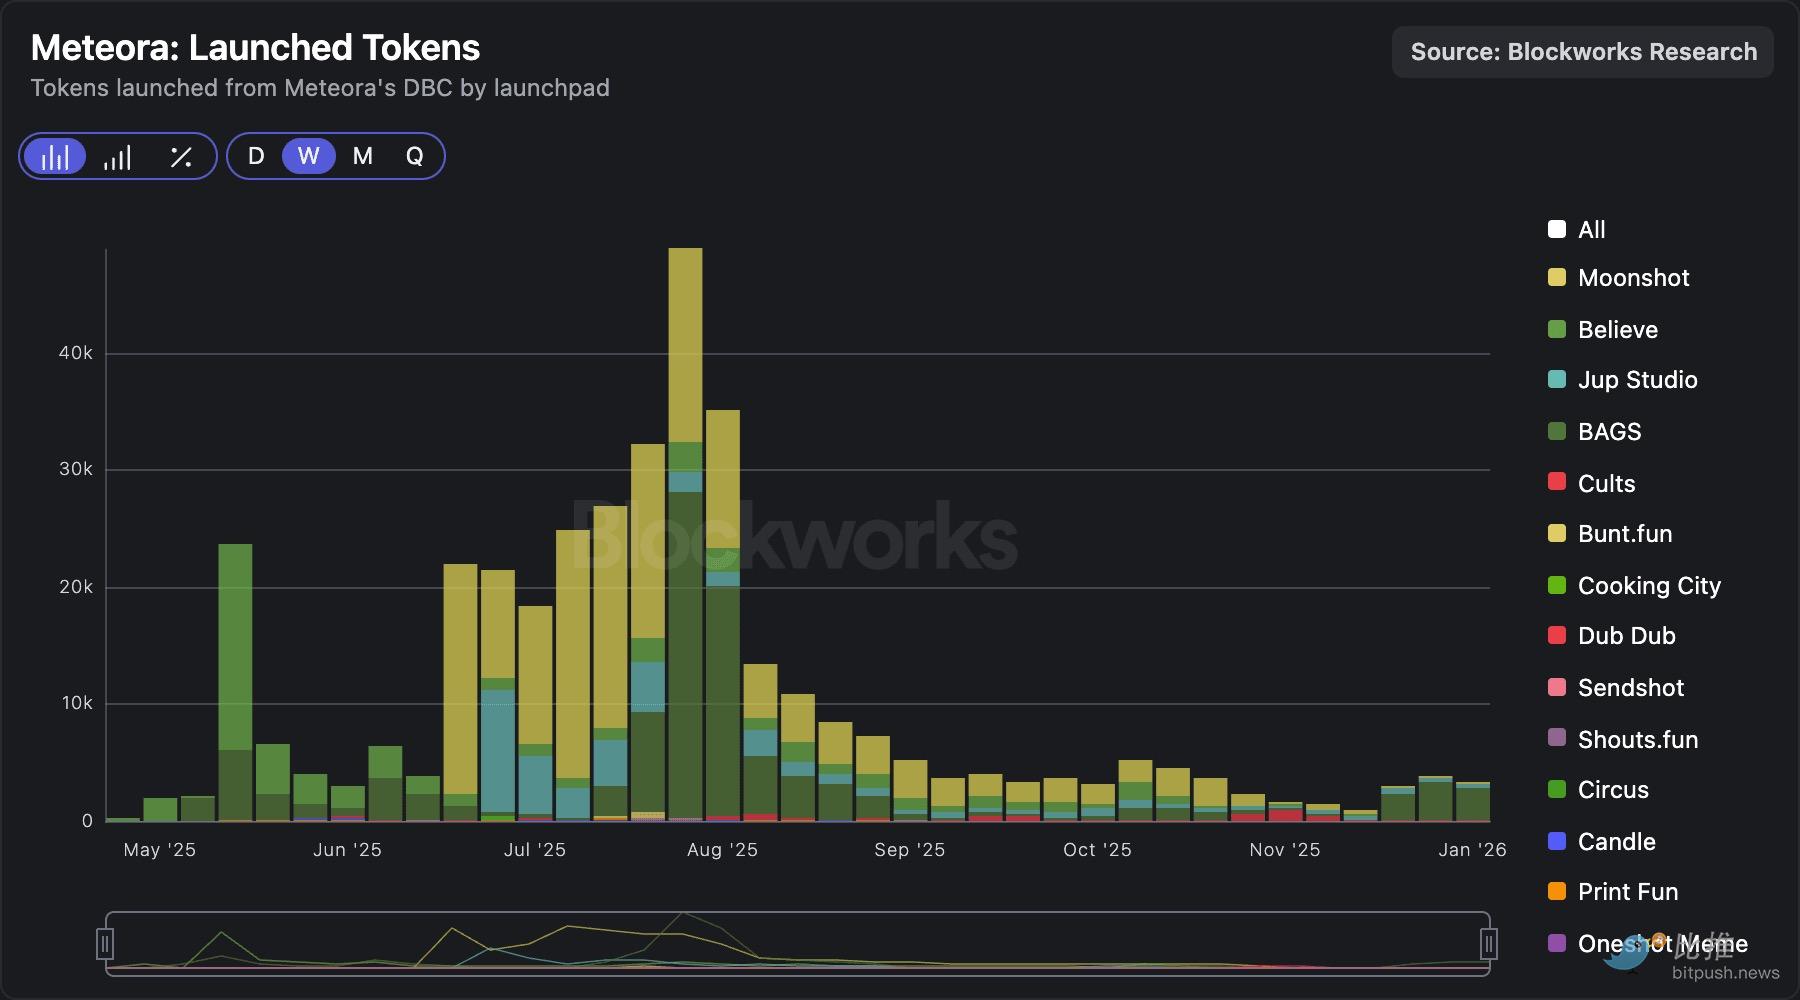
2025年4月,Meteora推出了动态绑定曲线,该协议从启动板活动中捕获20%的交易费。此后,团队引入了新的合作伙伴,包括Believe、BAGS和Jup Studio。尽管如此,Meteora的启动板活动似乎也遵循与LaunchLab和Wavebreak相同的模式。尽管在2025年第二和第三季度通过代币发行有所回升,但自9月以来,使用量急剧下降。
Pump:
如上所述,Pump仍然是占主导地位的启动板,优势巨大。
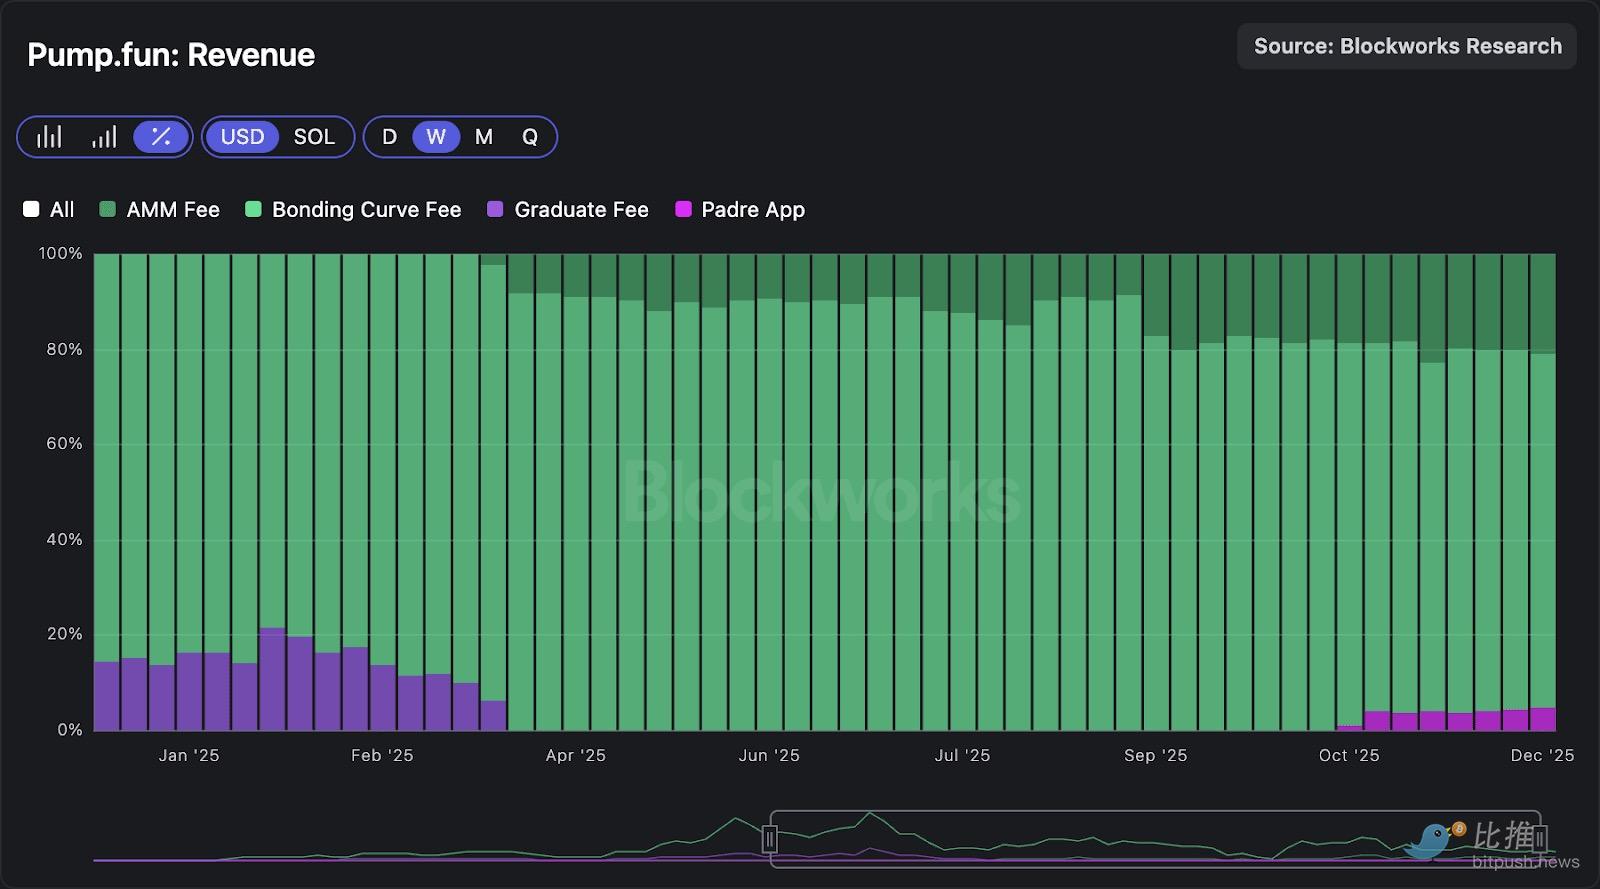
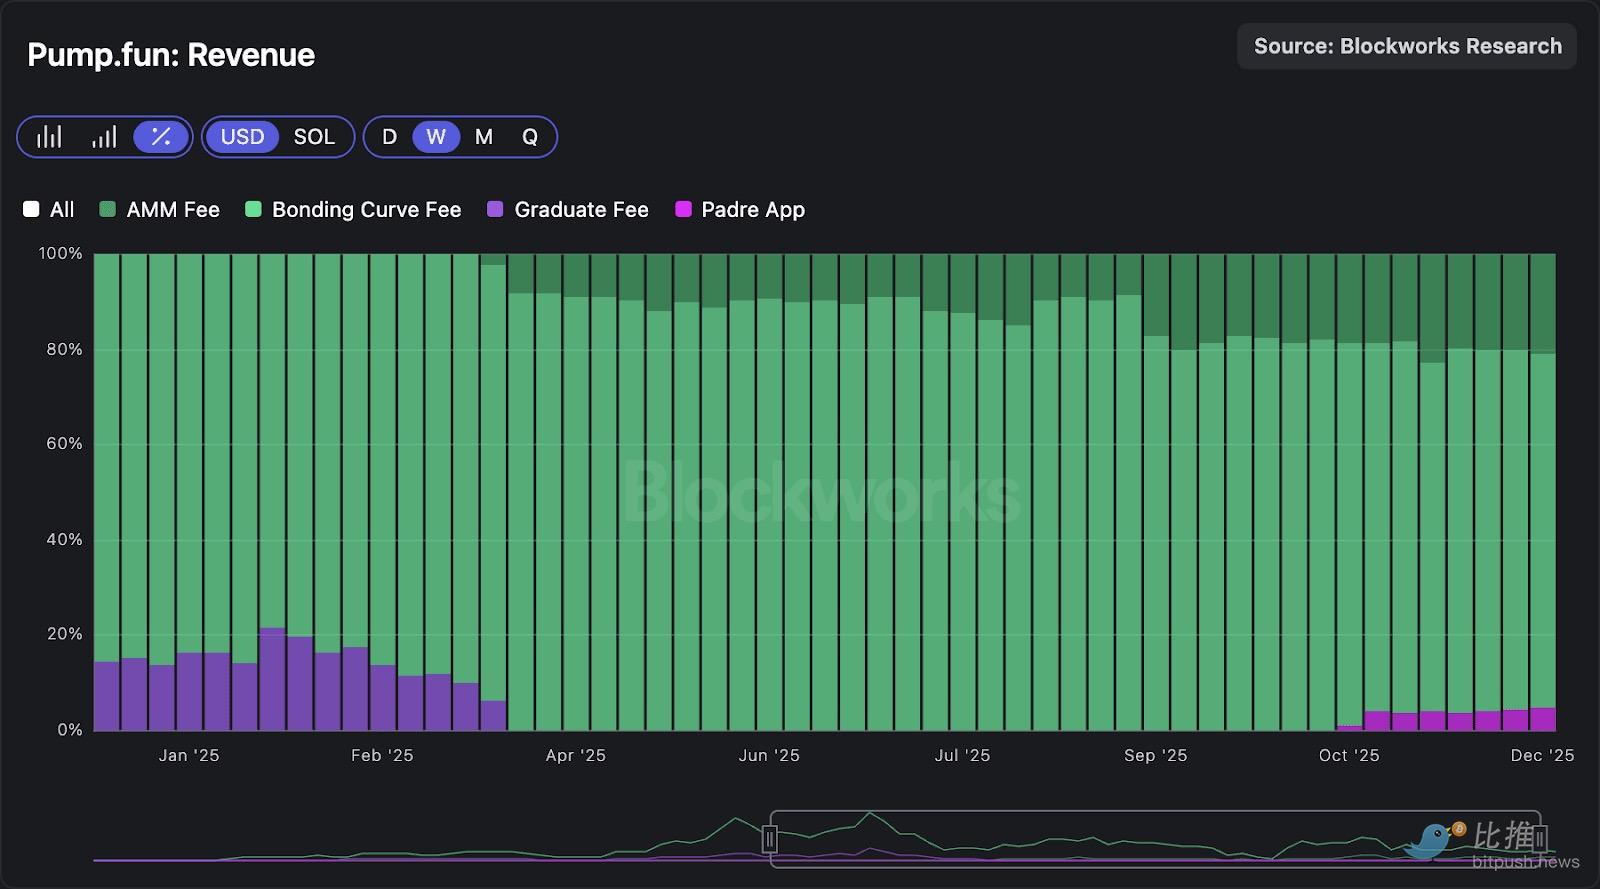
我们已在先前的研究中详细讨论过这一点,因此这里将专注于最有趣的方面。Pump可以说是垂直整合DEX理论的首个体现,它是自上而下从发行开始构建的,而非相反。在通过其启动板确保发行渠道和订单流之后,Pump引入了其被动AMM以捕获下游交易活动。这种整合显著地使Pump的收入来源多样化,不再仅仅依赖绑定曲线机制。下图显示,Pump现在对整个代币生命周期的活动进行货币化,AMM手续费现已贡献其总收入的20%以上。
过去一年,低流通量代币在流动性市场受到惩罚以及更有利的监管环境,共同推动了ICO的复兴。与由代币发行高速流转驱动的迷因币启动板不同,经过筛选的ICO平台虽然也希望有持续的发行量,但更注重创始人素质、信誉以及创始人和投资者的长期留存。
MetaDAO:
我们继续坚持对MetaDAO的论点,认为其是赢得这个市场的最佳定位协议。正如我们在9月的报告中所总结:“MetaDAO是从第一性原理构建的,与市场上的其他解决方案有显著不同。值得注意的是,MetaDAO旨在解决当今行业最重要的问题之一:可执行的代币持有人权利。”
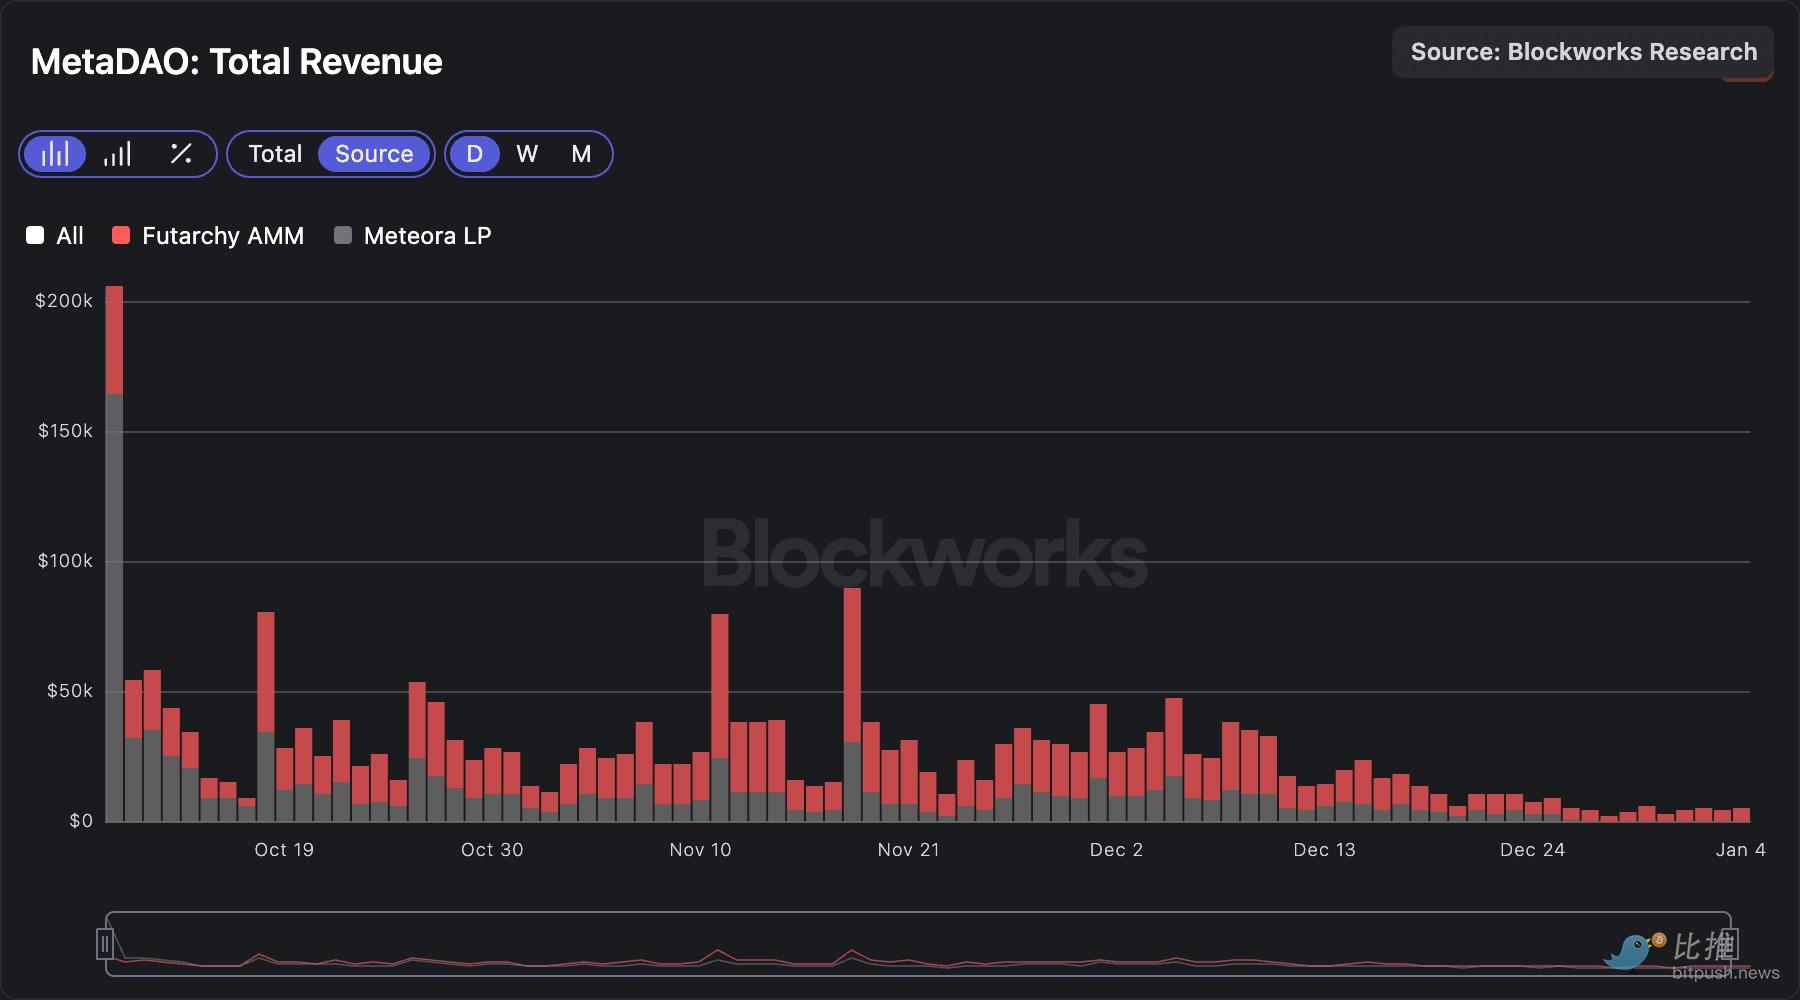
与启动板不同,MetaDAO没有绑定曲线。相反,它通过其Futarchy AMM上的互换费及其在Meteora上的LP头寸来实现ICO的货币化。Futarchy AMM对交易量收取0.5%的费用,最初在MetaDAO和募资项目之间平均分配(例如,0.25%给MetaDAO,0.25%给Avici)。12月28日,经与团队共同协议,分成比例被追溯调整,使得全部的0.5%现在都归属于MetaDAO。
自Futarchy AMM于10月10日上线以来,MetaDAO已产生240万美元收入,其中约60%来自Futarchy AMM,40%来自其Meteora LP头寸。MetaDAO或许是我们“独立AMM消亡论”最清晰的体现。没有人将MetaDAO视为一个AMM。尽管如此,Futarchy AMM作为该协议的主要盈利层运作,而这得益于MetaDAO对代币发行层及其随之而来的发行渠道的控制。
Jupiter和Meteora:
12月3日,Jupiter推出了其去中心化代币形成平台,首期项目为HumidiFi的WET。通过DTF发行的项目必须经过Jupiter团队的审查和筛选流程,这凸显了高流速启动板与经过筛选的ICO平台在方法上的差异。
WET的销售以先到先得的方式分多个阶段进行,前两个阶段的定价为5000万美元完全稀释估值,公开发售为6900万美元完全稀释估值。值得注意的是,Jupiter表示未来的发行可能会尝试其他销售机制。销售结束后,任何剩余的分配份额将使用Jup Lock透明锁定,并且立即从部分销售收益中在Meteora上建立流动性池,以确保代币的流动性。
尽管Meteora在启动板方面的努力未见成效,但我们认为由于它与Jupiter的关系,其定位比Raydium和Orca更好,拥有更优的发行渠道和业务发展能力。例如,Meteora被选为TRUMP或WLFI等高关注度代币发行的首选场所,尽管这类代币产生的交易量和收入具有高度的周期性。
虽然很容易根据历史市销率对Solana DEX代币进行估值,但孤立地进行这种比较的实际价值有限。简单地将某个资产标记为同类中“最便宜”的,忽略了Solana现货交易格局仍在快速演变的事实,前瞻性增长将由交易量在何处巩固决定,而非历史上在何处累积。因此,理解市场结构的方向是任何有意义的估值分析的前提。此外,并非所有代币都是平等的,有些代币比其他代币具有更强的代币持有人保障。
对于希望从Solana现货交易格局中捕获上行潜力的投资者,我们看到两条主要路径:
1. 主动做市AMM,它们应继续巩固在短尾资产中的份额。尽管目前SOL-美元交易对推动了大部分交易量,但我们预计主动做市AMM也将主导未来几个月对Solana变得重要的其他类别,例如代币化股票。
2. 拥有垂直整合AMM的代币发行平台,其中AMM主要作为发行的盈利层。根据投资者期望的风险敞口,这一押注可以通过高流速启动板(如Pump)或实现链上资本形成的ICO平台(如MetaDAO)来表达。鉴于当前市场环境,我们对合法项目的ICO平台的增长前景更为乐观。
在此背景下,我们越来越难为不属于上述任一类型的DEX(最明显的例子是Raydium和Orca)证明长期看涨观点的合理性。
下图显示了本报告讨论的代币的流通市值市销率倍数。第一个值得注意的结论是,RAY和ORCA随着时间的推移变得更贵(收入下降速度快于估值),导致它们目前的P/S比率分别为10倍和14倍。相比之下,PUMP和MET的交易价格分别约为4倍和6倍P/S,尽管它们从发行和增长前景来看定位更优。
在估算WET的市销率(P/S)时,我们通过对交易量应用0.5个基点(0.005%)的抽成率来推算HumidiFi的收入。尽管这一假设在同类对比中具有方向参考价值,但由于HumidiFi的实际价差可能随市场条件显著波动,该估算并不完全精确。在此框架下,HumidiFi的市销率大约在2倍左右。
而META则以约36倍的市销率成为同类中最“昂贵”的代币——这也恰恰印证了我们不应仅凭历史倍数就做出决断的观点。我们认为,鉴于META对代币持有人权利有明确保障,且具备前瞻性增长前景,其相对于非所有权类代币享有溢价是合理的。我们此前已针对META发布过一套前瞻性估值模型。
不过,META当前约36倍的市销率远高于其历史平均水平(约15倍),这表明市场正在提前消化一系列近期催化剂。过去一周META上涨约40%,推动估值倍数扩张,而过去一个月由于ICO活动暂时放缓,其近期收入实则有所回落。展望未来,以下几项进展有望推动其收入回升:
- Futarchy AMM 的费用分成比例已从0.25%提升至0.50%;
- 根据Omnibus提案,约90%的META流动性正从Meteora DAMM v1迁移至Futarchy AMM;
- 即将推出的Ranger ICO(计划于2026年1月6日启动)。
这些催化剂,连同即将开放的无许可发行及STAMP等机制,有望在未来几个月随着收入重回增长轨道,帮助其市销率逐步回落至更稳定的区间。
在完全稀释P/S基础上,META和RAY是同类中最贵的。就Raydium而言,鉴于其更具挑战性的未来交易量轨迹以及对发行层缺乏持久控制力,我们难以证明其溢价的合理性。相比之下,MET、WET和PUMP的倍数在同类中最低,分别为12倍、9倍和7倍。
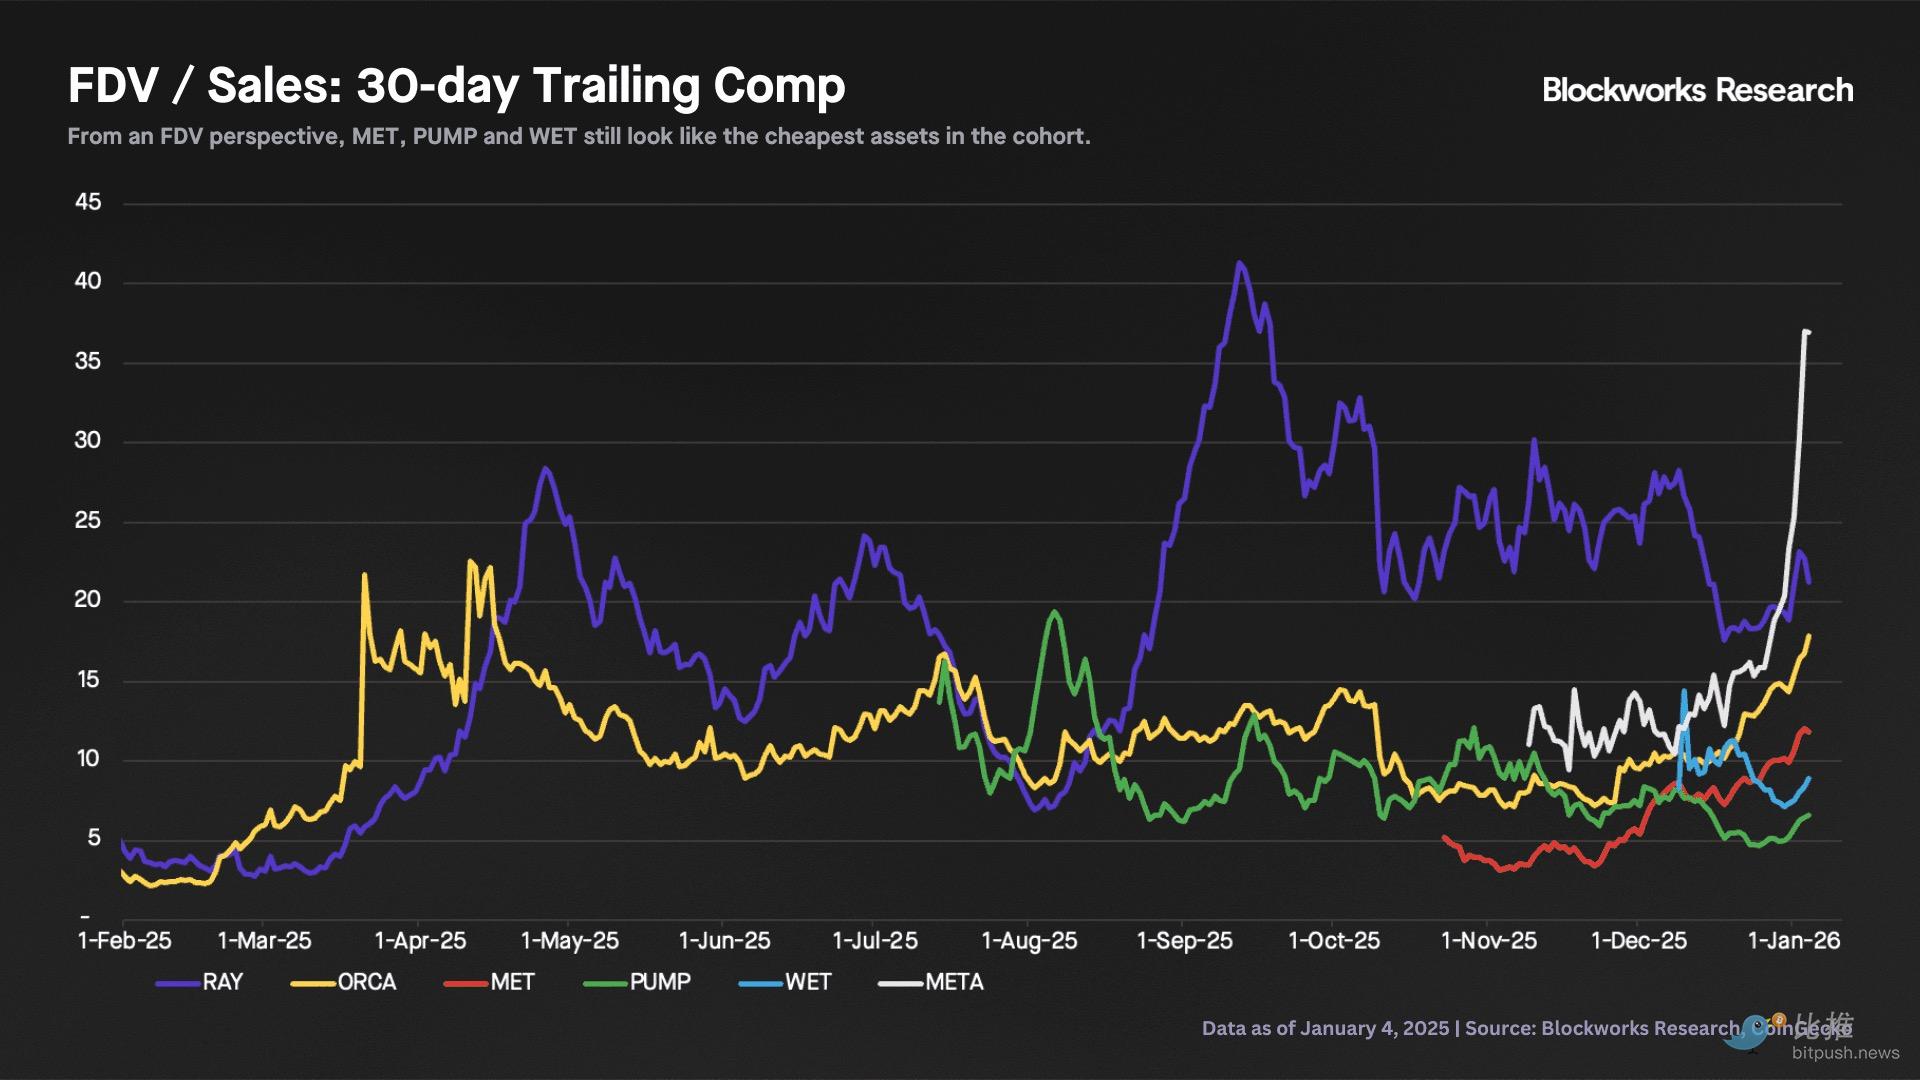
总体而言,我们观察到的中位数P/S为8倍,完全稀释估值/收入为15倍。虽然这些倍数表面看来可能较低,但折价的主要原因在于围绕代币持有人权利和供应动态的不确定性。
投资者希望投资于基本面良好的业务,但也希望确信持有代币能提供对该业务的所有权。具体来说,他们希望保证团队会为项目和代币持有人的最佳利益行事,并且代币对剩余现金流、资产和合法追索权拥有可信的索取权。
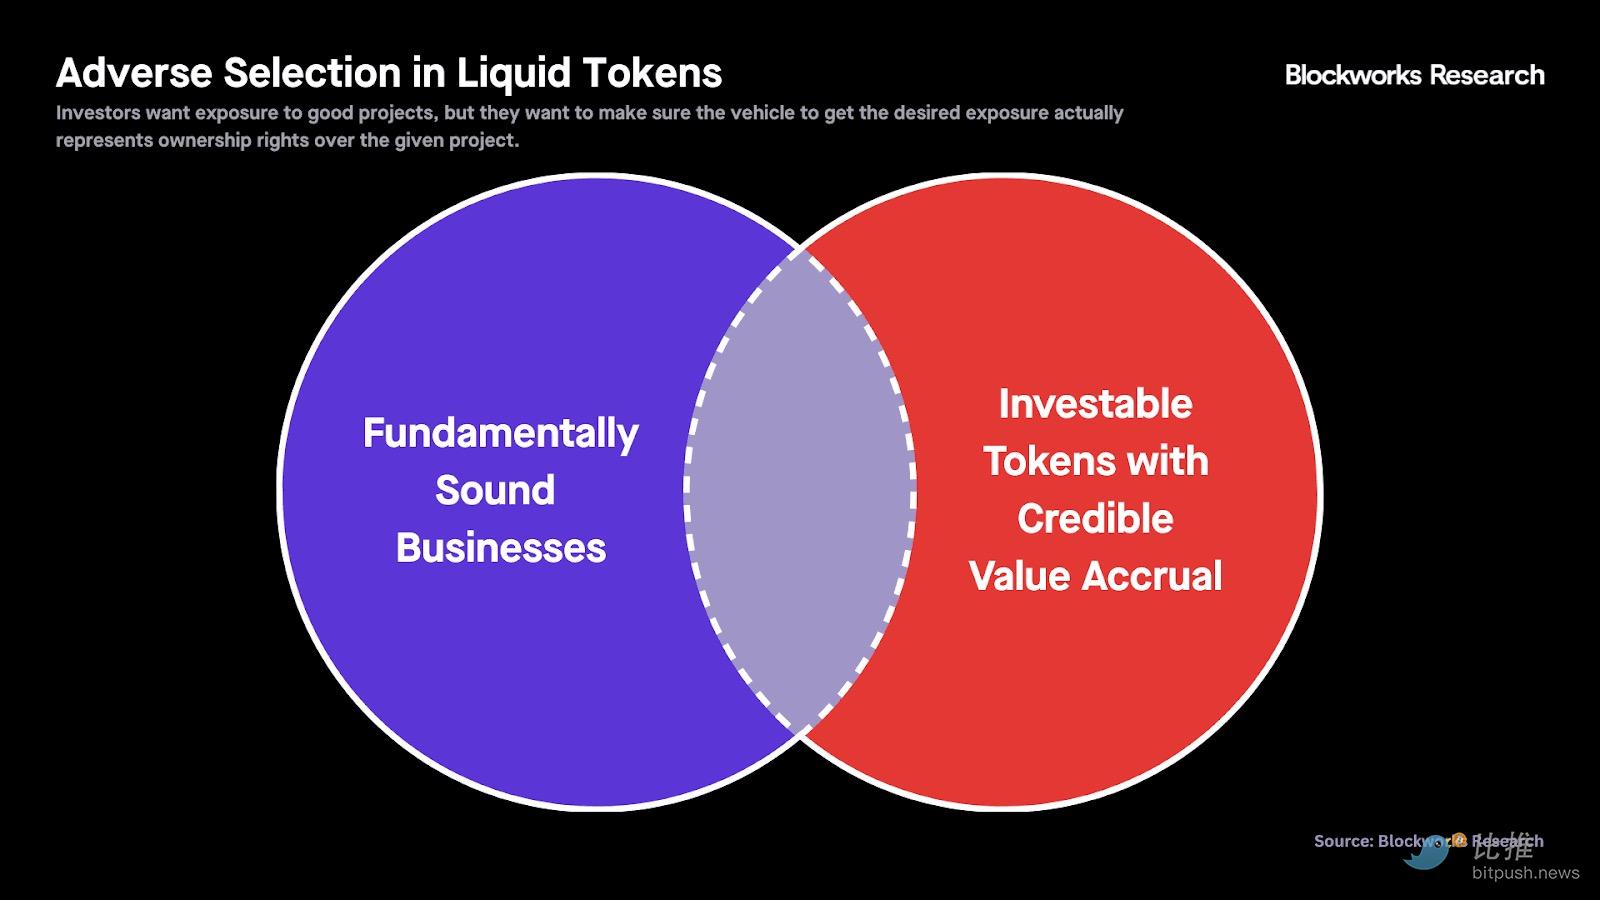
我们认为,META相对于同类享有溢价,因为它是少数同时满足这两个标准的资产之一:基本面良好的业务和具有可信价值累积的可投资代币。然而,我们预计随着未来几周收入重新加速增长,当前~36倍的P/S将向~20倍收敛。否则,近期的价格上涨将更难仅凭基本面证明其合理性。
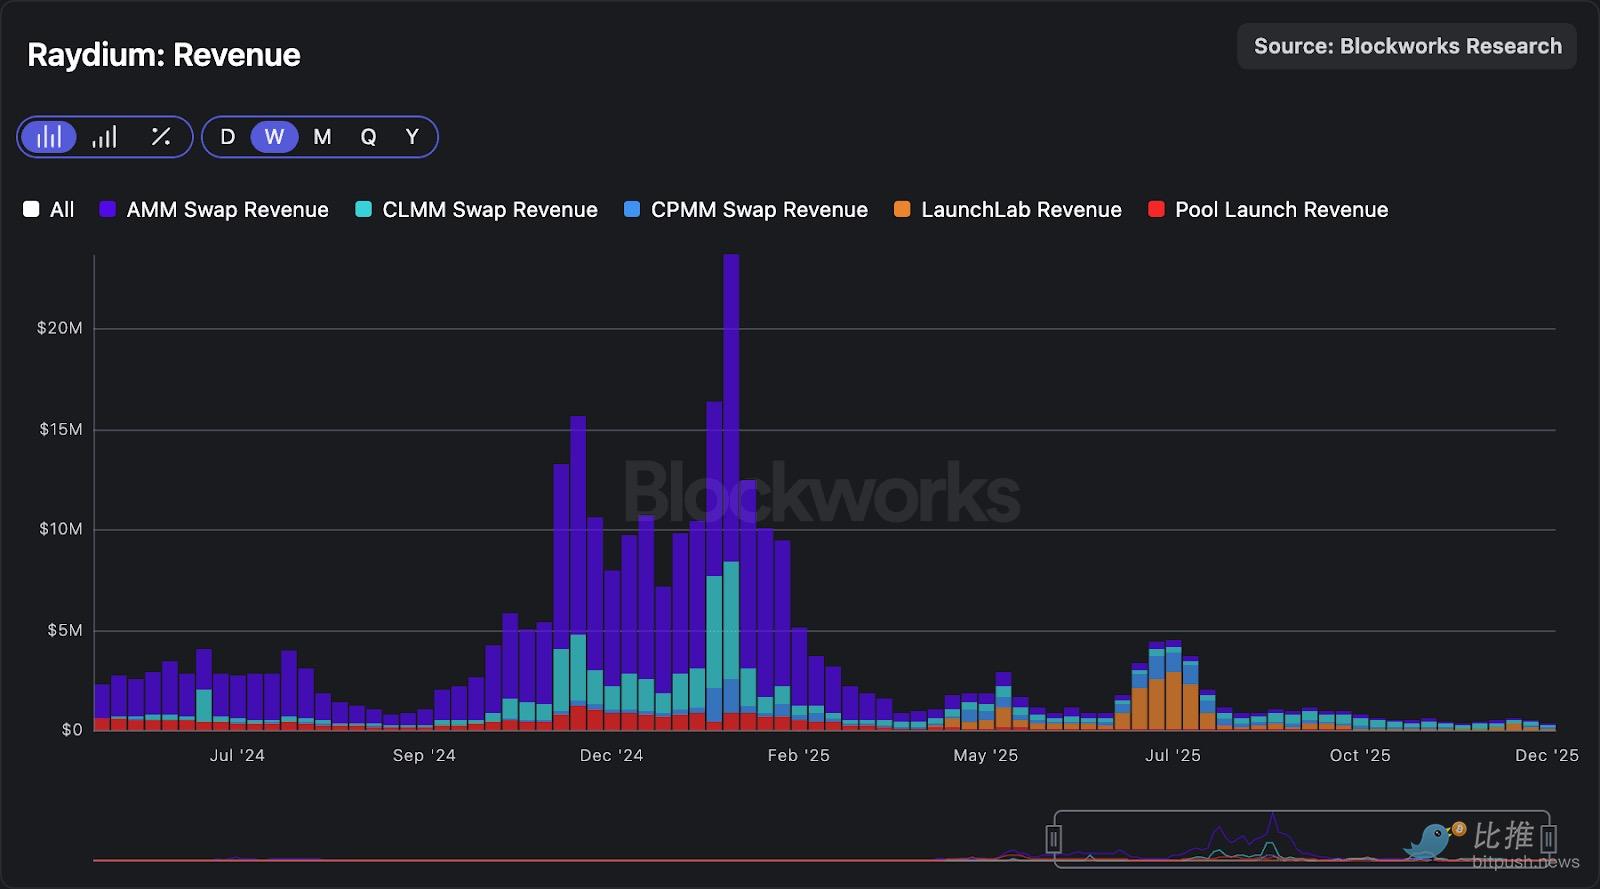
RAY也是一个可投资代币。Raydium在代币透明度框架中得分为38/40分,表明该项目已完全披露其收入来源、股权与代币持有人权利、顾问服务提供商和核心团队成员。它还具有高流通量,并且团队使用12%的互换费以程序化方式回购RAY。
Raydium的问题在于,其相对于同类的高倍数与其增长前景存在根本性背离。收入下降速度超过其估值下降速度,并且在缺乏明确结构性催化剂的情况下,很难说明这一趋势会逆转。值得注意的是,Orca面临着与Raydium类似的结构性问题;虽然你可以为ORCA作为可投资代币辩护,但其增长前景同样受限。
一个有趣的观察是,除了所有权代币,团队向市场传达他们关心代币的唯一可信信号一直是回购(RAY、PUMP、ORCA、MET)——尽管这不是最优的资本使用方式。Pump已花费约2.3亿美元回购了约17%的PUMP流通供应量,然而该代币的交易价格仍约为3倍历史P/S。与此同时,Meteora已花费约1200万美元回购了近3%的MET总供应量,该代币的交易P/S比率略高,为5倍。
即使你为Pump和Meteora作为业务的增长前景提出了令人信服的理由,这两种代币都面临可能证明其折价交易合理性的挑战。关于Pump,对于公开市场参与者来说,价值如何在代币和股权之间分配,以及代币持有人是否对Pump的国库拥有权利,仍不清楚。关于Meteora,作为团队和生态系统储备分配的一部分,每月有约720万枚MET代币解锁,这可能转化为抛压。例如,按当前2.8亿美元的估值计算,这些解锁每月可能转化为200万美元的潜在抛压。
尽管如此,虽然这两种代币面临的挑战可能证明其折价交易的合理性,但RAY和ORCA以超过PUMP和MET两倍以上的倍数交易,而增长前景却更低,这可能表明市场存在错误定价,并为相对价值配对交易提供了有吸引力的机会。
最后,HumidiFi的WET也面临类似问题。HumidiFi是Solana上占主导地位且增长最快的DEX,理论上,WET是获得主动做市AMM敞口的唯一流动性途径。然而,投资者不得不(在某种程度上盲目地)相信团队不会抛弃该代币。
就代币效用而言,用户将能够质押WET以获得手续费返利,团队明确表示“WET不是也不应被视为投资”。如果团队长期与代币利益一致,那么你可以很容易地论证WET目前被低估了,尽管其流通量较低。然而,问题在于:公开市场参与者无法判断WET是迷因币还是具有可信价值累积的可投资代币。因此,其交易价格低于原本可能的水平。
尽管如此,考虑到Temporal作为Solana生态系统中长期建设者的质量和记录,我们认为该团队追求与WET一致的增长和价值累积的可能性更高。这最终是一个主观判断,应持适当谨慎态度。即便如此,在风险/回报基础上,我们认为在2026年6月解锁开始之前,至少在短期内,WET比RAY、ORCA、PUMP和MET具有更大的上行潜力。
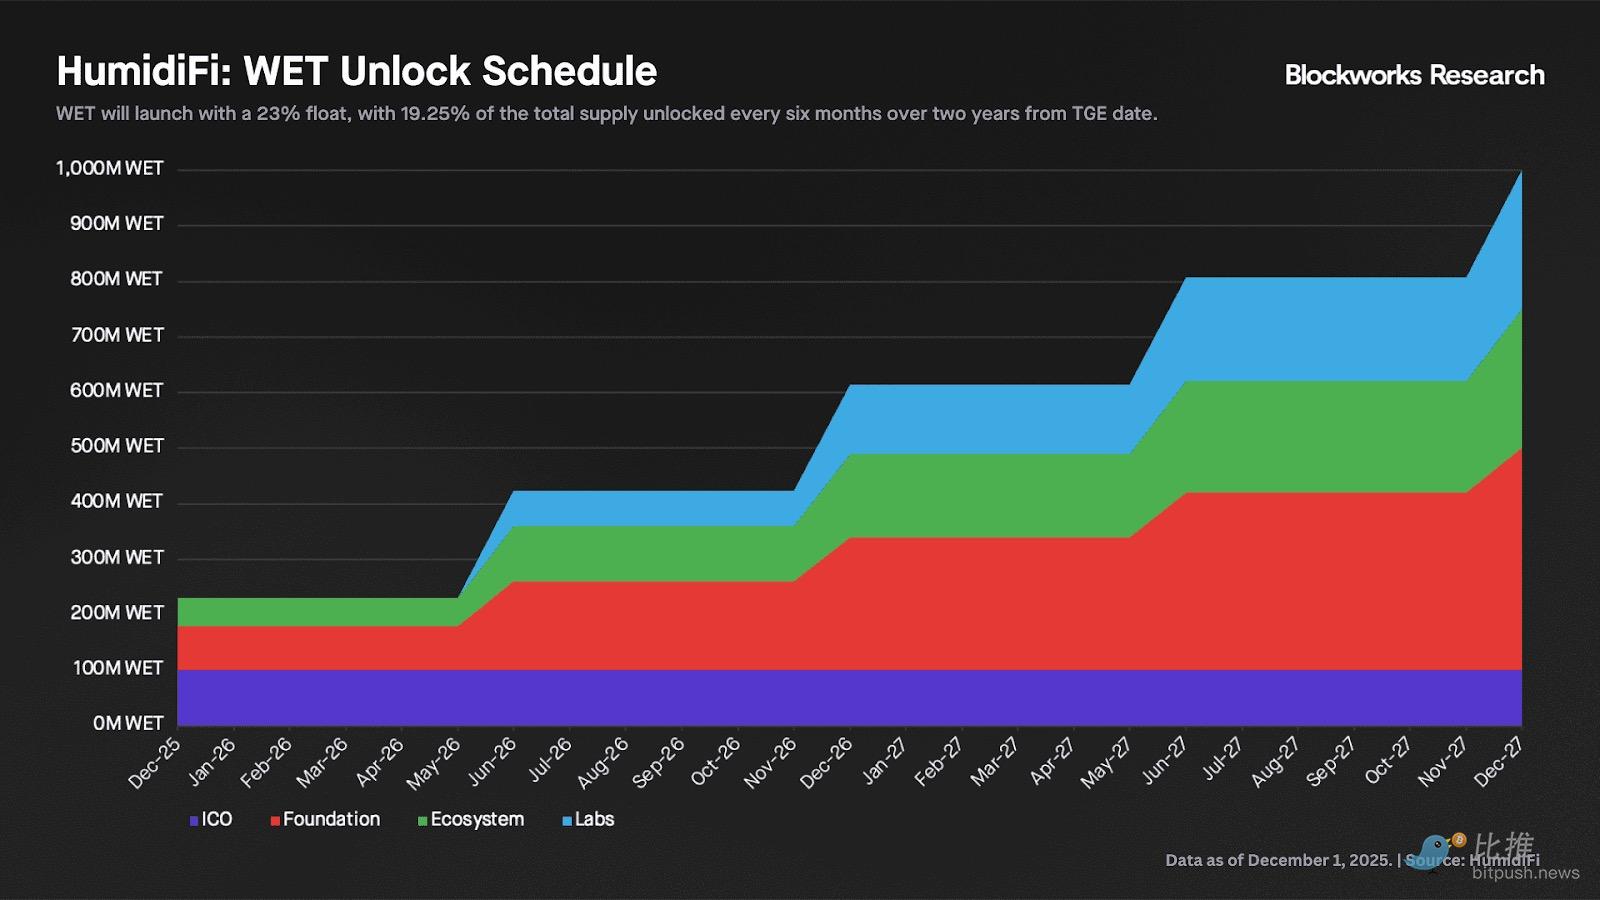
我们持建设性看法的每个项目都有一套独特的风险,概述如下:
- HumidiFi:如前所述,主要投资风险仍然是WET价值累积缺乏明确性。除了代币设计之外,HumidiFi在主动做市AMM领域的竞争地位也存在风险。迄今为止,HumidiFi受益于Temporal深厚的技术专长和在基础设施层的垂直整合。然而,当今主动做市AMM的一个决定性优势是链上可组合性:由于报价滞后的场所和主动做市AMM都在链上,套利可以在单笔交易中原子化执行,显著降低了执行风险。在这方面,Titan最近引入的可组合RFQ产品可能会缩小RFQ与主动做市AMM之间的差距,从而可能在未来几个月对主动做市AMM的市场份额构成压力。
- Pump:撇开前面讨论的代币问题不谈,Pump在高流速启动板类别中的主导地位是无可争议的。更相关的问题是其收入的持久性,一个常见的担忧是迷因币可能处于长期衰退中。链上数据显示,尽管市场整体疲软,但过去几天收入保持韧性,每天徘徊在约90万美元附近。然而,这也引发了关于数据质量和可持续性的质疑。当前的绑定曲线活动似乎仍然健康,每天大约有100-200万笔交易。尽管如此,人们越来越怀疑这部分需求是否可能得到外部补贴,这一说法虽然仍是推测性的,但无疑增加了围绕长期收入前景的不确定性。
- MetaDAO:虽然我们仍然看好META,并认为MetaDAO是最具差异化的ICO平台,但执行风险依然存在,尤其是在发行节奏方面。在我们9月份的基本假设中,我们预计每月大约有5个ICO。截至目前,距离上一次发行已过去一个多月,MetaDAO在2025年12月没有任何ICO。尽管如此,Ranger ICO应能重新加速收入增长。MetaDAO内部和公开讨论中一直在争论是保持完全筛选模式还是尝试无许可发行。我们认为,尽管后者存在项目质量较低的风险,但这是增加吞吐量和验证平台可扩展性的必要实验,并且很可能是团队最终选择的方向。我们还认为,Colosseum的STAMP将为MetaDAO带来持续、高质量的发行量,与无许可发行形成互补。
- Meteora:虽然Meteora显然受益于Jupiter的发行渠道,但一个重要细微差别在于,这两个协议维护着独立的代币。因此,Jupiter前端驱动的增长最终有多少归属于MET而非JUP,并不明显。即使团队利益高度一致,如果Meteora仍然主要定位于后端流动性基础设施,而Jupiter捕获了大部分用户流量和界面层面的价值,那么MET较低的倍数可能也是合理的。
本报告已梳理了Solana现货交易的当前格局。核心结论是,我们预期市场将持续分化:主动做市AMM将继续主导短尾高流动性市场,而被动AMM将日益专注于长尾资产及新代币发行。
主动做市AMM与被动AMM均可从垂直整合中获益,但方向截然相反。
被动AMM正通过代币发行平台(如Pump-PumpSwap、MetaDAO-Futarchy AMM)向用户端靠拢;而主动做市AMM则向供应链上游延伸,聚焦于交易落地服务(如HumidiFi-Nozomi)。这一趋势下的输家,将是那些对终端用户控制力有限、且缺乏持久发行驱动型订单流的传统AMM。