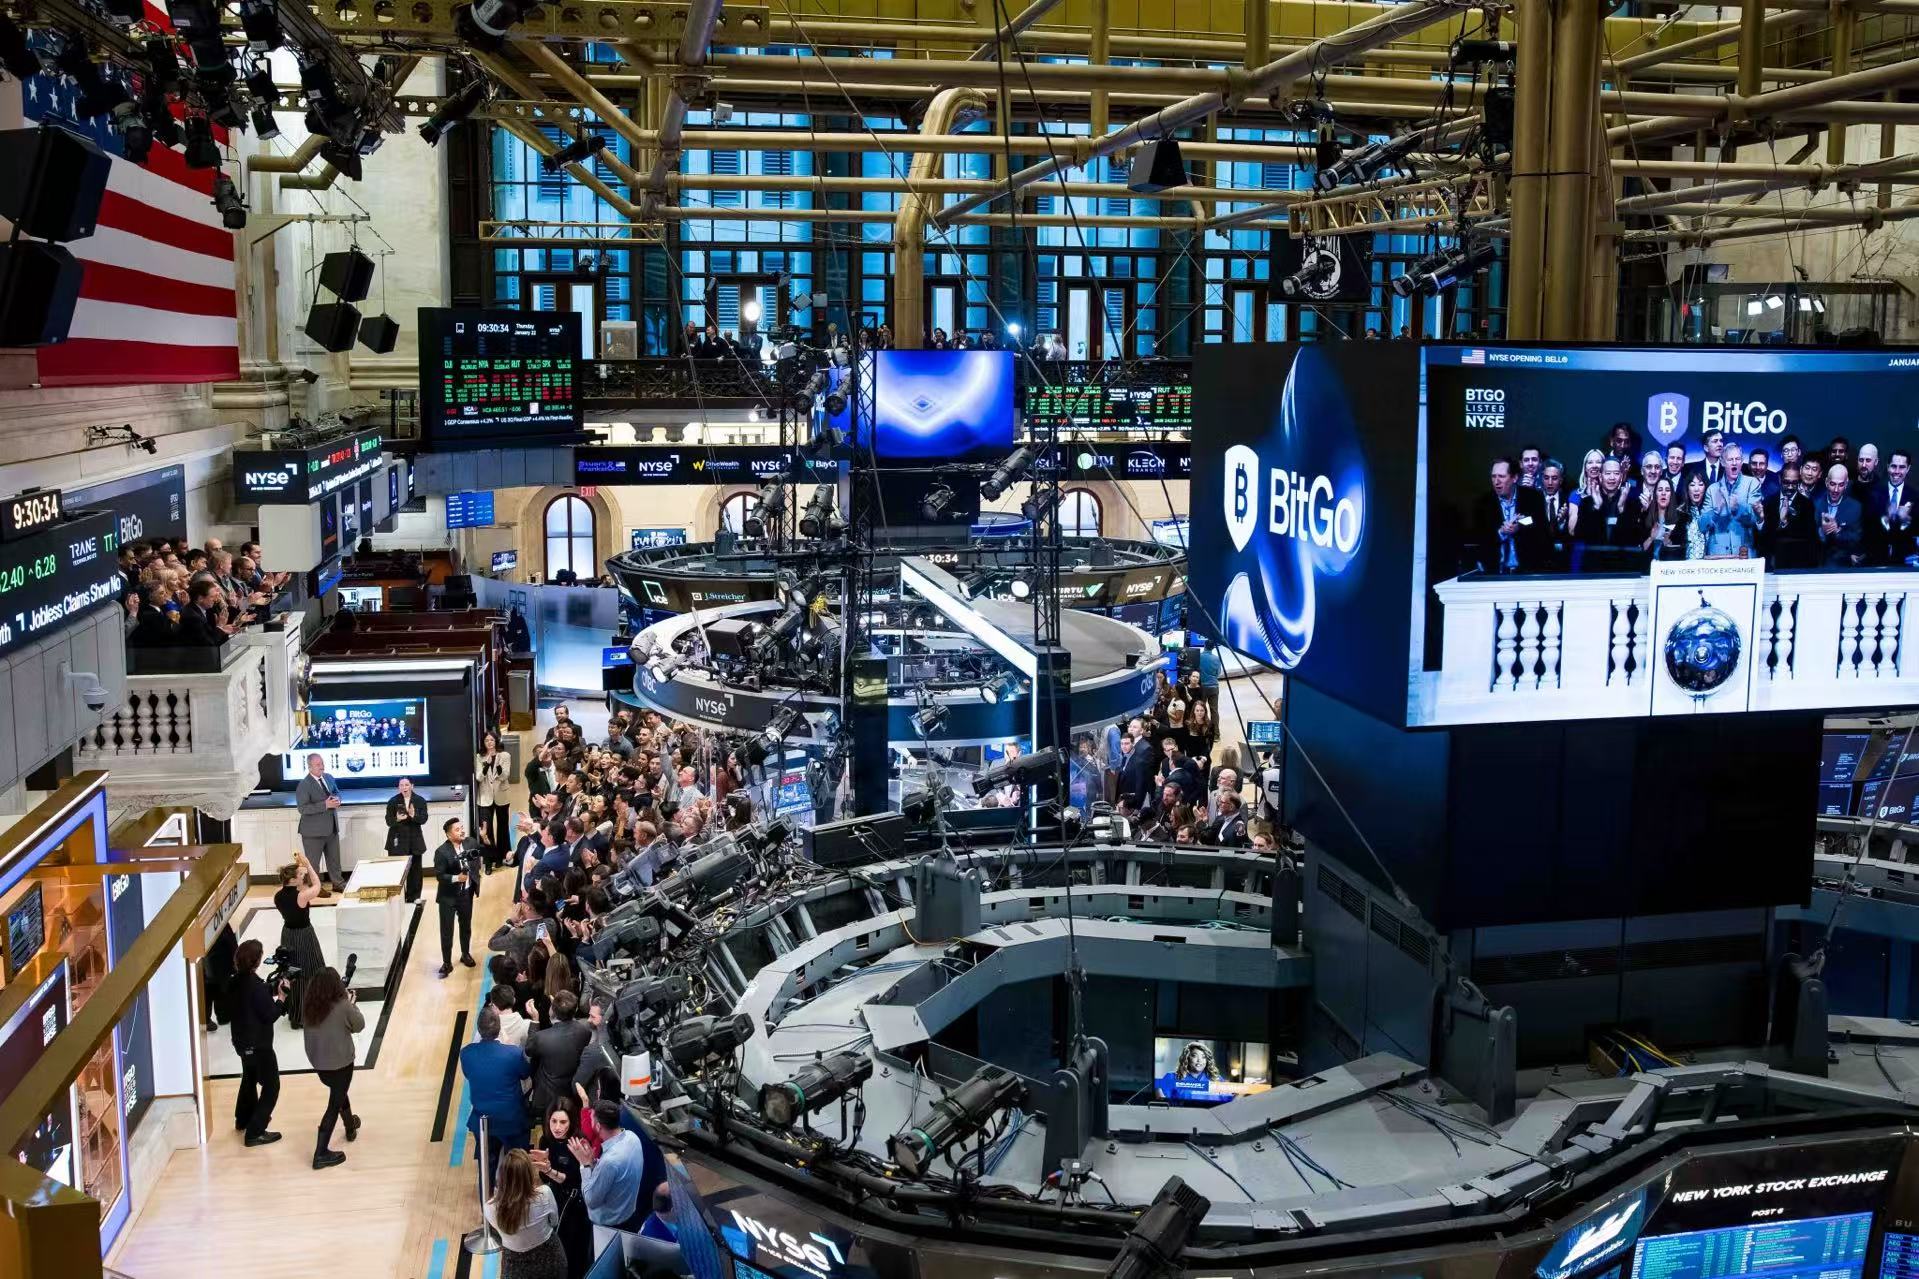
加密托管巨头 BitGo 于 1 月 22 日正式在纽交所上市,成为 2026 年首家完成 IPO 的加密公司。其上市过程仅用时四个月,最终发行价定为每股 18 美元,募资约 2.13 亿美元。
文章作者:Nancy
文章来源:PANews
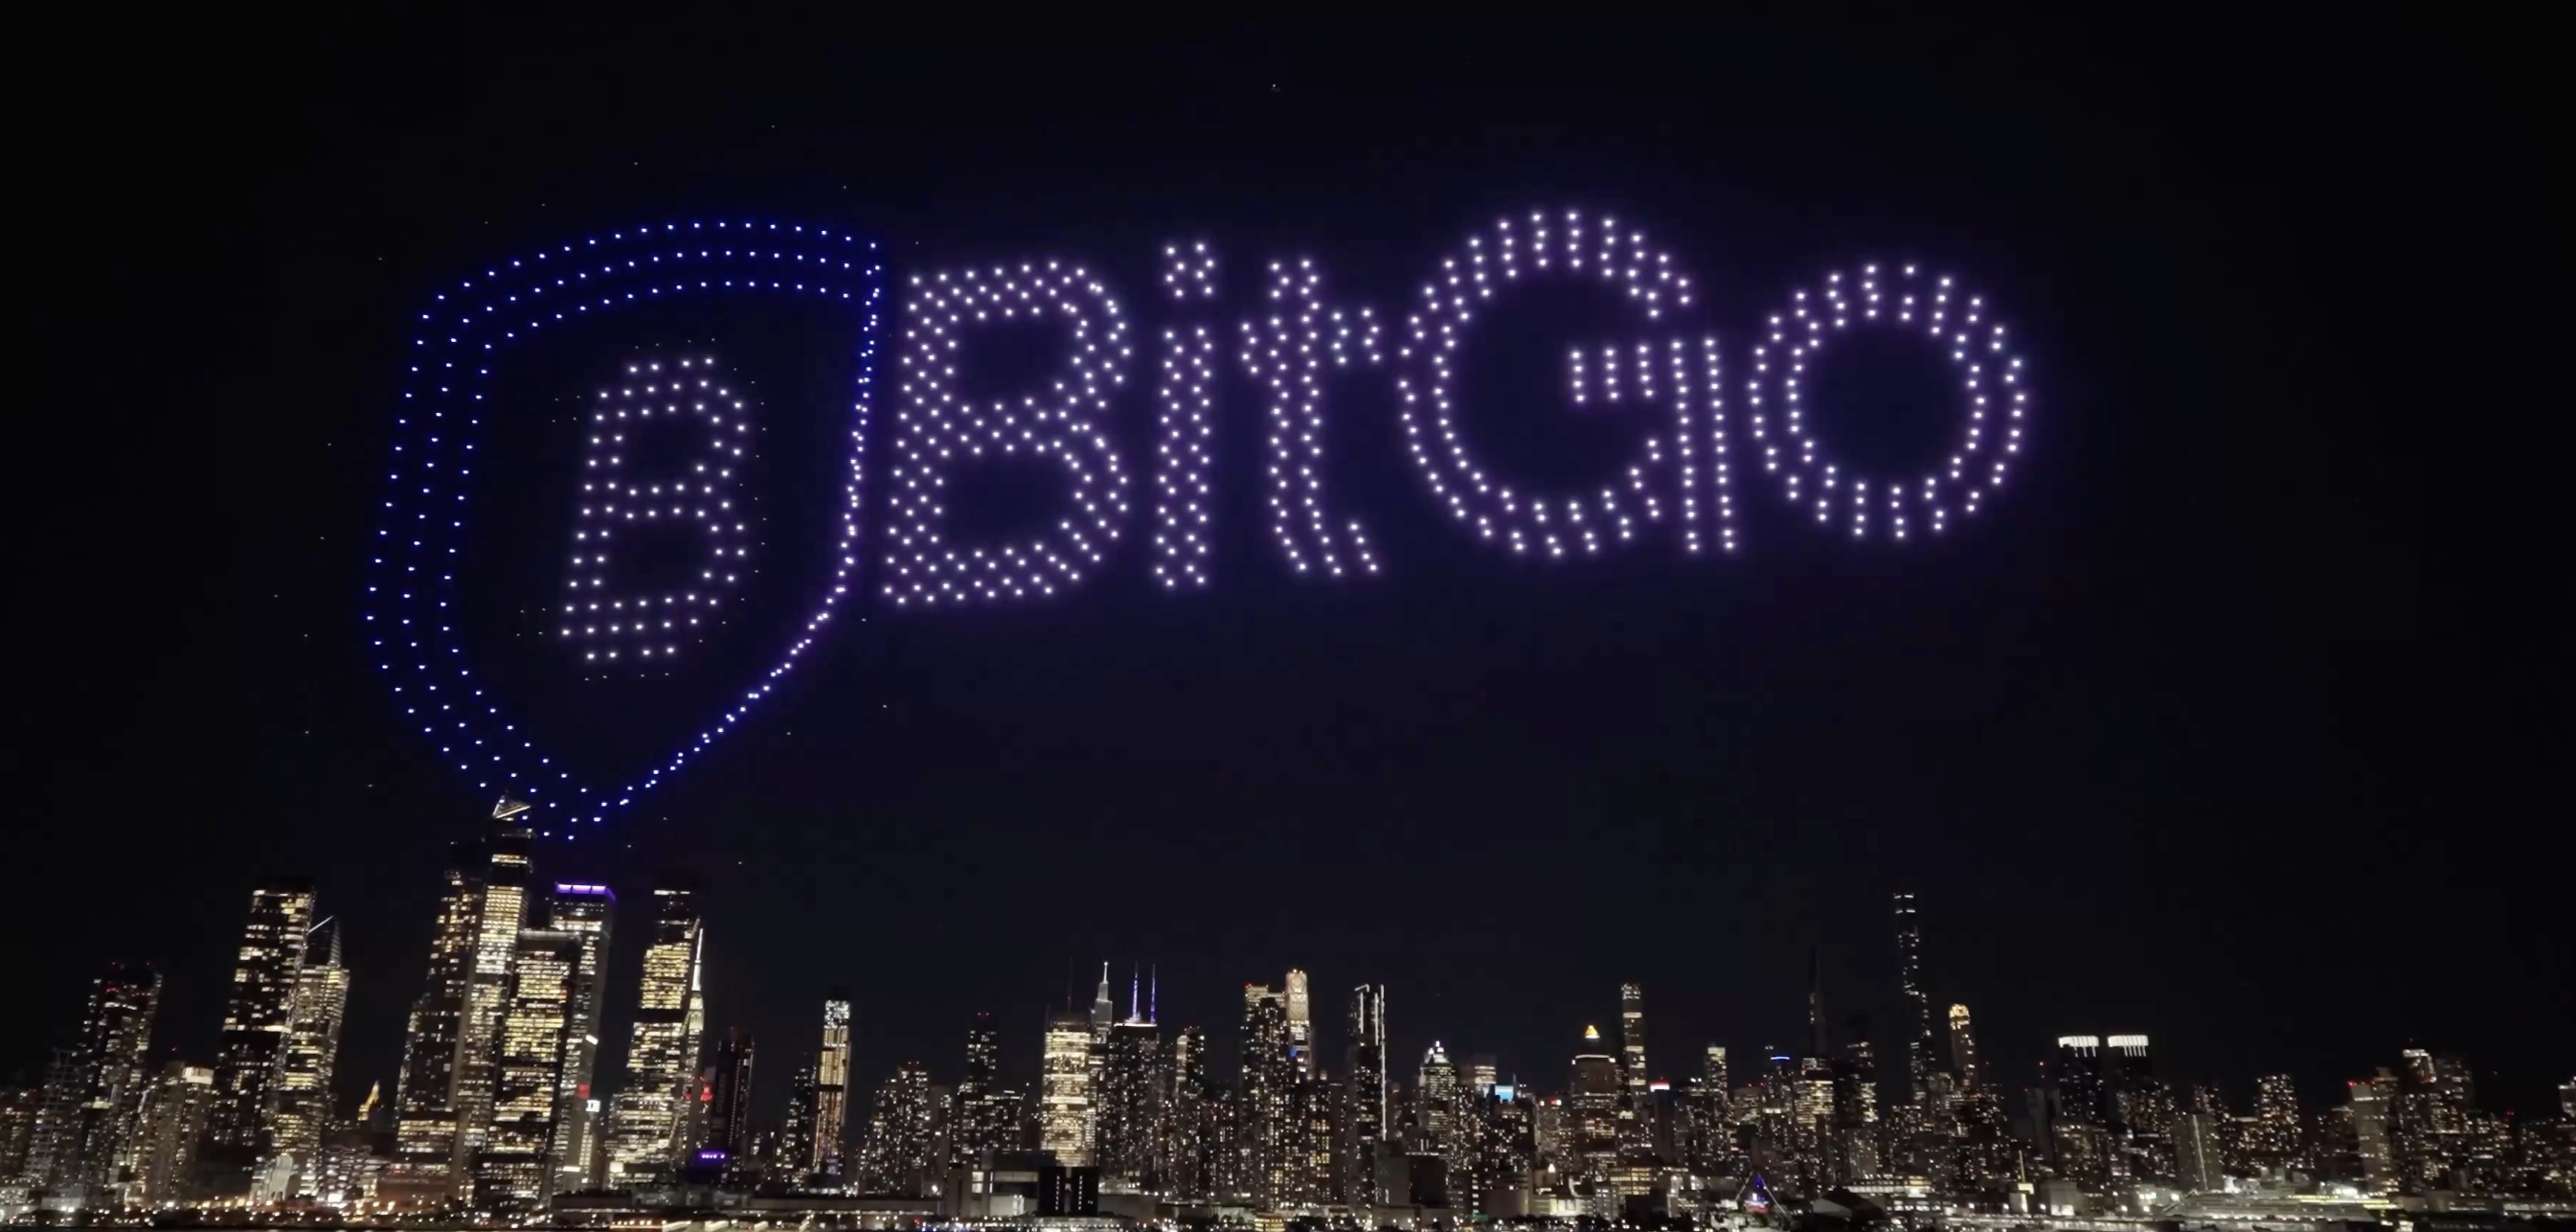
“今天上午,我们占领了华尔街;今晚,我们占领了天空。”1 月 22 日,加密托管巨头 BitGo 正式挂牌上市,打响了 2026 年加密 IPO 的第一枪。
为了纪念这一里程碑时刻,BitGo 向纽交所捐赠了一份装裱好的比特币白皮书,挂于交易大厅墙面。当天夜间,纽约曼哈顿上空还上演了一场以 BitGo 标志为主题的灯光秀,排面拉满。
四个月成功敲钟,认购机构收益暂有限
距离向美 SEC 递交招股书仅四个月,BitGo 便完成了从递表到敲钟的冲刺。
从 1 月 22 日上市首日的表现来看,BitGo 的股价一度上涨约 35%,盘中最高对应市值超 28 亿美元,随后回吐了部分涨幅。次日,BitGo 则跌破了发行价,收盘价为 14.5 美元。放在近一年登陆 IPO 的加密企业中,这一估值并不算很高。
同时,作为一家加密原生企业,BitGo 还在上市后引入了代币化的创新玩法,通过与 Ondo Global Markets 合作将其股票代币化,投资者可在以太坊、Solana 和 BNB Chain 上进行交易。
其实,早在去年 2 月,BitGo 就传出考虑 IPO 的消息,之后在 9 月向美 SEC 提交了 IPO 申请,计划发行 1180 万股,发行价区间为每股 15 至 17 美元,募资规模最高约 2 亿美元,由高盛集团和花旗集团担任联席主承销商。最终,BitGo 将发行价定在每股 18 美元,高于此前推介区间,募资约 2.13 亿美元。
据知情人士透露,本次 BitGO 的 IPO 发行获得数倍的超额认购,比如 YZi Labs 宣布作为战略投资方参与其中。从目前的市值来看,这些认购方收益暂时有限。
在股权结构方面,IPO 完成后,BitGo 创始人兼 CEO Mike Belshe 仍将保留公司控制权,持有约 56% 的投票权;Valor Equity Partners 与 Redpoint Ventures 分别持有 4.6% 和 3.9% 的投票权。
其中,Redpoint Ventures 曾于 2014 年领投 BitGo 1200 万美元 A 轮融资,并在此后持续加码;Valor Equity Partners 则在 2017 年领投约 4250 万美元的 B 轮融资,其创始人 Antonio Gracias(特斯拉与 SpaceX 董事会成员)亦是 BitGo 董事会成员。
除此之外,BitGo 的投资方还包括美国首任“AI 和加密货币沙皇”David Sacks 旗下 Craft Ventures、高盛、Galaxy Digital、DRW 等诸多机构。但由于多数融资轮未披露具体估值,这些机构的回报率难以推算。仅在 2023 年,BitGo 完成 1 亿美元 C 轮融资时,估值约 17.5 亿美元,与当前上市市值相比,溢价空间并不大。
百亿营收被指“秀财技”
成立十余年的 BitGo,可以算是加密托管业务的“开山鼻祖”。
早在 2013 年,前 Google Chrome 团队早期成员、HTTP/2 规范主要贡献者之一 Mike Belshe 联合创立 BitGo。公司成立之初,便推出了业内首个实现商业化落地的多重签名钱包,用户在发起交易时需完成至少 2 至 3 次确认,大幅提升了比特币资产的安全存储标准。此后,BitGo 持续迭代钱包技术与 API 接口,并率先进入合规托管赛道,成为最早提供受监管合格托管服务的加密公司之一。
2020 年,BitGo 推出 BitGo Prime 平台,开始从单一托管服务商向综合型机构金融平台转型,面向机构客户提供交易、借贷、托管、融资等流动性服务。随后几年,BitGo 还相继获得纽约州金融服务部(NYDFS)信托牌照及多项国际监管许可,并在 2025 年获批转型为银行机构,合规布局进一步深化。
值得一提的是,Galaxy Digital 曾计划以 12 亿美元收购 BitGo,这笔交易一度成为当时加密行业规模最大的并购案。但由于未能满足交割条件,Galaxy Digital 最终单方面终止协议,并引发双方诉讼纠纷,BitGo 为此索要 1 亿美元赔偿,但法院最终裁定 Galaxy Digital 胜诉,该交易就此“流产”。
截至目前,BitGo 管理资产规模已超过 820 亿美元,服务覆盖 100 多个国家的 5100 余家机构客户,涵盖对冲基金、交易所、矿企和传统金融机构等。
业务规模的持续扩张,带动 BitGo 营收快速增长,使其成为少数能够保持稳定盈利的加密公司之一。根据其招股书披露,2025 年前九个月,BitGo 实现营收约 100 亿美元,较 2024 年同期的 19 亿美元大幅提升。这一增长主要来自数字资产销售、质押、订阅费用、结算服务和高频交易等业务发展。然而巨额营收之下,净利润却极低,去年前三个季度的净利润约 3530 万美元,虽然较 2024 年同期(510 万美元)有所增长,但占整体收入仅约 0.35%。
数字的迅猛增长背后是 BitGo 从单纯的托管商变成经纪商。作为经纪商,代客交易的金额都可以计入营收,而实际盈利的部分只有客户支付的手续费。
对此,Primitive Ventures 创始合伙人 Dovey Wan 也分析指出,从收入质量与增长结构来看,BitGo 并不是一个优质标的。其披露的核心收入几乎全部为 GAAP rev(认会计准则收入),真实收入少得可怜。
她表示,从真实收入表现来看,2023 年为 1.464 亿美元,2024 年降至 1.319 亿美元,2025 年上半年为 1.005 亿美元,考虑到 IPO 前通常会冲数据,这一数据仍需打折看待。贡献了大部分 GAAP 收入的代客交易业务,实际毛利率仅约 0.3%,2025 年上半年这部分收入高达 5880 万美元,而去年同期仅为 50 万美元。质押收入为走账型收入,可视为零。唯一能够体现增长潜力的订阅与服务业务反而出现明显下滑,2023 年该部分收入为 1.368 亿美元,2024 年降至 7170 万美元;2025 年上半年则为 4010 万美元,仅较去年同期的 3830 万美元小仅幅增长。不仅如此,BitGo 的借贷账簿风险高度集中,前三大客户占比超 50%。
Dovey 还透露道,去年 10 月,投行曾放风称 BitGo 的 IPO 估值预计为 27.5 亿至 30 亿美元,计划募资约 3 亿美元,但市场兴趣走低导致募资目标下调至约 2 亿美元。
不过,VanEck 数字资产研究主管 Matthew Sigel 却看好 BitGo 的上涨空间。他表示,BitGo 是第一家为投资者提供纯加密托管业务的上市公司,也是 2025 年少数几家营收增速有望超 50% 的上市加密企业之一。得益于代币化业务增长和数字资产的机构化,以及监管环境的放松,BitGo 作为一家拥有零黑客事件的优质托管服务商,拥有着巨大的上行潜力。
不仅如此,BitGo 还展现了强劲的经营势头。据 Matthew Sigel 预测,BitGo 有望在 2028 年前保持 26% 的收入增长,实现超 4 亿美元的营收和 1.2 亿美元以上的 EBITDA,对应的合理市值应在 30 亿美元以上。
BitGo 敲响了今年加密机构上市的钟声,在它之后还有不少加密机构坐等上市,Kraken、ConsenSys、Ledger、Animoca Brands、Upbit、Bithumb 等业内巨头纷纷计划或已提交申请。
虽然行情稍显平淡,但华尔街的加密钟声注定在今年会连绵不断。