“如果黄金配置比例仅回归到历史常态的 GDP 占比(0.35%-0.4%),在其他条件不变的情况下,金价将从目前水平近乎腰斩,回落至 2500-3000 美元/盎司。”
文章作者:龙玥、杨宸
文章来源:华尔街见闻
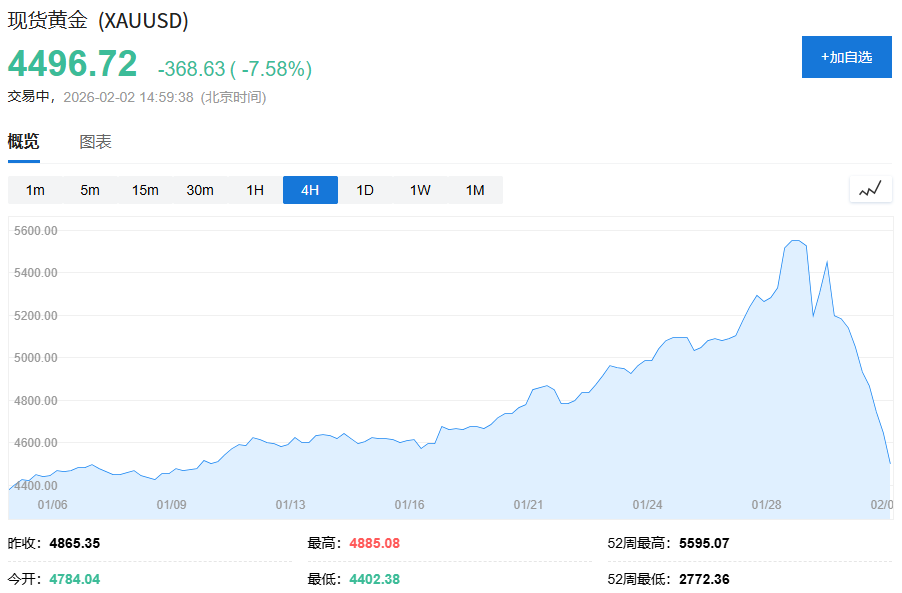
在全球流动性有所收紧、比特币及大宗商品集体下挫的背景下,此前一路狂飙的黄金正面临严峻的价值重估。
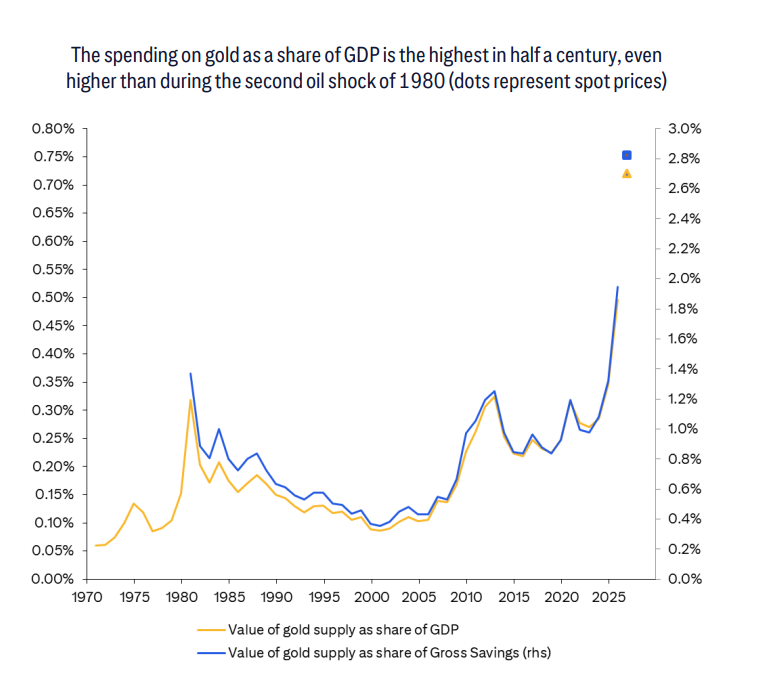
据追风交易台消息,花旗研究在 1 月 30 日的最新大宗商品研报中警告,黄金估值已达极端区域,全球黄金支出占 GDP 比例飙升至 0.7%,为 55 年来最高。若黄金配置比例回归 0.35%-0.4% 的历史常态,金价将面临“腰斩”风险。
该行全球大宗商品主管 Maximilian Layton 认为,虽然短期内金价仍有冲高可能,但其估值已达到“极端水平”。随着 2026 年下半年避险情绪的集体消退(俄乌冲突有望达成协议、美国经济上行及美联储独立性确认),支撑金价的“支柱”可能面临结构性坍塌。
同时,黄金面临着最脆弱的时刻。据花旗测算,仅需 5% 的获利盘出逃,就足以抵消全球实物需求,对市场造成巨大冲击。
花旗研报维持 0-3 个月目标价 5000 美元/盎司不变,但对 2026 年下半年持谨慎态度,基准情景预计金价将在 2027 年回落至 4000 美元/盎司。而摩根大通基本金属与贵金属策略主管 Gregory C. Shearer 领导的分析团队则表示,维持对黄金的中期看涨观点,并预测在央行购金和投资者需求的推动下,金价将在 2026 年年底达到每盎司 6300 美元。
多项历史指标拉响估值“红灯”
花旗在报告中通过多维建模展示了当前金价的泡沫化特征。
首先是与实体经济的脱钩:目前全球对黄金的年度支出占 GDP 比例已飙升至 0.7%,这是过去 55 年来的最高水平,远超 1980 年石油危机时期。
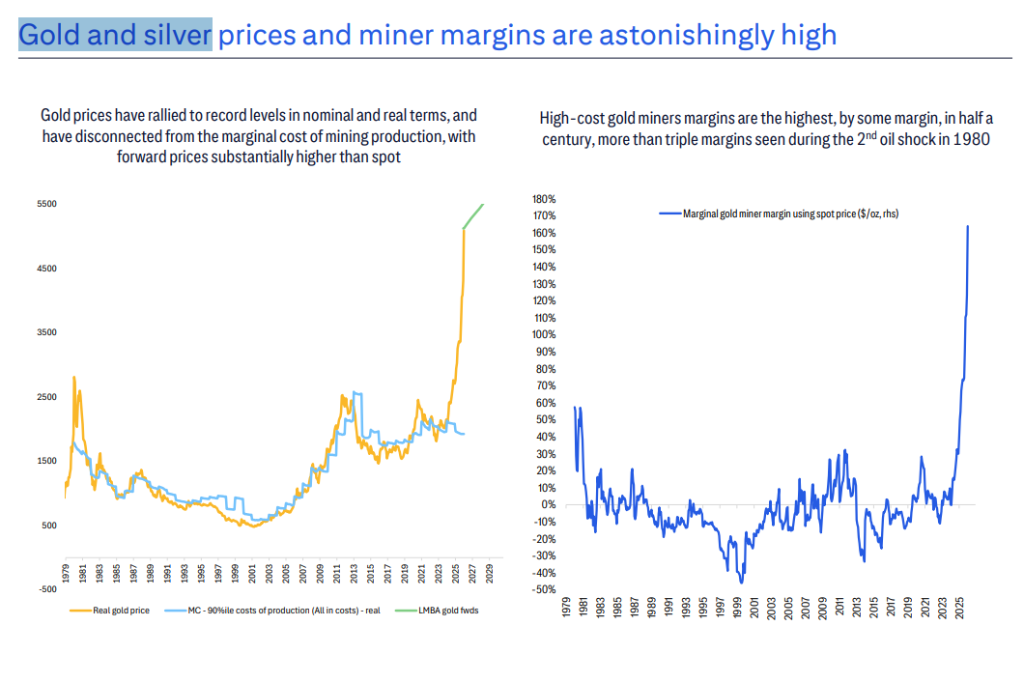
同时,当前的金价已完全脱离了采矿业的边际生产成本。研报显示,高成本金矿商的利润率正处于 50 年来的最高水平。
即便是在极端通胀预期的背景下,黄金与全球广义货币(Broad Money)供应量的比率也已升至 16%,甚至高于 1970 年代初第一次石油危机的高点。
花旗强调,一旦财富分配的转移完成,黄金将回归基于储蓄分配的均衡定价。
“如果黄金配置比例仅回归到历史常态的 GDP 占比(0.35%-0.4%),在其他条件不变的情况下,金价将从目前水平近乎腰斩,回落至 2500-3000 美元/盎司。”
花旗给出的 2026 年基准价目标为 4600 美元,但其下行风险正随着估值的泡沫化而剧增。
2026 年下半年展望:避险情绪消退是最大威胁
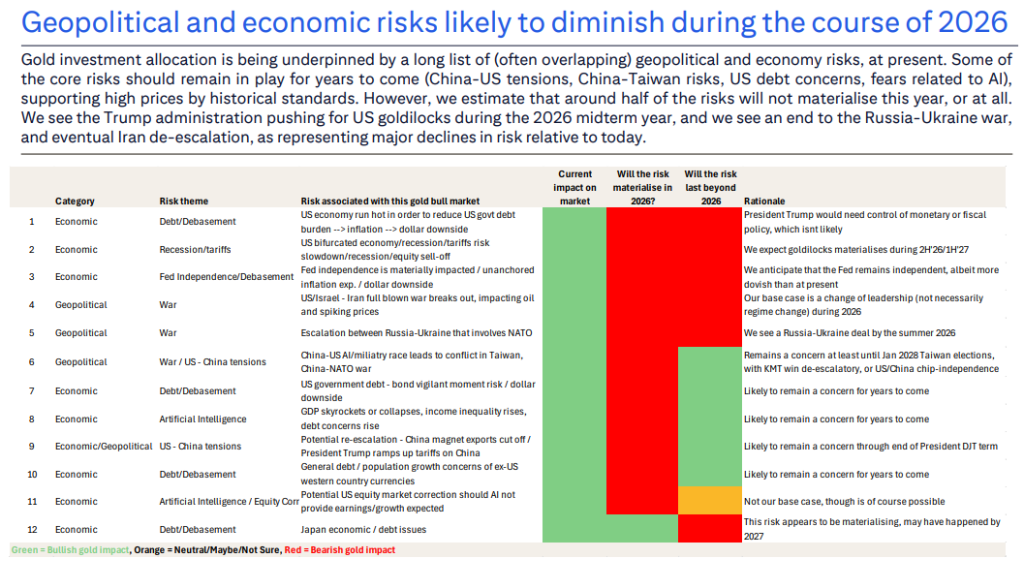
花旗预计,支撑当前高金价的一系列风险因素将在今年晚些时候消退。
具体而言:地缘政治降温: 花旗在基准情景中预计,俄乌冲突有望在 2026 年夏季前达成某种形式的协议,同时伊朗局势将出现降级态势。这两大风险的缓解将显著削弱投资者的对冲动机。
美国经济“金发姑娘”: 特朗普政府在 2026 年中期选举年推动美国经济进入“金发姑娘”状态(高增长、低通胀),这将削弱对黄金的投资组合对冲需求。
美联储独立性: 尽管有政治压力,花旗预计美联储将保持独立性,这也是金价的中期利空因素。沃什若被确认为下任美联储主席,将强化市场对货币政策独立性的信心。
黄金最脆弱的时刻?仅需 5% 的获利盘出逃,就足以抵消全球实物需求
更危险的是反向情景,过去几年上涨累积下来的巨大的存量获利盘,如同悬在金价上方的达摩克利斯之剑,且价格越高,潜在的波动性风险就越大。
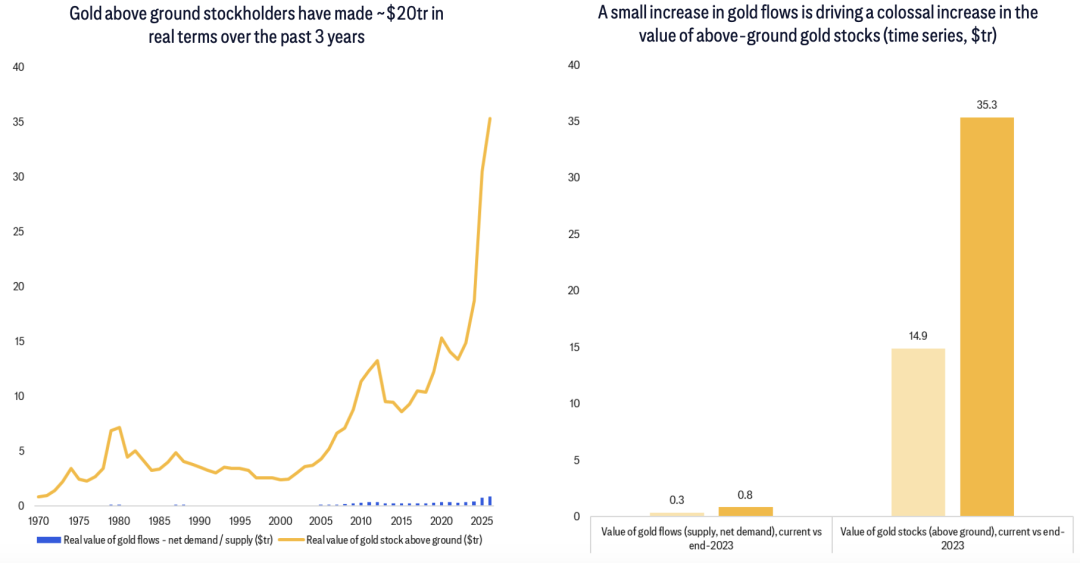
花旗指出,黄金市场结构失衡,上涨过程中换手率不足。目前黄金市场结构的风险在于:推动本轮牛市的资金流约为 1 万亿美元,但过去三年黄金持有者累积的账面利润高达约 20 万亿美元。仅需 5%(1 万亿美元)的利润兑现,就能完全抵消全球实物需求,对市场造成巨大冲击。
花旗预测金价回落至 4000 美元
基于上述原因,花旗预测金价将在 2026 年下半年开始回落,并在 2027 年进一步下跌。
0-3 个月点位目标为 5000 美元/盎司,6-12 个月目标为 4500 美元/盎司。分季度来看,2026 年一季度预测 5000 美元,二季度 4800 美元,三季度 4400 美元,四季度 4200 美元,全年均价 4600 美元。
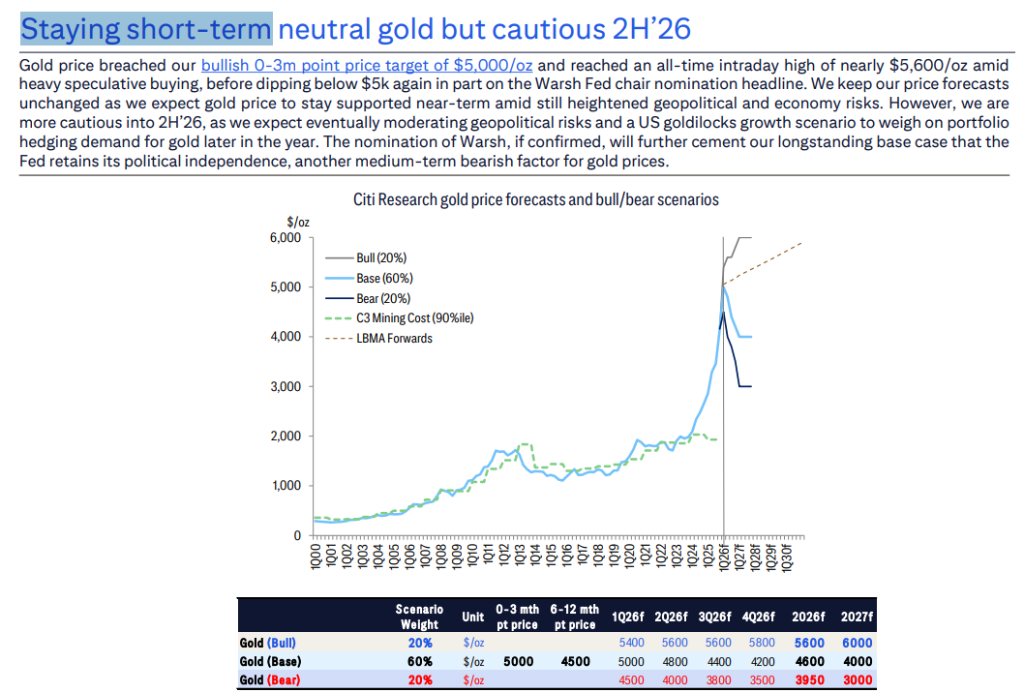
2027 年预测 4000 美元。花旗给出三种情景:牛市情景(20% 概率)金价升至 6000 美元;基准情景(60% 概率)金价回落至 4000 美元;熊市情景(20% 概率)金价跌至 3000 美元。