本文全面分析欧盟实物资产代币化的监管生态系统,为金融机构、资产管理人和区块链创业者提供2025年最新的跨国法律对比指南。
文章作者:易和
文章来源:数字新财报
本文全面分析欧盟实物资产代币化的监管生态系统,为金融机构、资产管理人和区块链创业者提供2025年最新的跨国法律对比指南。文章涵盖欧盟双轨制监管框架、六大核心司法管辖区的详细对比、MiCA法规实施路线图,以及包含13个对比表格的实用决策工具。
核心议题:
- 欧盟如何通过MiCA和DLT试点制度建立全球领先的代币化监管框架
- 卢森堡、德国、法国、爱尔兰、列支敦士登、瑞士六国的监管环境深度对比
- 证券代币与加密资产的分类标准及其法律后果
- 2025-2026年关键监管里程碑与市场机遇
适合读者:
- 计划在欧洲开展代币化业务的金融机构高管
- 探索数字化分销渠道的资产管理公司
- 寻求监管清晰度的区块链初创企业
- 为客户提供跨境结构设计的法律顾问
- 关注欧洲数字金融发展的政策研究者
阅读价值: 本文基于欧盟官方法规文件、各国监管机构指引以及实际市场案例,提供可操作的司法管辖区选择策略。通过详细的对比表格和成本分析,读者可以快速评估不同国家的监管优势,制定符合自身业务目标的合规路径。文章不仅解释法律条文,更揭示各国监管理念的深层差异,帮助读者理解为什么卢森堡适合基金代币化、德国领先债券代币化、列支敦士登提供最快许可流程。
随着2024年12月MiCA全面生效和2026年DLT试点制度评估临近,欧盟正处于从实验向规模化应用转变的关键节点。掌握这一时机窗口的机构将在万亿欧元级别的代币化市场中占据先发优势。本文将为您提供所需的知识框架和决策工具。
一、欧盟监管框架核心架构
欧盟对实物资产代币化采取了独特的双轨制监管策略。与一些国家创建全新"代币化法律"的做法不同,欧盟选择将数字资产整合到现有金融监管体系中。这种方法基于一个核心认知:代币本身并非新的法律类别,而只是既有权利的技术表现形式。
双轨制监管路径对比
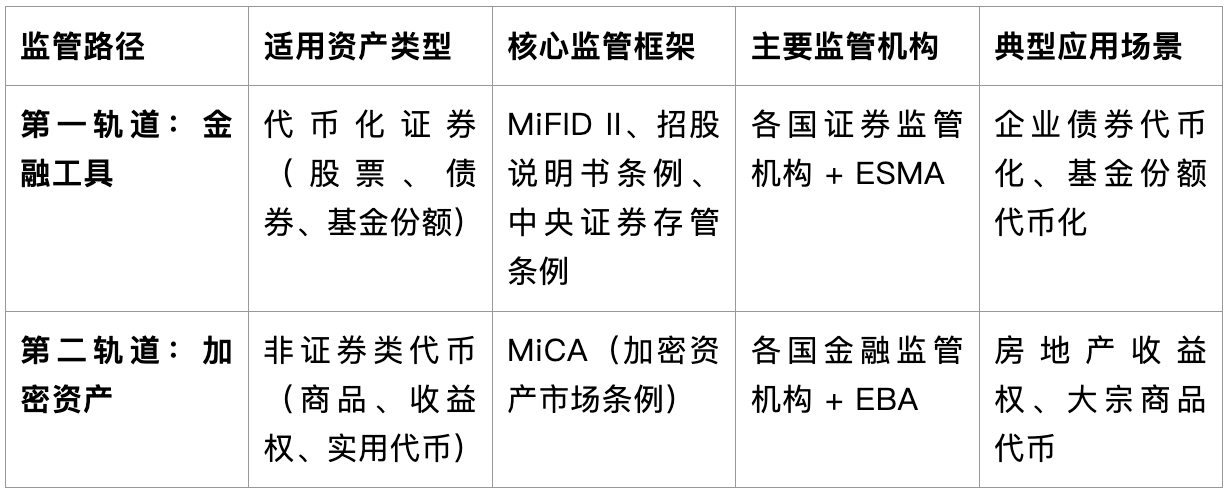
为了在传统金融框架内容纳分布式账本技术,欧盟引入了《分布式账本技术试点制度》,该制度允许获得授权的运营商在临时监管豁免下,在基于区块链的基础设施上发行、交易和结算代币化证券。这一制度有效地连接了传统证券法与区块链运营,是实现全面采用的关键一步。
无论属于哪条路径,发行人都必须遵守欧盟反洗钱框架和《资金转移条例》。这些规则要求加密资产转移时附带发起人和受益人信息,并在各国边界统一适用。对于代币化项目而言,这意味着即使是纯技术交易也必须得到强大的客户身份识别和交易可追溯系统的支持。
二、欧盟主要成员国监管环境深度对比
虽然欧盟提供了统一的监管哲学,但成员国在法律认可程度、市场准备度和基础设施发展方面存在显著差异。以下是对六个最重要司法管辖区的全面比较分析。
(一)综合对比表:欧洲六大代币化司法管辖区
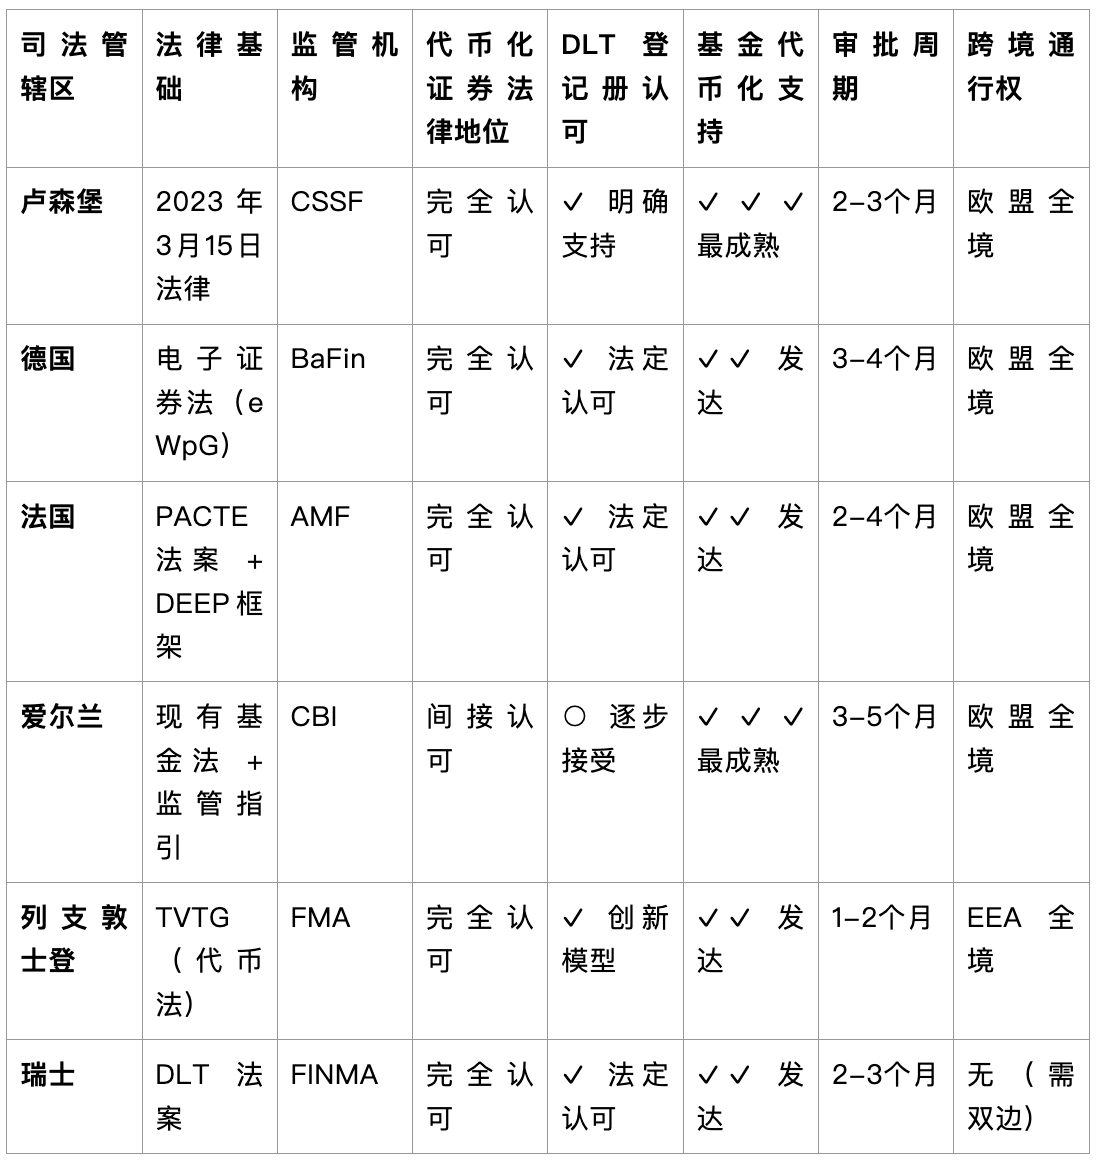
图例说明: ✓ = 支持;○ = 部分支持;✓✓ = 发达;✓✓✓ = 最成熟
(二)各国详细分析与对比
卢森堡:基金代币化的欧洲首选
卢森堡在基于基金的实物资产代币化方面保持着欧洲最先进的地位。其金融监管机构明确认可使用分布式账本技术维护股东或单位持有人登记册。2023年3月15日的法律明确确认DLT系统可以作为有效的证券登记册,消除了对传统中央登记机构的需求。
核心优势:一是欧洲大多数代币化基金现在被构建为保留另类投资基金(RAIF)或专业投资基金(SIF);二是这些工具允许快速组建、轻度监管审批,并与欧洲长期投资基金2.0兼容;三是提供成熟的服务提供商生态系统,包括已经过培训处理区块链登记册的存管机构、审计师和基金管理人。
适用场景: 多资产实物资产基金,寻求跨境欧盟营销和需要完全监管确定性的机构投资者。
实际案例: 一只基金可以直接在DLT登记册上以代币化形式发行其份额,代币可以点对点转移,同时保持与传统基金股份相同的法律认可。卢森堡证券监管委员会在明确的监管框架下接受基于DLT的试点。
德国:代币化债券和证券的领导者
德国为欧洲代币化证券提供了最清晰的法定框架。自2021年起生效的《电子证券法》允许完全以电子形式发行证券,包括基于分布式账本技术的证券。
核心优势:一是发行人可以在中央电子登记册或区块链基础设施上的加密证券登记册中注册其工具;二是两者具有与传统纸质证书相同的法律效力;三是联邦金融监管局监督所有电子证券法发行,确保全面的投资者保护合规。
技术实施对比:
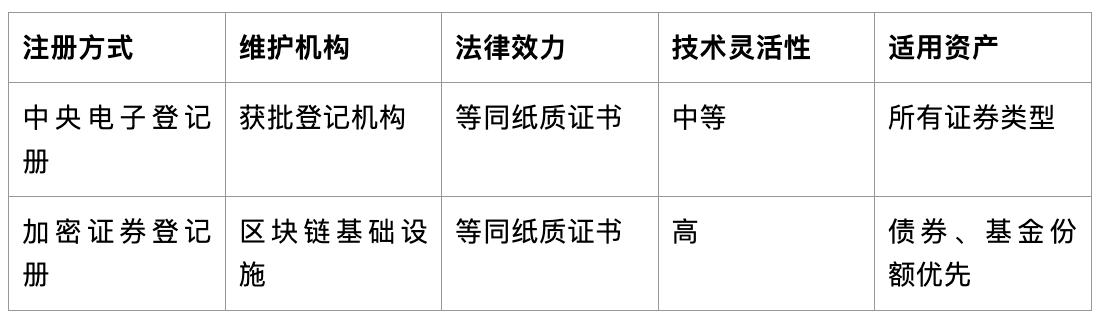
适用场景: 代币化债券、商业票据和其他面向专业投资者、需要可执行权利和透明监管的债务工具。
市场成熟度: 市场基础设施仍处于初期阶段,但得到机构参与的支持。
法国:DLT注册证券的明确法律认可
法国很早就将代币化整合到其法律体系中。2019年的《企业增长与转型行动计划法》和DEEP(共享电子登记)框架允许直接在分布式账本上发行和转移金融工具。
核心优势:一是法国金融市场管理局(AMF)与市场参与者密切合作;二是积极支持分布式账本技术试点制度内的代币化试点;三是法国大型银行已经在该制度下发行了代币化债券和货币市场工具。
监管流程对比:
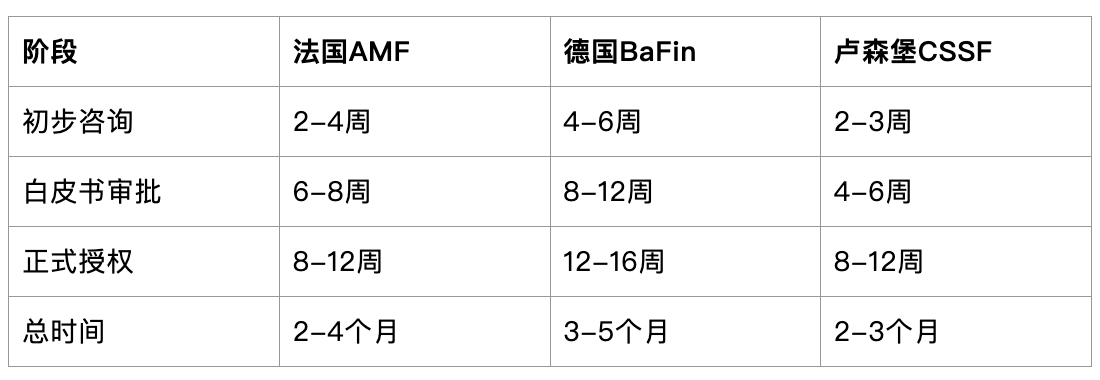
适用场景: 代币化股权和基金参与,特别是对于需要明确法律确定性和监管机构参与的发行人。
实际案例: 一旦发行人获得AMF授权,创建和转移基于DLT的证券在行政上就相对简单。税收和公司治理框架已经适应了数字登记册。
爱尔兰:机构级代币化基金的可信管辖区
爱尔兰的集体资产管理工具(ICAV)和合格投资者另类投资基金(QIAIF)制度仍然是欧盟机构投资行业的基石。虽然爱尔兰尚未颁布特定的DLT法律,但爱尔兰中央银行接受数字资产敞口,并逐步将其框架扩展到代币化证券和基金。
基金结构对比:卢森堡 vs 爱尔兰
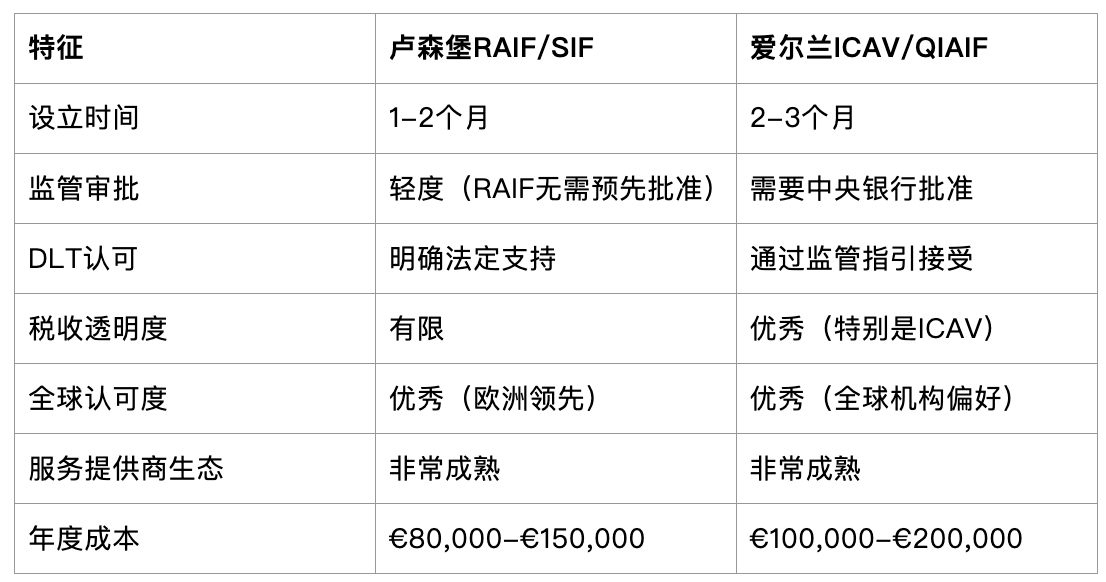
适用场景: 具有复杂投资者基础的机构级代币化基金,其中可信度和全球营销权至关重要。
列支敦士登:最简单的一体化代币化框架
虽然不是欧盟成员国,但列支敦士登作为欧洲经济区(EEA)的一部分,其监管方法与欧盟原则保持一致。自2020年起生效的《代币和可信技术服务提供商法》(TVTG)建立了所谓的"代币容器模型"。
创新特点:一是将代币视为任何权利或资产的数字法律表示;二是不要求代币化资产符合预先存在的证券或基金类别;三是该法律涵盖整个生态系统:从发行和托管到验证和交易;四是金融市场管理局管理授权代币服务提供商的公共登记册。
许可对比:列支敦士登 TVTG vs 欧盟 MiCA
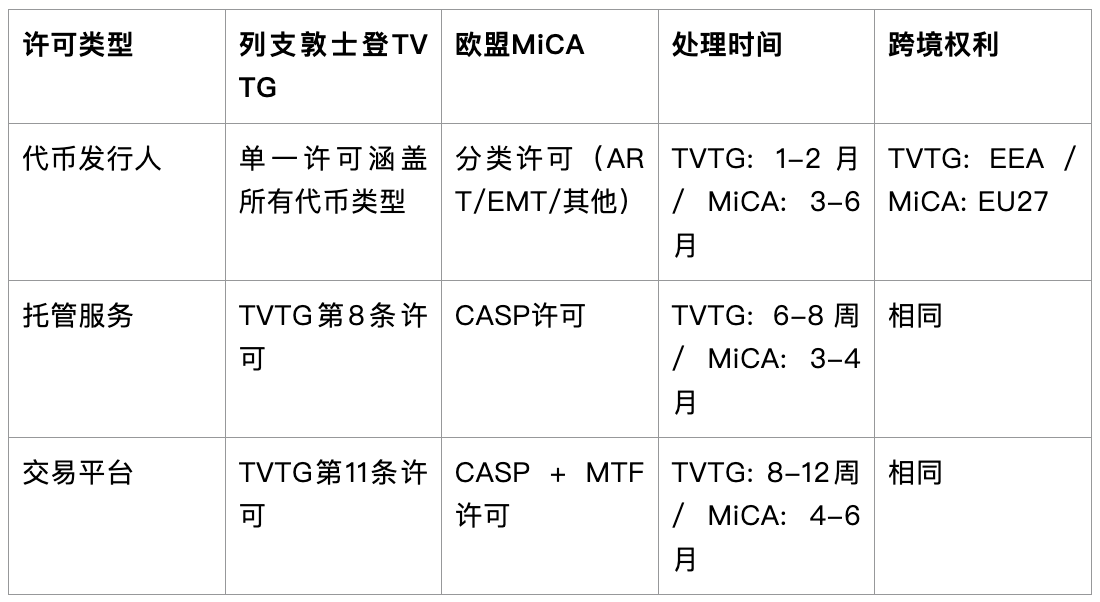
适用场景: 代币化平台、基础设施提供商,或支持大型欧盟实物资产运营的SPV结构。
瑞士:法律清晰度和市场成熟度的全球基准
瑞士虽然在欧盟之外,但仍然是欧洲代币化地图的关键部分。自2021年起生效的《分布式账本技术法》(DLT Act)为代币化证券提供了全面的法律认可,称为"DLT权利",可以代表股权、债务或其他索赔。
核心优势:一是瑞士金融市场监管局(FINMA)将代币分为三个明确类别:支付代币、实用代币和资产代币;二是这种分类法加上可预测的交易和托管许可要求,提供了无与伦比的监管确定性;三是发达的市场基础设施,包括SIX数字交易所(SDX)等基于DLT的交易所;四是强大的专门从事数字资产的律师事务所和托管机构网络。
FINMA代币分类框架
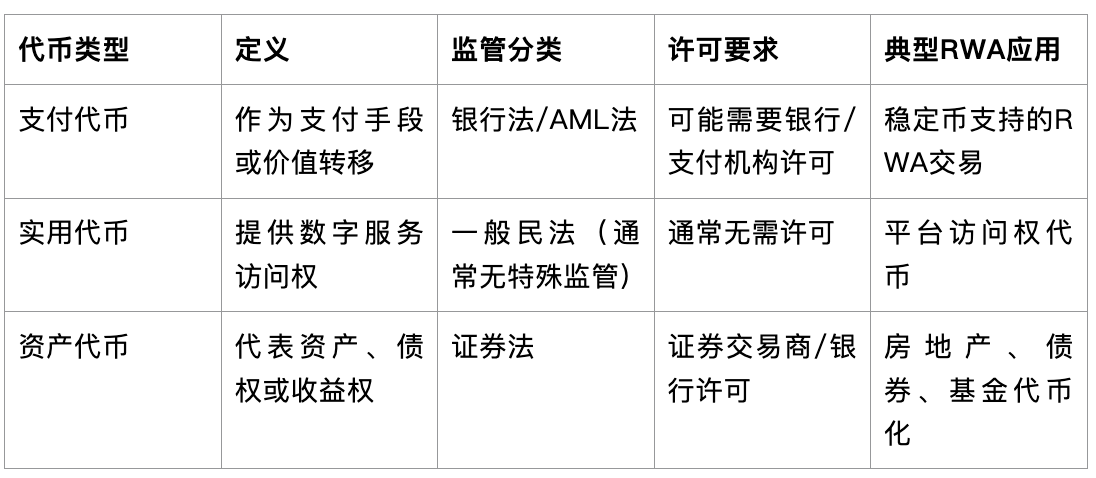
适用场景: 大规模或跨境实物资产代币化计划、机构发行,以及需要高监管可信度和结算基础设施的项目。
市场活动: 法国兴业银行在SDX平台上发行的1亿欧元代币化债券是著名案例,展示了瑞士市场基础设施的成熟度。
三、MiCA框架下的代币分类与合规要求
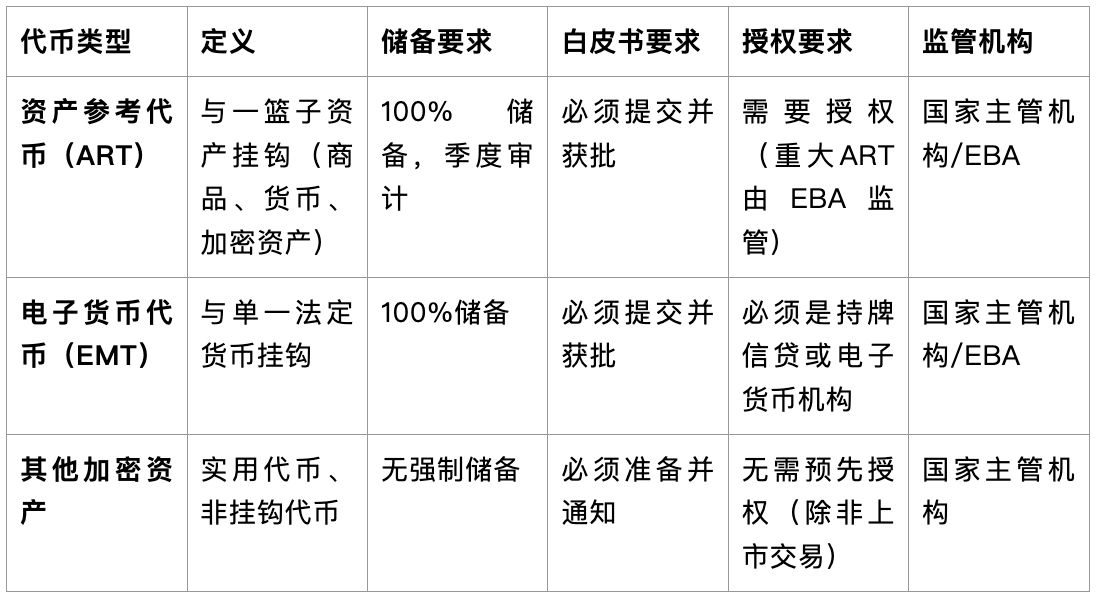
《加密资产市场条例》(MiCA)是欧盟第一个全面的加密监管框架,于2023年5月正式通过,并于2024年12月30日全面生效。该条例为非证券类代币提供了统一的监管路径。
(一)MiCA代币分类与要求对比
(二)MiCA实施时间表
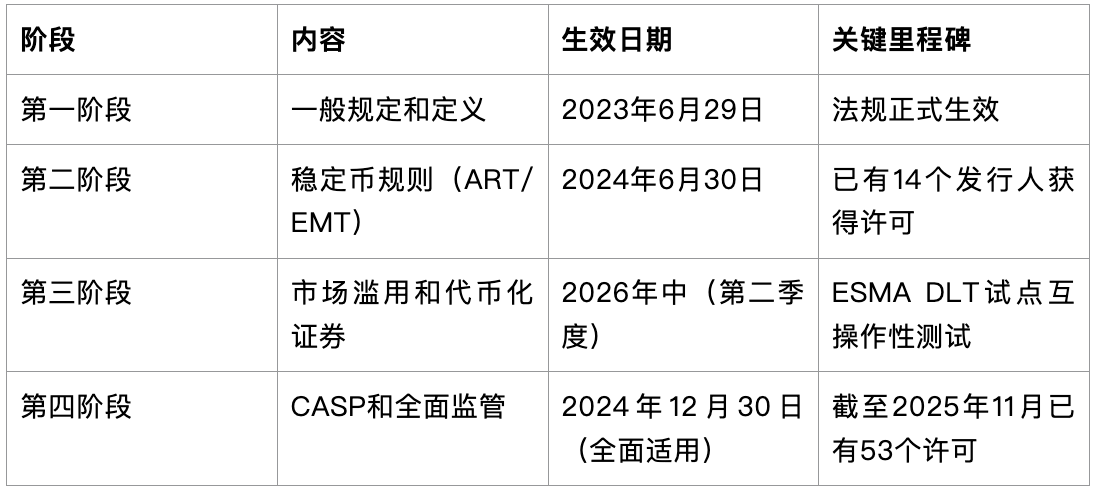
关键合规要点:
一是资产参考代币发行人必须在欧盟设立法律实体;
二是持有超过1000万持有者的ART可能被归类为"重大",直接由欧洲银行管理局监督;
三是电子货币代币必须由持牌信贷或电子货币机构发行;
四是所有加密资产服务提供商(CASP)必须遵守反洗钱和反恐融资规则。
四、关键法律与运营风险分析
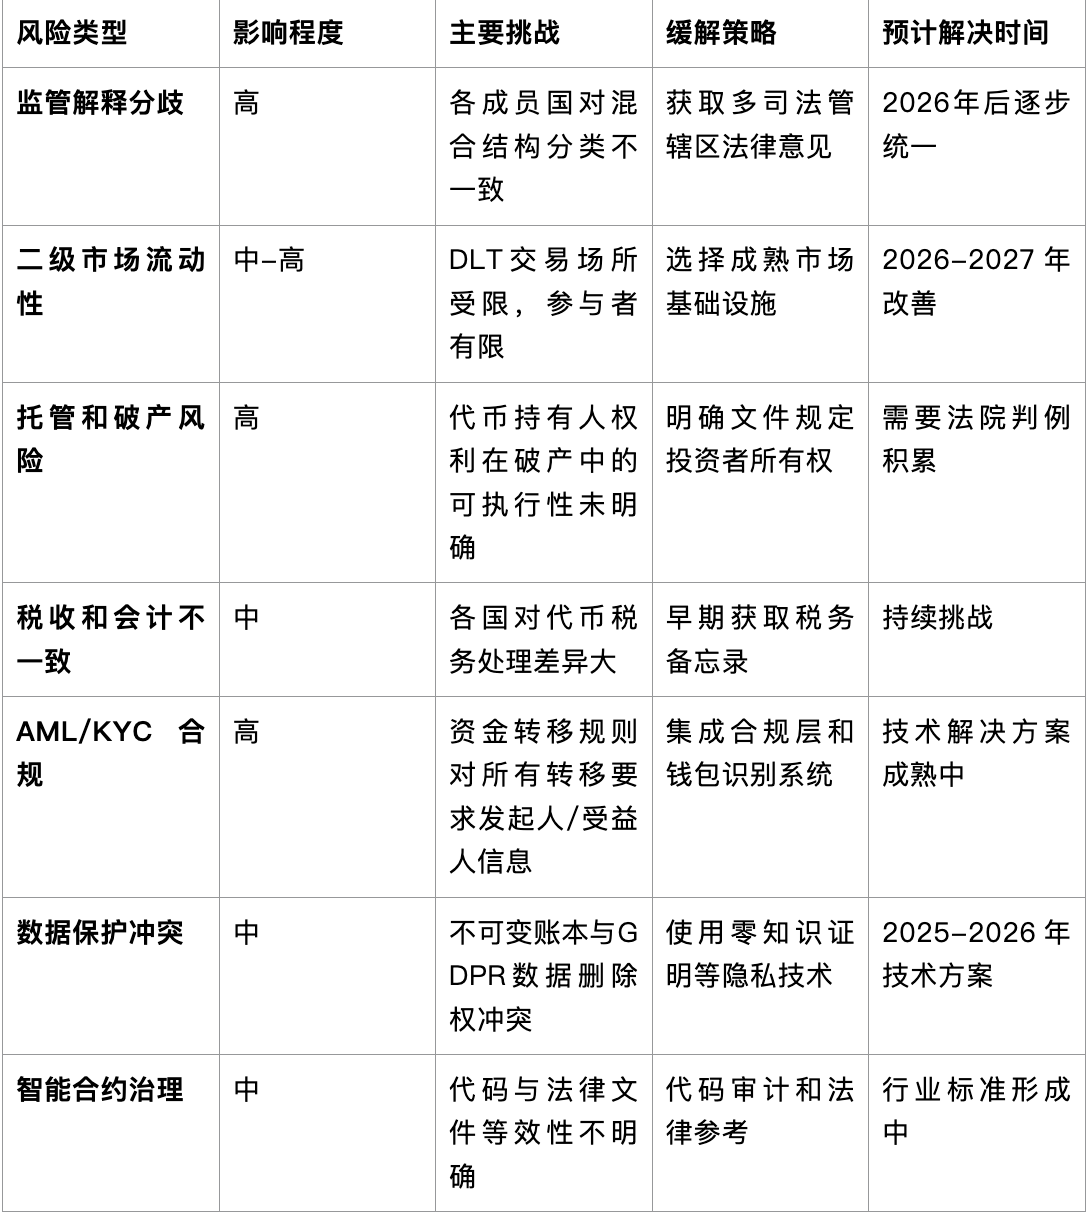
虽然欧盟现在为代币化提供了连贯的监管基础,但其实际实施仍存在几个结构性风险。在2025-2026年间,这些问题将决定实物资产代币化是成熟为稳定的资本市场细分市场,还是仍局限于试点项目。
(一)主要风险领域对比表
(二)成本结构对比:不同司法管辖区的代币化项目
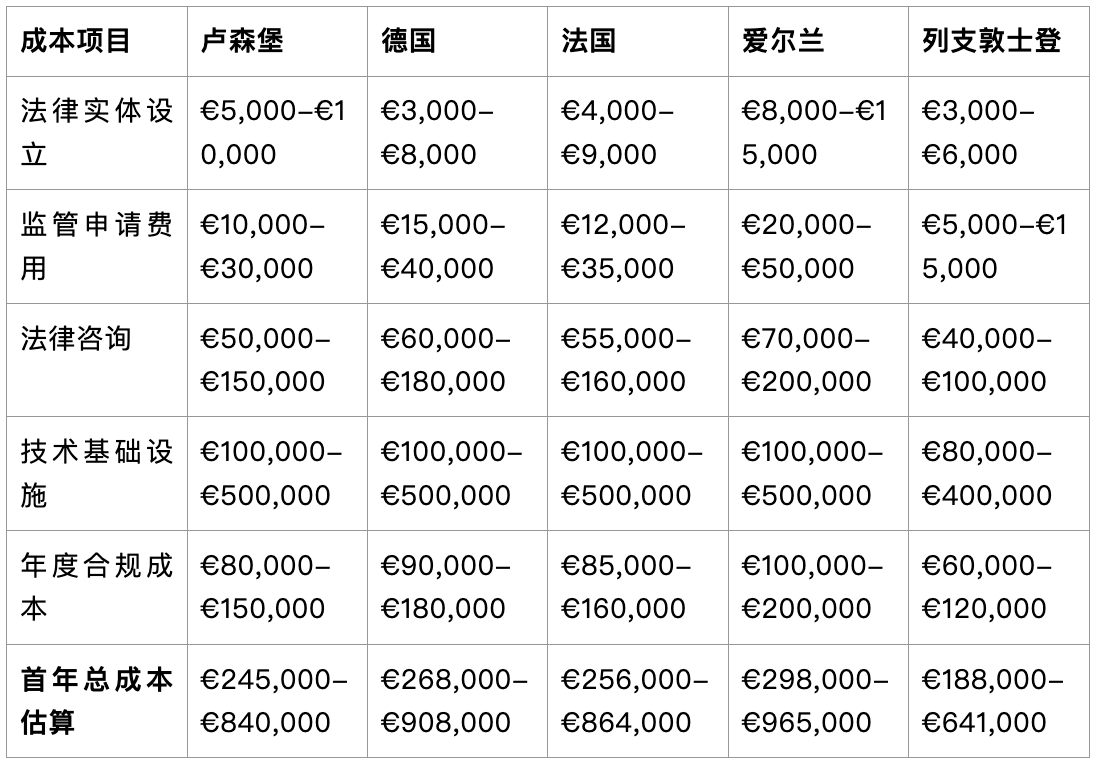
注: 以上费用仅为估算,实际成本取决于项目复杂性、资产类型和目标投资者群体。
五、实施路线图与司法管辖区选择策略
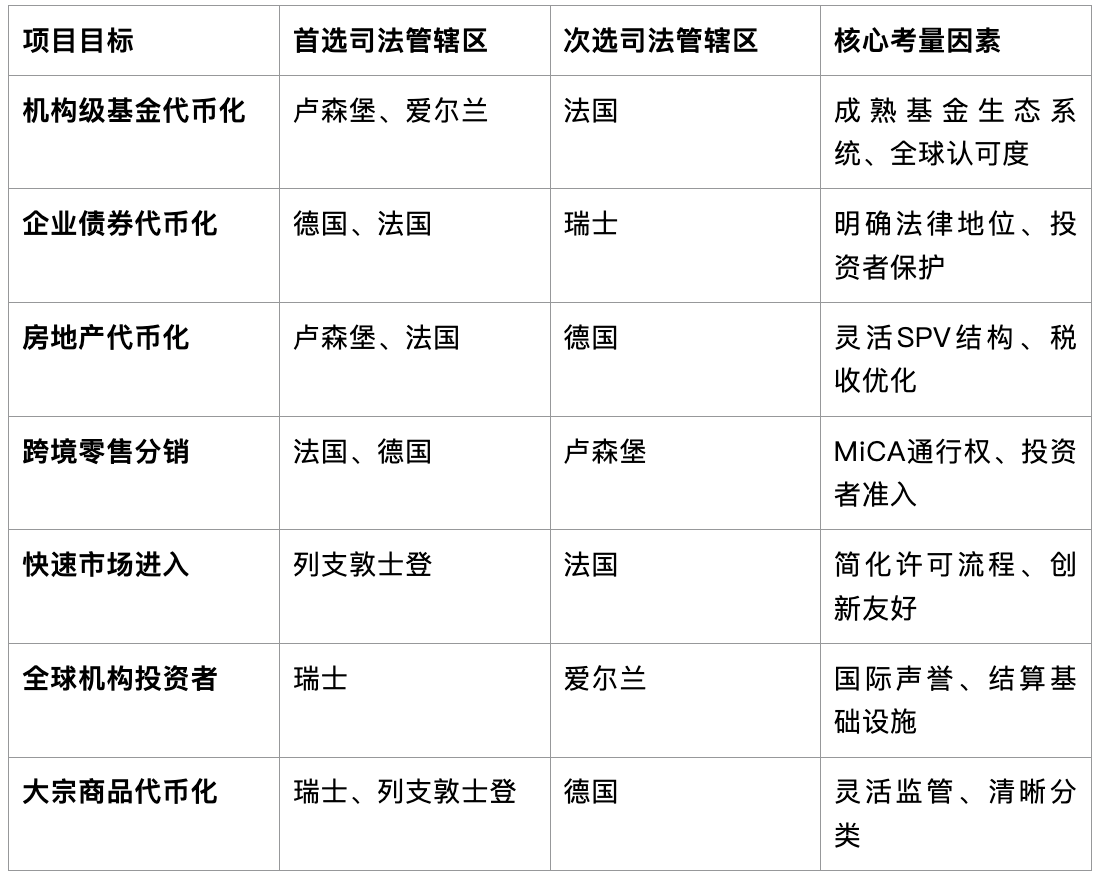
根据项目特性选择合适的司法管辖区是成功的关键。以下是基于不同项目目标的建议矩阵。
(一)司法管辖区选择决策矩阵
(二)代币化项目实施十步法
实施一个合规的代币化项目需要系统化的方法。以下是详细的步骤指南及每个步骤的主要内容 。
第一步:法律性质确定(1-2周)
使用ESMA代币分类工具评估代币是金融工具还是加密资产;
分析基于代币所代表的权利(所有权、现金流索赔、资产参考);
针对混合或跨司法管辖区模型获取正式法律意见。
第二步:法律实体结构设计(2-4周)
证券代币:选择公司或SPV发行债务/股权工具;
基金代币:选择AIF或UCITS工具(RAIF、SIF、ICAV、QIAIF);
MiCA代币:设立根据国家法律授权的专门发行人实体。
第三步:司法管辖区选择(1-2周)
评估DLT登记册认可度、授权流程可预测性;
考虑目标投资者地理分布和监管偏好;
评估服务提供商生态系统成熟度。
第四步:技术基础设施搭建(8-12周)
选择区块链平台(以太坊、Hyperledger、Polygon等);
实施所有权准确表示、安全转移和可审计性;
集成托管解决方案(受监管CASP或持牌托管人)。
第五步:合规架构实施(4-8周)
嵌入AML/KYC流程(自动化身份验证);
实施资金转移规则(发起人/受益人数据共享);
设置交易监控和可疑活动报告系统。
第六步:白皮书和披露文件准备(4-6周)
按照MiCA第6条或证券法要求准备白皮书;
包括储备证明、治理细节、风险评估;
准备投资者适用性评估文件。
第七步:监管申请和审批(8-20周)
向国家主管机构(AMF、BaFin、CSSF等)提交申请;
响应监管机构问询和补充要求;
获得MiCA授权或证券发行许可。
第八步:税务和会计框架对齐(2-4周)
获取司法管辖区特定税务备忘录;
建立会计系统反映链上和链下交易;
配置IFRS或当地GAAP合规报告。
第九步:投资者准入和二级市场设计(4-6周)
确定投资者类别(专业、半专业、零售);
选择二级交易方式(DLT MTF、私人匹配、赎回再发行);
在发行文件中明确转让条件和赎回机制。
第十步:上线和持续监管维护(持续)
实施季度储备审计(ART/EMT);
建立年度审计涵盖资产和智能合约逻辑;
设置定期法律审查以适应监管变化。
六、市场活动和实际案例分析
欧洲主要代币化项目对比
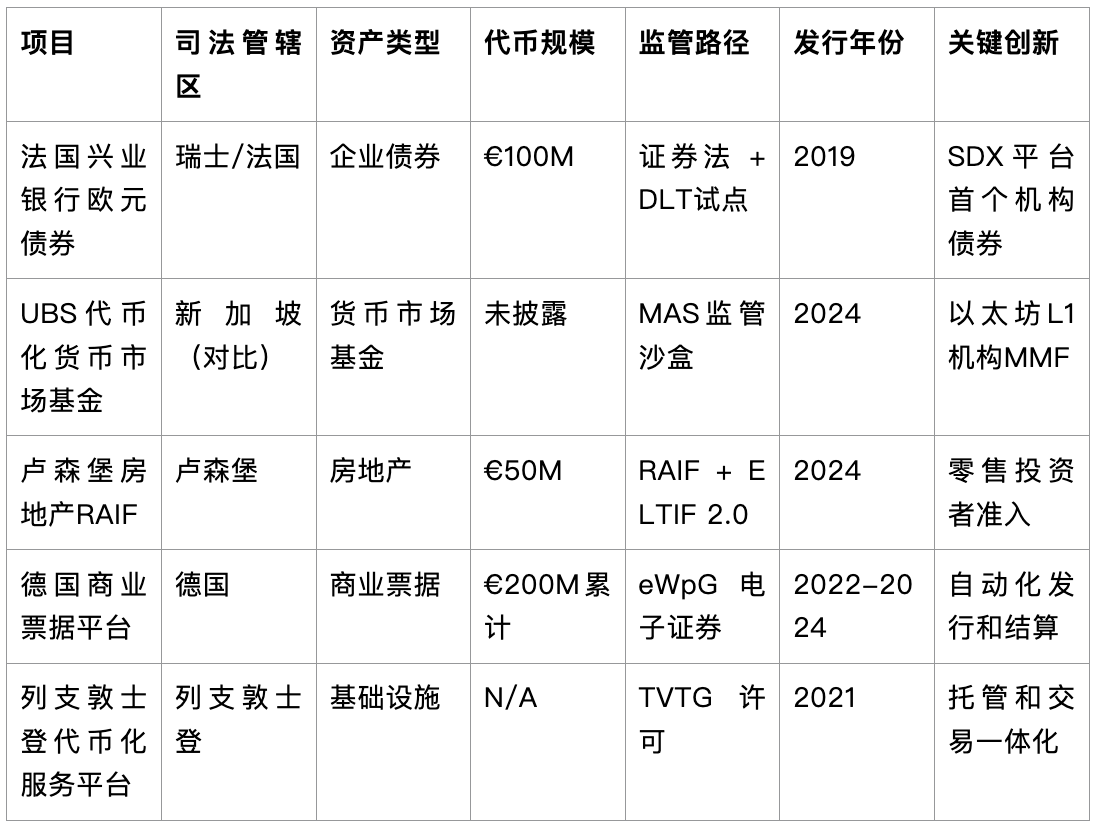
案例深入分析:以法国兴业银行代币化债券为例
2019年,法国兴业银行成为首家在公共区块链上发行债券的主要银行。该项目使用以太坊发行了1亿欧元的结构性债券,展示了几个关键要素:
法律框架:同时符合法国DEEP框架和瑞士DLT法案;
技术实现:智能合约自动化利息支付和赎回;
监管协调:获得AMF和FINMA的双重认可;
结算效率:T+0实时结算相比传统T+2节省大量成本;
透明度提升:所有交易在区块链上可审计。
该案例成为欧洲机构级代币化的标杆,证明了在严格监管框架下实现区块链创新的可行性。
七、2025-2026展望与战略建议
(一)2025-2026关键监管里程碑
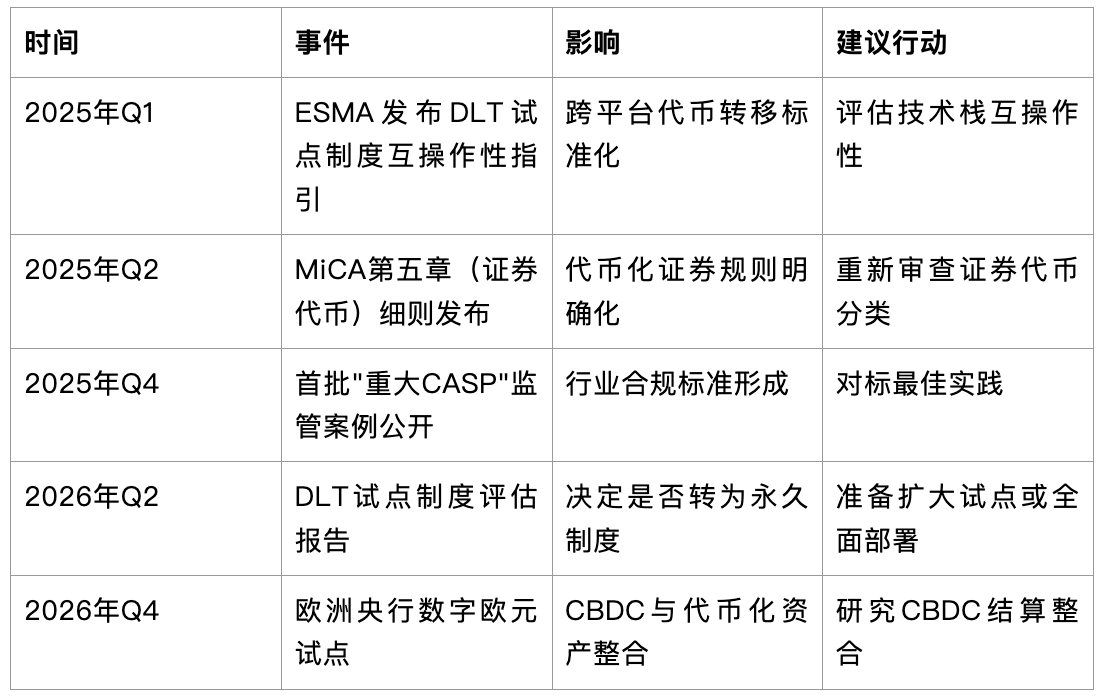
(二)战略选择建议
对于传统金融机构: 选择卢森堡或爱尔兰作为基金代币化基地,利用现有投资者关系和监管信任。优先考虑机构级资产(房地产基金、私募信贷),通过ELTIF 2.0逐步引入半零售投资者。时间表:2025年完成试点,2026年规模化。
对于金融科技初创企业: 选择列支敦士登或法国快速获得许可,专注于特定资产类别(大宗商品、知识产权)。利用MiCA通行权扩展至整个欧盟市场。时间表:2025年Q2-Q3获得许可,2025年Q4-2026年Q1商业化。
对于跨国企业债券发行: 选择德国作为法律基础(eWpG),与瑞士合作获取国际投资者。优先考虑可持续发展债券和绿色债券,利用ESG趋势。时间表:2025年准备,2026年首次发行。
对于全球投资者定位: 选择瑞士作为核心枢纽,利用其全球声誉和SDX等成熟基础设施。面向亚洲和中东高净值投资者。同时获得卢森堡或爱尔兰基金护照以覆盖欧盟市场。时间表:2025年搭建双司法管辖区架构,2026年全球分销。
八、实物资产代币化:从实验到主流的转变
实物资产代币化已经悄然从概念验证转向实践。通过MiCA、DLT试点制度和ELTIF 2.0,欧盟已经建立了一个监管基础,最终使大规模、合规的代币化成为现实。接下来发生的不是关于技术,而是关于执行。
代币化成功的关键在于三个层面的完美结合:法律精确性确保投资者权利可执行、技术稳健性保证系统安全和可扩展、运营纪律维持持续合规。司法管辖区的选择不仅仅是监管便利性的问题,更是战略定位的决策:目标投资者在哪里?资产如何最优结构?如何平衡创新速度与监管确定性?
欧洲各司法管辖区已经提供了清晰的路径。卢森堡和爱尔兰在基金代币化方面无可匹敌;德国和法国为证券代币提供了最明确的法律基础;列支敦士登提供最快的市场准入;瑞士则是全球可信度的黄金标准。选择不是哪个最好,而是哪个最适合您的具体项目目标。
在2025-2026年,我们将见证代币化从实验性练习转变为常规金融市场功能。那些能够将技术创新与法律精确性和透明度相结合的项目将脱颖而出。监管不是障碍,而是通往可持续、跨境金融创新的门票。代币化正在成为主流金融的一部分,而不是一个独立的行业。现在的问题不再是"是否可能",而是"如何正确执行"。
参考文献
- Regulation (EU) 2023/1114 on Markets in Crypto-Assets (MiCA)European Parliament and Council of the European Union (2023) Official Journal of the European Union, L 150/40
- Regulation (EU) 2022/858 on a pilot regime for market infrastructures based on distributed ledger technology (DLT Pilot Regime)European Parliament and Council of the European Union (2022)
- Directive 2014/65/EU on markets in financial instruments (MiFID II)European Parliament and Council of the European Union (2014)
- Regulation (EU) 2017/1129 on the prospectus to be published when securities are offered to the public (Prospectus Regulation)European Parliament and Council of the European Union (2017)
- Regulation (EU) 909/2014 on improving securities settlement in the European Union and on central securities depositories (CSDR)European Parliament and Council of the European Union (2014)
- Regulation (EU) 2023/1113 on information accompanying transfers of funds and certain crypto-assets (Transfer of Funds Regulation)European Parliament and Council of the European Union (2023)
- Regulation (EU) 2015/760 on European long-term investment funds (ELTIF) as amended (ELTIF 2.0)European Parliament and Council of the European Union (2015, amended 2023)
- Loi du 15 mars 2023 relative aux registres électroniques de titres (Luxembourg)法律日期:2023年3月15日 卢森堡大公国
- Gesetz über elektronische Wertpapiere (eWpG) - Electronic Securities Act德国联邦法律公报,2021年 Federal Law Gazette (Bundesgesetzblatt)
- Loi PACTE (Plan d'Action pour la Croissance et la Transformation des Entreprises)法国法律,2019年5月22日 Loi n° 2019-486
- DEEP Framework (Dispositif d'Enregistrement Électronique Partagé)法国金融市场管理局(AMF),2019年
- Token and Trusted Technology Service Providers Act (TVTG)列支敦士登公国,2020年生效 Liechtenstein Law Gazette (Landesgesetzblatt)
- Federal Act on the Adaptation of Federal Law to Developments in Distributed Ledger Technology (DLT Act)瑞士联邦,2021年生效
- European Securities and Markets Authority (ESMA)Guidelines on DLT Pilot Regime (2023-2025) 多项技术标准文件(RTS)
- European Banking Authority (EBA)Regulatory Technical Standards under MiCA (2024-2025)
- Commission de Surveillance du Secteur Financier (CSSF) - LuxembourgVarious circulars on tokenized securities and DLT registers (2023-2024)
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) - GermanyGuidance on electronic securities under eWpG (2021-2024)
- Autorité des Marchés Financiers (AMF) - FrancePosition papers on tokenized securities and DEEP framework (2019-2024)
- Central Bank of Ireland (CBI)Guidance on digital assets and tokenized funds (2023-2024)
- Financial Market Authority (FMA) LiechtensteinTVTG implementation guidance and token service provider register
- Swiss Financial Market Supervisory Authority (FINMA)Guidelines on token classification and DLT rights (2018-2024)
- Chen, Y., & Bellavitis, C. (2020). "Blockchain disruption and decentralized finance: The rise of decentralized business models." Journal of Business Venturing Insights, 13, e00151. https://doi.org/10.1016/j.jbvi.2019.e00151
- Zetzsche, D. A., Arner, D. W., & Buckley, R. P. (2020). "Decentralized Finance (DeFi)." Journal of Financial Regulation, 6(2), 172-203. https://doi.org/10.1093/jfr/fjaa010
- Maklakova, I. (2025, October 29). RWA tokenization in the EU: Most suitable jurisdictions and regulatory frameworks for 2025 and beyond. Legal Nodes. https://www.legalnodes.com/article/rwa-tokenization-in-the-eu-most-suitable-jurisdictions-and-regulatory-frameworks-for-2025-and-beyond
- Tran, L. (2025, November 20). Six leading jurisdictions for tokenized real world assets in 2025. Investax. https://investax.io/blog/leading-jurisdictions-for-tokenized-real-world-assets