《42 号文》及《境内资产代币化指引》的出台延续了境内监管机构对于“虚拟资产”的全面禁止性监管态度,但也为“RWA 代币化”健康可持续发展奠定了新的基础。
文章作者:周辉、乔喆沅、成晓宇、黄雅沛、周子越
文章来源:律商视点
背景 2026 年 2 月 6 日,央行等八部委联合发布了《关于进一步防范和处置虚拟货币等相关风险的通知》(银发〔2026〕42 号,以下简称“《42 号文》”),与此同时,证监会也同步出台了《关于境内资产境外发行资产支持证券代币的监管指引》(以下简称“《境内资产代币化指引》”)。自 2021 年 9 月 24 日《关于进一步防范和处置虚拟货币交易炒作风险的通知》(银发〔2021〕237 号,以下简称“《924 通知》”)出台后,境内对于虚拟货币相关监管线条愈发清晰完善。时隔近五年,境内监管机构在进一步了解行业生态后对《924 通知》未明确涵盖的业务类型作出了进一步澄清,并对现实世界资产(RWA)代币化作出明确规定。《42 号文》的出台完全取代《924 通知》,与《境内资产代币化指引》一起构成境内虚拟货币及 RWA 代币化监管的完整框架。
最值得注意的是,《42 号文》及《境内资产代币化指引》明确允许境内主体基于优质境内基础资产,在获得相关监管部门审批备案的情况下在境外发行 RWA 代币。
我们将在下文具体解读《42 号文》及《境内资产代币化指引》的内容,及它们与《924 通知》相比在监管方向上的更新。
一、“虚拟货币”与“RWA 代币化”分类监管
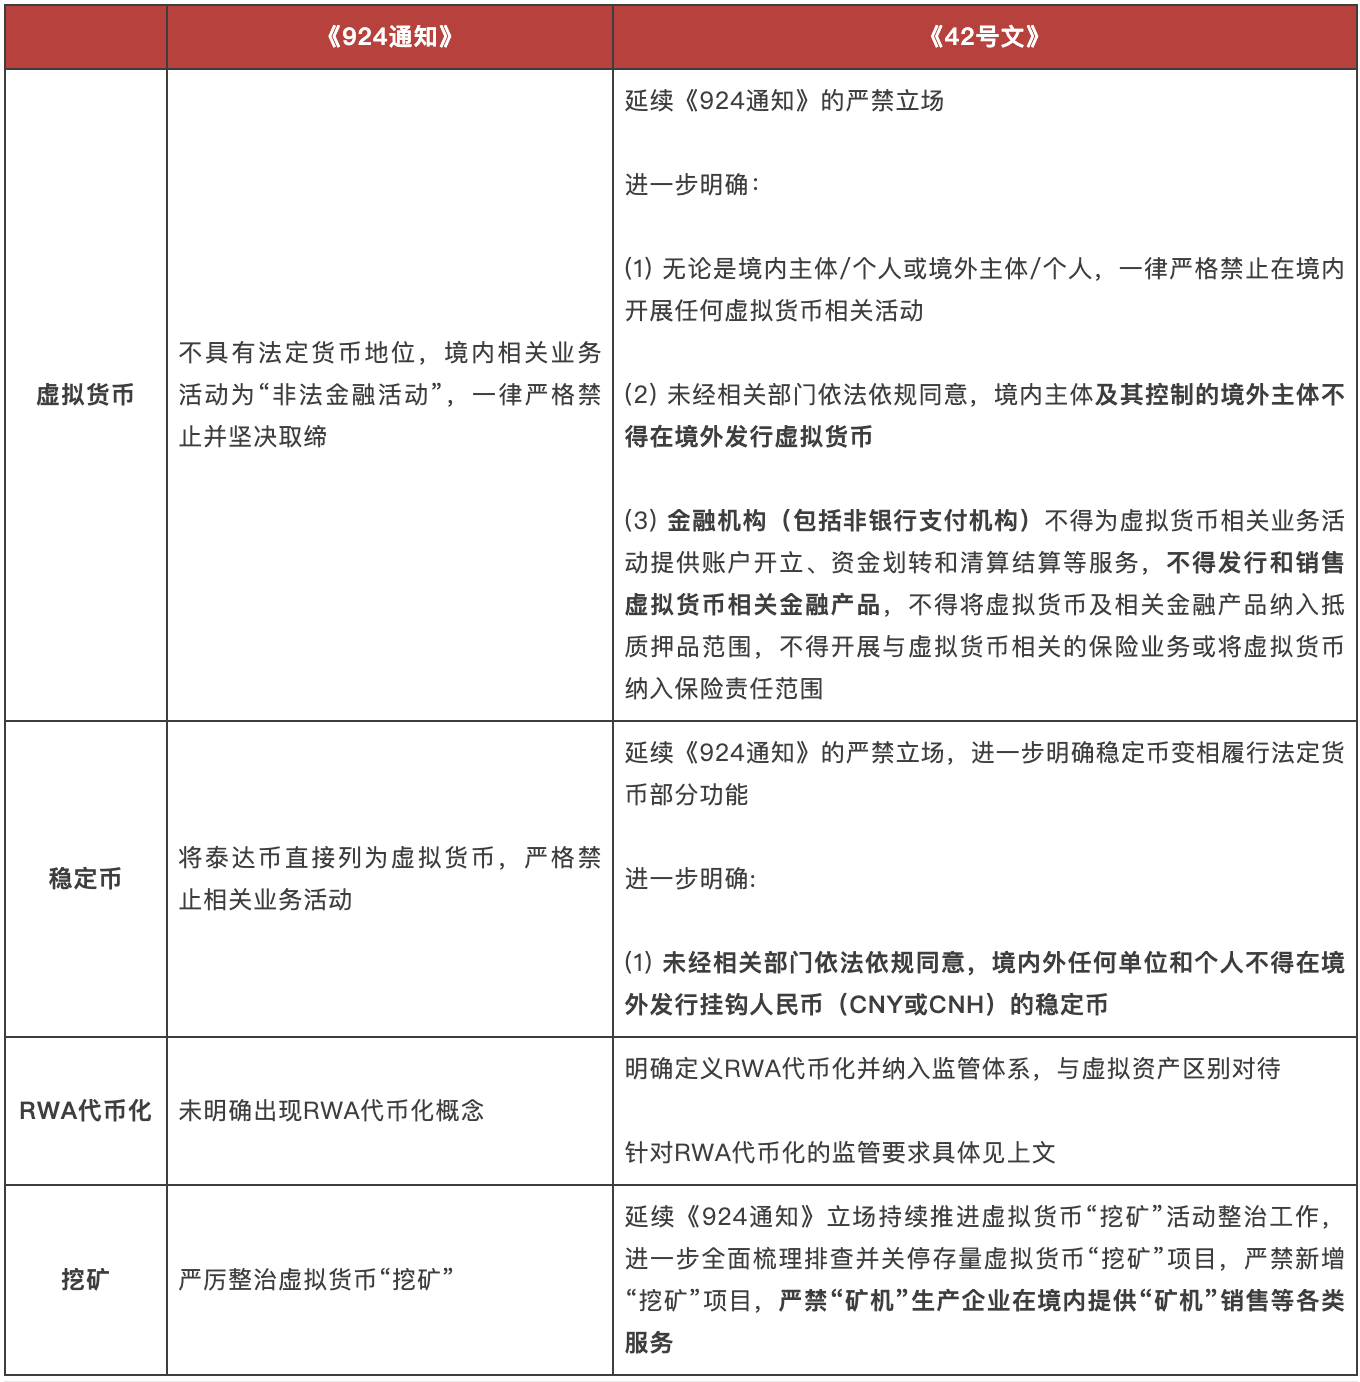
1.《42 号文》首次将“RWA 代币化”从“虚拟货币”中分隔出来,作为独立的监管对象。“RWA 代币化”指使用加密技术及分布式账本或类似技术,将资产的所有权、收益权等转化为代币(通证)或者具有代币(通证)特性的其他权益、债券凭证,并进行发行和交易的活动。与虚拟货币的原生数字属性不同,RWA 代币化具有底层实物或金融资产支撑,受市场波动及炒作影响相对较低。从该等监管划分可以看出境内监管机构紧跟行业发展及其他主要司法管辖区的监管趋势(例如香港法下“代币化证券”受传统证券相关法律法规监管而不同于其他原生“虚拟资产”的监管,美国法下也有类似的监管划分),基于“相同业务、相同风险、相同规则”的原则,积极审慎地促进 RWA 产业发展。
2.《42 号文》进一步明确挂钩法定货币的稳定币在流通使用中变相履行了法定货币的部分功能,因此为了确保人民币的法币地位,未经相关部门依法依规同意,境内外任何单位和个人不得在境外发行挂钩人民币(CNY 或 CNH)的稳定币。
二、RWA 代币化的“生机”–境内优质资产境外发行 RWA 代币
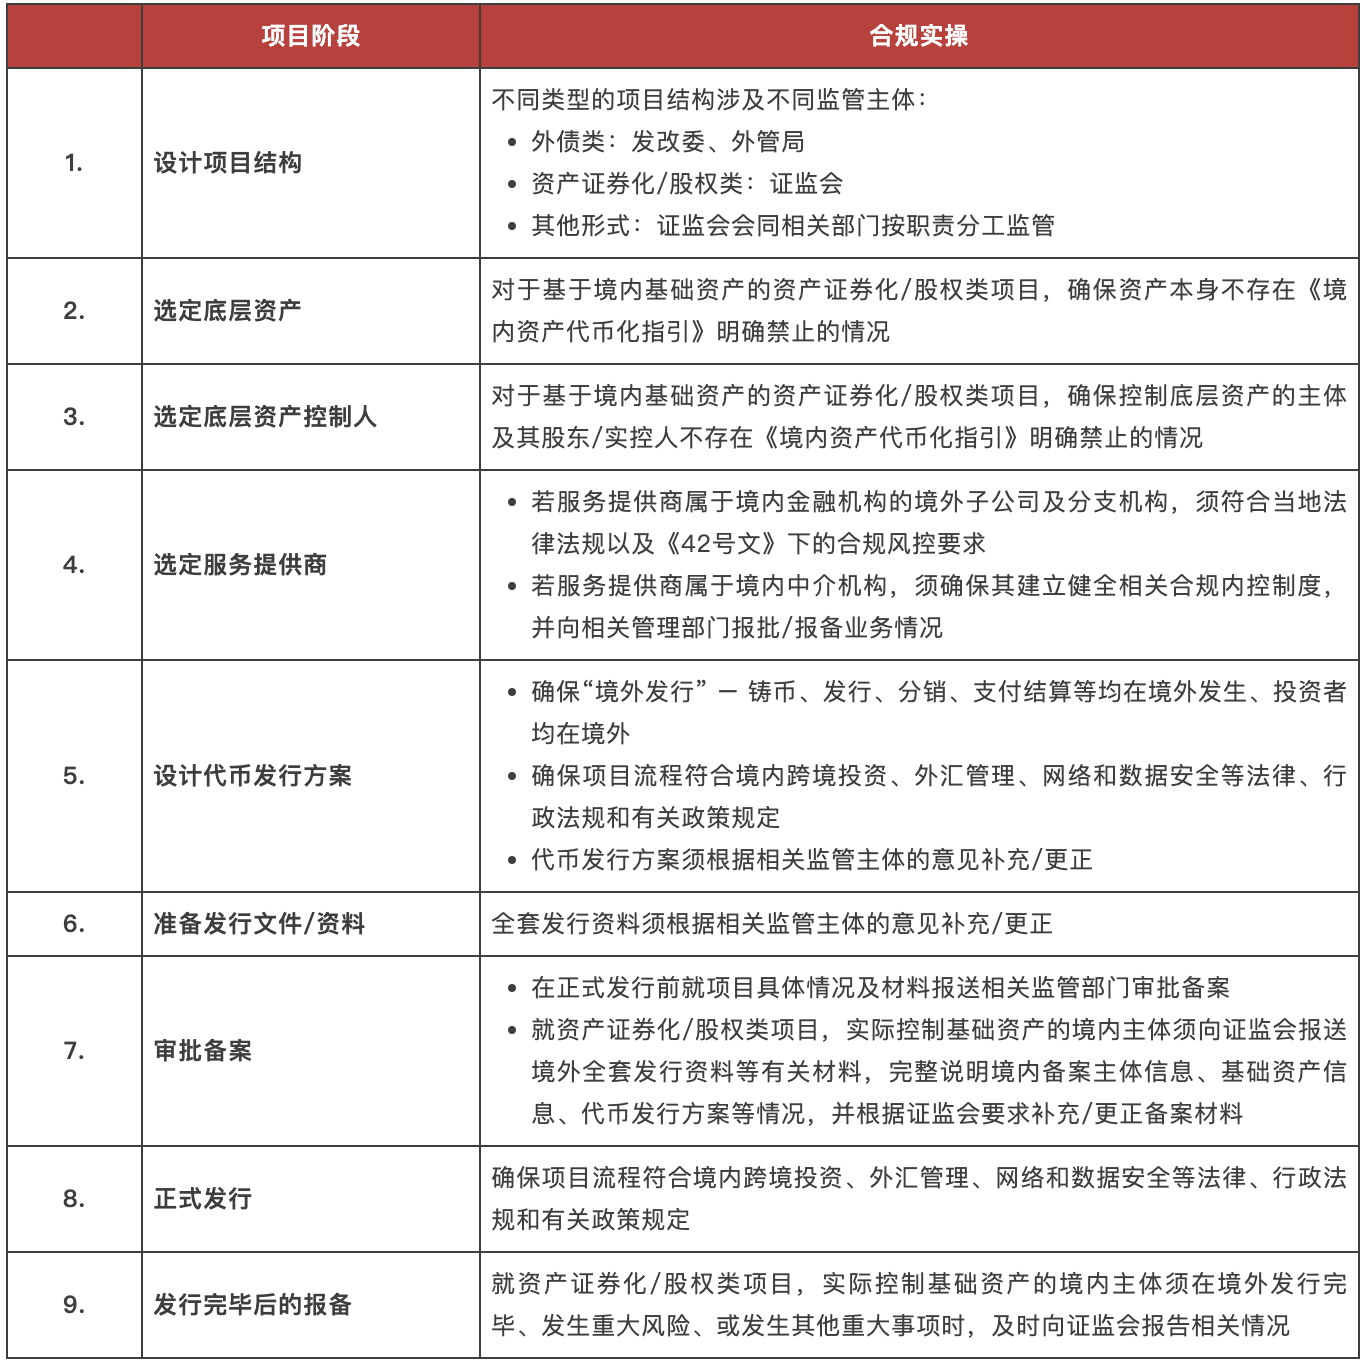
1.《42 号文》明确了在获得发改委、外管局、证监会等相关部门的审批同意并完成相关备案的情况下,境内主体可以直接或间接赴境外开展(1)外债形式的 RWA 代币化业务、(2)以境内资产权益为基础开展类资产证券化、具有股权性质的 RWA 代币化业务、或(3)其他形式的 RWA 代币化业务。尽管《42 号文》并未对“直接或间接赴境外”开展 RWA 代币化业务作出明确定义,“境外开展”一般指铸币、发行、分销、支付结算等均在境外发生、投资者均在境外的 RWA 代币化项目。
2. 就以境内资产权益为基础(即以境内资产或相关资产权利所产生的现金流为偿付支持)发行证券化代币而言,相关境内主体还应遵循《境内资产代币化指引》的相关内容。《境内资产代币化指引》对于该等 RWA 代币化项目涉及的适用境内法律法规,基础资产类型,境内主体资质作出了明确的规定:
(1)适用境内法律法规 –相关主体应严格遵守跨境投资、外汇管理、网络和数据安全等法律、行政法规和有关政策规定,履行前述相关监管部门要求的核准、备案或安全审查等程序。
(2)优质境内资产 –用于在境外发行 RWA 代币的境内基础资产不得存在(i)法律、行政法规或者国家有关规定明确禁止、(ii)可能危害国家安全、(iii)存在重大权属纠纷,或该资产依法不得转让、(iv)境内资产证券化业务基础资产负面清单规定的禁止情形之情况。
(3)境内主体合适性 –实际控制境内基础资产的境内主体不得存在(i)境内主体或者其控股股东、实际控制人最近 3 年内存在贪污、贿赂、侵占财产、挪用财产或者破坏社会主义市场经济秩序的刑事犯罪、(ii)境内主体因涉嫌犯罪或者重大违法违规行为正在被依法立案调查,尚未有明确结论意见之情形。
3. 除上述合规及资质要求外,《境内资产代币化指引》也要求实际控制基础资产的境内主体(i)在开展相关业务前向证监会备案,按要求报送备案报告、境外全套发行资料等有关材料,完整说明境内备案主体信息、基础资产信息、代币发行方案等情况,并根据证监会要求补充/更正备案材料,及(ii)完成备案后,在境外发行完毕、发生重大风险、或发生其他重大事项时,及时向证监会报告相关情况。《境内资产代币化指引》还要求境内备案主体及其控股股东、实际控制人、董事、监事、高级管理人员,以及相关中介机构应当保证出具的备案材料真实、准确、完整,不得有虚假记载、误导性陈述或者重大遗漏。因此,协助境内备案主体准备相关材料的中介机构须对相关 RWA 代币化产品(包括基础资产)进行严谨的尽职调查,确保相关材料内容的真实准确。
4. 由此可见,尽管《42 号文》明确放开境内资产境外发行 RWA 代币的业务模式,但相关监管机构仍对于该等业务采取积极谨慎的态度。从发行前对基础资产的筛选、控制基础资产的境内主体及其股东/实控人资质的筛选,到对于备案材料包括全套发行资料的审核、直至发行完成后的报告义务,相关监管机构可能只会允许资质优良的境内主体基于优质境内基础资产,在发行资料完备发行方案合理安全的情况下在境外发行 RWA 代币,从而整体监控管理境内资产境外发行 RWA 代币的项目,确保不会存在负面影响投资者权益或损害国家利益和社会公共利益的情况。前述监管要求看似严格,其实是从根本上保障投资者利益、经济金融秩序、国家利益和社会公共利益。
5. 根据《42 号文》和《境内资产代币化指引》,境外投资者能够通过投资 RWA 代币享受境内优质资产带来的经济利益,而境内监管机构对于这些 RWA 代币化项目严谨审核也能够确保项目的优质性及可信度,为投资者带来更多保障。境内资产持有人也能够通过在境外发行 RWA 代币开拓新的融资渠道,为境内资产带来新鲜血液。
6. 除了从“发行端”确保基于境内资产的境外 RWA 代币化项目的合适性外,《42 号文》也对在该等境外 RWA 代币化项目中提供相关服务的金融机构/服务提供商提出了明确的合规要求:
(1)根据《42 号文》第 15 条,境内金融机构的境外子公司及分支机构在境外提供 RWA 代币化相关服务须配备专业人员及系统,有效防范业务风险,严格落实客户准入、适当性管理、反洗钱等要求,并纳入境内金融机构的合规风控管理体系 –RWA 代币化项目的顺利进行离不开一系列金融机构提供的基础金融服务,包括分销、托管、支付结算等相关服务,而这些服务可能会由境内金融机构的香港子公司及分支机构(例如持有香港证监会 1 号牌的证券经纪公司、获香港金管局授权的银行类机构)提供。这些香港子公司及分支机构在提供相关服务时需要遵守香港的相关法律法规(例如香港《证券及期货条例》、香港《打击洗钱及恐怖分子资金筹集条例》及香港证监会不时发出的相关指引及规则),这些法律法规一般对于客户准入(例如客户类型、客户尽职调查)、适当性管理(例如产品的销售限制、客户风险承受能力及产品合适性)以及反洗钱/反恐怖分子资金筹集责任有具体规定。除此之外,这些香港子公司及分支机构也需要纳入境内母公司的合规风控管理体系,确保符合境内监管要求。
(2)为境内主体直接或间接赴境外开展外债形式的 RWA 代币化业务,或者以境内资产权益为基础在境外开展 RWA 代币化相关业务提供服务的中介机构、信息技术服务机构,须建立健全相关合规内控制度,并将有关业务开展情况向相关管理部门报批或报备。
三、境内主体在境外开展 RWA 代币化项目的合规实操指南
根据《42 号文》及《境内资产代币化指引》的相关要求,有意直接或间接在境外开展 RWA 代币化项目的境内主体在项目筹备及推进阶段应由其注意以下合规实操:
四、RWA 代币化的“红线”–禁止在境内开展 RWA 代币化相关业务或提供相关服务
《42 号文》对于境内境外主体/个人在境内经营 RWA 代币化相关业务或提供相关服务划出了明确的红线:
1. 无论是境内主体/个人或境外主体/个人,一律严格禁止在境内开展 RWA 代币化活动,以及提供有关中介、信息技术服务等,但经业务主管部门依法依规同意,依托特定金融基础设施开展的相关业务活动除外 –《42 号文》并未对“有关中介、信息技术服务”的范围作出明确限制。因此,除在境内进行的 RWA 代币发行活动外,与其相关的(包括但不限于)资产托管、分销、资金划转、结算、代币化技术服务、钱包/秘钥管理等服务也被明确禁止。尽管相关监管机构对于“依托特定金融基础设施”开展的相关活动留有空间,但“特定金融基础设施”的范围尚不明确,因此不应被理解为概括性的除外情况,而应根据具体个案与相关业务主管部门沟通后酌情决定。
2. 境外单位和个人不得以任何形式非法向境内主体提供 RWA 代币化相关服务 –“非法”提供 RWA 代币化相关服务具有多重涵义:(i)RWA 代币化项目本身是非法的(例如在境内开展的 RWA 代币化项目,或境内主体未根据《42 号文》及《境内资产代币化指引》要求在境外非法开展的 RWA 代币化项目),及(ii)尽管 RWA 代币化项目本身合法,但境外单位/个人未遵守《42 号文》下对于服务提供上的合规要求。这一红线将明确禁止境外单位(例如香港持牌机构)分销境内主体非法发行的 RWA 代币,也将明确禁止境外技术服务提供商为境内主体非法发行的 RWA 代币提供任何技术支持。
3. 金融机构(含非银行支付机构)不得为未经同意的 RWA 代币化相关业务以及相关金融产品提供托管、清算结算等服务 –“未经同意的 RWA 代币化相关业务以及相关金融产品”包括在境内非法开展的 RWA 代币化项目,或境内主体未根据《42 号文》及《境内资产代币化指引》要求在境外非法开展的 RWA 代币化项目。
4. 有关中介机构、信息技术服务机构不得为未经同意的 RWA 代币化相关业务以及相关金融产品提供中介、技术等服务。
5. 互联网企业不得为 RWA 代币化相关业务活动提供网络经营场所、商业展示、营销宣传、付费导流等服务。
五、《42 号文》展现了境内监管机构对于行业的充分理解
1. 除将“虚拟货币”及“RWA 代币化”进行分类监管,并对境内优质资产在境外开展 RWA 代币化项目作出详细规定外,《42 号文》也对《924 通知》中的相关监管规则进行细化及明确,尤其是将监管范围扩展至“由境内主体控制的境外主体”以及“境内金融机构的境外子公司及分支机构”。
2. 我们在下表中对与虚拟货币、稳定币、RWA 代币化及“挖矿”相关的监管范围及具体措施作出总结及比较:
3. 从《42号文》中可以观察到,境内监管机构更加了解行业发展趋势,且对于虚拟货币及RWA代币化领域采取更有效的监管措施。
六、境外RWA代币化项目结构
境内优质资产在境外发行RWA代币可以采用多种结构,包括但不限于(1)将底层资产权益装入境外基金主体(例如香港open-ended company (OFC) / limited partnership (LPF),开曼群岛segregated portfolio company (SPC))中,继而将基金份额/股份代币化,(2)通过持有底层资产的主体提供抵押担保的方式在境外发行债券并将债券代币化,(3)在境外基于底层资产的权益或现金流发行asset-backed securities (ABS) 或 structured notes 并将其代币化等等。发行人可以根据底层资产的类型、收益模式以及投资人偏好设计合适的RWA代币化架构。
结语
RWA代币化本身可将资产的相关权益切分成更小的份额,降低投资门槛从而吸引跟多投资人。而通过区块链支持的RWA代币化项目也能够减少传统ABS或REITS项目流程长、门槛高、流动性差等弊端。同时,RWA代币在区块链上进行交易也能够降低交易成本、加快交易结算速度从而增加交易量。
《42号文》及《境内资产代币化指引》的出台延续了境内监管机构对于“虚拟资产”的全面禁止性监管态度,但也为“RWA代币化”健康可持续发展奠定了新的基础。境内RWA行业合规监管框架的完善为众多优质境内资产,例如高速公路收费权、充电站收益权、商业地产租金收益等,带来新的机遇,使得这些资产可以通过境外发行RWA代币的方式获得进一步融资支持,在链上获得“重生”。展望未来,中国庞大的优质资产,将可以通过境外RWA代币化这座“数字跨海大桥”,逐步通往全球流动性市场的海洋。