2026 年春节档也许只是新一轮“AI 大战”的起点。这背后不仅仅是 AI 企业之间的竞争,也意味着行业层面的能力边界被真正推到用户侧,但真实的落地情况,需要在更长的时间窗口中观察市场反应。
文章作者、来源:字母 AI
今年的 AI 春节档,好比一场娱乐圈盛会,流量和资本双双引爆。
先是除夕夜的春晚互动,把 C 端的 AI 红包大战流量推到了最高峰。
登上央视春晚的豆包当日 AI 互动达到 19 亿次,生成头像与送祝福成为了一个国民级 AI 时刻。
而在春节期间,多款 AI 应用在下载榜单刷出新高,红包、免单、聊天互动等玩法,开启了一场全民普及 AI 工具的“抢滩登陆”。千问、元宝等产品成为了和豆包争抢国民级 AI 应用的竞争对手。
伴随着用户侧的你追我赶,一轮密集且高度同步的模型发布也纷至沓来。
春节前后两周内,GLM-5、Doubao2.0、Qwen3.5、MiniMax M2.5 等模型相继上线,其中“Agentic AI”成为这一轮升级的主要趋势。
相比传统 LLM,新一代头部模型普遍未选择在参数规模上持续做大,反而在多步任务执行、多模态识别/跨应用操作、编码能力与推理成本压缩上都取得了长足进步。
随着 Agentic AI 时代即将来临,比拼参数规模的时代似乎已经过去,AI 应用也在告别问答助手时代,转而争抢“执行引擎”的新蓝海。
这一轮春节模型大战,很快就引发了资本市场的同步反应。节后港股开市,智谱与 MiniMax 股价连续大幅上涨,大量资金疯狂涌入 AI 大模型板块。
公开市场数据显示,MiniMax 和智谱在多个交易日创出历史新高。两家上市不到 100 天的 AI 龙头股,市值纷纷突破 3000 亿港元,超过携程、快手等老牌互联网企业。
摩根大通在本月初发布的报告显示,中国 AI 市场正在迅速整合,“具备实力且资金充足的模型开发商数量已从超 200 家缩减至不足 10 家”。
换言之,有资格在大模型领域“内卷”的,已经只剩下个位数的头部玩家;而随着新一代模型发布,这些企业已经显露出在商业化层面突破的信号。
而在用户侧,一些更具体的行业趋势已经显现。智谱官方此前宣布,对其 GLM Coding Plan 套餐价格进行结构性调整,整体涨幅自约 30% 起。公司称这是基于使用需求增长、算力投入增加而做出的调整。
阿里千问在春节窗口投放大规模“请客”活动,很快转化为巨额使用量,9 小时内订单突破千万级,一度让各大外卖平台“爆单”。
这些“供不应求”的场面,显示出一些 AI 能力已经跑通体验阶段,正式进入普通用户的需求场景中。
Anthropic 首席执行官阿莫迪近期将当前的 AI 软件工程形态称为“半人马阶段”,源自希腊神话中半人半马的生物:人类与 AI 组合,可能成为软件工程里最强的生产单元。
相比上一年春节的“DeepSeek 时刻”带来的低成本训练震撼,今年的 AI 春节档,似乎已然扣动了大模型商业化的扳机。
01 春节模型大战:大厂要流量,小龙要资本体量
除夕当天,阿里方面推出新一代通用大模型 Qwen3.5。此前,曾有传言称阿里的千问(阿里云)在与字节的豆包(火山引擎)竞争央视春晚合作伙伴时落败。
所以,选择除夕当天发布新模型,颇有些跟老对手打擂台的意思。
如果抛开红包大战的热闹场面,只看春节前后两周的发布节奏,这个春节档也是一场纯粹的模型能力对决:除夕当天 Qwen3.5 上线;几天前 Doubao2.0 升级;GLM-5、Kimi2.5、MiniMax M2.5 也在同一时间段密集发布。
但当我们拆解这些模型的技术路线与商业定位时,会发现这场“春节模型大战”其实暗含两套逻辑。
第一套逻辑属于大厂。
从能力结构看,Qwen3.5 与 Doubao2.0 的思路高度接近:都以原生多模态为底座,不再局限于文本问答,而是强化视觉理解、长链推理与工具调用能力,重点强调 Agent 执行能力。相较传统 LLM 的“回答问题”,它们正转向“拆解任务并自动完成”的路径。
更关键的是发布节奏背后的产品逻辑。大厂玩家的模型升级,往往是配合着前端的产品打法。
公开信息显示,阿里此前为了拉动千问应用增长,推出 30 亿元“请客”活动,带动日活成倍增长。春节当晚,字节披露豆包完成 19 亿次 AI 互动,每分钟处理多达 600 亿 tokens。
对大厂而言,模型升级服务的是既有生态——电商、广告、内容、社交仍然是收入主体。至少在春节这个流量窗口,新模型的重要作用,是巩固旗下 App 的入口地位。
更强的跨模态理解与多步任务执行能力,使千问与豆包在行程规划、购物决策、自动填表、内容生成链路等场景中具备更高完成度。
换言之,“互联网 + AI”的双料巨头们,想要的是流量与场景的绑定升级。
而在同一时间段内,创业公司阵营的动作同样密集,尤其是刚刚在港股上市的 AI“双子星”。
智谱发布 GLM-5,延续其“强推理”路线,强化复杂逻辑、多步规划与代码能力,在数学推理、编程基准与长上下文理解上全面升级,同时增强工具调用与自主任务分解能力。
随后,智谱在新模型发布后光速涨价,将 GLM Coding Plan 价格上调“30% 起”,给出的理由是调用量增长与算力投入增加。
MiniMax 推出 M2.5,主打高频 Agent 场景。官方数据显示,其推理速度最高达 100tokens/s,连续运行 1 小时成本约 1 美元。OpenRouter 页面显示,M2.5 累计调用量达到 2.83 万亿 tokens,一度位居榜单前列。
调用量井喷背后,是全球开发者对 Agent 生态的持续热情。随着 OpenClaw 等开源 Agent 框架在 GitHub 迅速走红,MiniMax M2.5 宣布完成适配,主动拥抱主流 Agent 开发生态。
如果说 Qwen3.5 与 Doubao2.0 是平台级流量的较量,那么 GLM-5 与 M2.5 更像是想要直接触发商业化的模型产品。
对字节与阿里而言,模型是生态中的重要一环;但对智谱、MiniMax、Kimi 而言,模型本身就是核心业务。它们没有广告、电商做缓冲,模型能力必须直接对标收入曲线。
因此春节窗口出现了这样一个画面:同样是模型升级,大厂收获的是流量暴增,创业公司收获的是估值曲线上扬。
节后的交易日,资本市场迅速给出回应。MiniMax 和智谱一度双双携手突破 3000 亿港元市值,成为港股科技板块焦点。
另一边,月之暗面在上一轮约 5 亿美元融资后,又推动新一轮融资,目标估值上探约 100–120 亿美元区间。多位老股东持续加码的同时,Kimi 也紧跟着两位上市对手的脚步。
持续的市值/估值攀升下,以智谱、MiniMax 为代表的 AI 创业公司,似乎突然一下子有了跟大厂掰手腕的资本体量。
另一边,作为 AI 红包大战的发起者,腾讯在春节窗口主要把资源放在元宝等 C 端产品和红包活动上;而其基础大模型最近一次公开的大版本升级仍是此前发布的混元 2.0。
与此同时,一个更微妙的变量是 DeepSeek。
春节窗口内,DeepSeek 并未发布外界期待的 V4 版本,但此前“V4 即将发布”的传闻,已经不断抬高市场预期,无形中放大了这场模型大战的声量。哪怕没有真正入场,DeepSeek 的存在感一点不少。
只是,传说中的 DeepSeekV4,这一次终究要错过春节档了。
尽管 DeepSeek 缺席,但这个春节的中国 AI 圈已经足够精彩。不管是入口型 AI 还是服务型 AI,都在这两周里赚足了流量和关注。
02 为什么说 2026 可能是“AI 商业化元年”
今年 AI 春节档最明显的变化,是模型能力方向的高度统一。
尽管各家产品形态不同,但这一轮模型升级几乎全部指向 Agent 形态与多模型能力。换言之,它们都瞄准了用户愿意为之付费的场景——自动执行任务、持续调用 API 的场景。
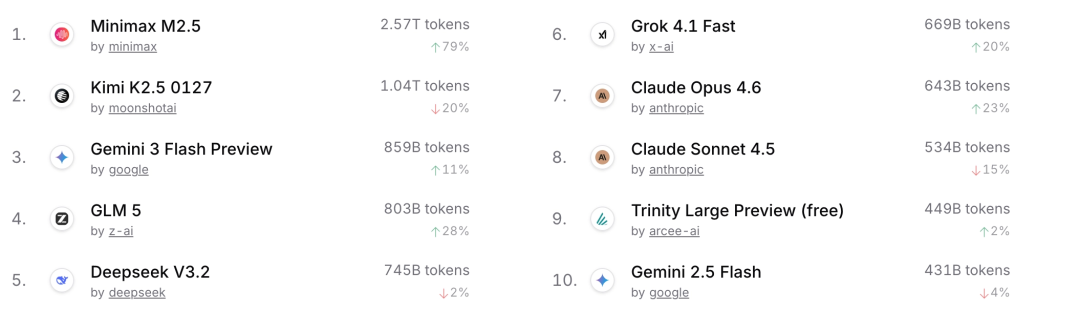
这一趋势,在 OpenRouter 的榜单上体现得尤为明显。
上周榜单中,调用 tokens 前五名公司里,有四家是中国 AI 创业公司:MiniMax、月之暗面、智谱,DeepSeek 也凭借 V3.2 位居第五名。四家中国独立 AI 企业将 Google Gemini 3 挤在了中间。
其中,MiniMax M2.5 凭借对 OpenClaw 的全面支持以及更经济的使用成本,来到了高达 2.57 万亿 tokens 调用量。
OpenRouter 数据显示,今年 2 月第一周处理的 AI tokens 达到 13 万亿,而 1 月第一周为 6.4 万亿,短短数周接近翻倍。
这不是简单的增长,而是行业正在发生结构性转变。
风险投资机构 Lightspeed 合伙人 Anand Iyer 在此前接受采访时表示,近期模型调用激增,主要由 Agent 爆发式增长推动,尤其是开源 Agent 系统 OpenClaw 的迅速崛起。
OpenClaw 允许模型以“代理”形式自主执行任务,包括写代码、调用工具、访问本地文件、操作日历与邮件系统。相比单轮对话,Agent 模式会持续调用模型、生成长链输出,从而指数级推高 token 消耗。
OpenClaw 让很多用户看到了通用 Agent 的雏形。在二手平台上,一些适合搭载 OpenClaw 的 mini PC 产品,比如 Mac mini 都迎来了一波价格飞涨。
从“对话式体验”转向“自动执行任务”,这是各大模型调用量指数级增长的核心原因。
另一方面,2025 年下半年以来,“AI 泡沫论”不断升温。市场担心巨额算力资本开支难以回本,训练成本高企、推理需求不足。
投入巨额资金参与 AI 基建的甲骨文公司,也在股价短期走高之后,迅速市值腰斩且股价持续低迷。
但 2026 年初的春节大战,至少在推理端给出了另一种可能性,让市场看到了积极信号。
如果推理需求持续增长,资本开支逻辑将更加自洽。训练成本不再只是前期沉没成本,而是可摊销的生产资料。智谱与 MiniMax 股价暴涨,本质上是市场预期推理收入能够覆盖训练投入。
另一个高频落点是 Coding。
公开数据显示,今年 1 月,多家“Vibe Coding”平台流量环比增长 17%,创下自 2025 年 4 月以来最大单月增幅。Anthropic 推出 Claude Cowork 及新版 Claude Sonnet 4.6,强调“Computer Use”能力;Kimi2.5 和 GLM5 等模型也不断强化代码能力。
回到智谱涨价的新闻中,GLM Coding Plan 价格上调 30%,说明 AI 行业的供需关系,似乎出现了“攻守之势异形”的信号:企业端和开发者的真实需求不断涌入,付费意愿也有所提升。
另一边,多模态模型也出现了“生产管线”级别的提升。
春节期间,Seedance2.0 生成的视频在社交媒体广泛传播,各种由 Seedance2.0 生成的 AI 小剧场在用户侧快速破圈。
“AIGC 的童年时代,结束了。”游戏科学 CEO、《黑神话:悟空》制作人冯骥体验 Seedance2.0 后,发出了这样的感慨。
不难发现,从通用 Agent 到 Vibe Coding,再到多模态生成,这一轮模型升级不再只是参数上的做大做强,而是更接近可付费、可复购、可规模化的场景。
全民欢腾,股价攀升。2026 年,AI 真的迎来了一个收割时刻了吗?
03 Agentic AI Era,领先一步还不是胜利
春节窗口验证了头部 AI 企业在 C 端“全面铺开”的动员能力——不管是面向普通用户的红包活动,还是面向开发者与专业用户的模型升级,都在短时间内把热度推到峰值。
但春节档的特殊性也决定了,这只是一次假期时间段的市场普及,而不是长期竞争力的验收节点。
最直接的因素是“钞能力”。过去一轮春节 AI 热潮,很大程度上建立在补贴、红包、强运营节奏之上。字节、阿里、腾讯等平台型公司有能力把模型升级与前端活动绑定;当红包大战告一段落后,豆包、千问、元宝的日活能否维持当前水平,仍有待持续观察。
换言之,AI 带来的传播热度,并不意味着与产业落地能力划等号。
尤其是,一些新场景的落地,往往意味着对旧秩序的挑战。2025 年底以来,Agent 领域一直在向物理世界靠拢。在 Agent 赛道上,OpenClaw 的崛起让人看到下一代通用 Agent 落地的前景。
但 OpenClaw 需要自行部署,存在技术门槛与安全风险。Computer Use 背后,是缺少统一生态下的监管和安全措施。
GUI Agent 的另一条路径同样面临生态博弈。以豆包手机助手为代表的产品,一度让手机厂商和 AI 企业,看到了打通移动端 AI 与物理世界界限的可能。
在与努比亚合作的豆包手机助手技术验证版上,已经出现了一次语音交互完成外卖、购物等操作。但要真正跑通 Agent 链路,必然会碰到既有 App 的权限、反爬、风控与商业利益边界。超级 App 背后的互联网企业们,不会轻易接受让系统级 AI 以“代操作”方式介入,这背后还需要更复杂的博弈与协同。
而在视频模型领域,以 Seedance 等模型为代表的视频生成能力,已经能看到进入更专业制作管线的可能性——它在短视频生产、广告素材、创意预演等环节都有具体的发展潜力。
但在 Seedance2.0 上线后,网上迅速流传出“复刻”《怪奇物语》《鱿鱼游戏》、漫威/星战角色乃至明星脸的短片,引发片方集体警惕,Netflix、MPA 等先后向字节发出律师函/停止侵权要求,AI 视频模型的侵权风险再一次被摆在台面上。
不过,在一些 AI 行业的内部视角中,AI 推动人类生产力跃迁的步伐不会停止。
就像此前“人机结合”的棋手能够战胜独立运行的计算机一样,如今,一个工程师与 AI 智能体协同工作,可能成为科技行业中最强大的单位。
阿莫迪认为,这种人机混合阶段可能“非常短暂”——也许只持续几年时间。随后,AI 系统或将独立超越最优秀的人类主导团队。
但另一方面,真正限制 Agent 生态发展的,似乎又不仅仅是模型能力本身。
知名咨询公司 Gartner 此前披露的研报中给出了这样的判断:到 2027 年,超过 40% 的 Agent 项目将宣告失败。
背后的潜在原因很简单:成本失控、商业价值不清晰,以及智能体在运行过程中出现违反政策或带来风险的行为,都会限制 Agent 生态的全面铺开。
尤其是缺少 C 端流量场景的模型公司,究竟能多大程度上转化为商业上的成功,还需要更多的能力边界探索,才能在用户群体中沉淀为长期、稳定的需求。
OpenClaw 名声大噪后,一方面吸引了全球的独立开发者加入并体验 Agent 生态;但同时 Meta 等科技公司也已限制或禁止 OpenClaw,担心赋予 AI 智能体企业系统访问权限,可能带来恶意软件攻击、数据泄露或操控风险。
换言之,春节档一众模型的“炫技”确实赚足了眼球,也展示了新一代模型在 Agent 层面的能力突破。
但以工作级需求标准而言,目前只有 Coding 场景实现了较好的适配,通用 Agent 目前的准入门槛依然较高。部署和安全管理 AI Agent 需要技术能力、算力资源,以及愿意拥抱试验性场景的企业文化,而许多企业尚不具备这些条件。
所以,2026 年春节档也许只是新一轮“AI 大战”的起点。这背后不仅仅是 AI 企业之间的竞争,也意味着行业层面的能力边界被真正推到用户侧,但真实的落地情况,需要在更长的时间窗口中观察市场反应。
头部平台企业正在筑牢 AI 时代的用户流量池,独立模型公司想要跑通商业闭环,不断突破模型能力边界似乎仍然是唯一的选择。