如果该公司能够在管理股票的同时累积ETH,那么7.34亿美元的损失或许可以被视为市场波动而非重大损失。然而,如果ETH价格未能从近期20亿美元的收购中恢复过来,那么60亿美元的融资机制将面临更大的压力。
文章作者:David Pokima
文章来源:CryptoNews
SharpLink 公司(前身为 SharpLink Gaming Stock)公布,本财年综合亏损高达 7.34 亿美元,几乎完全是由于其公司以太坊金库的市场波动造成的。
虽然表面上的数字暗示著一场灾难性的营运失败,但背后的机制却讲述了一个关于资产累积和被动收益的更微妙的故事。
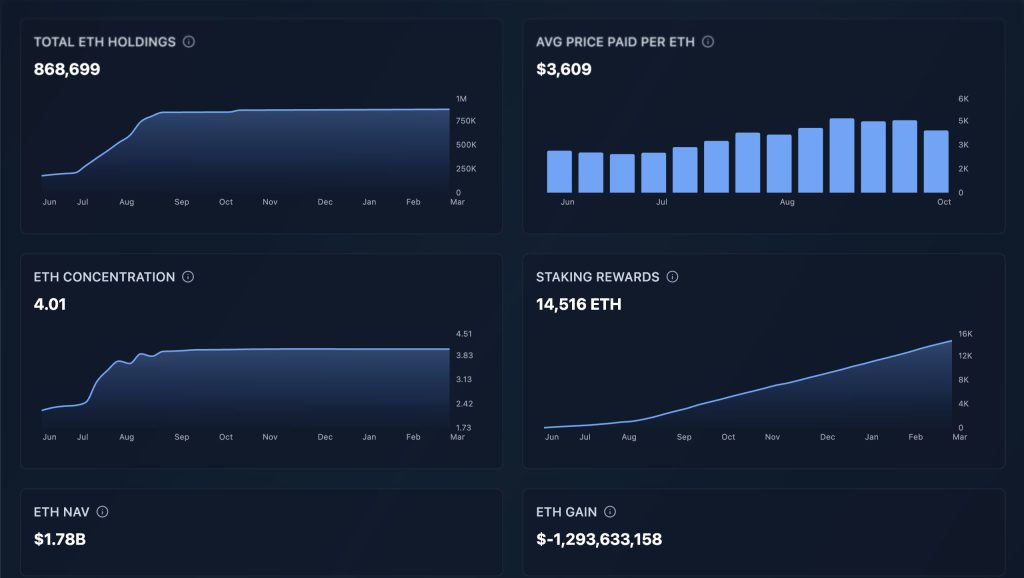
来源:SharpLink公司
这是由于ETH/ USD 及其收益特性,这意味著 SharpLink 可以从其质押的 ETH 中获利。自 2025 年 6 月以来,该公司已累计获得超过 14,500 个ETH的奖励,以当前价格计算,总价值超过 2,900 万美元。
股东现在正面临高贝塔系数的交易,传统的获利指标已被股票收益率和净资产值 (NAV) 的波动所取代。
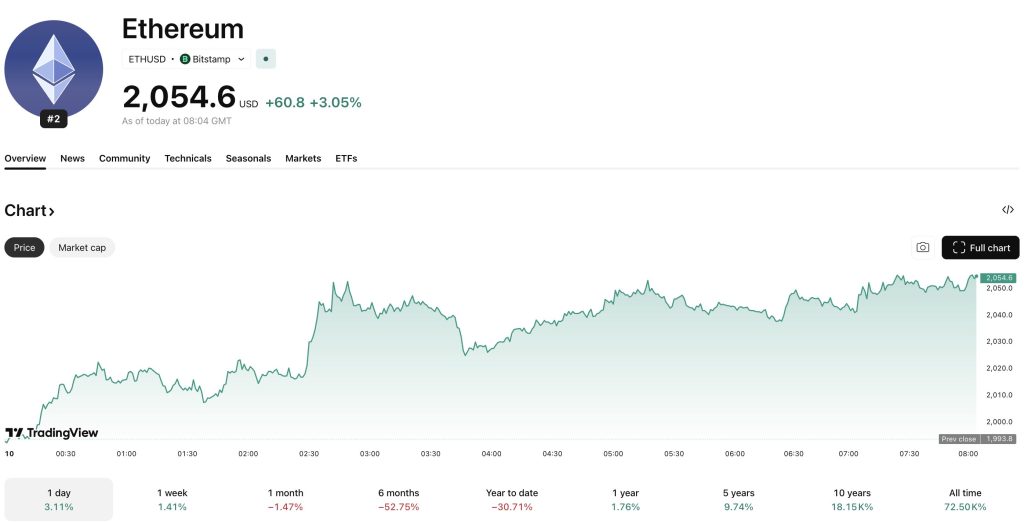
来源:TradingView
7.34亿美元的亏损揭示了企业加密货币风险的哪些方面
据报道,亏损主要是由于会计机制与加密货币价格波动不符所致。截至2026年3月9日,SharpLink持有867,798枚ETH,价值约17.2亿美元,是仅次于BitMine的第二大ETH公开持有者。
该公司积极质押这些资产,目前已将其近 100% 的资金用于产生收益,凸显了 SharpLink 对以太坊的长期信心。
与涉及投资失败的标准企业风险情境不同,SharpLink的资产负债表受到的冲击反映了在价格下跌期间持有波动性较大的资产的市值调整的现实情况。然而,尽管估值有所下降,但该策略已被证明是有效的。
前贝莱德高层、现任 SharpLink Gaming Stock 联席执行长 Joseph Chalom 已将公司定位为无论现货价格走势如何都能获得收益。
根据公司文件,其金库包括 587,232 个原生ETH和近 280,000 个流动性质押衍生品ETH (LsETH 和 WeETH),这表明该公司采取了一种复杂的资本效率方法,而散户交易员很少在公开的资产负债表上看到这种方法。
SharpLink Gaming股票的下跌是否会引发企业重新思考加密货币策略的浪潮?
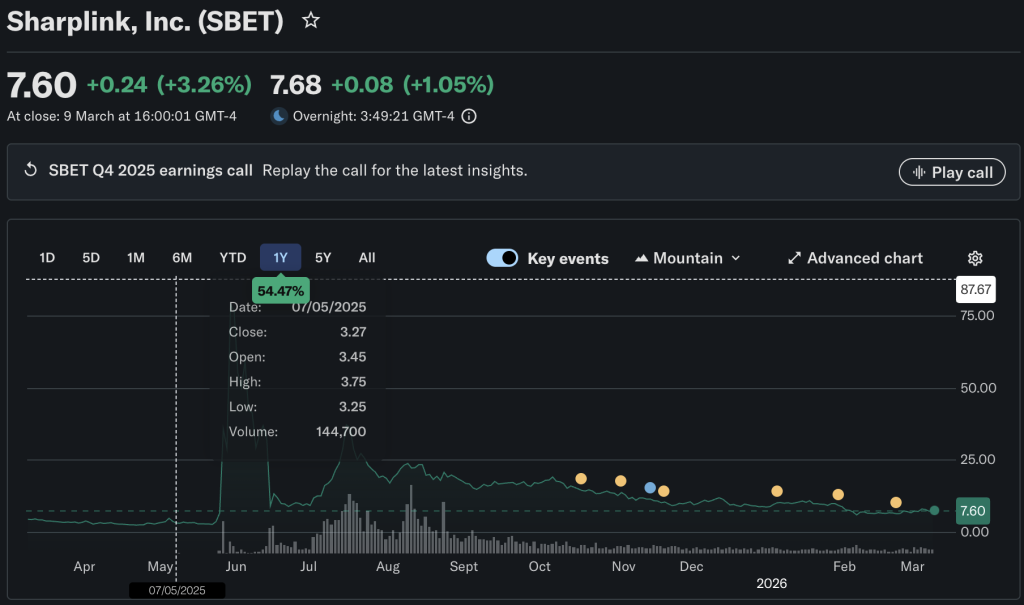
来源:TradingView
SharpLink 的表现是检验机构投资人对加密货币代理股票投资意愿的试金石。尽管帐面亏损,但到 2025 年底,机构投资者对该公司的持股比例飙升至创纪录的 46%。
这显示华尔街越来越倾向将该股票视为具有收益提升的杠杆ETHETF,而不是传统的科技公司。
目前市场正受到影响加密资产价格的宏观经济 压力冲击,加剧了SharpLink帐面的波动。华尔街分析师指出,尽管7.34亿美元的亏损在新闻报导中看起来很吓人,但该公司股价在过去一年上涨了54.47%。
如果以太坊价格长期下跌,该公司偿付能力与ETH价格之间的相关性将显著增强。
这与 MicroStrategy 早期转向比特币的情况类似,但增加了质押奖励和围绕收益资产的监管考虑等复杂性。
改变 SharpLink 股东命运的关键级别
需要关注的关键指标是每股ETH持有量和股权稀释率,而非净亏损。近期,股东批准将授权普通股数量从1亿股增至5亿股,并募集至多60亿美元资金。如果公司股权稀释速度超过其ETH持有速度,其价值主张可能会崩溃。
交易者应密切注意机构资金流入与该公司积极的ATM发行策略之间的关系。预计SharpLink的股价将不再受传统财报的影响,而更与其以太坊国库价值挂钩。
如果该公司能够在管理股票的同时累积ETH,那么7.34亿美元的损失或许可以被视为市场波动而非重大损失。然而,如果ETH价格未能从近期20亿美元的收购中恢复过来,那么60亿美元的融资机制将面临更大的压力。
展望未来,市场将密切关注2026年第一季的收益状况,以判断Chalom关于以太坊TVL成长10倍的预测是否属实。目前来看,SharpLink代表著对以太坊未来的一项高风险投资,重大亏损被视为正常的营运成本。