本周四,OpenAI 官宣 GPT-5.6 Sol 将与 Terra、Luna 一同公开推出,预览权限正在全球扩展。同一时间窗口,马斯克宣布 Grok 4.5 明日面向公众开放,定位"Opus 级",主打更快、更省 Token、更便宜。
文章作者、来源:0x9999in1,ME News
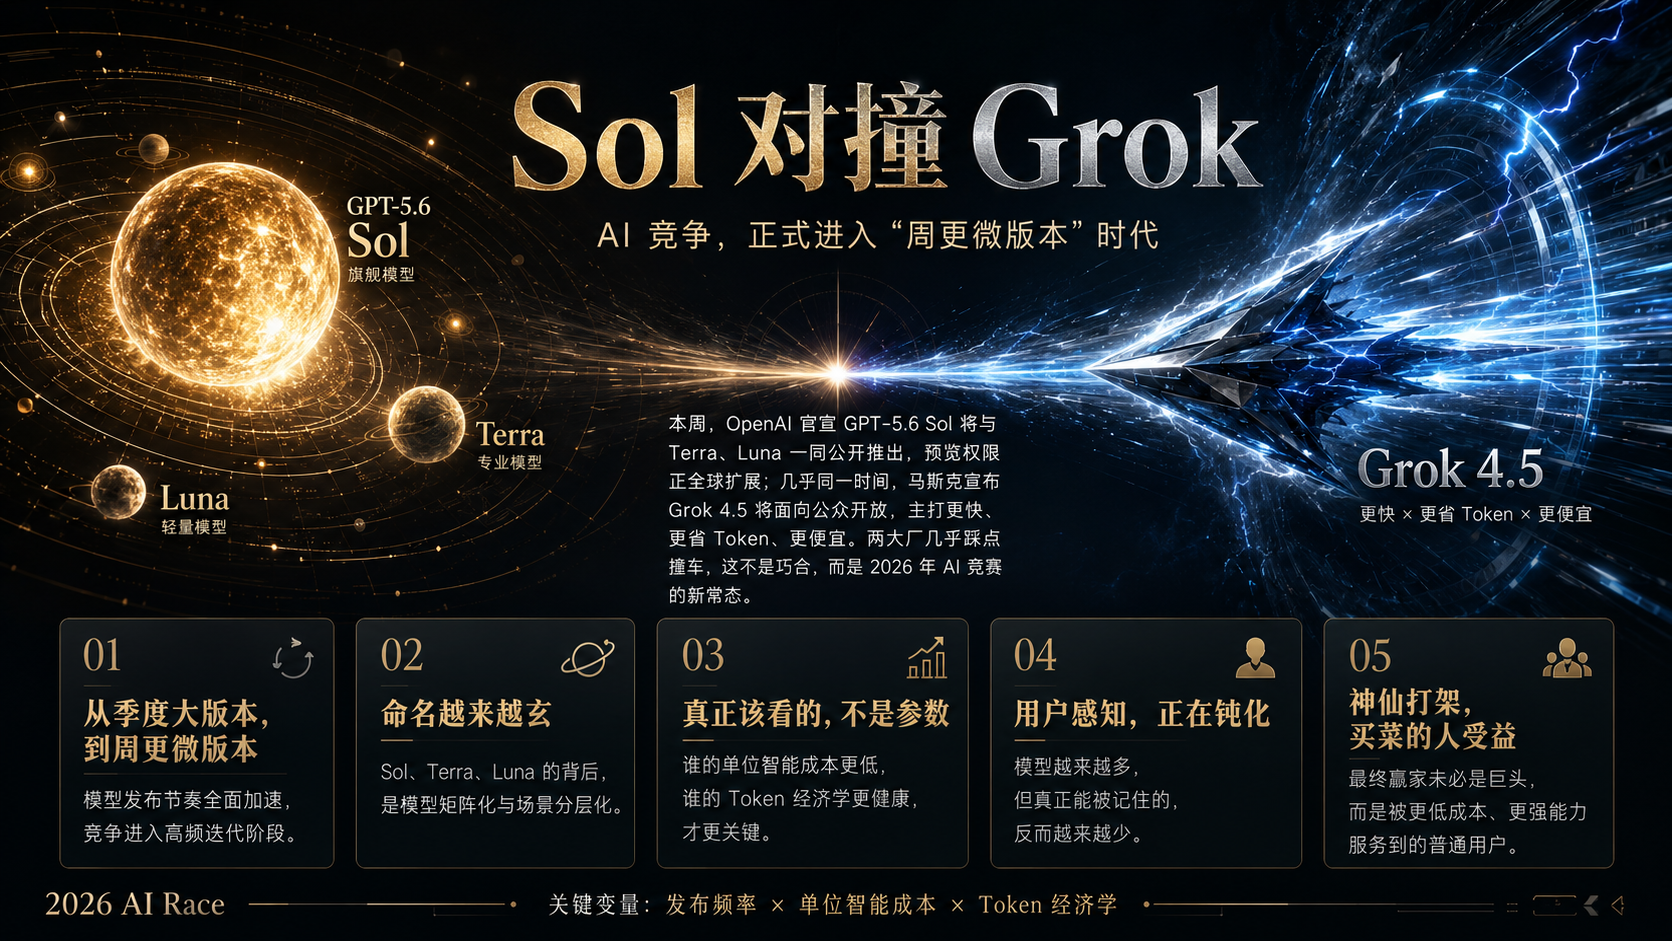
- TL;DR本周四,OpenAI 官宣 GPT-5.6 Sol 将与 Terra、Luna 一同公开推出,预览权限正在全球扩展。
- 同一时间窗口,马斯克宣布 Grok 4.5 明日面向公众开放,定位"Opus 级",主打更快、更省 Token、更便宜。
- 两大厂几乎踩点撞车,这不是巧合,是 2026 年 AI 竞争的新常态:从"季度大版本"进入"周更微版本"。
- 命名越来越玄——Sol、Terra、Luna——背后是模型矩阵化、场景分层化的必然选择。
- 真正值得关注的不是谁参数更大,而是谁的单位智能成本更低、谁的 Token 经济学更健康。
- 用户端的感知正在钝化:模型太多,反而没人记得住了。
- 这场"神仙打架",最终受益的不是神仙,是买菜的。
一、这周的 AI 圈,像极了双十一凌晨先说事实。
周三,OpenAI 官方确认,GPT-5.6 Sol 将在本周四公开推出,同批还有 Terra 与 Luna,两个听起来更像 SpaceX 火箭型号的名字。全球预览权限正在扩展中。
紧接着,马斯克在 X 上甩出一句话:Grok 4.5 明天见。理由很朴素——beta 客户"好评如潮"。他给它贴的标签是"Opus 级",但强调三件事:更快、Token 效率更高、成本更低。
两家,同一周,同一档期。
巧合吗?
不是。这是 2026 年 AI 行业的默认剧本。你出,我也出;你不出,我先出。抢的是什么?不是技术领先——领先只有几周窗口——抢的是注意力。
回头看 2024 年,GPT-4o 与 Claude 3.5 Sonnet 中间还隔着几个月。到了 2025 年下半年,Anthropic 的 Claude 4 系列与 Google 的 Gemini 2.5 已经开始按月节奏迭代。今年,节奏又快了一档。
发布会?没了。直播?懒得开了。一条推文,一篇 blog,就是全部。
为什么?因为观众也累了。
二、GPT-5.6 Sol、Terra、Luna:OpenAI 的"太阳系"命名法OpenAI 这次的命名,值得单独拎出来说。
Sol 是太阳,Terra 是地球,Luna 是月亮。三个名字,三种角色。
虽然官方还没有公开完整技术白皮书,但从命名逻辑倒推——这不是简单的大中小三档,而是功能分层:一个主推理引擎,一个偏本地/边缘协作,一个可能面向轻量级、常驻型任务。
这套思路,其实是被 Anthropic 的 Opus / Sonnet / Haiku 三层结构教育出来的。
用户端的痛点很明确:过去两年,模型选择菜单像餐厅酒单一样越来越长。GPT-4、GPT-4 Turbo、GPT-4o、o1、o3、o3-mini、o4-mini、GPT-5、GPT-5.5……普通用户根本记不住谁擅长什么。
分层命名的好处是什么?
心智负担降下来。用户不用记版本号,只需要记角色。要深度推理?找 Sol。要日常协作?Terra。要快速响应?Luna。
这也是 OpenAI 从"模型公司"向"产品公司"转型的一步。Sam Altman 去年多次公开表态,希望模型选择这件事本身"消失"——用户不该关心背后跑的是哪个模型,就像你打开水龙头,不用知道是哪个水库来的水。
Sol、Terra、Luna 这三个名字,比"GPT-5.6"友好得多。它们是给普通用户的,不是给工程师的。
三、Grok 4.5:马斯克的"Opus 级"是真的吗?再看 Grok 4.5。
马斯克的定位很聪明——他没说"超越 GPT-5.6",也没说"击败 Claude"。他说"Opus 级"。
这是个非常精准的锚定动作。
Anthropic 的 Claude Opus 系列,是过去一年半公认的"顶级推理天花板"之一,尤其在代码、长文本理解、复杂 agent 任务上口碑极强。马斯克把 Grok 4.5 挂在 Opus 的水位线上,等于在说:我够到了第一梯队,而且更便宜。
这里的关键词是"更便宜"。
回顾一下 Grok 系列的成本轨迹。Grok 2 时代,xAI 的 API 定价基本对标 GPT-4;Grok 3 开始,价格战信号明显;到 Grok 4,xAI 已经把某些档位打到了远低于同级竞品的水平。
如果 Grok 4.5 真的能在 Opus 级性能下,把 Token 单价再压一档,那对开发者的吸引力是实打实的。
但——"好评如潮"这四个字,得打个问号。
任何厂商在发布前都会说客户反馈热烈,这是标准话术。真实水位,得等 LMSYS、Artificial Analysis、SWE-bench、Aider 这些第三方榜单跑出来才算数。
马斯克有个老习惯:先喊出来,再让产品追。特斯拉 FSD、Cybertruck、Optimus,都是这个套路。有时候产品跟上了,有时候没跟上。
Grok 4.5 是哪种?下周就知道。
四、"神仙打架",其实是"神仙焦虑"表面看,这是一场技术盛宴。
往深了看,每一家都在焦虑。
OpenAI 焦虑什么? 焦虑护城河。GPT 的领先幅度正在被追上,尤其是开源模型(Llama、Qwen、DeepSeek 系列)在 2025 年下半年已经把某些垂直任务的性能差距压缩到 5% 以内。Sam Altman 需要让世界继续相信 OpenAI 是"最前沿"。
xAI 焦虑什么? 焦虑存在感。Grok 起步晚,用户基数远小于 ChatGPT。它必须用价格、速度、开放态度(Grok 长期以来标榜"less filtered")去撕出一条差异化的路。
Google 焦虑什么? 焦虑"最后一公里"。Gemini 的技术底子从来不差,DeepMind 的研究储备甚至更深。但产品化、渠道触达、开发者生态,Google 一直没真正打通。
Anthropic 焦虑什么? 焦虑规模。Claude 在企业市场口碑极好,但 To C 端始终没有 ChatGPT 那样的国民级心智。
所以你看,谁都不轻松。
发布密度越来越高,本质上是所有人都不敢停。停一周,可能就被友商甩开一个身位。
五、Token 经济学:这才是真正的战场抛开性能不谈,2026 年 AI 竞争的核心指标已经悄悄转移了。
不再是"谁的 MMLU 分数高",而是"每一美元能买到多少智能"。
这个指标有个专业说法叫 Intelligence per Dollar,Artificial Analysis 从 2024 年开始就在追踪。到 2026 年上半年,头部模型的单位智能成本比 2023 年下降了超过 100 倍——这是行业公开数据。
马斯克这次强调 Grok 4.5"Token 使用效率更高",指的就是这件事。同样解决一个问题,用更少的 Token,用更便宜的单价。
对企业客户来说,这比"benchmark 高 2 分"重要得多。
举个例子。假设一个中型 SaaS 公司,每月 API 调用消耗 100 亿 Token。GPT-5 时代的成本可能是每百万 Token 10 美元,一个月就是 10 万美元。如果 Grok 4.5 能做到同等质量下 3 美元每百万 Token,一个月省 7 万,一年 84 万美元。
这笔账,任何 CTO 都会算。
所以真正在意"Opus 级但更便宜"这句话的,不是 Twitter 上看热闹的散户,是背后那些每月盯着 API 账单的采购和技术决策者。
六、用户端:其实我们已经麻了说句实话。
作为一个每天用 AI 的从业者,看到 GPT-5.6 Sol 这个名字时,我的第一反应不是兴奋,是——又来?
去年一年,我见证了 GPT-5、GPT-5.1、GPT-5.5、Claude 4、Claude 4.1、Claude 4.5、Gemini 2.5、Gemini 3.0、Grok 3、Grok 4、Llama 4、Qwen 3、DeepSeek V4……名字长长一串,能力差距?说实话,日常使用中我已经很难分辨。
这不是我一个人的感受。
Reddit 的 r/singularity、r/LocalLLaMA,包括 HackerNews 上,从 2025 年下半年开始就有大量帖子讨论"model fatigue"(模型疲劳)。用户对新版本的兴奋阈值越来越高。
一个数据可以佐证:ChatGPT 的月活增速在 2025 年 Q4 明显放缓。倒不是用户流失,而是"新增用户"这个池子接近饱和——该用的人都在用了。
那接下来的增长靠什么?
靠更深的场景嵌入,靠 Agent,靠企业级。而不是靠再发一个 GPT-5.7、5.8。
七、命名玄学:Sol、Luna、Terra,是不是想多了?有人会说,取名嘛,挺好听的,浪漫。
但我想稍微较个真。
命名策略反映产品哲学。
OpenAI 早期的命名极其工程师风格:GPT-1、GPT-2、GPT-3、GPT-3.5、GPT-4。清晰,理性,代际感强。
然后开始混乱:GPT-4 Turbo、GPT-4o、o1、o3、o4-mini。用户懵了。
再然后走向诗意:Sol、Terra、Luna。
这个变化说明什么?
说明模型本身正在从"技术产品"变成"消费品牌"。技术产品需要版本号,消费品牌需要名字。iPhone 从 4S 到 X 再到 15 Pro Max,中间也经历过命名混乱期,最后才慢慢稳定。
AI 现在处在类似的过渡阶段。
只不过,速度快得多。
八、Google 的 Gemini 在这场戏里去哪了?有意思的是,本周的两大主角是 OpenAI 和 xAI,Google 反而低调。
但低调不等于缺席。
Gemini 系列在 2025 年下半年到 2026 年上半年,事实上完成了一次相当漂亮的追赶。在多模态(尤其是视频理解)、长上下文(百万级 Token 稳定输出)、以及与 Google Workspace 的深度融合方面,Gemini 建立了自己的护城河。
Google 的策略越来越像"隐形冠军"——不追求发布会声量,追求默默渗透。
你打开 Gmail,AI 已经在帮你写邮件了;你用 Google Docs,AI 已经在帮你改稿了;你搜索,AI Overview 已经是默认体验了。
这种"润物细无声"的推进方式,比 Twitter 上的口水战更可怕。
所以别看这周 Google 没动静,它的月活数字才是最恐怖的——因为它不需要用户"选择"使用 AI,它就在那里。
九、开源阵营:被大厂发布掩盖的暗流聊了这么多闭源大厂,别忘了开源这条线。
2026 年上半年,Meta 的 Llama 4、阿里的 Qwen 3、DeepSeek 的 V4,以及 Mistral 的新一代 MoE 模型,事实上已经把开源与闭源的差距压缩到了一个非常危险的位置。
危险,是对闭源大厂而言。
在很多标准 benchmark 上,顶级开源模型已经追到了闭源前沿的 90% 甚至 95% 水位。而价格?部署成本?可以低一个数量级。
所以 GPT-5.6 Sol 和 Grok 4.5 的真正对手,也许不是彼此,是那些不发推特、不搞发布会、悄悄在 Hugging Face 上更新权重的团队。
马斯克为什么要强调"更便宜"?不只是打 OpenAI,也是在防御开源模型的成本挤压。
十、写在最后:狂欢之后,什么留下来了?一周三发,热闹是真热闹。
但如果你问我,作为一个长期观察者,我更在意什么?
我在意三件事。
第一,推理成本还能不能再降一个数量级。降下来,AI 才能真正进入每个普通人的每个软件。
第二,Agent 能不能真的稳定跑起来。现在的 Agent 还是"演示很爽,实用很崩"。谁先突破这个瓶颈,谁就是下一代的 iPhone 时刻。
第三,这么多模型,最后谁能活下来。历史告诉我们,任何一个技术浪潮,最后都只会剩下 3-5 家主要玩家。搜索是这样,社交是这样,云计算也是这样。AI 不会例外。
GPT-5.6 会成为里程碑吗?大概率不会。
Grok 4.5 会颠覆行业吗?大概率也不会。
它们只是长河里的两个浪花。
真正的大浪,还在酝酿。
也许是下个月,也许是明年,也许来自一个我们还没听过名字的团队。
在那之前——
继续看戏,继续用它们,继续省钱。
散户不慌,AI 不慌,谁慌谁尴尬。
这就是 2026 年 7 月,普通一周的 AI 圈。
不炸裂,也不平静。
刚刚好。
- 参考资料:OpenAI Official Blog & X Announcements, "GPT-5.6 Sol / Terra / Luna Preview Rollout", 2026 年 7 月
- Elon Musk, X (Twitter) Announcement on Grok 4.5, 2026 年 7 月
- Artificial Analysis, "Intelligence per Dollar: Model Cost-Performance Benchmark Reports", 2025–2026
- LMSYS Chatbot Arena Leaderboard, 2026 年更新版
- Anthropic, "Claude Opus Model Card & Positioning Documentation", 2025
- Sam Altman 公开访谈与 X 发言合集,关于"模型选择应消失"的论述,2025
- Hugging Face Open LLM Leaderboard, 2026 年上半年更新数据
- The Information & Bloomberg, "AI Model Release Cadence and Enterprise Adoption Trends", 2026 Q2 报道
加入社群,解锁更多AI资讯