7 月 9 日 MiniMax 首轮解禁,1.53 亿股放出,占总股本 48.9%,当天跌 17.98%,第二天再跌到 260 港元附近,两天蒸发几百亿港元市值。
文章作者、来源:0x9999in1,ME News
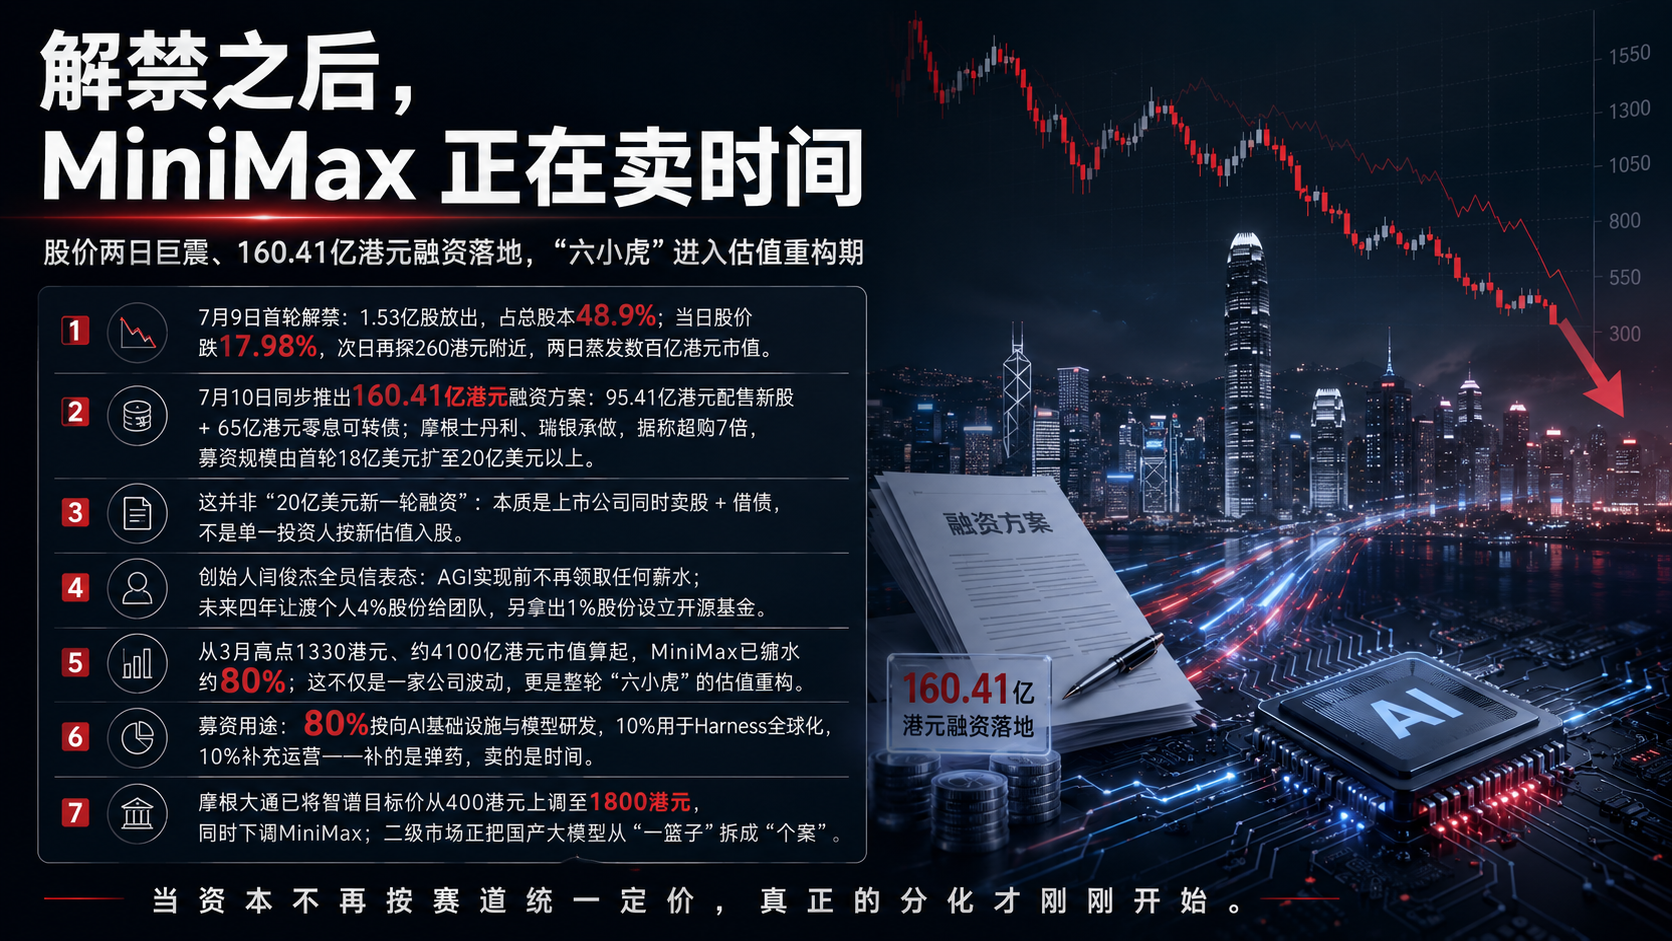
TL;DR
- 7 月 9 日 MiniMax 首轮解禁,1.53 亿股放出,占总股本 48.9%,当天跌 17.98%,第二天再跌到 260 港元附近,两天蒸发几百亿港元市值。
- 7 月 10 日公司同时抛出一份 160.41 亿港元的融资方案:95.41 亿港元配售新股 + 65 亿港元零息可转债,摩根士丹利、瑞银承做,据称 7 倍超购,首轮 18 亿美元扩到 20 亿美元以上。
- 别把这理解成"20 亿美元新一轮融资"——这是上市公司同时卖股 + 借债,不是单一投资人按新估值入股,性质完全不同。
- 同一天,创始人闫俊杰发全员信:AGI 实现之前不再领任何薪水;未来四年出让个人 4% 股份给团队、1% 股份设立开源基金。
- 从 3 月高点 1330 港元、4100 亿港元市值算起,MiniMax 已经缩水约 80%;这不是一家公司的事,是整轮"六小虎"的估值重构。
- 80% 净募资投向 AI 基础设施与模型研发,10% 给 Harness 全球化,10% 补运营——补的是弹药,卖的是时间。
- 摩根大通已经把智谱目标价从 400 港元拉到 1800 港元、同时下调 MiniMax,二级市场正把国产大模型从"一篮子"拆成"个案"。
一封信,一笔钱,一场解禁
先把画面拼齐。
2026 年 7 月 9 日,MiniMax(00100.HK)上市半年后第一次解禁。1.53 亿股,占总股本 48.9%。近一半筹码,一天之内变成可流通的水。
收盘价 297.4 港元。单日 -17.98%。市值从千亿港元关口一脚跌下去,落到 933 亿港元。
第二天早上,7 月 10 日,故事没有换气。开盘继续跌,一度砸穿 260 港元,中午前后市值到 818 亿港元附近。翻回今年 3 月看看——那时候 MiniMax 摸到 1330 港元,市值一度突破 4100 亿港元。四个月,缩水八成。
就是在这个时点,两件事同时发生。
一件是公告。MiniMax 宣布配售 + 发债,合计融资约 160.41 亿港元。另一件是全员信。闫俊杰说:从今天起,直到公司实现 AGI,我不再从公司领任何薪水。他还宣布,未来四年从自己名下拿出相当于公司总股本 4% 的股份激励团队,再拿出 1% 设立专项基金支持开源社区。信的最后一句话是英文——"We will keep going until we get there. Intelligence with Everyone."
一手信,一手钱。一手情绪,一手资产负债表。
外面把这波叫做"MiniMax 20 亿美元新一轮融资"。我更想把它讲清楚一点:这不是一位新投资人按新估值买下 10% 那种"融资",这是一家上市公司同时干了两件事——折价卖了一批新股 + 发了一笔零票息可转债。两件事都是"再融资",性质、成本、稀释路径完全不同。
掰开揉碎的这 160 亿
先看股。
MiniMax 以每股 268 港元发行 3560 万股 A 类股,较前一交易日收盘价 297.4 港元折让 9.89%,总额约 95.41 亿港元,净额约 94.91 亿港元。这批股完成后,新投资人持股约 10.19%。
再看债。
65 亿港元、2027 年到期的零票息可转债。初始转股价 335 港元,较收盘价溢价约 12.64%。如果最后全部转股,将再新增约 1940 万股。两部分加起来最多新增约 5500 万股,占扩大后总股本约 14.92%。
零票息听着好听,其实不是不付钱。未转股的情况下,公司要按本金 102.75% 到期赎回——65 亿对应 66.79 亿港元的偿付额。翻译一下:如果这段时间股价起不来,转股价永远够不着,MiniMax 就是拿股权做抵押、以 2.75% 的"隐含年化"借了一年多的钱。便宜吗?不算贵。免费吗?没这回事。
时间表也定了。配售预计 7 月 14 日交割,可转债预计 7 月 16 日发行,还需要联交所上市批准这些常规步骤。摩根士丹利和瑞银两家做安排行。
钱怎么花?公告写得直白:80% 净募资继续砸 AI 基础设施和模型研发,10% 用来加速 Harness 产品的全球商业化和开发,10% 做营运资金和一般用途。80% 这个数字,几乎是把话讲穿了:这不是打广告的钱,是买卡、租算力、发工资写代码的钱。
超购是真超购。市场消息说这一单最终吸引了百余家机构,"7 倍认购覆盖",最初打算发 18 亿美元,被机构需求推到 20 亿美元以上,主权基金、长线基金、多策略基金都进来了。这就出现了一个很有意思的错位——二级市场在砸盘,一级市场在抢票。
同一支股票,两拨人给出了截然相反的判断。
二级市场为什么砸
那砸的人,到底在砸什么?
第一层,是解禁本身的机械压力。半年前发行价定得低,上市首日翻了近一倍收,1 月 9 日上市当天市值就到 1050 亿港元。三个月冲到 4100 亿港元。到 7 月 9 日解禁前,"打新赚一倍以上、Pre-IPO 赚更多"的账面收益,摆在几十家机构面前。就算超八成 Pre-IPO 和基石股东公开表态"长期看好、继续持有",剩下不到两成的兑现盘、加上部分财务投资人的调仓,就足够把一天砸出去 18 个点。
第二层,是行业的重估。你把摩根大通那份报告翻出来看看就懂了。同一家投行、同一批分析师、同一天覆盖智谱(02513.HK)和 MiniMax,一个目标价从 400 港元一口气拉到 1800 港元,一个反方向下调。这在卖方研究里是很硬的动作。它释放的信号是:过去半年,市场把国产大模型当成一只 ETF 在交易——你涨我也涨,你跌我也跌。这套框架,正在被撕开。
第三层,是新模型周期的空档。花旗的报告说得含蓄——"即将发布的新一代视频模型,有望成为扭转市场情绪的关键催化剂"。翻译一下:现在没有催化剂。传闻中的 2.7 万亿参数 M3 Pro,据说最快三季度发布,还要开源。三季度是三季度,市场每天都要交易。当下 MiniMax 手里最能打的还是 4280 亿参数的 M3,M3 之外,暂时没有新故事讲。
三层压力叠一起,就是这两天你看到的画面。
一级市场为什么抢
那抢的人,又在抢什么?
抢的是折让、抢的是流动性、抢的也是一份看得见摸得着的经营改善。
先看数字。美银的报告披露了两条别处很难看到的数据:MiniMax 的收入结构,从去年 C 端产品占约 70%,转向企业端与云 API 业务占比提升,B 端与云 API 已被列为更高战略优先级;而它上一代 M2.7 模型最终跑出了超 40% 的推理利润率——在一个"卷 API 价格战"的赛道里,40% 是个值得注意的数字。
高盛的另一条数据也在说同一件事:M3 混合定价每百万 token 0.22 美元,凭借更高比例的自建优化算力和更小激活参数的架构,毛利率显著高于同行。
再看客户。公告里那句话我看两遍:与半年前相比,企业及开发者客户群"增长逾五倍"。2025 年底约 20 万企业客户及开发者,到 2026 年 6 月 30 日已有 100 万+。半年五倍,这不是靠海报堆出来的。
再看规模。2025 全年总收入 7903.8 万美元,同比 +158.9%;AI 原生产品收入 +143.4%,开放平台及企业服务收入 +197.8%;海外收入占 73%。这套结构,符合过去两年被反复验证过的一条命题——中国大模型公司的商业化天花板,可能在海外先撞上。
你就明白了。折让 9.89%、又叠加一份"AGI 之前不领薪"的姿态,长线基金愿意签字。他们不是在买一个"下季度业绩",是在买一张"三年后仍在牌桌上"的入场券。
那封"零薪水"的信
有些评论把闫俊杰这封信解读成"表态大于实质"。我不完全同意。
表态确实存在。国内外科技圈里,创始人主动降薪甚至零薪不是新鲜事——乔布斯的 1 美元、扎克伯格的 1 美元、马斯克的股权对赌,刘强东也多年只领 1 元年薪。硅谷早就流行"象征性年薪"。财务上,对一位持有大量股权的创始人来说,取消工资对个人现金流几乎没有伤害。
但这封信里有两块,不能只用"象征意义"打发。
一块是 4% + 1% 的股份。4% 用于未来四年团队激励,1% 用于开源基金。这两块加起来 5%,是从闫俊杰个人名下拿出的实打实的股权——按 7 月 10 日 800 多亿港元市值算,大约 40 亿港元级别的账面价值。而且不是"公司拿出来",是"创始人个人拿出来"。这两者的会计口径和信号意义都不一样:前者是公司稀释所有股东,后者是创始人稀释自己。
另一块是自愿禁售期。MiniMax 创始团队设定了 12 个月自愿禁售,远超行业通行的 6 个月。这次 7 月 9 日的解禁,首批放出去的 1.53 亿股里,不包含创始团队和员工持股。翻回股价一看你就知道,这条安排本来就在替市场兜底——创始团队不套现,砸盘就砸不动最核心的筹码。
所以这封信要放在两条时间线上读——短期,是对 7 月 9 日那 18 个点大跌的情绪回应;中长期,是把创始人、员工、开源社区三方绑到同一个"AGI"目标上。表态吗?是。空话吗?不完全是。
别把"20 亿美元"当成一个新估值
我特别想把这一段单拎出来说。
这两天你会看到无数标题写着"MiniMax 完成 20 亿美元新一轮融资"。这句话在语义上很误导。
它不是 A/B/C 轮里的那种"新一轮",不是某位领投方按某个新估值把钱交进来。它是一家已经上市的公司,同时卖新股 + 借零息可转债,做的一次组合式再融资。定价方式是"参考二级市场价格 + 折让 / 溢价",不是"参考尽调 + 谈判"。
看一眼两个数字就懂了:配售价 268 港元,是"较前收盘价折让 9.89%";可转债转股价 335 港元,是"较前收盘价溢价 12.64%"。都是从二级市场那根 K 线上派生出来的。
所以正确的读法是:**MiniMax 用了二级市场认可的"打折价"引入了新股东,用可转债的形式提前拿到了一笔明后年才需要偿付的钱。**它没有"提升估值",它是在"锁定弹药"。
这两件事的战略含义完全不一样。前者是资本市场信任度的定价,后者是财务部门对未来现金流的调度。混着讲,会让读者过度乐观。
六小虎不再是一支 ETF
再把镜头拉远一点。
去年一整年,"中国 AI 六小虎"这个词非常流行。智谱、MiniMax、月之暗面、百川、零一、阶跃——被打包成一个概念,被资金按同一种节奏交易。哪家发了新模型,其他家股价跟着抖;哪家融资落地,其他家估值一起水涨。
这种"打包定价"的时代正在结束。
一个直接证据,就是摩根大通那份让市场哗然的报告:智谱目标价从 400 港元上调至 1800 港元,同一时点下调 MiniMax。这不是模型好坏之争,这是"路线分野"——智谱走 To G / To B / 国资生态那条线,MiniMax 走全球 C 端 + 云 API + 开发者生态那条线。两条路径的现金流形状、政策敏感度、周期节奏完全不同。资本终于开始按不同的估值锚给它们打分。
另一个证据,是一级市场偏好的分化。这次 160 亿港元里,主权基金、长线基金、多策略基金都动手了,尤其是海外资金。这些钱选 MiniMax,选的其实是它 73% 海外营收 + 200 多个国家和地区 + 100 万开发者客户的结构。这份画像,其他几家一时之间给不出来。
分化对 MiniMax 是好事还是坏事?两面都有。好的一面是,"只要有人还在给国产 AI 涨估值,就轮得到我"的时代过去了,接下来它必须靠自己的营收、毛利、开源生态说话;坏的一面是,一旦下一款视频模型或者 M3 Pro 没打响,它没法再指望"板块共振"来救场。
从这个角度看,闫俊杰这封信来得不算早。
80% 砸进算力,剩下的都是慢功夫
再回到那 160 亿本身。80% 投入 AI 基础设施与模型研发——把这一条读慢一点,你会读出一整轮 AI 产业的现实。
半年五倍的客户增长,直接把推理算力吃紧的问题摆到台面上。美银那份报告特别提到:MiniMax 通过与全球云服务商和新型云厂商合作,以海外本地算力服务海外用户,目前仍可稳定获取算力,其自研网络和负载优化方案成本节省显著。这句话背后,是过去两年国产大模型公司最怕人提的那个问题——高端算力。
MiniMax 的选择路径很清晰:能自建就自建,能优化就优化,能出海就出海,能开源就开源。80% 的钱进算力和模型这条主动脉,10% 进 Harness 这类 Agent 化的产品出海通路,10% 补运营。没花在营销、没花在收购、没花在概念性的新业务。
这套支出结构,配合创始人零薪水 + 5% 个人股份的姿态,其实在讲同一个故事——"我们没走岔路,我们还在这条主路上。"
问题是,主路很挤,主路也很长。OpenAI、Anthropic、Meta 的下一代模型在路上,国内智谱、DeepSeek、通义、豆包也没有放慢发布节奏。花旗把希望寄托在 MiniMax 的下一代视频模型上;那款传闻中的 2.7 万亿参数 M3 Pro 能不能按期开源、能不能在真实推理成本下打出差异化,未来两个季度就见分晓。
到那时候,人们才会真正知道,7 月 10 日这一天,是一次"抄底加仓"的经典配售,还是一次"高位续命"的昂贵输血。
尾声
再回头看这一天。
一份公告告诉市场:我还能拿钱。
一封信告诉团队:我不拿工资。
一根 K 线告诉股东:你的账面正在缩水。
一份超购告诉世界:还有人在赌。
四条信息同时出现,才是 2026 年 7 月 10 日 MiniMax 的真实截面。这家公司不再是那只"跟着板块涨跌的 AI 概念股",它得靠自己了。
有些故事,讲到第一集时全世界都在为你鼓掌。讲到第二季,掌声就换成算盘声了。
问题也没那么复杂。AGI 到不到得了,没人现在能拍胸脯。但活到 AGI 之前,靠的从来不是情怀,是账上有多少钱、账上还有多少人、模型能不能持续变好、客户愿不愿意持续付费。
闫俊杰选择把工资清零、把 5% 股份摆到桌面上,我理解为一句话——"我先押上,请你们别现在下车。"
至于市场,市场从来只回答一个问题:下一份财报,能不能兑现。
其他的,风一吹就散了。
引用来源
- 证券时报:《MiniMax 完成 160 亿港元股权类融资》,2026 年 7 月 10 日
- 证券时报:《MiniMax 解禁后连续大跌,CEO 称实现 AGI 前不再领取薪酬》,2026 年 7 月 10 日
- 证券时报:《MiniMax CEO 闫俊杰发布全员信:个人将拿出公司股份 5% 用于团队激励和开源支持》,2026 年 7 月 10 日
- 证券时报:《MiniMax 解禁首日大跌 20%,市值跌破千亿港元》,2026 年 7 月 9 日
- 证券时报:《MiniMax 解禁前夕 超八成 Pre-IPO 及基石股东表态长期持有》,2026 年 7 月 8 日
- 第一财经(新浪财经转载):《融资 160 亿、创始人宣布"零薪酬",解禁后的 MiniMax 要做什么?》,2026 年 7 月 10 日
- 21 世纪经济报道:《国产 AI 分野时刻 1 个智谱顶 7 个 MiniMax》,2026 年 7 月 3 日
- Yahoo 财经(香港):《MiniMax(00100.HK) 配股及发可转债筹 160 亿 初段曾跌 8%》,2026 年 7 月 10 日