苹果 Siri AI 版延期 18 个月,最终选择接入 Gemini,说明"让手机替你办事"这件事,连苹果都低估了难度。
文章作者、来源:0x9999in1,ME News
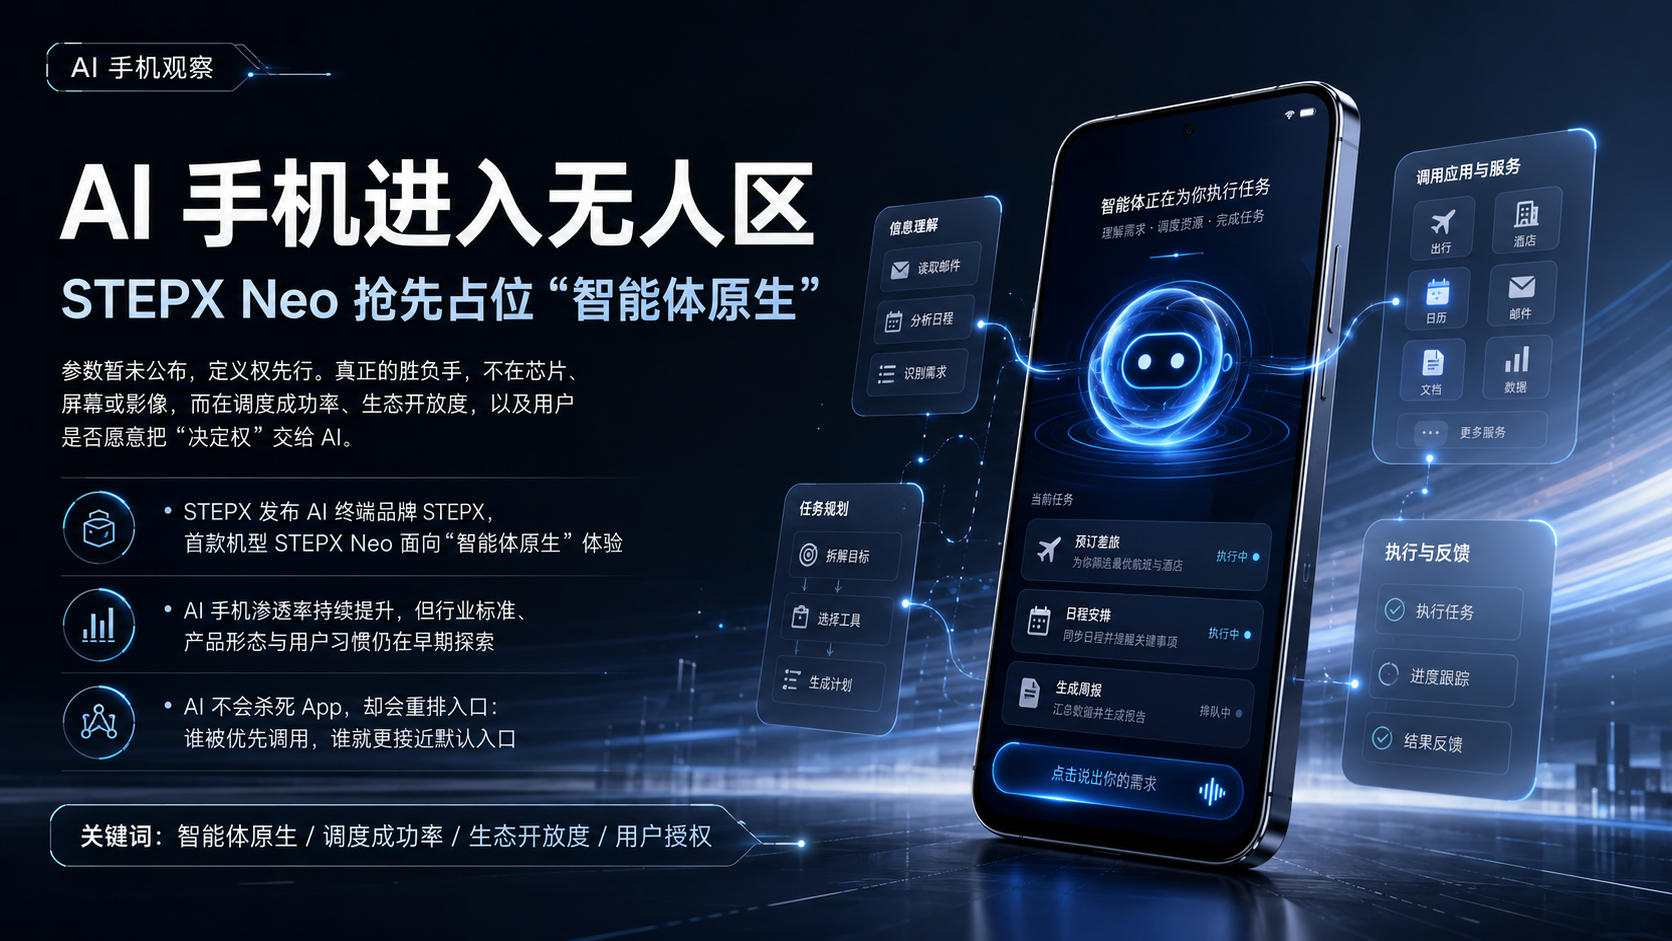
- TL;DR阶跃星辰 7 月 13 日发布 AI 终端品牌 STEPX,首款机型 STEPX Neo 主打"智能体原生",让 Amoo 直接操作 App,而不是躺在对话框里陪聊。
- 全球 AI 手机的水位已经不低:Counterpoint 预测 2026 年 GenAI 手机占全球出货 45%,2027 年将升至 52%。但整体大盘同比下滑 13.9%,全年只有约 10.8 亿部,创历史新低。
- 苹果 Siri AI 版延期 18 个月,最终选择接入 Gemini,说明"让手机替你办事"这件事,连苹果都低估了难度。
- STEPX Neo 通过《人工智能终端智能化分级》L3(辅助级)测试,但更高的 L4 国标尚未定稿,行业还在无人区。
- 芯片、屏幕、影像、价格、上市时间——阶跃全没说。这不是发布会,更像一次"占位"。
- 真正的胜负手不在参数表,而在三个地方:调度成功率、生态开放度、以及用户愿不愿意把"决定权"交出去。
- AI 手机不会杀死 App,但会重排 App 的座次。谁被 Amoo 们优先调用,谁就是下一个"默认入口"。
一、发布会看完,我先泼一盆冷水先说结论。STEPX Neo 这场发布会,硬件维度几乎是空的。
芯片没说。屏幕没说。影像没说。价格没说。上市时间没说。
一款手机发布会,把消费者最关心的五件事全部留白,这在传统手机行业里,基本等于没发。但阶跃星辰偏偏敢这么开。
为什么敢?
因为它要卖的根本不是手机,是"智能体原生"这四个字。
Step AOS 是重写的系统,Amoo 是常驻的智能体,背面还挂了一块交互副屏。首批合作方囊括携程、支付宝、滴滴、美团、WPS、剪映——出行、支付、外卖、办公、内容,全线拉齐。
一句话概括阶跃的野心:让你不再"打开 App",而是"说出需求"。
听起来性感。但把这句话拆开看,每一个环节都是深坑。
规划行程要跨携程和高德。叫车要在滴滴和美团打车里比价。订餐要判断你今天想吃辣还是想清淡。处理文档要理解 WPS 里那份合同的语义。
这里面每一步的容错率都极低。用户可以原谅一个聊天机器人答错,但很难原谅一个智能体把机票订错日期。
所以我把这场发布会定义为:一次"占位式"发布。阶跃赶在国内其他大模型公司之前,先把"智能体手机"这个身份抢下来。至于产品能不能打,留给下一场发布会回答。
二、AI 手机不是新词,但今年终于走到了拐点回顾一下时间线。
2024 年,"AI 手机"是营销词。厂商把云端大模型接一下,PPT 上就敢写"重新定义手机"。用户体验层面,除了照片消除路人和一键总结微信群,几乎没有本质突破。
2025 年,端侧模型开始跑起来。苹果推 Apple Intelligence,三星把 Galaxy AI 铺到主力机型,国内厂商各自接入自家或第三方大模型。渗透率从零点几冲到 36%。
2026 年,情况变了。
Counterpoint 最新数据:GenAI 手机在 2026 年将占全球智能手机出货量的 45%,2027 年冲到 52%,正式过半。同一份报告里还有个让人心里一紧的数字——受存储涨价拖累,2026 年全球智能手机总出货预计同比下滑 13.9%,全年只有约 10.8 亿部,创历史新低。
大盘在缩,AI 手机在涨。这两条曲线交叉的地方,就是产业逻辑的重构点。
换句话说,手机行业不是靠"多卖机器"活下去,而是靠"AI 把 ARPU 拉起来"活下去。这也是为什么,从苹果到阶跃,所有人都在赌智能体。
拐点还有一个更清晰的信号:苹果。
Apple Intelligence 里最核心的"上下文 Siri"整整跳票 18 个月,负责人公开承认旧架构"无法满足产品愿景",最后 WWDC 2026 上宣布 Siri 内核由 Google Gemini 重构,同时允许用户自选 ChatGPT、Gemini、Claude 作为默认 AI。据报道,苹果为 Gemini 支付的授权费用达到年付约 10 亿美元。
苹果都干不下来,还得请外援,这件事本身比任何一场发布会都更能说明——"让手机替你办事",是这一代 AI 最难啃的骨头。
阶跃在这个节点冲出来,时机不算晚,但也绝不算早。
三、"智能体原生"到底改了什么?理解 STEPX Neo 的关键,是理解"原生"两个字。
传统手机的操作系统,从 iOS 到 Android,底层调度逻辑都围绕一个假设建立:人在操作 App。系统的角色是分配 CPU、内存、网络、权限,把最好的资源交给前台那个 App。
Amoo 想做的事完全反过来:AI 在操作 App,人只是提出意图。
这就要求系统必须回答几个新问题:
一个智能体调用支付宝和调用微信支付时,权限怎么切?意图跨 App 传递的时候,用户上下文(比如"今天我要出差去成都")如何在滴滴、携程、美团之间安全流转?如果 Amoo 帮你下了一单,出了问题,责任在谁?
这些问题,安卓和 iOS 现有的框架都没有原生答案。所以 Step AOS 存在的合理性,就是给智能体一套"母语环境"。
副屏的意义也在这里。它不是花活,而是给 Amoo 一个"独立的表达通道"——当主屏被 App 占用时,AI 依然有地方跟你说话、请示、汇报。这是产品设计层面的巧思,也是一种"AI 优先"的姿态宣示。
但是,我必须提醒一句:"原生"是叙事,"可用"是现实。
Step AOS 底层大概率仍然是深度魔改的 Android。它跑得起来的前提,是携程、支付宝、滴滴们愿意开放足够深的接口。这不是技术问题,是政治问题。
美团会愿意把订单入口交给一个第三方 AI 吗?支付宝愿意让 Amoo 直接调起免密支付吗?WPS 愿意把文档生成的 token 消耗计到自己账上吗?
发布会 PPT 上"首批合作伙伴"六个 logo,背后是六份完全不同的商务协议。而这些协议的深度,才决定 Amoo 是"真的能办事",还是"只能演示"。
四、L3 是勋章,也是天花板发布会上被反复强调的一个词,是 L3 认证。
STEPX Neo 官方称已通过《人工智能终端智能化分级》L3 测试。L3 在国标里叫"辅助级"——AI 可以在人的监督下完成部分任务,但不具备自主决策能力。更高一级的 L4,标准本身还在制定中。
这里有两层意思要拆开。
第一层:L3 是真的门槛。目前国内多数 AI 手机的 Agent 能力,其实只在 L1、L2 徘徊——能听懂、能回答、能做单点操作,但跨 App、跨场景的连贯任务基本靠脚本。STEPX Neo 拿到 L3,至少说明这套 Amoo + Step AOS 的组合,跑通了从"识别意图"到"完成多步任务"的最小闭环。
第二层:L3 也是天花板。因为国标 L4 未定,意味着行业还没有共识,什么才叫"真正自主的智能体手机"。阶跃可以喊,别家也可以喊,但没有裁判。这是先发者的红利,也是先发者的风险——你可能在一个还没定形的赛道上,先跑偏了方向。
我个人的判断:L3 是营销上的护城河,不是技术上的护城河。真正决定成败的,是三个更冷冰冰的指标——
任务成功率:Amoo 说"我帮你订好了",究竟对多少次错多少次?这个数字如果低于 95%,用户就不会二次信任。
响应延迟:一句"帮我订明天下午去上海的高铁",从说完到看到结果,能不能压到 5 秒内?超过 10 秒,用户宁愿自己打开 12306。
兜底体验:出错的时候,Amoo 是老实认错、给出替代方案,还是继续硬编?
这三条,发布会一条没提。
五、大模型公司造手机,是伪命题还是新叙事?阶跃不是第一家动这个念头的大模型公司,也不会是最后一家。
行业里一直有个流传的问题:大模型公司为什么非要造硬件?
答案有两个层次。
浅层次是入口焦虑。App 时代的入口是应用商店,浏览器时代的入口是搜索框,AI 时代的入口是——什么?没有共识。有人赌是 ChatGPT 这样的超级 App,有人赌是眼镜,有人赌就是手机本身。阶跃显然属于第三派。
深层次是数据焦虑。一个只做 API 的大模型公司,永远拿不到"用户真实完成一次任务"的全链路数据。而一个能操作手机的智能体,能拿到意图—决策—执行—反馈的完整闭环。这些数据,才是训练下一代 Agent 模型最贵的燃料。
所以,造手机的动作背后,是一次数据主权的争夺。
但问题也在这里:手机是一门苦生意。
供应链要熬,渠道要铺,售后要建,认证要过,专利要缴。小米做了 15 年才把毛利率拉到能看的水平,苹果之外几乎没有真正赚大钱的手机公司。阶跃如果只做几万台"信仰机",那 STEPX Neo 就是一次品牌宣传。如果真要冲量,从代工到售后的每一环,都会把它拖回制造业的重力场。
我更倾向的解读是:阶跃并不真想成为一家手机厂商,它想成为"手机里那个 AI"的定义者。STEPX Neo 是一块试验田,是一份可以拿去跟华为、荣耀、OPPO、vivo 谈判的样品——你看,我能做到 L3,你要不要把 Step AOS 或 Amoo 装进你的旗舰机里?
这种"以硬件反向倒逼软件生态"的路径,字节、百度、月之暗面都在观察。阶跃只是先出手了一步。
六、机会在哪里?三个被低估的方向浇了这么多冷水,也说点热的。
AI 手机这条路上,有三个方向被市场严重低估,值得押注。
第一,无障碍与银发市场。 中国 60 岁以上人口已经超过 3 亿。让老人学会用 12 个 App 是不可能的,但让老人对着手机说"帮我挂三甲医院心内科明天的号"是可能的。智能体手机在这个场景下不是奢侈品,是刚需品。谁能把 L3 稳稳落到这个人群,谁就打开了一个几乎无人竞争的蓝海。
第二,出海市场的本地化服务粘合剂。 一个中国人去东京,需要同时用高德、Google Maps、大众点评、Tabelog、Uber、Suica。一个智能体如果能把这堆东西缝合起来,价值远大于任何一个单点 App。AI 手机对跨境场景的重构潜力,被严重低估。
第三,企业级重装场景。 销售、客服、外勤、医生、律师——这些高频重复调用多个 App 的岗位,是智能体手机最直接的付费方。B 端愿意为"任务成功率 95%"付溢价,C 端只会为"炫酷"买单一次。真正的现金流,可能长在 B 端。
阶跃这次发布,重心还是压在 C 端消费市场。但如果 Amoo 未来能在企业市场跑出场景,STEPX Neo 就不只是一台手机。
七、挑战在哪里?三条绕不过去的坎同样,三条硬坎也必须点名。
第一坎,能耗与端侧算力。 一个常驻的智能体,意味着后台永远有模型在跑。哪怕是 3B 参数的小模型,长时间调用也会显著蚕食电量。STEPX Neo 没公布电池容量,也没公布芯片型号,这不是巧合。这个坎绕不过去——要么牺牲续航,要么依赖云端,云端又意味着延迟和隐私风险。
第二坎,隐私与信任。 让 AI 操作你的手机,等于把你的账户、密码、行程、支付、通讯录全部交给它。这不是"允许访问相册"的授权级别,这是"允许代我决策"的授权级别。国内在这方面的立法和监管,其实还在起步。谁先出事,谁就是整个行业的替罪羊。
第三坎,商业模式的分成难题。 假设 Amoo 帮你在美团下了一单,这一单的佣金归谁?平台?手机厂?大模型公司?如果 Amoo 帮你比价后选择了饿了么而不是美团,美团凭什么继续给你开放接口?
这不是技术问题,是产业链的再分配问题。所有 AI 手机厂商现在都在回避它,但它迟早会成为决定生死的那道题。
八、写在最后回到 STEPX Neo 本身。
它是一部好手机吗?不知道,因为参数都没公布。
它是一次成功的发布吗?是的,因为"智能体手机"这个身份被它抢下了。
它能改变行业吗?大概率不能,但它可能是那颗被记住的第一颗石头。
AI 手机这一仗,最终的赢家未必是阶跃,也未必是苹果。可能是某家还没入场的公司,也可能是几家合谋出来的一个标准联盟。
但可以确定的是——手机不会再只是手机。它会慢慢从"你操作的工具",变成"替你操作的伙伴"。这个转变的临界点,就在 2026 到 2028 之间。
Counterpoint 说 2027 年 GenAI 手机会过半。这个数字看着乐观,其实凶险。因为一旦过半,用户就会开始追问:说好的智能体呢?说好的自动办事呢?说好的不打开 App 就能生活呢?
到那一天,PPT 上的"原生"两个字,就必须变成账户里的真实交易、日程里的真实航班、外卖盒里的那顿真实的饭。
技术会兑现的。只是没那么快,也没那么甜。
发布会的灯光会灭,Amoo 的声音会继续留在设备里。至于它能不能真正接管我们的手指——那是明年的问题,不是今晚的问题。
- 参考资料上观新闻,《AI 企业发力智能体手机,阶跃星辰发布大模型原生 AI 终端品牌》,2026 年 7 月 13 日。
- IT 之家,《阶跃终端首款智能体手机 STEPX Neo 亮相,配备交互背屏》,2026 年 7 月 13 日。
- 新浪科技,《抢跑豆包手机?阶跃发布 STEPX 终端品牌,全球首款大模型原生智能体手机登场》,2026 年 7 月 13 日。
- Counterpoint Research,《GenAI Smartphone Forecast by Brand, June 2026 Update》。
- Mactech / Apple World Today,《Apple and Samsung continue to lead the GenAI-capable smartphone segment》,2026 年 6 月 22 日。
- 虎嗅,《库克的离场,苹果新 AI 权力重构与价值观天平|WWDC26》,2026 年 6 月。
- 腾讯新闻,《苹果 AI 版 Siri 推倒重构致上线延迟,负责人称旧版架构无法满足产品愿景》,2026 年 6 月 16 日。
- AI Tool Lab,《WWDC 2026 苹果 AI 全面战争打响:Siri 由 Gemini 重构年付 10 亿美元》,2026 年 6 月。