AI 基建的真正风险,不在算力不够,而在钱、电、监管三条链条同时被拉紧。
文章作者、来源:0x9999in1,ME News
TL;DR
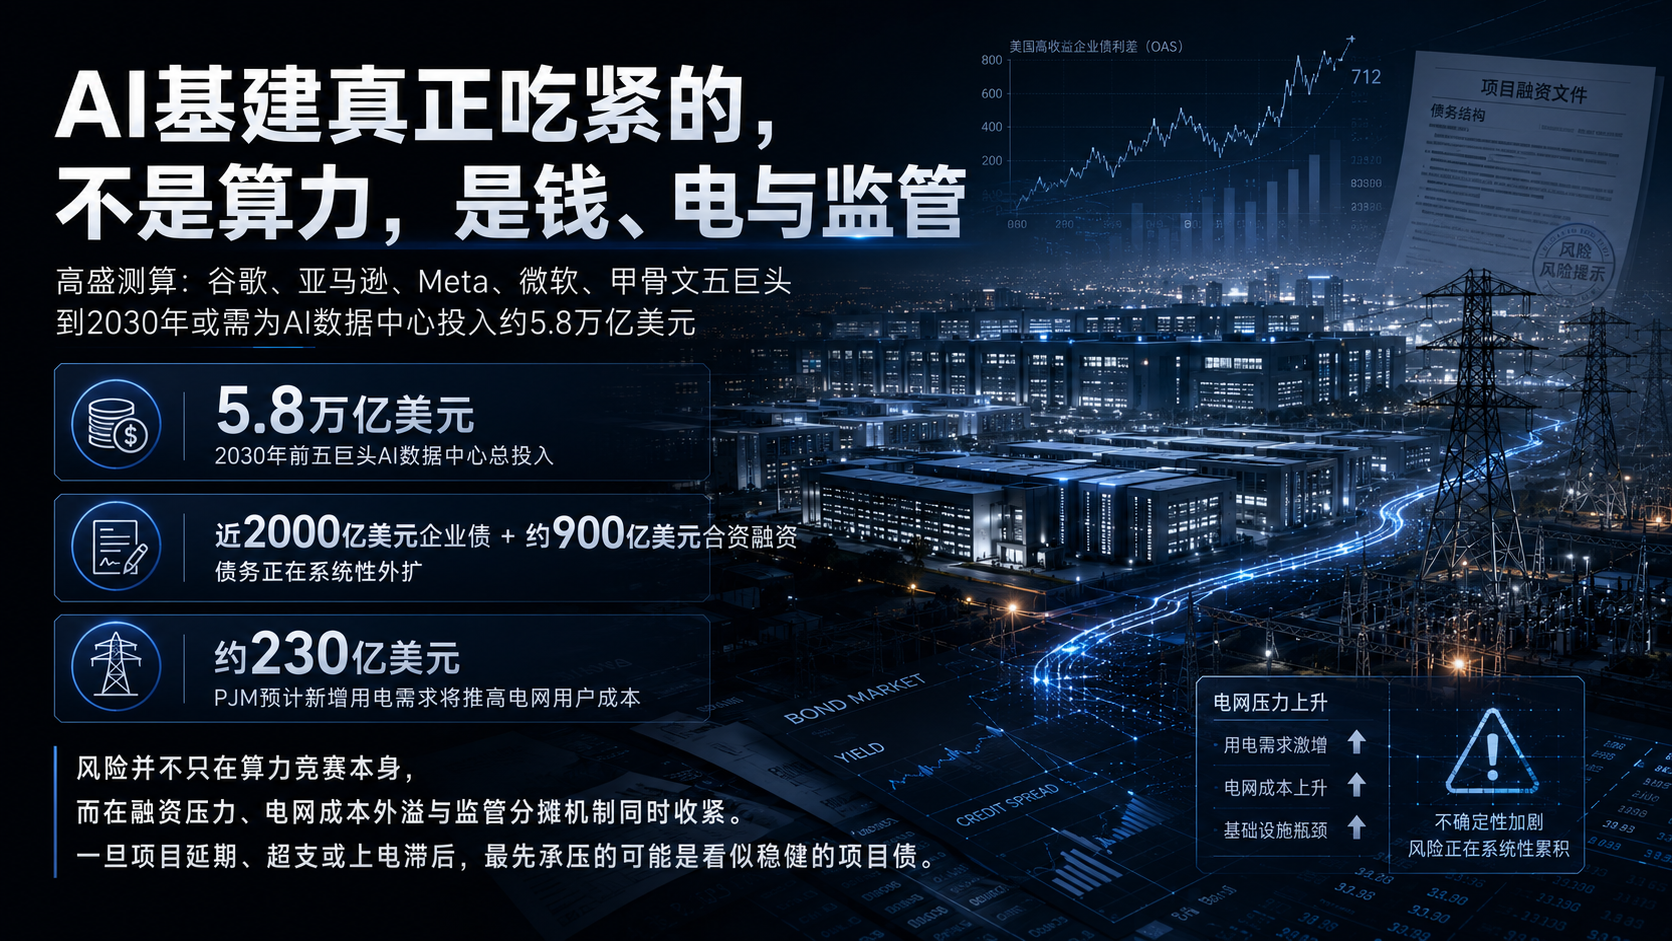
- 高盛测算,谷歌、亚马逊、Meta、微软、甲骨文五巨头到 2030 年要为 AI 数据中心投入约 5.8 万亿美元,规模已经超出任何一家公司现金流可以独立承担的范围。
- 五家公司今年已发行近 2000 亿美元企业债,另有约 900 亿美元通过合资项目为数据中心融资,债务正在系统性外扩。
- 表面上"大厂背书"的项目债,条款差异极大:有全额兜底的租约,也有延期即可退出的免责条款,风险定价却几乎拉平。
- PJM 市场监测机构预计,数据中心新增用电需求将让美国中大西洋及中西部电网用户额外承担约 230 亿美元成本,影响至少延续至 2028 年底。
- 科技公司口头承诺"自付电费",但输电、变电、电网升级这类公共成本按监管规则要摊到所有人头上,居民和普通商户在替 AI 埋单。
- 一旦数据中心延期、超支、上电滞后,最先爆的不是巨头股价,而是那些看起来"稳如泰山"的项目债。
- AI 基建的真正风险,不在算力不够,而在钱、电、监管三条链条同时被拉紧。
一场没人敢喊停的军备竞赛
先把数字摆出来。
5.8 万亿美元。
高盛给出的这个测算,指向的是谷歌、亚马逊、Meta、微软、甲骨文五家公司,到 2030 年为 AI 数据中心和算力设施准备的总投入。
这是什么概念?
差不多相当于日本一年的 GDP。也差不多是全球半导体行业过去二十年销售额的总和。而这只是五家公司的账,不是全行业。
再看今年的动作。这五家公司今年已经发行了接近 2000 亿美元的企业债,另外还通过合资公司为数据中心项目借了大约 900 亿美元。加起来,差不多 2900 亿美元的新增债务,只为了一件事——盖楼、买芯片、拉电、装冷却。
你可能会问:这些公司不是全世界现金流最猛的一批吗?
是。但再猛,也扛不住这种烧法。
微软最新一个财年的资本开支已经把自由现金流压到了近几年的低点。Meta 把 2026 年的资本开支指引再次上调。谷歌母公司 Alphabet 在最近一次财报电话会里,被分析师连着追问"这钱到底什么时候能回本",管理层的回答依然是那句已经说了两年的老话:需求远远超过供给。
需求是真的。但供给这一侧的账,越来越像是用未来十年的现金流,去换现在这十八个月的算力交付窗口。
这不是投资,这是抢滩。
债券市场的错觉:都叫"大厂项目",风险其实天差地别
真正让人后背发凉的,不是巨头借了多少钱,而是这些钱以什么方式借。
传统印象里,谷歌发债、微软发债,那是准主权级信用,票息压得低低的,市场闭着眼睛买。
但这一轮不一样。
大量融资并不是在母公司资产负债表上完成,而是通过合资公司、特殊目的实体、项目公司来做。名义上,这些债券背后有大厂的租约做支撑,看起来"有巨头兜底"。
细看条款,画风就变了。
有的项目,谷歌确实是全额接手租约,无论建成后利用率如何,租金照付。这种债,接近于谷歌自己的信用债,风险不大。
有的项目,只按折扣价收租——也就是说,租金不是按满负荷算,而是打了折。投资者能不能拿到预期回报,取决于折扣有多深、周期有多长。
还有的项目,条款里明明白白写着:如果建设延期超过半年,谷歌或者其他租户可以直接退出。
请注意这个词——退出。
不是罚款,不是补偿,是退出。
也就是说,你作为债券投资者,把钱借给项目公司,指望着数据中心建成、租金流入、还本付息。结果建设延期,租户走人,剩下一栋没通电、没客户、没现金流的钢筋水泥。
这时候你去找谁?项目公司账上没钱,母公司没有担保义务,抵押品是一个还没通电的数据中心壳子——在得州或者亚利桑那的荒漠里。
市场现在怎么给这些债定价?
几乎没区别。
不同风险层级的项目债,利率差距被压缩到了让人觉得不真实的程度。全额兜底的和延期即可退出的,票息差不了几十个基点。
这像什么?像 2006 年的次贷。
我不是在类比危机规模——那太夸张。我说的是那个特定的错觉:市场用一个笼统的标签,把一堆结构完全不同的东西打包成"安全资产"。
历史一再告诉我们:当所有东西看起来都一样安全的时候,就是最不安全的时候。
延期,是这场游戏里最不该被低估的词
AI 数据中心建设,不是盖仓库。
它需要土地、需要电、需要水、需要变电站、需要高压输电线路、需要液冷系统、需要几万张 GPU 按时到货、需要施工队伍、需要电网公司愿意接入。
这里面任何一环卡壳,工期就往后推。
而这些环节,现在几乎每一环都在卡壳。
变压器全球缺货,交付周期从原来的几十周拉长到超过一百周。高压输电线路的审批,在美国某些州要排到 2028 年之后。芯片交付虽然比 2024 年缓解了不少,但 GB300 和下一代产品的产能依然紧张。施工人力更是长期短缺。
结果是什么?
延期成了新常态。
超支成了新常态。
而一旦延期超过合同规定的宽限期,前面那句话就开始生效——租户可以退出。
没有租金,就没有偿债现金流。
投资者拿不回钱,可能不是因为公司破产,而是因为一份看起来天衣无缝的合同里,写着一行小字。
这才是最讽刺的地方。
大家都在讨论 AI 泡沫会不会破,讨论模型能不能赚钱,讨论 OpenAI 能不能撑住估值。
但真正可能率先出问题的,是最"实体"、最"看得见摸得着"的那部分——那些正在戈壁滩上打地基的数据中心项目债。
电价:AI 账单里最沉默的那一栏
如果说债券市场的风险还只是华尔街内部的事,那电价这一栏,就是老百姓真金白银的账。
PJM 市场监测机构给出的数字是:数据中心新增用电需求,将让电网用户额外承担约 230 亿美元成本,这个影响至少延续到 2028 年底。
PJM 是什么?
它是美国中大西洋和中西部 14 个州的电网运营机构,覆盖人口超过 6500 万。弗吉尼亚北部——全球最大的数据中心集群所在地——就在它的地盘里。
230 亿美元怎么摊?
这就要说到美国电价体系的一个"传统智慧"了。
发电、售电,可以竞争定价,谁便宜谁上。但输电、变电、电网升级这些公共基础设施,是由监管机构统一分摊到所有用户头上的。
科技公司很聪明。它们对外的口径都很漂亮:我们承诺自付新增电力基础设施的成本,我们签长期购电协议,我们投资清洁能源。
但问题在于,"新增电力基础设施"和"电网整体升级",是两回事。
一个数据中心接入电网,可能确实自己掏钱建了变电站。但为了消化它带来的负荷,整个区域可能需要新增高压线路、加固主干网、升级调度系统。这些账,按规则要平摊到所有电网用户头上。
于是就出现了这样一个荒诞的场景:
一个弗吉尼亚州的普通居民,家里没有装 AI,也没跑过一次模型,每个月的电费账单却在悄悄上涨。而账单上涨的原因,是因为几十英里外,有一座为 ChatGPT 或者 Gemini 服务的数据中心,正在 7×24 小时吞电。
更微妙的地方在于负荷调度。
有些数据中心在推销自己时会说:我们可以在电网高峰时降低用电,是"灵活负荷"。听起来很棒。但研究指出,这种灵活性主要帮它们规避了"按峰值负荷分摊"的那部分成本——也就是说,它们照样消耗大量电力,但因为不出现在峰值时段的用电排行榜前列,实际承担的电网成本远远低于它们对电网施加的整体压力。
翻译成人话就是:巧妙地把成本转嫁给了别人。
技术上完全合规。道德上,就见仁见智了。
"谁受益,谁付费",这句话在 AI 时代还成立吗?
监管的问题越来越明确了。
现有电价体系的底层假设是:所有用户对电网的使用是相对均质的,成本按用电量比例分摊,大致公平。
但 AI 数据中心打破了这个假设。
它的用电量是普通家庭的几万倍甚至几十万倍。它的负荷特征极其特殊——高密度、持续、集中。它的选址高度集中——弗吉尼亚北部、俄亥俄、亚利桑那、得州几个特定区域。它带来的电网压力是局部的、结构性的,不是均匀分布的。
用一套为均质用户设计的分摊机制,去对付一个极度不均质的新物种,结果必然是错位的。
各州监管机构已经开始行动。
弗吉尼亚州公用事业委员会在讨论专门针对超大用电户的费率类别。俄亥俄州正在审查数据中心的接入协议。得州的 ERCOT 也在研究如何应对数据中心带来的负荷预测偏差。
但立法和监管的速度,永远追不上资本的速度。
在监管框架真正落地之前,230 亿美元的账单已经在路上了。
而这只是 PJM 一个区域,只算到 2028 年底。
巨头的算盘:为什么明知有坑还要往前冲
有人可能会问:既然这么多问题,为什么五巨头还要豪赌?
答案很简单,也很残酷——这场比赛,不参与就出局。
AI 训练需要算力,推理更需要算力。谁的算力先到位,谁就能承接需求;谁承接了需求,谁就能锁定客户;谁锁定了客户,谁就能撑起下一轮估值。
亚马逊的 AWS、微软的 Azure、谷歌的 GCP,三家云厂商都在把 AI 算力当成未来十年最重要的一张牌。甲骨文靠着和 OpenAI 的合作,硬是把自己从一家老派数据库公司重新讲成了 AI 基建龙头。Meta 则是为了自己的模型训练需求,把资本开支拉到了历史最高位。
任何一家想减速,估值立刻挨打。
任何一家想加速,就得借钱。
于是所有人都在借。
于是就有了 2900 亿美元的年度新增债务。
于是就有了那些条款五花八门、风险却被市场统一定价的项目债。
于是就有了电网用户账单上那多出来的几美元、几十美元。
这不是某一家公司的错,这是整个行业陷入囚徒困境的必然结果。
问题在于:囚徒困境的解,通常都不好看。
泡沫这个词,用得太轻了
我不想用"泡沫"这个词。
太轻了,太懒了,太不负责了。
说"泡沫"仿佛这只是一场估值游戏,仿佛破了也就是股价跌一跌,大家哭一哭,然后重新开始。
但 AI 基建这一轮不一样。
它带来的是实体资产、实体债务、实体电力消耗、实体环境影响。它绑定的是真金白银的养老基金、共同基金、保险资金——那些买了"看起来很安全"的项目债的人。它影响的是几千万普通家庭的电费单。
真到出问题的那一天,不是几只股票跌停就能了结的。
一栋建到一半、租户跑路、没有现金流的数据中心,怎么处置?
拆了?土地已经改性,拆除成本极高。
卖了?没人接盘,或者只能贱卖给二线云厂商,抵不上债务。
改建?盖成什么?仓库?工厂?不合适。
这就是"实物泡沫"的可怕之处——它不像互联网泡沫那样,破了之后网站关了就没了。它留下的是几百英亩的钢筋水泥,和几百亿美元的坏账。
那么,会崩吗?
我给不出斩钉截铁的答案。
没人能给出。
我能说的是:
第一,AI 需求本身是真的。模型能力还在提升,应用还在渗透,长期看,算力需求是往上走的。这一点毋庸置疑。
第二,但需求的增长速度,和当前基建的扩张速度,能不能对得上?这是问号。高盛自己的报告里都留了口子——5.8 万亿的假设,是基于当前需求曲线的线性外推。真实世界里,需求从来不是线性的。
第三,即便长期需求成立,短期供给过剩也完全可能发生。历史上所有基建潮都是这个规律——铁路、光纤、页岩油,无一例外。集中爆产能,集中出问题,然后幸存者收拾残局。
第四,最脆弱的一环,不是巨头本身,而是那些绑在巨头身上、条款各异、被市场统一定价的项目债。第一批出问题的,大概率是这些。
第五,电价的账,无论 AI 是否降温,都已经在支付了。这笔账不会因为泡沫破裂而消失,只会以另一种方式继续存在——电网升级完了,就是升级完了,钱花出去了,就是花出去了。
一个观察者的收场话
写到这里,我脑子里冒出的画面,是 19 世纪末美国那场铁路狂潮。
那时候所有资本都涌向铁路。所有城市都想要一条自己的支线。所有债券都被贴上"安全"的标签。所有人都相信,铁路是未来。
铁路确实是未来。
但那些债券的持有人,大多数都血本无归。
因为"技术是未来"这句话是对的,"你买的这只债券是安全的"这句话,未必对。
AI 基建这一轮,会重演同样的故事吗?
我不知道。
我只知道,5.8 万亿美元不是一个抽象数字,它意味着几千个数据中心、几万亿度电、几百万吨钢筋水泥、几十万亿字节的资产负债表变动。
我只知道,那 230 亿美元的额外电费,正在悄悄地、一分一分地,加到普通人的账单上。
我只知道,那些看起来"由大厂撑腰"的债券条款里,藏着市场还没认真读的小字。
我只知道,当所有人都告诉你"这次不一样"的时候,通常,这次和上次没什么不一样。
但也可能真的不一样。
时间会给出答案。它一向如此。
我们能做的,只是把账本摊开,把小字读完,把电费单看清楚。
剩下的,交给市场,交给监管,交给历史。
反正它们从来没让人失望过——以各种方式。
参考资料
- Goldman Sachs Research, "AI infrastructure capital expenditure forecast to 2030", 2026.
- Fortune, "How AI data centers are driving up U.S. electricity bills", 2026.
- PJM Independent Market Monitor, "State of the Market Report", 2026.
- Financial Times, "Big Tech's data centre debt binge tests bond market appetite", 2026.
- Wall Street Journal, "Inside the fine print of Big Tech's data center bonds", 2026.
- Bloomberg, "Hyperscaler capex hits record as AI demand outpaces supply", 2026.
- Reuters, "Virginia regulators weigh new tariff class for large data center users", 2026.
- IEA, "Electricity 2026: Analysis and Forecast to 2028", 2026.