工信部在国新办发布会上明确:将印发算力标准体系建设指南,推动建立算力服务能力评估、算力市场化定价等标准。
文章作者、来源:0x9999in1,ME News
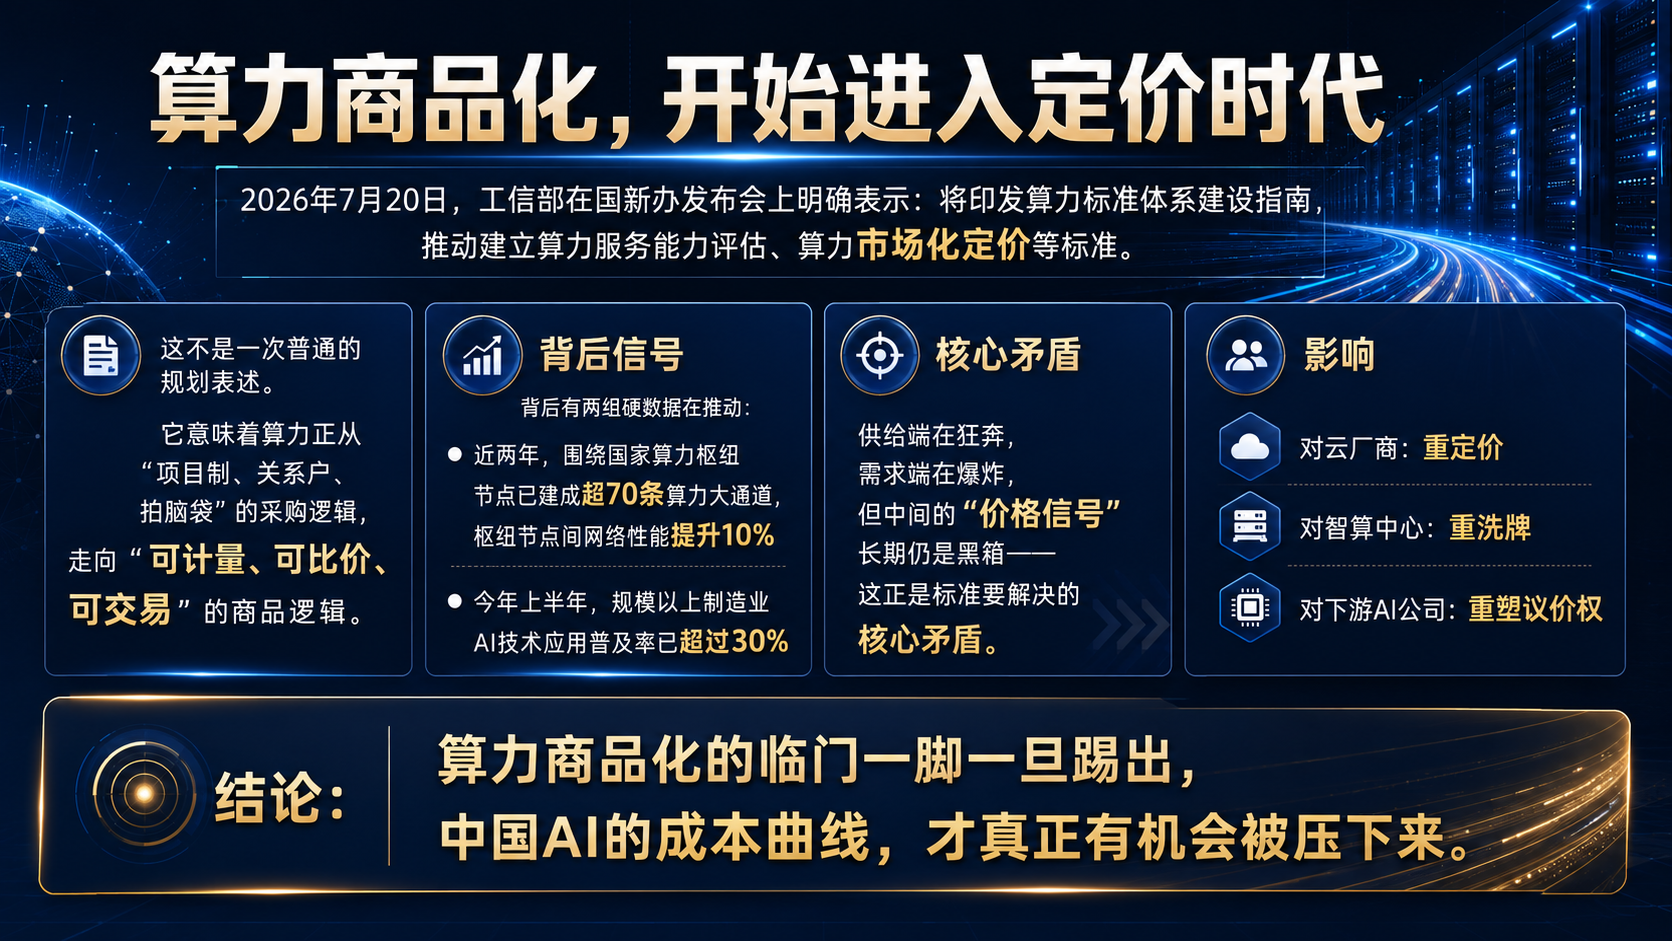
TL;DR
- 2026年7月20日,工信部在国新办发布会上明确:将印发算力标准体系建设指南,推动建立算力服务能力评估、算力市场化定价等标准。
- 这不是一次普通的规划表述。它意味着算力将从"项目制、关系户、拍脑袋"的采购逻辑,走向"可计量、可比价、可交易"的商品逻辑。
- 背后是两组硬数据在推:近两年围绕国家算力枢纽节点建成超70条算力大通道,枢纽节点间网络性能提升10%;上半年规模以上制造业AI技术应用普及率超过30%。
- 供给端在狂奔,需求端在爆炸,但中间的"价格信号"一直是黑箱——这正是标准要解决的核心矛盾。
- 对云厂商是重定价,对智算中心是重洗牌,对下游AI公司是重议价权。
- 结论一句话:算力商品化的临门一脚,踢出去,中国AI的成本曲线才真正可能被压下来。
一、先把话说清楚:工信部这次到底要干什么
7月20日的国新办发布会,信息量很密。装备工业、创新药、人形机器人、5G-A、6G试验频率,一条接一条。
但真正值得放大来看的,是信息通信发展司司长谢存说的那段话。
原话很朴素:将印发算力标准体系建设指南,推动建立算力服务能力评估、算力市场化定价等标准。
翻译过来,就三件事。
第一,算力要有统一的"能力评估"标尺。以前你说你有1000P算力,我说我有1000P算力,实际能跑什么模型、跑多快、稳定性如何,全靠嘴。以后要有国家层面的评估标准。
第二,算力要"市场化定价"。注意这四个字的分量。市场化定价的前提,是可比、可计量、可交易。这意味着算力要像电、像带宽一样,形成公开的价格信号。
第三,配套的是"点、链、网、面、体系化"的工作思路,算力枢纽、算力大通道、算电协同、梯次化布局,全都在同一张图里。
一句话概括:算力,正式向"公共基础设施商品"这个身份靠拢。
二、为什么是现在?两组数据说明一切
政策从不无缘无故落地。
看供给侧。谢存披露:近两年围绕国家算力枢纽节点建设超70条算力大通道,相关算力枢纽节点间网络性能提升10%。5G基站达到510.2万个,具备千兆网络服务能力的10G PON端口达3286万个。"东数西算"的物理骨架,已经搭起来了。
再看需求侧。王卫明给的数字更直接:上半年,规模以上制造业企业人工智能技术应用普及率超过30%,人工智能开源大模型全球累计下载量突破100亿次。工业机器人、服务机器人产量同比分别增长28%和11.9%。人形机器人整机产品达400余款、超全球半数。
供给在铺,需求在炸。
问题是什么?问题是中间的"定价"和"匹配"环节,一直没跟上。
一个真实的场景:某地智算中心投产,标称算力几千P,招商时报价一套、大客户来了一套、政府项目又是一套。下游一家AI创业公司想租卡,跑遍五个城市,报价从每张H系列卡每月几千到几万不等,服务等级、网络时延、断点续训能力,各说各话。
这不是市场,这是集市。
集市有集市的效率,但支撑不了一个万亿级的产业。
三、算力标准化,到底在标准化什么
别被"标准"两个字迷惑,以为是写几本册子。
真要做的,是四层东西。
计量层:一FLOPS到底是多少
听起来可笑,但这是最基础的问题。
同样是FP16算力,A卡的100P和B卡的100P,实际训练效率可能差30%。同样是"智能算力",有的算稠密矩阵猛,有的算稀疏推理强。有的支持大规模并行通信,有的一上千卡就掉链子。
算力服务能力评估标准要解决的,就是把"标称算力"变成"有效算力",把"峰值"变成"可持续负载"。
参考电力行业。一度电就是一度电,全国统一。这才有了后面的分时电价、峰谷电价、绿电交易。算力如果连"一度算力"都定义不清楚,市场化定价就是空中楼阁。
服务层:SLA得像云服务一样清晰
传统智算中心的合同,很多还停留在"提供多少张卡、多长时间"。
但真实的AI训练场景里,用户关心的从来不是卡的数量,而是:训练任务能不能按时跑完,中断了能不能续训,多机多卡的通信带宽够不够,故障响应时间多久。
标准体系一旦落地,服务等级协议(SLA)必然要向公有云看齐。可用性、时延、带宽、故障恢复,每一项都要有对应指标和赔付机制。
这对目前遍地开花的地方性智算中心,是一次严肃的考试。
交易层:价格信号必须公开
这是最关键、也最敏感的一层。
市场化定价的核心,不是"降价",是"透明"。
参考的对象很清楚:全国碳排放权交易市场、绿电交易市场、全国统一电力市场。这些市场的共同点,就是有公开的挂牌价、有集中撮合、有历史成交曲线。
算力交易所并非新概念。2022年前后,多地就设立过算力交易平台,但实际成交量长期低迷。原因就是没有统一标准,挂上去的东西不可比,买家不敢下单。
标准落地之后,算力交易平台才真正具备"金融化"的可能——期货、期权、算力指数,都是可以想的事。
融合层:算电协同不是口号
谢存这次特别提了"算电协同发展"和"梯次化算力布局"。
这句话背后,是一笔大账。
算力中心是耗电大户。国家能源局早有测算,数据中心用电量占全社会用电比重逐年攀升。西部地区风电、光伏富集,但外送有瓶颈;东部地区算力需求旺盛,但电力紧张。
算力标准如果不和电力标准打通,"东数西算"就永远是半成品。
把绿电指标、峰谷电价、时段性算力供给绑在一起,才能形成真正的成本优势。这也是为什么工信部这次强调"统筹产业发展和能源供给等因素"。
四、谁受益,谁难受
政策一落地,产业格局会重排。
头部云厂商:短期被动,长期受益
阿里云、华为云、腾讯云、百度智能云,这些玩家早就有一套内部的算力计量和定价体系。
标准化对它们的短期影响是什么?议价空间被压缩。以前靠品牌溢价、靠打包合同赚的钱,会被透明化的价格挤出去一部分。
但长期看,头部厂商反而是最大受益者。因为一旦"有效算力"成为评估标准,那些标称高、实际拉胯的杂牌算力立刻现形。头部厂商的技术积累和运营能力,会转化为直接的定价权。
这是一次典型的"标准即壁垒"。
地方性智算中心:一次生死大考
2023到2025年,各地上马的智算中心项目数以百计。很多是靠地方财政+国资平台+设备商三方拼盘搞起来的。
标称算力惊人,实际利用率感人。这不是秘密,是行业公开的痛点。
标准化一来,先被拷问的就是这些项目。有效算力多少、SLA达标率多少、能耗比多少、上架率多少,一测就见光。
未来两三年,一批智算中心会通过并购、托管、退出的方式整合。这个过程会很痛,但是必要的。
下游AI公司:终于有了议价权
对创业公司来说,算力成本一直是压在头上的大山。
一个直观感受:过去两年,训练一个中等规模的大模型,光算力开销就能吃掉A轮融资的相当比例。而且报价不透明,谈判全靠创始人的关系和运气。
标准化之后,价格公开,服务可比,创业公司第一次真正拥有"货比三家"的能力。
这对整个AI应用生态,是根本性的松绑。
芯片厂商:评估标准就是产品定义
这一层往往被忽略,但极其关键。
一旦"有效算力"成为国家标准,芯片的设计目标就会被反向重塑。以前拼峰值TFLOPS,以后要拼在标准测试集下的持续算力、通信效率、能效比。
国产芯片这几年最大的短板不是纸面参数,而是软件栈、生态兼容、大规模组网稳定性。标准化会把这些"看不见的差距"变成"看得见的分数"。
对国产芯片是压力,也是机会。压力在于短板暴露,机会在于评估维度一旦统一,替代路径就清晰了。
五、别忘了国际背景:这是一场无声的较量
把视角拉高。
上半年,以人民币计价的集成电路、电子元件、风力发电机组等产品出口额同比分别增长88.7%、62.6%和35.6%。
装备工业出口交货值同比增长18.2%,对工业出口增长贡献率近50%。
创新药对外技术授权交易总额上半年超过1000亿美元。
这些数字说明什么?中国制造业的高端化在提速,AI+制造的融合正在产生真金白银的出口能力。
而算力,是这一切的底座。
美国那边,AI基础设施投资规模惊人,头部云厂商的资本开支一路向上。核心逻辑就一句话:谁掌握了廉价、稳定、可扩展的算力,谁就掌握了下一轮AI竞赛的入场券。
中国的打法不一样。不是靠单一巨头砸钱,而是靠国家统筹+市场机制+标准化,把分散的算力资源盘活,把成本压下来,把匹配效率提上去。
算力标准体系建设指南,就是这套打法的关键拼图。
它不解决"我们有没有算力"的问题——数据显示我们并不缺。它解决的是"算力能不能被高效使用"的问题。
这才是真问题。
六、几个必须泼冷水的地方
写到这里,得说几句冷静的。
第一,标准从发布到落地,中间还有很长的路。
指南印发只是起点。评估方法、测试环境、认证机构、监管机制,每一环都需要时间。参考电力市场化改革,从提出到形成全国统一市场,走了将近二十年。算力市场不会更慢,但也别指望一年之内脱胎换骨。
第二,市场化定价不等于低价。
有人一看到"市场化"三个字就默认便宜。恰恰相反,好的算力可能因为透明化反而涨价,因为它的价值终于被看清了。差的算力才会掉价。整体成本曲线的下降,靠的是效率提升,不是靠压榨供给端。
第三,地方保护主义仍然是最大阻力。
各地都想把自己的智算中心做起来,都想在"东数西算"里分一杯羹。统一标准意味着要打破地方壁垒,让算力像电一样跨区域流动。这里面的博弈,比技术难题复杂得多。
第四,安全和合规不能被市场化冲淡。
金融、医疗、政务这些高敏感场景,对算力的合规要求远高于通用场景。市场化的同时,分级分类的合规体系必须同步跟上。否则出一个大事故,整个市场信心就崩了。
七、写在最后
回到最开始那句话。
工信部这一纸标准,短期看是几条技术规范,中期看是一次产业重排,长期看是中国AI基础设施走向成熟的分水岭。
它不性感。没有大模型发布会那种冲击力,没有人形机器人那种视觉张力,也不会像英伟达财报那样刷屏。
但它足够重要。
因为AI这场竞赛,跑到2026年下半年这个阶段,已经不是谁的模型参数更大、谁的demo更炫的比拼了。是谁能把算力用出效率、把成本压下来、把应用铺开去。
标准,就是效率的语言。
算力标准体系一旦立起来,中国AI产业才真正拥有了自己的"度量衡"。有了度量衡,才有市场;有了市场,才有繁荣。
至于繁荣什么时候到?不着急。
基础设施的事,从来都是慢功夫。慢,但是稳。
看透了这一层,你就不会为一时的喧嚣所动,也不会为一时的沉寂所忧。
政策落地那一天,你会想起2026年7月20日,工信部说的那句朴素的话。
参考资料:
- 国务院新闻办公室:2026年上半年工业和信息化发展情况新闻发布会实录,2026年7月20日
- 工业和信息化部:关于印发算力基础设施高质量发展行动计划的通知(历史文件,作为背景参考)
- 中国信息通信研究院:《中国算力发展指数白皮书》系列报告
- 国家发展改革委等部门:《全国一体化大数据中心协同创新体系算力枢纽实施方案》
- 中国通信标准化协会(CCSA):算力网络系列标准立项与研究进展公开资料
- 国家能源局:全国电力工业统计数据及数据中心用电量相关公开披露
- 工业和信息化部:《"十四五"信息通信行业发展规划》及"十五五"规划前期研究公开材料
- 新华社、人民日报客户端关于2026年7月20日国新办发布会的公开报道