真正的问题不是"谁并谁",而是收拢之后,腾讯到底想让智能体去打谁的市场。
文章作者、来源:0x9999in1,ME News
TL;DR
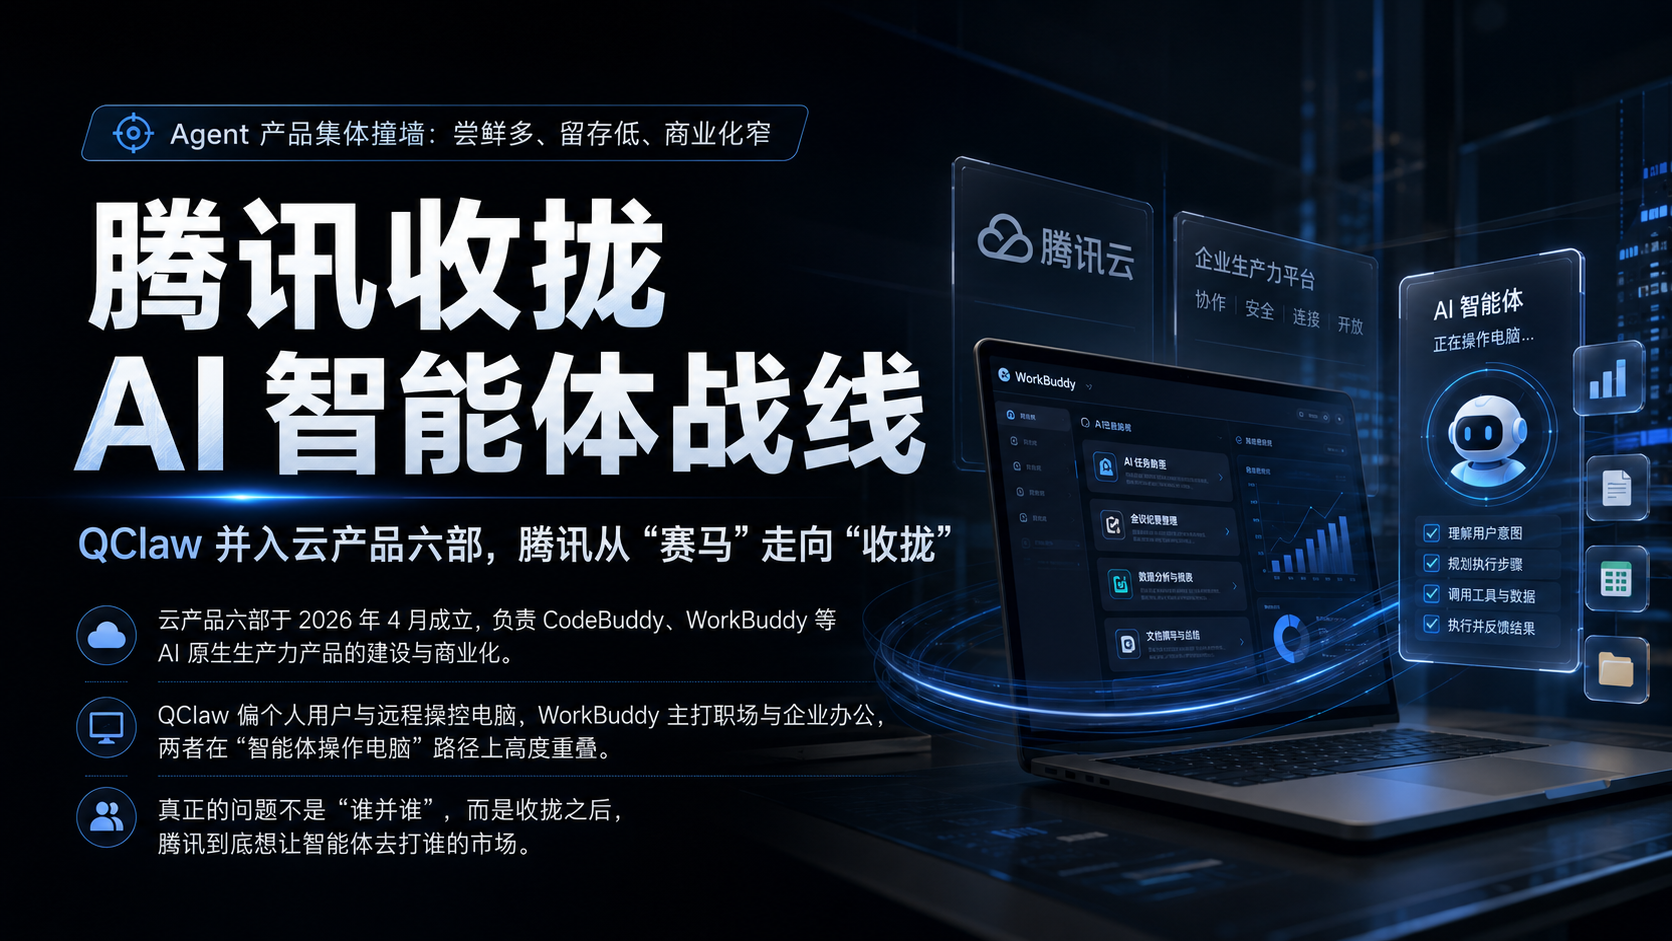
- 腾讯把 QClaw 产品中心相关业务和部分团队划入云产品六部,与 WorkBuddy 归到同一部门。
- 云产品六部是 2026 年 4 月才成立的新部门,负责 CodeBuddy、WorkBuddy 等 AI 原生生产力产品的建设与商业化。
- QClaw 基于 OpenClaw 打造,偏个人用户与远程操控电脑;WorkBuddy 主打职场和企业办公,两者在"智能体操作电脑"这条路上高度重叠。
- 这不是一次简单的组织调整,而是腾讯 AI 智能体战线从"赛马"走向"收拢"的信号。
- 背后是一个现实:Agent 类产品今年集体撞到了同一堵墙——用户尝鲜多、留存低、商业化窄。
- 腾讯选择在 2026 下半年之前完成收编,节奏并不算晚,但也不算早。
- 真正的问题不是"谁并谁",而是收拢之后,腾讯到底想让智能体去打谁的市场。
一次不太热闹的组织调整,藏着一个不小的信号
腾讯又动了一次组织。
这次动的是 QClaw。
不是砍掉。是划走。QClaw 产品中心相关业务和部分团队,被并入云产品六部,跟 WorkBuddy 坐到同一张办公桌前。QClaw 本身还在,业务照跑,只是"户口"变了。
听起来很平淡对吧?一个产品换了个汇报线,能有多大事。
但如果你把腾讯过去一年在 AI 智能体这条线上的动作连起来看,就会发现,这次调整其实是个挺关键的节点。
云产品六部是 2026 年 4 月才刚成立的部门,从 0 到 1 只用了三个月,就把 CodeBuddy、WorkBuddy、QClaw 三条 AI 原生生产力产品线全部揽进了怀里。
三个月,三个产品,一个部门。
这不是常规节奏。这是收拢的节奏。
先说清楚:QClaw 和 WorkBuddy 到底是不是"同一件事"
要看懂这次调整,得先看懂这三个产品各自站在哪。
CodeBuddy,走的是代码智能体路线,对标的是 Cursor、GitHub Copilot、Cline 那一挂。开发者场景,工程师用户,商业模式相对清晰——按 seat 收费,按 token 收费,卖给企业研发团队。
WorkBuddy,主打职场和企业办公。写周报、开会纪要、跨系统查数据、跨 SaaS 调接口。它想做的是"打工人的智能体",最终形态是企业里的一个 AI 员工。
QClaw,基于 OpenClaw 打造,偏个人用户,核心能力是"远程操控电脑"。你可以理解成:一个能真的动你鼠标、点你按钮、帮你在浏览器里跑流程的 Agent。它更接近 Anthropic 那套 Computer Use 的思路,也更接近 Claude 3.5 Sonnet 去年演示的那种"看屏幕、点鼠标"的能力。
那问题来了:WorkBuddy 和 QClaw,到底是不是同一件事?
答案是:不是同一件事,但正在变成同一件事。
WorkBuddy 早期是"对话式办公助手",偏 Chat。QClaw 是"操控式 Agent",偏 Action。
但你今天再去看这两个产品的路线图,会发现它们正在互相靠拢。WorkBuddy 想让 AI 真的能替你干活,就必须具备"操作电脑"的能力。而 QClaw 想从"极客玩具"变成"生产力工具",就必须往办公场景里钻。
一个从 Chat 往 Action 走。
一个从 Action 往 Chat 走。
走着走着,就撞到一起了。
腾讯为什么现在动手,而不是等一等
一个很自然的问题:既然两个产品在互相靠拢,为什么不让它们自己跑,跑出胜负再合并?
赛马文化不是腾讯的传统艺能吗?
微信当年不就是这么跑出来的吗?
问题在于,2026 年的 AI Agent 赛道,跟当年的移动 IM 完全不是一回事。
第一,成本结构不一样。一个 Agent 产品跑起来,背后是模型推理、云资源、多模态识别、浏览器沙箱、任务编排,样样都烧钱。两个团队各建一套基础设施,成本几乎翻倍。腾讯不是烧不起,是没必要烧。
第二,用户认知不一样。今天用户对"AI 助手"的心智还没定型,多品牌反而会稀释认知。你今天问一个普通白领,"腾讯的 AI 智能体叫什么",他大概率答不上来。这时候三个牌子一起打,只会让用户更懵。
第三,也是最关键的——市场窗口在收窄。
Agent 集体撞墙:热闹了一年,然后呢
不吹不黑地说一句:过去一年多,Agent 产品的日子都不太好过。
去年这个时候,Agent 是全行业最性感的词。Devin 火了,Manus 火了,Auto-GPT 的余温还没散。国内外一堆团队冲进来做通用 Agent,融资、demo、发布会,一波接一波。
结果一年跑下来,大家发现一个尴尬的事实:Demo 惊艳,日常拉胯。
用户尝鲜完就走。留存曲线难看。付费转化更难看。真正能稳定跑通、稳定收钱的 Agent 产品,屈指可数。
Cursor 算一个,因为代码场景刚需明确,工程师愿意为效率付钱。
Perplexity 算半个,但它更像 AI 搜索,不算严格意义的 Agent。
其他呢?大部分都在"叫好不叫座"的困境里。
Gartner 在 2025 年下半年发布的报告里就直接点出:超过 40% 的 Agentic AI 项目预计将在 2027 年之前被取消,原因是成本失控、商业价值模糊、风险控制不到位。这个数据当时在圈内引发不小的震动。
这就是为什么腾讯要收拢。
三个产品分头跑,本质上是三次押注。三次押注,就是三倍的失败概率。
云产品六部这个部门,本身就值得说两句
再回过头看云产品六部。
这个部门 2026 年 4 月才成立,隶属于 CSIG(云与智慧产业事业群)。它的定位不是传统云业务,而是"AI 原生生产力产品"。
翻译一下:它是腾讯 To B 侧的 AI 应用总攻部队。
腾讯的 AI 布局,如果你梳理一下,其实是三条线并行的。
第一条是模型线,混元大模型,归 TEG。
第二条是 To C 线,元宝(原腾讯元宝),走的是消费级 AI 助手路线,归 CSIG 但独立运营。
第三条就是 To B 生产力线,也就是现在的云产品六部。
QClaw 原来其实是有点"游离"的。它偏 C 端,但又不是元宝那种大众化产品;它是 Agent,但又跟 WorkBuddy 的企业场景没打通。
划进云产品六部,等于把它从"孤儿"变成"有组织的人"。
对腾讯来说,这是一次归位。
对 QClaw 团队来说,这是一次表态——你不再是被观察的独立试验田,你是主力部队的一员。
隐藏的胜负手:OpenClaw 这条线还在不在
有一个细节,很多人没注意。
QClaw 是基于 OpenClaw 打造的。
OpenClaw 是腾讯开源的一套 Agent 框架,主打的就是"让 AI 操作真实电脑"这件事。它对标的其实是 Anthropic 的 Computer Use、微软的 UFO、以及开源社区里的 OpenInterpreter、Browser Use 这一类项目。
QClaw 划走了,但 OpenClaw 作为底层框架,理论上会继续存在,甚至可能变成整个云产品六部三个产品的共享底座。
CodeBuddy 用 OpenClaw 来操作 IDE。
WorkBuddy 用 OpenClaw 来操作办公软件。
QClaw 用 OpenClaw 来操作个人桌面。
如果这条技术栈能真的打通,那这次组织调整的意义就不只是"合并",而是"底座化"。
一套底层能力,三个上层场景。这才是收拢的真正逻辑。
对比一下友商:大家都在做同一件事
腾讯不是一个人在收拢。
字节今年上半年把 Coze、扣子空间、豆包 IDE 相关的团队做了整合,重心放在 Agent 开发平台和 To C 智能体应用上。
阿里那边,通义在过去一年里也经历了多轮整合,把之前分散在钉钉、夸克、通义 App 里的 AI 能力做了收敛,通义千问系列模型和百炼平台的定位越来越清晰。
百度的文心一言更早就完成了品牌收拢,文小言(原文心一言 App)承担了 C 端入口的角色,Agent 相关能力则集中在千帆平台上。
海外这边,OpenAI 在 2025 年推出的 Operator,本质上就是把 ChatGPT 从"对话产品"往"操作型 Agent"推的一次重要升级;Anthropic 的 Computer Use 也在持续迭代;Google 则通过 Gemini 和 Project Mariner 布局浏览器 Agent。
大家的动作都指向同一个方向:Agent 不能再各自为战了,必须集中兵力,攻少数几个真正能商业化的场景。
腾讯这次动作,只是这波全行业收拢潮里的一朵浪花。
那么问题来了:收拢之后,腾讯要打谁
组织调整完,真正的挑战才刚开始。
云产品六部现在手握三张牌:
CodeBuddy 对标 Cursor 和 GitHub Copilot,打开发者。
WorkBuddy 对标 Microsoft 365 Copilot 和钉钉 AI 助理,打企业办公。
QClaw 对标 Claude Computer Use 和一部分 RPA 产品,打个人和轻量自动化。
这三个战场,一个比一个难。
开发者市场,Cursor 已经跑出了极高的心智,据其官方在 2025 年中披露的数据,年化经常性收入已经突破数亿美元级别。CodeBuddy 想在这个市场里咬下一块,需要更本地化的能力和更强的国内生态整合。
企业办公市场,微软 Copilot 靠 Office 生态天然占位,钉钉、飞书在国内也各自筑起了 AI 办公助手的壁垒。WorkBuddy 要打这个市场,必须回答一个问题:企业为什么要在飞书之外,再买一个 AI 助手?
个人操控市场,则是最不确定的一个。Claude Computer Use 到今天为止,也还在"技术演示 + 早期尝鲜"的阶段。QClaw 想在个人用户这一侧真正跑通付费,难度不小。
三张牌,三个战场,一个部门。
腾讯这次赌的是——用一套底层能力,同时撬动三个市场。
冷静一点看:这次调整并不代表 QClaw 被"降级"
网上有些声音说,QClaw 被划走等于被"边缘化"。
这个判断有点急。
划入云产品六部,说明腾讯对 QClaw 的能力是认的。如果真觉得没戏,直接砍掉更省事。腾讯砍产品的手不软,微视、搜狗输入法(收购后调整)、腾讯课堂,都是例子。
QClaw 继续运营,团队并入主力部门,反而说明它的技术资产被判定为"值得保留、值得复用"。
只不过,它不再作为一个独立品牌去冲。它变成了云产品六部这盘大棋里的一颗子。
对普通用户来说,可能感知不到什么变化。对腾讯内部来说,这是资源配置的一次优化。
一个更大的判断:AI 产品的"品牌收敛期"已经到了
从 2023 年到 2025 年,是 AI 产品的"品牌爆发期"。一家大厂动辄推出五六个 AI 产品,各自独立命名,各自独立运营。这背后既有赛马文化,也有"占位"心态——先把名字占住再说。
到了 2026 年,风向明显变了。
用户的心智是有限的。市场的耐心也是有限的。资本对 AI 项目的估值逻辑,从"讲故事"回到了"看留存、看付费、看 gross margin"。
在这种环境下,一个大厂如果同时维护三四个功能重叠的 AI 品牌,只会让自己内耗,让用户困惑,让投资者失望。
收拢,是必然的。
腾讯这次动作只是让这个趋势更明确了一点。
写在最后:赛马跑到终点,才是真正的比赛开始
腾讯的赛马文化,从来不是"永远赛下去"。
赛马是筛选。筛选出来之后,就要收拢,就要押注,就要 all in。
QClaw 和 WorkBuddy 被放到同一个部门,本质上就是筛选进入下一阶段的信号。
真正的问题不是"谁赢了谁",而是"合并之后,腾讯的 AI 智能体能不能跑出一个真正打得动市场的产品"。
这个问题的答案,不在组织架构图里。
在产品迭代速度里,在用户留存曲线里,在企业客户签单的合同里。
组织调整只是发令枪。
真正的比赛,才刚开始。
跑得动,就是下一个微信。
跑不动,就是下一次复盘会上,一句轻描淡写的"我们做了尝试"。
哪个结局,2027 年见分晓。
参考资料:
- 晚点 LatePost:《腾讯云产品六部成立,整合 CodeBuddy、WorkBuddy 等 AI 生产力产品线》,2026 年。
- Gartner Research:《Predicts 2026: Agentic AI Reshapes Enterprise Software》,2025 年下半年。
- 36 氪:《Agent 产品集体撞墙:为什么去年最火的赛道今年最难做》,2026 年。
- Anthropic 官方博客:《Introducing computer use with Claude 3.5 Sonnet》,2024 年 10 月。
- OpenAI 官方公告:《Introducing Operator》,2025 年。
- 腾讯 CSIG 官方公开资料:关于云产品六部成立及业务范围的对外信息,2026 年 4 月。
- The Information:《Cursor's Rapid ARR Growth and the New Economics of AI Coding Tools》,2025 年。
- 阿里巴巴、字节跳动、百度等各家 AI 业务公开财报及媒体报道综合整理,2025–2026 年。