这是科创板开板以来募资规模最大的IPO:发行总额约579亿元,若超额配售全额行使可达666亿元,跻身A股史上募资前三。
文章作者、来源:0x9999in1,ME News
TL;DR
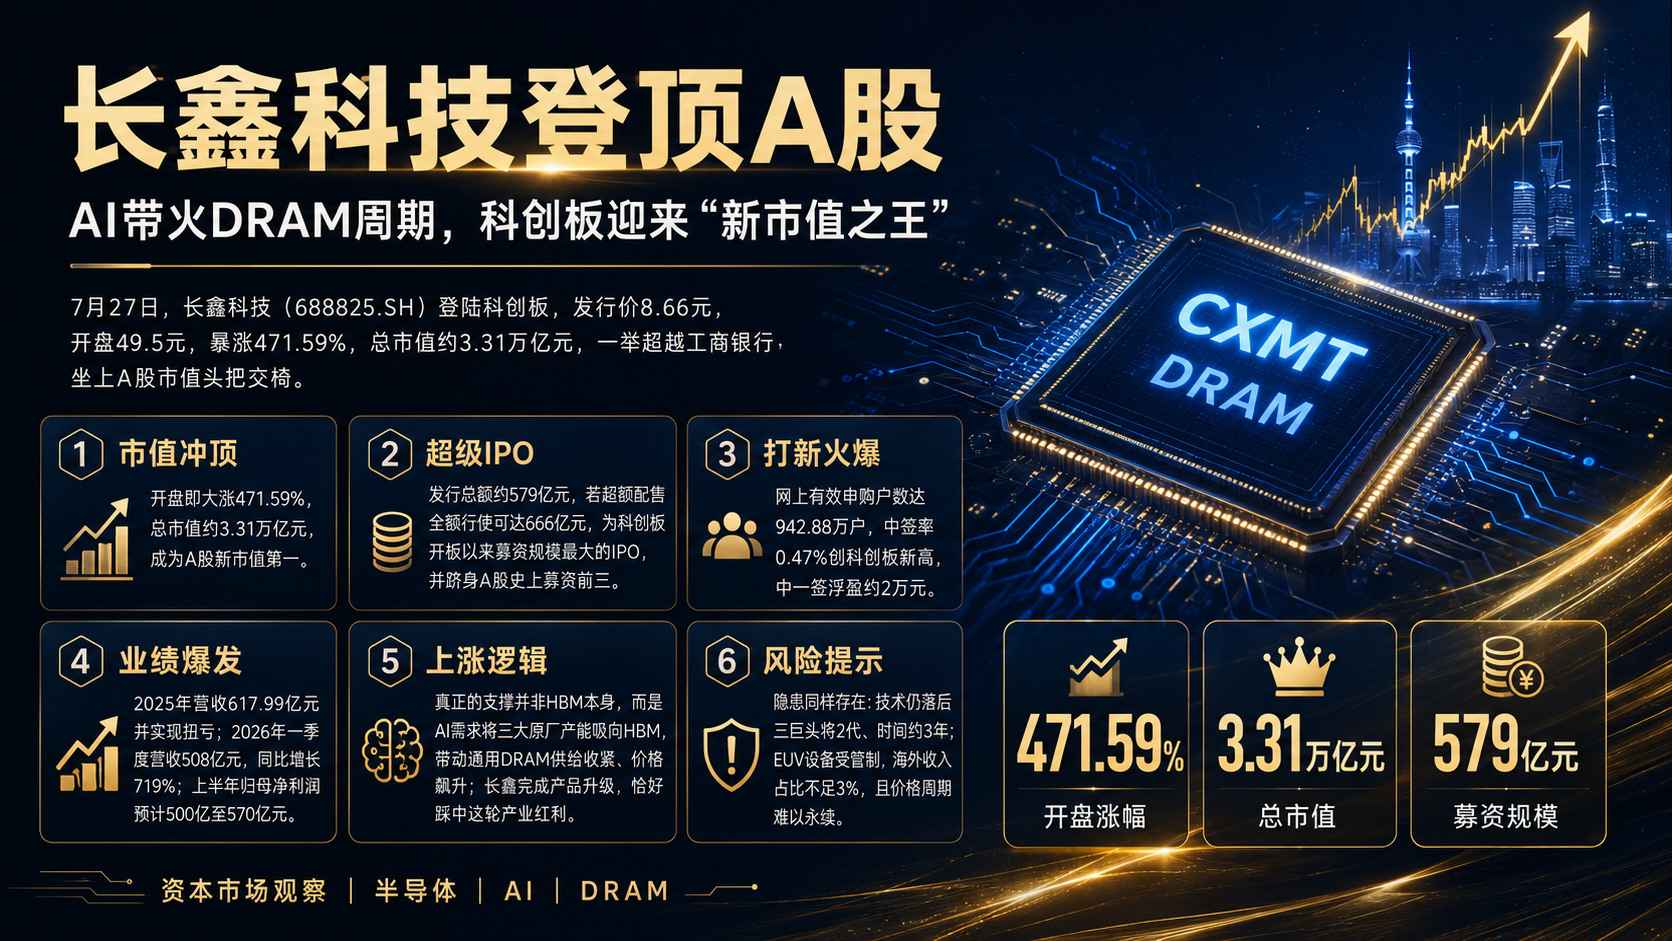
- 7月27日,长鑫科技(688825.SH)登陆科创板,发行价8.66元,开盘49.5元,暴涨471.59%,总市值约3.31万亿元,一举超越工商银行,坐上A股市值头把交椅。
- 这是科创板开板以来募资规模最大的IPO:发行总额约579亿元,若超额配售全额行使可达666亿元,跻身A股史上募资前三。
- 打新热度空前:网上有效申购户数942.88万户,中签率0.47%创科创板新高,中一签浮盈约2万元。
- 业绩确实爆发:2025年营收617.99亿元、扭亏为盈;2026年一季度营收508亿元、同比增长719%;上半年归母净利润预计500亿至570亿元。
- 支撑逻辑不是HBM,而是AI把三大原厂的产能吸向HBM,通用DRAM供给收紧、价格暴涨,长鑫刚好完成产品升级,撞上了这轮红利。
- 隐患也真实:技术仍落后三巨头约2代、时间约3年,EUV设备受管制,海外收入占比不到3%,且这轮价格周期不会永远持续。
一天之内,A股换了个“市值一哥”
先说结论。7月27日这一天,属于长鑫科技。
发行价8.66元,开盘直接跳到49.5元。涨幅471.59%。总市值约3.31万亿元。
这是什么概念?工商银行退位,长鑫科技成了A股总市值第一。一家2016年才成立、去年才刚刚扭亏的存储公司,用一个上午,越过了那些盘踞榜首多年的巨无霸。
市场疯了吗?还是市场看到了什么?
先别急着下判断。我们把这一天创下的纪录摆出来看看。
A股首只开盘市值突破3万亿的科技股。登顶科创板市值榜首,超越中芯国际。上市首小时成交额破千亿。千亿成交叠加超50%换手率并存的新股。
每一条,都不是小事。它们叠在一起,说明的其实是同一件事:资金对这家公司的态度,不是“看好”,是“抢”。
抢到什么程度?公告数据显示,网上有效申购户数达到942.88万户,有效申购股数8169.20亿股,网上初步有效申购倍数约243.93倍。远超100倍的回拨门槛,触发回拨机制。回拨后网上最终中签率0.47141739%,创下科创板新高。
翻译成人话:942万人排队,最后只有约4万人以发行价拿到货。单签500股、缴款门槛4330元,按3.31万亿市值算,中一签浮盈约2万元。
于是这只新股成了近期全民级别的话题。低门槛、高弹性,谁不想搏一把?
但打新的狂欢是打新的事。市值的合理性是另一回事。我们得往下挖。
募资666亿,这是科创板从没见过的体量
先看这场IPO本身有多大。
长鑫科技本次拟公开发行66.88亿股,超额配售选择权行使前,发行后总股本668.81亿股,对应发行总市值5791.88亿元。若超额配售选择权全额行使,预计募集资金总额可达666.07亿元。
666亿是什么水平?超过2020年中芯国际532.30亿元的募资规模,成为科创板史上最大IPO,跻身A股历史IPO募资前三。
钱要花在哪?招股书写得很清楚,全部围绕主营业务,投向三个方向:75亿元用于存储器晶圆制造量产线技术升级改造,130亿元用于DRAM存储器技术升级,90亿元用于动态随机存取存储器前瞻技术研究与开发。三个募投项目总投资345亿元,拟投入募集资金295亿元。
注意这个结构。不是拿去搞多元化,不是买楼买地。产线升级、技术升级、前瞻研发——三笔钱都砸在同一件事上:把DRAM做得更先进、更能量产、更接近国际头部。
这传递的信号很直接。长鑫知道自己的短板在哪,也知道钱该往哪儿补。
业绩确实炸了,但要看清它炸在哪一年
估值贵不贵,最终要落到业绩上。长鑫的业绩,这两年是坐了火箭。
先看营收。2023年90.87亿元,2024年241.78亿元,2025年617.99亿元。三年翻了将近7倍。
再看利润,这才是关键。归母净利润:2023年亏163.40亿元,2024年亏71.45亿元,2025年转正,赚18.75亿元。扣非后归母净利润更能说明经营质地:2023年亏167.52亿元,2024年亏78.70亿元,2025年赚53.16亿元。
看到转折点了吗?就在2025年。亏了那么多年,一朝扭亏。
而进入2026年,节奏更猛。一季度实现营业收入508亿元,同比增长719.13%;归母净利润247.62亿元,扣非后归母净利润263.41亿元。一个季度的营收,接近2025年全年的八成。
公司还给了上半年指引:预计2026年上半年营业收入1100亿至1200亿元,同比增长612.53%至677.31%;归母净利润500亿至570亿元,同比增长最高可达2544.19%。
这组数字,任谁看了都得心跳加速。
可越是这种时候,越要冷静地问一句:这钱是怎么赚来的?是长鑫自己的本事,还是行业给的?
答案是:两者都有,但行业的力量,可能更大。
AI没直接买长鑫的货,却把红利喂到了它嘴里
这里有个反常识的地方,必须讲清楚。
很多人一看长鑫暴涨,第一反应是“AI概念、HBM龙头”。错了。
长鑫目前根本不靠HBM吃饭。招股书显示,2025年,LPDDR系列占公司收入的66.43%,DDR系列占31.87%。前者主要用于手机、平板等移动设备,后者进入PC和服务器。这是实打实的主流DRAM生意,不是那个最火的HBM。
那AI的红利是怎么传导过来的?
关键在产能重排。
HBM本质上也是DRAM,但制造要复杂得多——多层DRAM芯片垂直堆叠,再通过硅通孔和先进封装实现高速互联。美光在2026年3月的监管文件里提到,生产同等容量的HBM,要消耗更多晶圆和洁净室空间。SK海力士在2026年7月的中长期投资战略说明中也承认,随着HBM占比提高,要维持相同的内存产出,需要投入更多制造能力。
这意味着什么?三星、SK海力士、美光,把最好的先进工艺、晶圆、封装资源,源源不断倾斜给HBM。因为HBM更赚钱、客户更集中、价值更高。
可制造资源不会凭空变多。当HBM抢走了优先级,通用DRAM——也就是DDR5、LPDDR5X这些——新增供给就被系统性挤压了。
需求那头呢?AI服务器要更大内存,AI手机、AI PC要更高配置,通用DRAM的需求还在涨。
一边供给收紧,一边需求上升。结果只有一个:涨价。据日经报道,过去一年全球DRAM价格涨至约6倍。
长鑫就站在这个缺口上。三巨头顾着抢HBM,通用DRAM市场腾出了空间,价格还在飞涨。长鑫刚好完成了从DDR4到DDR5的全面升级,产品能接得住。
一句话:长鑫没造HBM,却吃到了HBM带来的产能红利。
这也解释了为什么是2025年、2026年扭亏爆发,而不是更早。窗口来得刚刚好。
全球第四不是虚名,但和前三的差距也是真的
聊完周期,得聊聊长鑫真实的家底。到底有多硬?
先看份额。根据Omdia数据,按2025年第四季度销售额计算,长鑫全球DRAM市场份额达到7.67%,位列全球第四、中国第一,排在三星、SK海力士、美光之后。
7.67%高吗?放在别的行业不算什么。但要知道,DRAM是个前三家长期霸占九成以上份额的市场。全球范围内,具备研发、晶圆制造、封装测试、模组生产到终端销售完整能力的DRAM厂商,只有三星、SK海力士、美光和长鑫四家。
能挤进这张牌桌,本身就是撕开了一道口子。过去是“三家独大”,现在开始有人说“三巨头+长鑫”。
产品也确实上来了。长鑫的DDR5最高速率达8000Mbps、颗粒容量最高24Gb;LPDDR5X最高速率达10667Mbps。这些已经进入PC、服务器和旗舰移动终端的主流性能区间。客户端更能说明问题:据媒体援引供应链消息,长鑫LPDDR产品在国内安卓品牌手机中的采用比例已突破30%。这不是“进了供应链”,是“规模化采用”。
路透社此前还援引三名知情人士报道,称长鑫已与腾讯签署金额超200亿元的长期DRAM供应协议。不过长鑫和腾讯均未公开回应,具体金额和期限仍待确认,这条得打个问号。
说完亮点,泼盆冷水。差距同样是真的。
日经引述Counterpoint分析师MS Hwang的话:长鑫采用的是比最尖端企业落后2到3代的制造技术,比特输出量与大厂还有较大差距。三星、SK海力士、美光都用最新的“1c”工序生产DRAM,而长鑫还处在从旧的“1a”向新型过渡的阶段。结论很扎心:“技术上落后2代,时间上落后3年。”
更麻烦的是卡脖子。先进制程要靠荷兰阿斯麦的EUV光刻设备,而在美国对华出口管制之下,EUV对中国的出口正在收紧。长鑫想追上微细化,得寄望于制造设备国产化——这条路不好走。
也有希望的信号。半导体分析师吉姆·汉迪注意到,长鑫有来自欧洲原DRAM厂商奇梦达的技术人员,拥有设计和量产的经验。汉迪认为,这份积累让长鑫有可能在国产设备的基础上追赶。
所以怎么看长鑫的技术家底?一句话:进了门,但离主桌还有距离。产能追得上,工艺还得熬。
3.31万亿的估值,到底贵不贵?
绕了一圈,回到最尖锐的问题。市值一哥,坐得稳吗?
我的判断是:这个价格里,装了太多对未来的乐观,也装了不少周期的水分。
先看乐观的部分有没有依据。有。摩根士丹利在6月的报告中预测,长鑫将在2023至2028年间,把月DRAM产能增强至38.8万张,中国企业在整个行业的份额将从2023年约18%提高至2028年约23%。Counterpoint的MS Hwang也说,长鑫月产能到年底将超过30万张,接近美光的水平。产能这条线,故事是通的。
但装进去的水分也得认。这轮暴利,很大程度是DRAM价格周期给的。价格涨了6倍,利润才有今天的爆发。钛媒体那篇分析问得好:这轮行业机会能持续多久?供需关系再次改变之前,长鑫又能走多远?
三星、SK海力士、美光并没有停下常规DRAM的升级和扩产,先进工艺还会提高单位晶圆产出。一旦HBM供需趋于平衡,部分制造资源可能重新流回常规DRAM。到那天,价格回落,长鑫今天这份靠周期堆起来的利润,还剩多少?
再看两个结构性隐患。其一,2025年长鑫不含香港的境外销售占比只有2.79%,市场高度集中在国内。这是双刃剑——国内庞大的手机、PC、服务器产业能托住它扩规模,但全球客户的检验它还没真正经历。其二,前面说的技术代差和EUV管制,不会因为上市就消失。
所以这个3.31万亿,赌的是什么?赌的是长鑫能把这段窗口期,变成长期竞争力——趁客户愿意给测试和供货机会,把临时订单沉淀成稳定合作;趁产线满产,把良率磨上去、成本压下来;趁手里有了666亿弹药,把工艺一代代往前推。
赌赢了,它就是下一个真正意义上的全球巨头。赌输了,或者只是赌慢了,今天的市值就得还回去一大截。
写在最后:狂欢是今天的,考验是明天的
值得一提的是,长鑫的疯狂,也是2026年打新市场的一个缩影。今年上半年A股71只新股上市,首日无一破发,平均首日涨幅达233%,创近五年新高。半导体是溢价最凶的赛道。首日的暴涨,更多是中签后卖出的收益,不等于长期持有的确定性回报。这个道理,老股民都懂。
但长鑫身上有一点,和那些纯粹炒作的新股不一样。
创始人朱一明承诺,自长鑫科技上市之日起十年内,不转让其持有的首发前股份。十年锁定,在A股极为罕见。
这份承诺,恰好对上了DRAM这门生意的性子——晶圆厂几年能建起来,客户信任却只能靠一批批产品慢慢攒。存储是一门必须长期投入、又躲不开价格周期的苦生意。
回望36年,中国的存储之路走得极其艰难。前三家份额超九成,后来者几乎没有缝隙。长鑫硬是从DDR4起步,一路走到全球第四。今天这3.31万亿的市值,是市场对这十年积累的一次性定价,也是对未来十年的一张巨额期票。
期票能不能兑现?没人能打包票。
行业给了机会,长鑫接住了。可机会从来不会为谁停留太久。真正的问题从来不是它今天涨了多少,而是等DRAM价格回归常态、潮水退去那一天,长鑫手里还攥着多少稳定客户、多成熟的制造体系、多硬的技术底子。
到那时,我们才知道,今天这一天的封神,究竟是起点,还是高光。
牌桌上,中国玩家终于坐下了。剩下的,就看牌怎么打。
参考资料
- 证券时报《科创板最大IPO亮相!长鑫科技上市首日大涨471.59%》,2026年7月27日
- 日本经济新闻(日经中文网)《长鑫科技上市,DRAM产能猛追全球第三的美光》,2026年7月27日
- 钛媒体《长鑫存储上市,赶上了一个好时候》,2026年7月27日
- 36氪《长鑫上市,市值超3万亿,全球存储牌桌上迎来中国玩家》,2026年7月27日
- 新浪财经《长鑫科技成A股"一哥",市值3.31万亿》,2026年7月27日
- 第一财经《长鑫科技居A股总市值第一!安徽A股上市公司达190家》,2026年7月27日
- 网易财经《暴涨471.6%!长鑫科技,来了!中一签大赚超20000元》,2026年7月27日
- Omdia全球DRAM市场份额数据(2025年第四季度);摩根士丹利、Counterpoint Research相关行业预测报告