Situational Awareness不是判断错了,是仓位结构错了。
文章作者、来源:0x8888in1,ME News
TL;DR
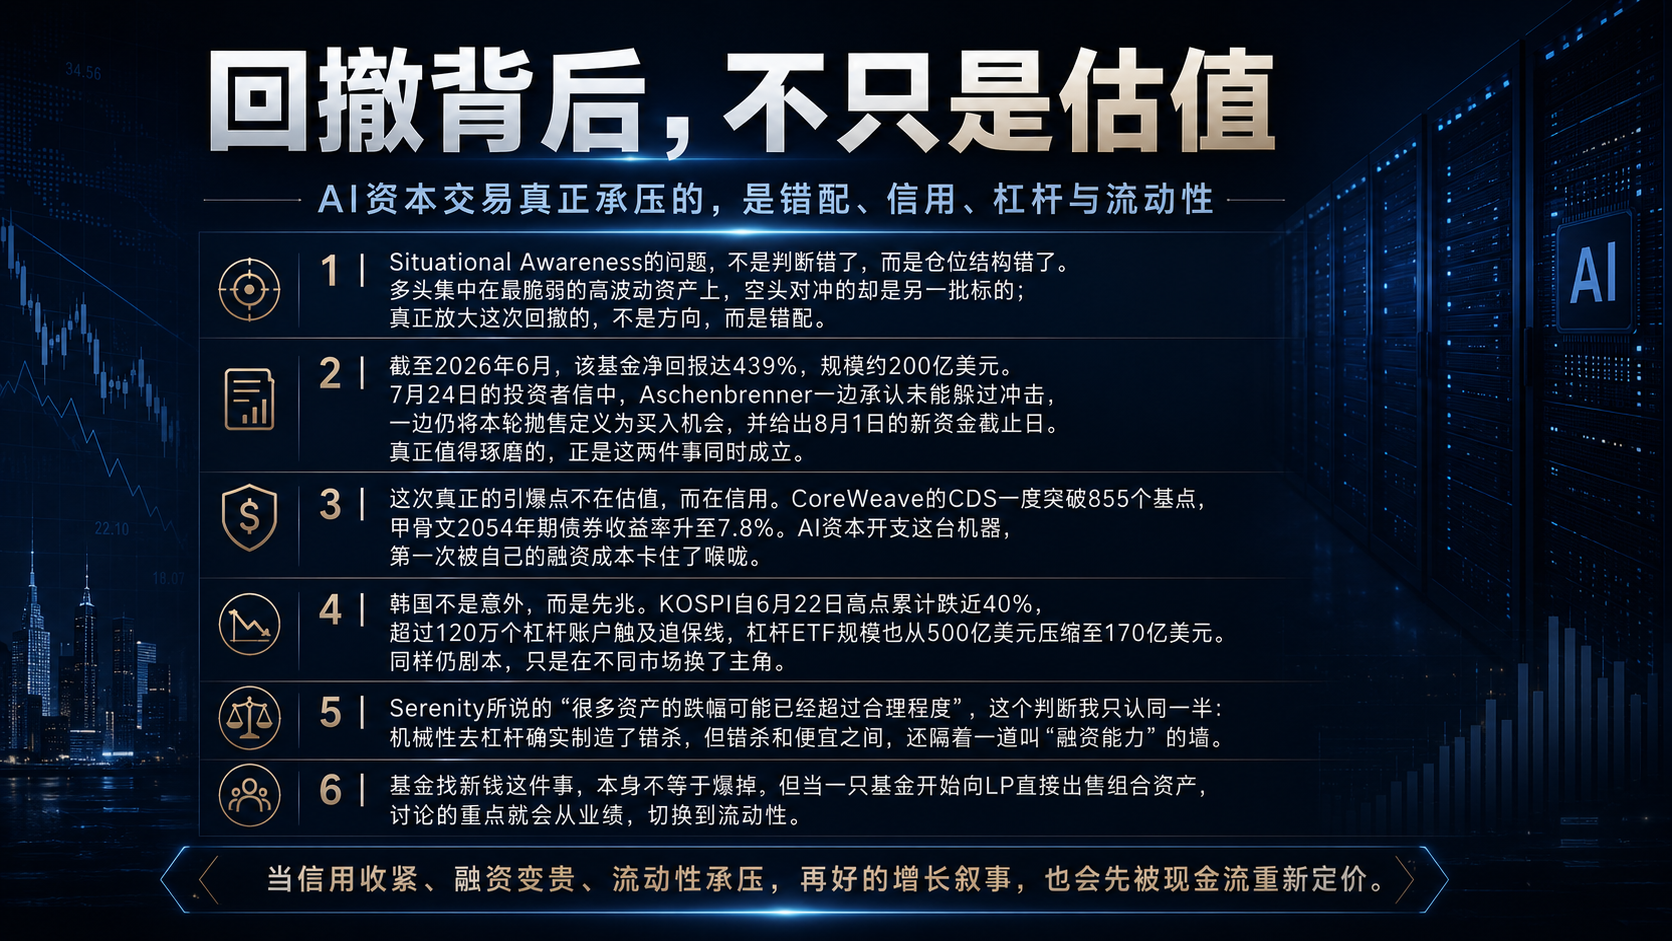
- Situational Awareness不是判断错了,是仓位结构错了。多头集中在最脆弱的高波动资产上,空头对冲的是另一批标的,两边错配,才是这次回撤的核心。
- 截至2026年6月,该基金净回报439%,规模约200亿美元。7月24日的投资者信里,Aschenbrenner一边承认没能躲过冲击,一边把这轮抛售称为买入机会,并给出8月1日的新资金截止日。这两件事同时为真,才是最值得琢磨的地方。
- 这次真正的引爆点不在估值,在信用。CoreWeave的CDS一度突破855个基点,甲骨文2054年期债券收益率升到7.8%——AI资本开支这台机器,第一次被自己的融资成本卡住喉咙。
- 韩国不是意外,是先兆。KOSPI自6月22日高点累计跌近40%,超过120万个杠杆账户触及追保线,杠杆ETF规模从500亿美元压到170亿美元。同样的剧本,只是在不同市场换了主角。
- Serenity说"很多资产的跌幅可能已经超过合理程度",这个判断我认同一半:机械性去杠杆确实制造了错杀,但错杀和便宜之间,隔着一道叫"融资能力"的墙。
- 基金找新钱这件事本身,不等于爆掉。但当一只基金开始向LP直接出售组合资产,讨论的重点就从业绩换成了流动性。
一、先看清这条新闻里最刺眼的那个细节
7月30日,英国《金融时报》报道,Situational Awareness正在找新钱。
管理规模约200亿美元。成立于2024年。截至2026年6月,净回报439%。创始人Leopold Aschenbrenner,25岁,前OpenAI研究员,那篇165页的《Situational Awareness: The Decade Ahead》就是他写的。
这些数字都很好看。但报道里最刺眼的不是它们。
是这一句:部分投资者被提供了直接购买组合资产的机会。
明白这句话的重量吗?
业绩回撤,是净值问题。向LP卖资产,是流动性问题。前者靠时间解决,后者只能靠钱解决。当一个基金经理开始跟出资人讨论"你要不要直接把我手里这块资产买走",说明他需要的不是耐心,是现金。
再看时间线。7月24日发投资者信,承认没躲过冲击,同时把抛售称为2025年初以来可能最好的买入机会,并点名Anthropic潜在IPO作为后续催化剂。信里给了一个截止日:8月1日之前投入新资金。
一封信里同时装着两样东西:认亏,和促单。
这不矛盾。真正有信念的基金经理在这个时候本来就该这么说。问题是,投资人听到的从来不只是内容,还有节奏。7月24日发信,7月30日消息见报,中间隔了不到一周。这个速度,不像常规募资。
二、439%不是靠运气,这才是麻烦的地方
如果Aschenbrenner是个瞎猜的幸运儿,这事就没什么可分析的。
但他不是。
去看他今年5月15日递交的第一份13F,持仓截止3月31日。这份文件在当时把整个华尔街看懵了:一个公开宣称AGI在2027到2030年之间到来的人,居然对半导体建了约84亿美元名义规模的看跌期权敞口。
拆开看:SMH约20亿美元,英伟达约15亿,甲骨文约10亿,博通约10亿,AMD约9.7亿,美光约5.8亿,台积电约5.4亿,ASML约4.9亿,英特尔约1.6亿。这些头寸在2025年四季度的报告里一个都没有,全是一季度新建的。
同时,多头股票约37.9亿美元,清一色押在物理层:Bloom Energy约8.8亿,SanDisk约7.2亿,CoreWeave约5.6亿,IREN约4亿,Core Scientific约3.9亿(持股比例约9.4%),Applied Digital约3.2亿,还有Riot、CleanSpark这些被重新定义成"算力地主"的矿企。另有约13.6亿美元看涨期权,压在美光、SanDisk、台积电、CoreWeave、Bloom Energy身上。
看懂这个结构了吗?
他不是看空AI。他是在做一个非常清晰的相对价值判断:算力的瓶颈已经从GPU转移到电力、土地、冷却和存储,所以做空定价拥挤的芯片设计层,做多被忽视的物理基础设施层。
这个判断,说实话,很漂亮。
所以问题来了——判断这么漂亮,为什么还是亏了?
三、对冲不是保险,是另一笔交易
这是整件事最值得记住的一课。
84亿美元看跌期权,听起来像一件铁甲。但13F只披露标的的名义规模,不披露权利金、行权价、到期日、Delta。名义84亿,真实保护力度可能只有其中很小一部分。更关键的是,13F是3月31日的快照。到了7月AI股大跌的时候,这些头寸可能已经平掉、展期或减仓,外部人根本判断不了。
而多头那边,暴露得清清楚楚。
Bloom Energy是个特别刺眼的例子。这家公司一季度营收7.511亿美元,同比增长130.4%,4月上调全年指引;7月又报出单季营收突破10亿美元,再次上调指引。基本面挑不出毛病。股价照样在一个月里回撤约43%。
市场先卖篮子,再问业务。这句话,2026年7月被复习了一遍。
CoreWeave一个月跌约36%,Nebius跌约43%。SanDisk从峰值回撤约53%。你把这些名字并排放着,就能看出问题:Aschenbrenner的多头组合,本质上是一篮子高Beta、高杠杆、高故事密度的资产。它在AI资本开支上行周期里弹性极强,在下行周期里跌得比大芯片股更狠。
于是出现了最坏的组合:空头对冲的是A组,多头承受的是B组,而B组跌得比A组更快。
对冲失效,不是因为对冲错了,是因为两边不是同一件事。
再加上杠杆。据报道,该基金通过主经纪商放大仓位。这一点在正常市况下是加速器,在追保潮里是绳索。
四、真正拧断这一轮的,不是估值,是信用
如果只看股价,你会以为这是一次估值修正。不是。
7月28日,CoreWeave的CDS一度突破855个基点,按常用定价模型对应五年内约50%的违约概率。这家公司自2022年起自由现金流为负,一季度利息支出翻倍到5.36亿美元,自由现金流为负47.1亿美元。
甲骨文的CDS升到215个基点以上,去年底还只有约145个。它2054年到期的债券收益率爬到7.8%。要知道,甲骨文是彭博美国高等级指数里最大的非金融发行人。
十年期美债收益率在4.65%,处于过去12个月区间的第98百分位。Apollo的经济学家Torsten Slok警告,全口径融资成本上升可能让AI资本开支周期"自我节流"。
这句话该被抄在笔记本第一页。
AI基础设施的商业模式,是先融资、后建设、再回收。它的估值假设里嵌着一个隐含前提:钱是便宜的、可续的、随时能借到的。当CDS走阔、债券收益率抬升、再融资算术变难,这个前提就出现裂缝。
裂缝一出现,股价就不是在给成长定价,是在给偿付能力定价。
而这一切发生在货币政策没有帮忙的背景下。7月30日凌晨,美联储以9票赞成、3票反对维持联邦基金利率在3.50%—3.75%,连续第五次暂停。新主席沃什取消了前瞻指引,明确对持续通胀"零容忍"。市场对7月加息的定价一度升到三成以上。
一个不肯给指引的央行,加上一个靠融资滚动的行业。这就是7月。
五、韩国已经演完了整场戏
想知道机械性去杠杆长什么样,别看美股,看韩国。
KOSPI从6月22日的9115点,一路跌到7月24日的6691点,7月28日收在6023.66点,触发熔断;7月29日盘中再度暴跌,连续两日熔断。自高点累计跌近40%。SK海力士较6月历史高点跌约57%。
原因不是基本面崩了。是杠杆。
韩国此前放开了单股杠杆ETF,让散户可以加杠杆重仓本土芯片龙头。规模一度冲到约500亿美元。截至7月13日,韩国金融监督院数据显示,全市场超过120万个杠杆散户账户触及保证金追缴线,相当于每30名成年人里有1人面临爆仓。7月28日一天,据报有32万到46万个账户被全额强制平仓。
野村的判断是:这不是基本面恶化,是外资的机械性抛售叠加境内杠杆踩踏。摩根大通7月28日说,杠杆ETF端去杠杆基本完成,对冲基金端完成约九成,此前对冲基金多空比一度高达5.5倍;杠杆ETF规模已从500亿美元压缩到170亿美元。
同一时间,华尔街这边也在响铃。据《金融时报》7月29日报道,高盛、摩根大通等已开始要求持仓高度集中的对冲基金追加抵押品——很多追保条款是波动率自动触发的,本来就写在协议里。高盛客户报告显示,今年前五个月对冲基金总杠杆率的累计增幅,创该行2016年跟踪该数据以来最大。截至7月28日午盘,多空策略基金跌1.3%,多策略基金跌1.7%;各类策略单日全线跌超1%,上一次是2020年疫情。
高盛还披露,截至6月30日,其主经纪商业务约16%的敞口直接集中在AI存储芯片个股上。Capital Group的数据显示,标普500前十大成分股约占指数总市值40%,已超过2000年初互联网泡沫时期的水平。
指数层面呢?纳斯达克100从6月的历史高点回撤约11%到12%,费城半导体指数自6月底以来蒸发约四分之一市值,闪迪较峰值跌逾五成,英特尔跌约39%。
所以Situational Awareness的遭遇不是孤例。它只是这条链条上最显眼、集中度最高、故事最好听的那一环。
六、"跌过头了"这句话,对了一半
Serenity的判断是:不少资产的跌幅可能已在强制去杠杆推动下超过合理程度。
我认同一半。
对的那一半:机械性抛售确实不看基本面。Bloom Energy营收翻倍、指引上调,股价一个月跌四成。这不是市场在定价业务,这是保证金在定价流动性。当摩根大通说韩国去杠杆完成九成、KOSPI估值到了"危机水平",当高盛说市场处在"后去杠杆的废墟"里,历史经验告诉我们,这种时候的价格确实经常低于任何合理的现金流假设。
错的那一半,或者说被忽略的那一半:错杀和便宜,中间隔着一道墙。
这道墙叫融资能力。
一家公司股价被错杀,如果它现金流健康、不需要外部融资,那时间站在它这边,跌多了就是机会。但如果它的商业模式本身就依赖持续融资——自由现金流为负、利息支出翻倍、CDS走阔——那么股价下跌本身就会推高融资成本,融资成本又会压低估值。这是一个正反馈,不是一个均值回归。
CoreWeave和Bloom Energy不能放在同一个篮子里评估,尽管7月的市场就是这么干的。区分它们,才是这轮回撤里真正的Alpha。
所以我的看法是:这轮抛售里确实有便宜货,但便宜货不在跌得最多的地方,在跌得最多且不需要借钱的地方。
七、我的三个判断
第一,Aschenbrenner的宏观判断很可能没错,但他的仓位表达方式被证明太脆。
电力、土地、冷却、存储正在成为AI扩张的物理约束,这个结论我倾向于认同。数据中心用电占美国总用电量的比例正在快速抬升,这不是叙事,是工程现实。但"看对方向"和"活着看到方向兑现"是两回事。用杠杆、高集中度、高Beta标的去表达一个五年期的结构性判断,等于把一个长久期的观点塞进了一个短久期的容器。容器先破了。
第二,这次募资是AI资本开支交易的一个分水岭事件,但不是终结。
分水岭在于定价逻辑变了。过去一年,市场愿意为算力、芯片、电力、云基础设施付出高估值,几乎不问回报周期。现在市场开始问三个问题:钱从哪来、什么时候回本、有多少人挤在同一边。这三个问题一旦被问出口,就再也回不去了。
但注意,SKYY这类广义云计算ETF在7月29日那天还是绿的。这说明市场不是在放弃AI,是在剔除高杠杆、高集中度的尾部风险。这是一次精准的重定价,不是全面撤退。
第三,Anthropic这张牌很重,但它解决不了眼下的问题。
据报道,Anthropic在私募资产里占该基金约五分之一。Anthropic已于2026年6月1日向SEC秘密提交S-1草案,据彭博报道最快10月挂牌,5月融资后估值约9650亿美元。如果IPO顺利,这确实会给基金一个漂亮的重估。
但私募持仓解决的是故事,不是流动性。一笔要等到10月才能变现的资产,救不了8月1日的保证金。这就是Aschenbrenner现在的处境:他手里最值钱的东西,恰好是最不能马上卖的东西。
八、这场戏的真正主角,从来不是那个25岁的年轻人
说点更冷的。
Situational Awareness从2.25亿美元做到200亿美元,用了不到两年。早期出资人里据报有Collison兄弟、Daniel Gross、Nat Friedman,后来Jane Street也进来了。它还准备做SK海力士纳斯达克ADR上市的基石投资人。
这不是一个野路子。这是华尔街最聪明的一批钱,共同认可了一个25岁年轻人的世界观,然后给了他200亿美元去执行。
所以这次回撤真正暴露的,不是Aschenbrenner的能力边界,是整个市场的集中度。当标普前十占40%、当某家主经纪商16%的敞口压在AI存储芯片上、当对冲基金总杠杆创十年最大增幅,任何一个环节的松动,都会变成所有人的追保通知。
这不是某个人的判断失误。这是拥挤本身的代价。
而拥挤,恰恰是由"大家都判断对了"造成的。
结尾
7月24日那封信里,Aschenbrenner说这是2025年初以来最好的买入机会。
他可能是对的。他也可能只是需要钱。
这两件事在金融市场里从来不互斥——一个人完全可以既真诚地相信自己看对了,又急切地需要你现在就打款。历史上大部分著名的"抄底言论",都是在这种双重状态下说出来的。有些后来成了传奇,有些成了教材。区别只在于,钱有没有及时到账。
我倒不太关心他这次募得到还是募不到。真正有意思的问题是另一个:如果AGI真的在2027到2030年之间来,如果电力和土地真的是最终瓶颈,那么这套判断值200亿美元。但在通往那一天的路上,会有多少人因为杠杆、追保、和信用利差,先一步下车?
看对方向的人很多。撑到方向兑现的人很少。
这句话,2000年有人说过,2008年有人说过,2026年7月又有人在说。
市场不会因为你写了165页论文就多给你一点时间。它只会问一句:这个月的保证金,你补上了吗?
引用来源
- Financial Times, "Leopold Aschenbrenner's Situational Awareness seeks to raise capital after AI rout"(2026年7月30日)
- Financial Times / 环球网财经,《AI抛售引发杠杆警报!华尔街银行要求对冲基金追加保证金》(2026年7月29日)
- Situational Awareness LP, 2026年第一季度13F持仓文件(SEC EDGAR,2026年5月15日受理,持仓截止2026年3月31日)
- 24/7 Wall St., "Nebius Drops 10%, CoreWeave Sinks 9% as Rising Credit-Swap Costs Hit the AI Cloud Trade"(2026年7月29日)
- 腾讯财经,《"我现在没心情评论韩国股市",120万散户爆仓,韩国股市暴力去杠杆》(2026年7月30日)
- 野村证券韩国市场研报(2026年7月28日)、摩根大通韩国去杠杆进度评估(2026年7月28日)
- Bloomberg,Anthropic加速推进IPO相关报道(2026年7月15日);Anthropic向SEC秘密提交S-1草案公告(2026年6月1日)
- 美联储FOMC会议声明(2026年7月30日,联邦基金利率维持3.50%—3.75%)