马斯克认同 Will Depue 的判断:AI 能力不会放缓,递归自我改进(RSI)会在不到 24 个月内到来。
文章作者、来源:0x9999in1,ME News
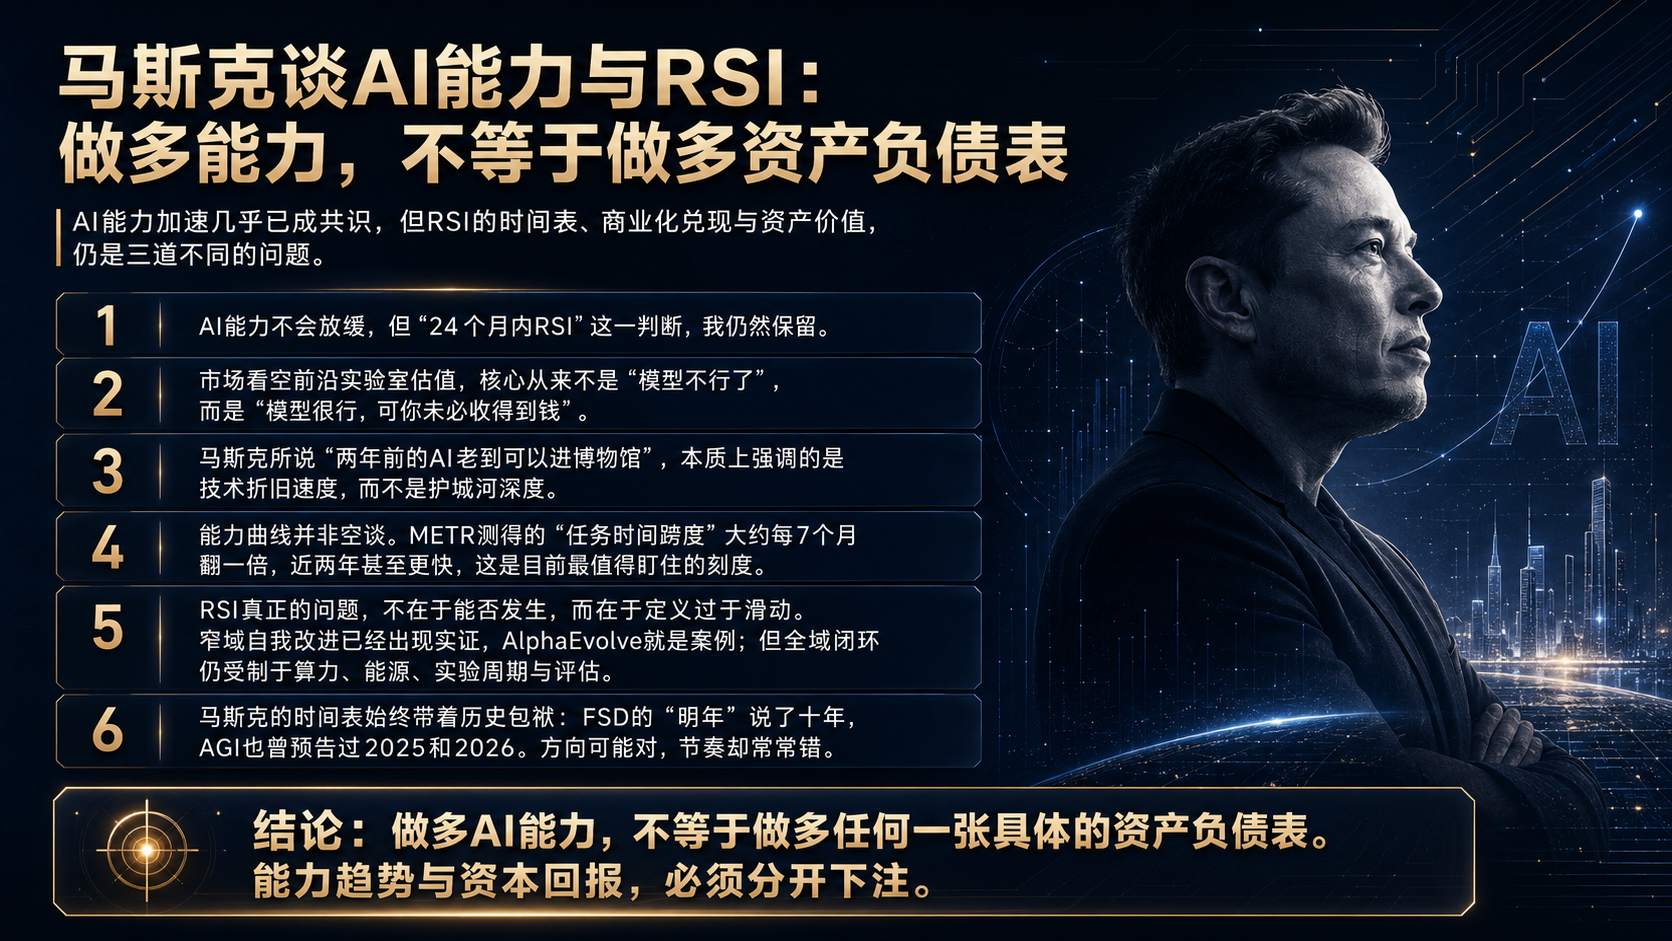
TL;DR
- 马斯克认同 Will Depue 的判断:AI 能力不会放缓,递归自我改进(RSI)会在不到 24 个月内到来。前半句我同意,后半句我保留。
- 但这场对话存在一个错位:看空前沿实验室估值的主流论据,从来不是「模型不行了」,而是「模型很行,可你收不到钱」。
- 马斯克那句「两年前的 AI 老到可以进博物馆」,其实是空头最好用的一句台词。它说的是资产折旧速度,不是护城河。
- 能力曲线有硬数据支撑:METR 测出的「任务时间跨度」大约每七个月翻一倍,近两年甚至更快。这是目前最值得盯的刻度。
- RSI 的问题不在于可不可能,而在于定义太滑。窄域的自我改进已经发生(AlphaEvolve 就是实证),全域的闭环还卡在算力、能源、实验周期和评估上。
- 马斯克的时间表有历史包袱。FSD「明年」说了十年,AGI 也预告过 2025 和 2026。方向对,节奏常常错。
- 我的结论:做多能力,不等于做多任何一张具体的资产负债表。这两件事必须分开下注。
一、他们在回答的,不是同一个问题
先把话说清楚。
Will Depue 的原话有一个前提句:这个看空观点「如果忽略 AGI,倒是颇有道理」。
这句前提,其实已经把空头的逻辑承认了一半。
因为看空前沿实验室估值的人,绝大多数并不认为模型会停滞。他们的论点是另外几条:单位经济不成立、资本开支强度过高、折旧周期被低估、竞争把定价权磨平、企业侧落地率远低于预期。
这几条里,没有一条依赖「AI 能力放缓」。
所以马斯克那句「两年后的 AI 会让人惊艳到爆炸」,作为对能力趋势的判断,我认为大概率成立。作为对看空论点的反驳,它其实没有击中目标。
这是一次漂亮的挥拳,但打在了旁边的空气上。
再说得直白一点:技术曲线和现金流曲线不是同一条线。历史上它们经常反向。光纤铺得越快,带宽越便宜,铺光纤的公司死得越难看。1990 年代末美国长途光纤产能暴增,随后价格崩塌,Global Crossing 和 WorldCom 都进了破产名单。而真正吃到那批基础设施红利的,是十年后做流媒体和云的人。
技术赢了。投技术的人没赢。
这不是唱衰 AI。这是提醒:「AI 会变得极强」和「今天这个估值合理」之间,还缺很多步推导。
二、「进博物馆」这个比喻,其实是空头的证据
马斯克这句话的观察力我承认。
两年前,也就是 2024 年中,那时候的第一梯队是 GPT-4o、Claude 3.5 Sonnet、Llama 3.1 405B。它们没有像样的推理时计算,没有可靠的长链条工具调用,做不了几小时量级的自主任务。
放到今天,确实像标本。
但请注意,这句话真正描述的是什么。
它描述的是:AI 模型作为一项资产,贬值极快。
前沿模型的经济寿命,可能只有 12 到 24 个月。上一代模型花掉的训练算力、数据成本、人力成本,在下一代出来之后,边际价值急速衰减。你不能靠它收租十年。
而支撑这一切的硬件呢?超大规模厂商在财报里普遍按五到六年折旧 GPU 和服务器。这个假设是否偏长,2025 年被公开质疑过,Michael Burry 在当年 11 月就直接点了这件事:如果实际经济寿命更短,那么账面利润是被美化的。
我不想替空头站台,但逻辑要摊平:如果连模型两年就该进博物馆,那么承载模型的钢铁和硅片,凭什么能安稳折六年?
马斯克这句话越对,这个问题越尖锐。
更麻烦的是价格。Epoch AI 的追踪显示,达到同一能力水平的推理价格,年降幅可以达到一个数量级级别。对用户是天大的好事。对想靠模型收费的公司,是持续的毛利刮刀。
你的产品每年强一大截,你的定价每年被砍一大截。
这就是「能力狂奔、利润挣扎」的机制来源。它不是执行不力,它是结构。
三、能力不会放缓:这一条,数据是站在马斯克这边的
现在说我同意的部分。
如果只用「感觉」讨论,永远吵不清。所以我更愿意看一个具体刻度:模型能独立完成多长时间的任务。
METR 在 2025 年发布的研究给出了一条相当扎实的趋势线:以人类专家完成同类任务所需时间为标尺,模型能以 50% 成功率完成的任务长度,大约每七个月翻一倍。而 2024 年之后的样本,斜率还更陡。
到 2025 年下半年,最强模型在这个指标上已经进入「两小时级」区间。
请体会一下这条曲线的含义。指数增长在前段看起来温和,在后段看起来突然。从两小时到一个工作日,只需要两到三次翻倍。
同期还有别的锚点。OpenAI 在 2025 年 9 月推出 GDPval,用真实职业交付物做评测,前沿模型在部分职业任务上已经接近行业专家水平。2025 年 7 月,多家实验室的实验性模型在国际数学奥林匹克上达到金牌级表现。这些不是营销口号,是可复核的公开事件。
所以「前沿进展放缓」这个说法,我认为在能力维度上并不成立。
真正放缓的是另一件事:用户的惊讶阈值。
我们每三个月被震撼一次,震撼就变成了日常。这种主观麻木很容易被误读成客观停滞。
在这一点上,马斯克是清醒的。
四、RSI 不到 24 个月:哪一半是真的,哪一半是信仰
这是整场讨论里我最不认同的部分。
不是因为它太乐观,而是因为它太模糊。
RSI 至少有三个量级完全不同的版本。
第一个版本:AI 在窄域里改进自己的组件。
这个已经发生了。Google DeepMind 在 2025 年公布的 AlphaEvolve 就是实证:它自动发现了更优算法,把 4×4 复数矩阵乘法的乘法次数从 49 降到 48,打破了保持五十多年的记录,并在 Google 内部的数据中心调度上回收了约 0.7% 的全局算力。
这是真实的、可验证的、AI 改进 AI 基础设施的案例。
第二个版本:AI 大幅承担自身研发流程。
这个正在进行中。编码智能体已经在实验室内部承担相当比例的工程实现,代码审查、实验脚本、数据管道都在被自动化。
第三个版本:脱离人类瓶颈的自主加速闭环。
也就是通常说的「智能爆炸」。
前两个版本被拿去论证第三个版本,是这类预测最常见的滑坡。
为什么难?瓶颈根本不在算法灵感。
AI 研究的速度,受制于实验的物理时间。一次大规模预训练要跑数周,要等硬件,要抢电力,要排队。你把研究员的思考速度提高一百倍,实验队列不会跟着快一百倍。
再往下一层,是能源和供应链。先进封装产能、HBM 供应、变压器交付周期、电网接入排队,全都是以季度和年为单位移动的东西。2025 年前后,美国多个区域电网的接入等待时间已经是数年量级。
硅片可以加班,变电站不行。
还有一个更少被讨论的约束:评估。AI 要自我改进,得先知道自己是不是变好了。当任务长到几十小时、答案不再有唯一解,「更好」的判定本身就变成研究难题。奖励信号会变脏,模型会去优化评分器而不是优化能力。
所以我的判断是:24 个月内,我们非常可能看到第二个版本被大幅推进,AI 承担研发流程的比例继续上升。但第三个版本,那个真正意义上摆脱人类节奏的递归闭环,在 24 个月内出现的概率,我认为显著低于五成。
这不是技术悲观,这是工程现实。
五、马斯克的时间表,需要打一个折扣系数
这不是攻击人,这是校准。
他对方向的判断,历史命中率相当高:电动车会赢,可回收火箭可行,卫星互联网能成,大规模 GPU 集群是关键变量。他的 Colossus 集群在 2024 年以极短工期完成十万卡级部署,这件事本身就说明他理解算力竞赛的本质。
但他对时间的判断,长期偏乐观。
完全自动驾驶「明年实现」,从 2015 年说到今天。他公开预测过 AI 会在 2025 年前后超过任何单个人类,也说过 AGI 大约 2026 年出现。今天是 2026 年 7 月 31 日,这些预测显然还没兑现。
经验做法是:把他给的时间表乘以二到三。
还有一层必须讲明白:他不是中立观察者。
xAI 在这条赛道上重仓,需要持续的巨额融资,需要市场相信曲线继续陡峭。一个人对自己下注的方向表达强烈信心,这完全正常,但接收方应当把这份利益关系计入权重。
这不影响他判断的可能正确性。这只影响你该给多少置信度。
六、企业侧的落地,才是真正的裂缝所在
2025 年 8 月,MIT 相关团队的一份调研引发大量讨论:绝大多数企业生成式 AI 试点没有带来可测量的损益改善,比例高达 95%。这份研究的方法后来被不少人质疑,样本和口径都有争议,我不建议把它当铁证。
但它触到的痛点是真的。
模型能力和企业价值之间,隔着一整套没人爱做的脏活:数据治理、权限体系、流程重构、审计留痕、责任归属、失败兜底。
一个能考金牌的模型,进不了一家银行的核心流程,卡点从来不是智商。
这也解释了一个看起来矛盾的现象:用量在爆炸,回报却难量化。Google 在 2025 年披露的月度 token 处理量从数百万亿级迅速跃升到千万亿级别,OpenAI 的周活跃用户在 2025 年秋已达约八亿量级。使用量毫无疑问在起飞。
可与此同时,据多家媒体报道,头部实验室在 2025 至 2026 年仍处于大额净亏损状态,盈利预期普遍被推到 2029 年前后。而超大规模厂商的年度资本开支合计,已经从 2025 年的数千亿美元量级继续上调。
用量增长解决的是「有人用」。它不自动解决「谁赚钱」。
这两件事之间,站着定价权。而定价权正在被四五家能力接近的对手,一起磨薄。
七、别听结论,去盯刻度
争论「AI 会不会放缓」意义有限,因为双方对「放缓」的定义都不一样。
我更建议盯三个能被检验的东西。
第一,任务时间跨度。继续跟 METR 那条曲线。如果 50% 成功率的时间跨度在未来一年内推进到八小时以上,那么 Depue 的判断就获得了强支撑。如果它在两到四小时区间反复横跳超过一年,那说明我们撞上了某种结构性天花板。
第二,可靠性,而不是峰值能力。看 80% 或 90% 成功率下的时间跨度。企业买的是稳定,不是偶尔的天才表现。这个指标的进步速度,直接决定商业化落地的斜率。
第三,单位经济,而不是总营收。看毛利率,看单位推理成本的下降速度能不能跑赢价格战。看有没有哪一家真正跑出正向经营现金流。
三个刻度,都不需要相信任何人的预言。
八、结尾
我的立场很简单。
马斯克关于能力的那句判断,我认为是对的。两年前的模型确实已经像标本,两年后大概也会让今天的最强模型看起来笨拙。这条曲线还没弯。
但他用这句话回应估值质疑,是错位的。
因为空头真正在问的是:当模型每十八个月贬值一轮,当同等智能的价格每年掉一个数量级,当四五家公司同时拥有接近的能力,谁来支付那几千亿美元的资本开支,以及靠什么定价把它收回来?
这个问题,「AI 会更强」回答不了。
RSI 那部分我保留意见。不是因为它不可能,而是因为它需要的是算力、电力、实验周期和评估体系一起让路,而这些东西不听指数增长的话。
最后说一句可能不太受欢迎的话。
技术革命是真的,泡沫也可以是真的,这两件事完全可以同时发生,而且历史上通常同时发生。铁路是真的,铁路股崩了。互联网是真的,纳斯达克跌了七成八。
看多技术,不等于看多每一张资产负债表。
分开下注。这不叫骑墙,这叫会算账。
至于两年后的 AI 会不会「惊艳到爆炸」,我倾向于相信。
至于那时谁还在牌桌上,我不下这个注。
参考来源
- METR, "Measuring AI Ability to Complete Long Tasks," METR Research, March 2025.
- Google DeepMind, "AlphaEvolve: A Gemini-Powered Coding Agent for Designing Advanced Algorithms," May 2025.
- OpenAI, "Introducing GDPval," OpenAI Blog, September 2025.
- Epoch AI, "LLM Inference Price Trends" and "Trends in Machine Learning Compute," Epoch AI Data Insights, 2024–2025.
- MIT Media Lab / Project NANDA, "The GenAI Divide: State of AI in Business 2025," August 2025.
- Goldman Sachs Research, "Gen AI: Too Much Spend, Too Little Benefit?," June 2024.
- Elon Musk and Will Depue, posts on X regarding frontier lab valuations and recursive self-improvement, July 2026.
- Reuters and The Information, reporting on OpenAI and Anthropic revenue, losses and profitability timelines, 2025–2026.