DRAM和NAND的月度均价,双双再创历史纪录。这不是反弹,是结构性上行。
文章作者、来源:0x9999in1,ME News
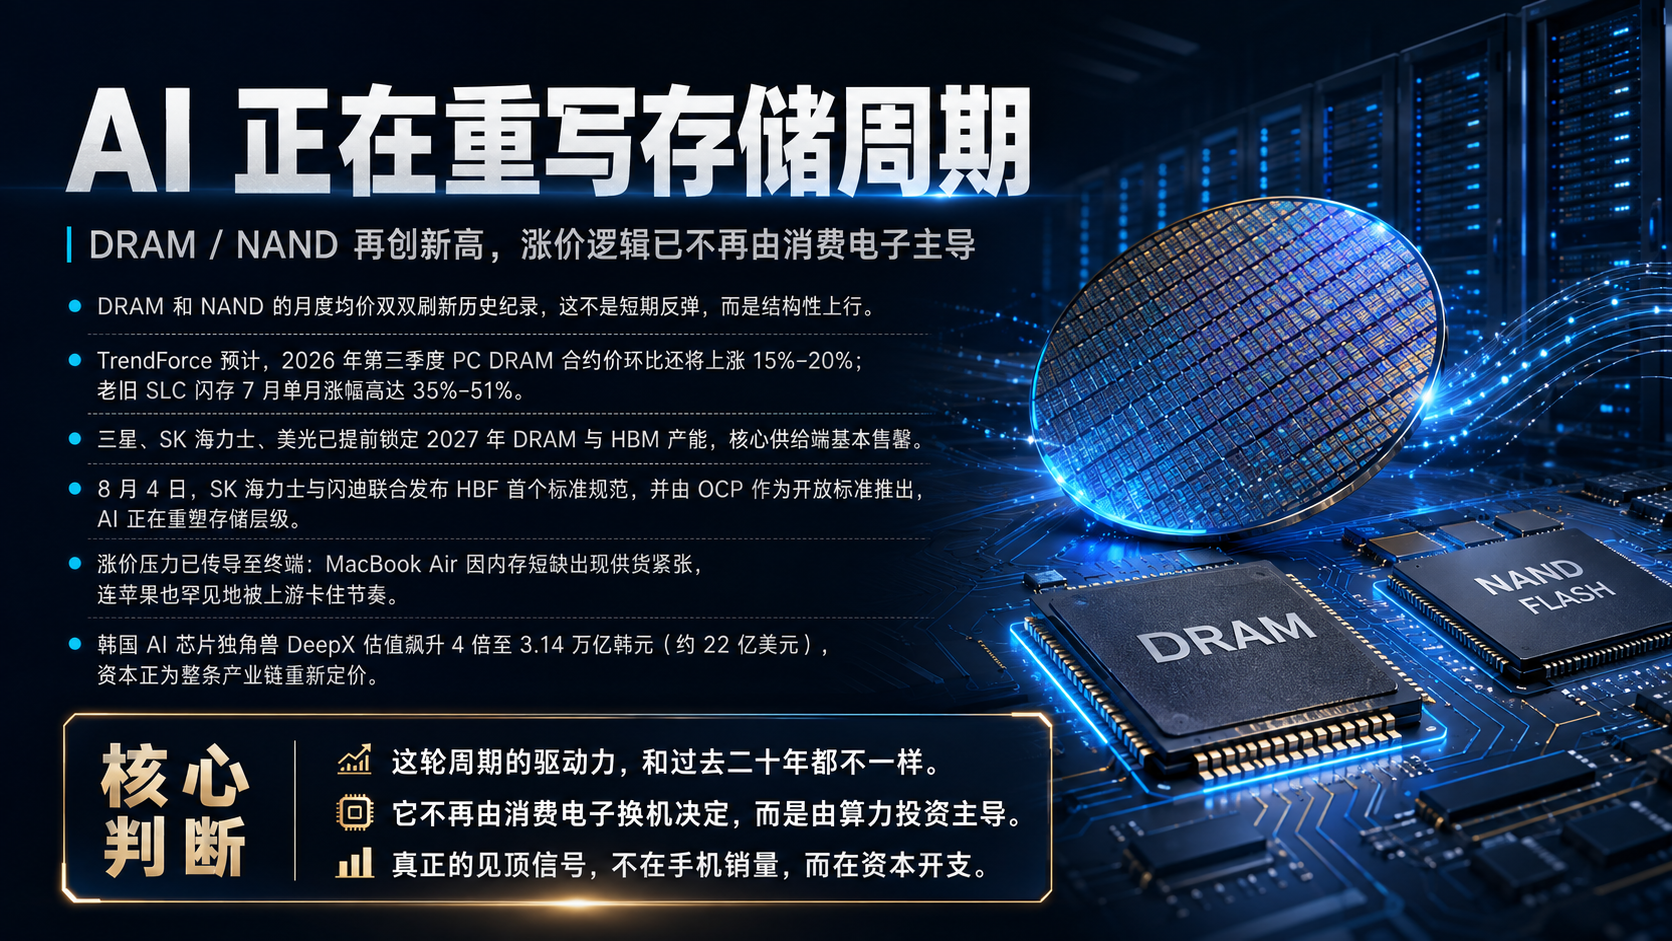
TL;DR
- DRAM和NAND的月度均价,双双再创历史纪录。这不是反弹,是结构性上行。
- TrendForce预计2026年三季度PC DRAM合约价环比再涨15%到20%。老旧SLC闪存7月单月暴涨35%到51%。
- 三星、SK海力士、美光把2027年的DRAM和HBM产能提前分配完毕,基本售罄。供给端已经锁死。
- 8月4日,SK海力士与闪迪联合发布HBF首个标准规范,由OCP作为开放标准推出。存储层级正在被AI重新定义。
- 涨价账单已经传到终端:MacBook Air因内存短缺出现供货紧张,苹果罕见地被上游卡了脖子。
- 韩国AI芯片独角兽DeepX估值飙升4倍至3.14万亿韩元(约22亿美元)。资本正在为整条链条重新定价。
- 判断:这轮周期的驱动力和过去二十年都不一样。它不由消费电子换机决定,而由算力投资决定。见顶的信号,得去看资本开支,而不是看你手机该不该换了。
一场没有淡季的涨价
先看几个数字。
7月,通用PC DRAM颗粒(DDR4 8Gb)的平均固定合约价,报24美元。6月还是21美元。一个月,涨了14.3%。
这个价格意味着什么?它创下了2016年6月开启价格监测以来的历史新高。而监测最初期,这颗颗粒只要2.9美元。
十年,八倍多。
有人会说,芯片涨价不稀奇,存储本来就是周期行业,涨涨跌跌。对。过去二十年,DRAM的剧本一直是这样:涨一年,跌两年,产能过剩,价格崩盘,厂商亏到怀疑人生,然后砍产能,再涨回来。
但这一次,剧本被撕了。
看二季度的数据。TrendForce的统计里,2026年二季度一般型DRAM合约价环比上涨58%到63%,NAND闪存环比涨70%到75%。跟2025年同期比,某些低端机型物料清单里的内存成本,累计涨幅接近300%。
三倍。一年时间,内存成本翻了三倍。
再看三季度。TrendForce预测,因为供应短缺,三季度PC DRAM固定交易价格将环比再涨15%到20%。存储原厂已经明确计划:明年要削减面向PC端的DRAM产能供给。
削减。不是增加。在价格已经创历史新高的时候,厂商选择继续减少给你的供给。
这是什么信号?这不是缺货,这是主动断供。厂商的手里明明有产能,但它不给消费市场。它要留给更值钱的客户。
那个更值钱的客户,叫AI。
HBM这台抽水机,抽干了消费级内存
为什么消费级内存会被断供?
答案藏在一个词里:HBM。高带宽内存。就是插在英伟达GPU旁边的那种存储。
问题在于,HBM太耗晶圆了。制造HBM消耗的硅片,是传统通用DRAM(DDR4、DDR5)的数倍。有行业测算称,HBM已经占用了全球DRAM晶圆约12%到15%。
这是一台抽水机。它从同一口井里抽水——同样的晶圆产能、同样的洁净厂房、同样的设备。抽给HBM的越多,留给你手机和电脑的就越少。
三家原厂算得很清楚。据业界消息,三星、SK海力士、美光已经把旗下70%到90%的先进制程产能,转向了利润更高的方向——HBM和面向AI服务器的高端产品。
你去看SK海力士的财报就明白了。它的营业利润同比暴涨557%。管理层说得直白:DRAM和NAND价格延续涨势,公司通过扩大HBM、AI服务器DRAM、企业级固态硬盘等高附加值产品的比重,实现了盈利大幅提升。
美光更夸张。最新一季营收415亿美元,HBM产能全年售罄,客户预付款高达220亿美元。毛利率飙到85%。
85%的毛利率。这是存储行业吗?这更像是奢侈品。
所以问题的本质从来不是"缺货"。是选择。当一颗HBM能卖出好几颗普通DRAM的钱,理性的厂商会把产能往哪儿放?
答案不言而喻。而结果,就是你在电脑城看到的内存条越来越贵,越来越难买。
值得一提的是,这种产能倾斜已经引来了法律麻烦。据报道,三星、SK海力士与美光曾在美国加州联邦法院遭遇集体诉讼,被指控借HBM转型之名,联手压缩传统DRAM产能。真相如何有待司法认定,但这场官司本身,恰恰说明了这轮涨价的性质——它不是市场自然波动,它带着强烈的结构性和主动性。
2027年的产能,已经被人提前买光了
如果说涨价还只是现在时,那接下来这条消息,是关于未来的。
8月4日,据DIGITIMES援引业界人士,三星电子、美光及SK海力士的DRAM与HBM,2027年产能已全数分配完毕。涵盖长期协议大客户,也涵盖中小型买家。
2027年。全年产能。已经售罄。
现在是2026年8月。也就是说,一年半以后才生产出来的芯片,现在已经被人订走了。
这句话你得反复品。它意味着什么?
它意味着,大客户已经不相信价格会跌了。如果他们觉得明年会便宜,为什么要现在锁死高价长约?他们抢的不是价格,是确定性——确定自己明年、后年有芯片可用。
SK海力士的做法更能说明问题。它的5年长协已经与约10家核心客户锁定。2026年的HBM产能售罄,2027年大部分产能也已被预订。
5年长协。存储行业过去哪见过这种玩法?过去这个行业最典型的特征就是价格波动剧烈,谁会签5年?签5年不怕明年跌价被套牢吗?
现在没人怕了。因为大家判断——供给缺口会持续,甚至会更严重。
为什么供给补不上?很简单,建一座新的晶圆厂,周期长达数年。美光正投入约2000亿美元扩产,但新厂房不是明年就能出货的。更麻烦的是,连设备都在排队:有为台积电、美光供货的韩国设备厂,交期从3到4个月拉长到6到8个月,个别品类突破一年。
盖厂要时间,买设备要排队,扩产的水龙头拧不快。而需求这边,AI的胃口一天比一天大。
一边是拧不动的供给,一边是刹不住的需求。这中间的缺口,就是价格。
HBF登场:当NAND开始学HBM说话
就在这场涨价潮的中心,一个新东西冒了出来。
8月4日,SK海力士宣布联合闪迪,将在美国的闪存峰会(FMS 2026)上共同发布高带宽闪存——HBF,High Bandwidth Flash——的首个标准规范。
这是个什么东西?
简单说,它是介于HBM和固态硬盘之间的一个全新存储层级。思路很直接:把HBM那套先进封装和芯片堆叠的方法,用到NAND闪存上。让闪存也能像HBM一样高速传输,同时又保留NAND容量大的优势。
规范里的细节值得看。它定义了两种容量配置,分别用8层和16层NAND芯片堆叠,最高支持512GB容量。带宽按三个等级设定,覆盖约0.4TB/s到3.0TB/s。它与处理器之间采用行业标准的UCIe互联,能灵活接到GPU、CPU等各种处理器上。
这里有个关键点,容易被忽略:这份规范由OCP(开放计算项目)正式发布,是行业通用开放标准,而不是某家企业的私有标准。
为什么这很重要?
因为开放标准意味着生态。一个私有技术再强,也只是一家的生意;一个开放标准,才可能成为整个行业的地基。目前HBF联盟里已经汇聚了谷歌和Tenstorrent。SK海力士的算盘很明白——它想复制HBM的成功路径,先立标准,再建生态,最后把蛋糕做大。
为什么AI需要HBF?
因为大模型的"内存焦虑"。HBM快,但贵,而且容量有限。SSD容量大,但慢。大模型推理时,既要快,又要装得下海量参数。HBF想填的,就是这中间那道缝。
同一场发布里,SK海力士还首次公开了第十代(V10)375层4D NAND闪存。性能功耗比比上一代提升2.5倍,专为数据中心这类对能效要求极高的AI基础设施设计。基于它的企业级SSD,计划明年初量产。
看明白了吗?连NAND都在往AI靠。整个存储行业的技术路线图,正在被算力需求重新绘制。过去存储是服务于人的——你的照片、你的文档、你的游戏。现在它越来越多地服务于机器——模型的权重、推理的缓存、训练的数据。
这是一次身份的转变。存储不再是"够用就好"的配件,它变成了"战略稀缺"的资源。
涨价的账单,最后落到谁头上
产业链上游赚翻了。那账单谁来付?
往下游看。终端厂商,先扛不住了。
最有代表性的信号来自苹果。据报道,因为内存短缺,MacBook Air出现了供货紧张,一机难求。
苹果。全球供应链管理能力最强的公司之一。库克靠供应链起家。连它都被内存卡了脖子。
在苹果最新一季业绩会上,库克把DRAM的短缺形容为"百年洪灾"级别的事件。他坦言正在考虑引入第4家内存供应商,最大的动机不是找便宜货压成本,而是"确保供应量"。
确保供应量。这五个字,从苹果嘴里说出来,分量很重。这家公司过去二十年都是在挑供应商、压价格,现在它要为"能不能买到货"发愁了。
据彭博社报道,苹果甚至在积极评估引入长鑫存储、长江存储等中国厂商,拓宽采购渠道。这在几年前几乎难以想象。
不只是苹果。手机厂商也在集体承压。有分析指出,AI服务器对HBM的强需求挤压了消费级DRAM供给,导致手机成本飙升——DRAM成本甚至超越了SoC芯片,成为某些旗舰机里最贵的单项元器件。
你没看错。手机里最贵的,不再是那颗主控芯片,而是内存。
以OPPO、vivo为首的下游厂商,已经开始集体应对成本压力。华硕等PC厂商则被迫调整售价、规格和产品组合,来消化DRAM涨价。
那么,这笔账最终付款人是谁?
是你。是每一个买电脑、买手机的普通消费者。成本经过供应链一层层加成、传导,到零售端往往被放大。苹果已经在6月于全球范围提高了Mac售价。这只是开始。
三家存储巨头站在食物链顶端,享受着85%的毛利率。而链条的另一端,是无数个多掏了钱的钱包。
这就是这轮涨价最真实的样子。它不温情,它很直接。
资本的嗅觉:为什么DeepX们突然值钱了
价格在涨,产能在抢,而资本,比谁都跑得快。
8月3日,一条消息:韩国AI芯片设计企业DeepX完成新一轮融资,估值飙升至此前的4倍,约3.14万亿韩元,合22亿美元。这家总部位于京畿道板桥的公司,已签署D轮融资的首批协议。
4倍。在韩国股市当时还相当低迷的背景下,一家AI芯片独角兽的估值翻了两番。
一家做AI芯片设计的公司,为什么在这个时间点被资本追捧?
因为逻辑闭环了。AI要算力,算力要芯片,芯片要存储。整条链上的每一个环节,都在被重新定价。DeepX的估值暴涨,不是孤立事件,它是资本对"AI芯片+存储"这条产业链投出的又一张信任票。
放到更大的背景看,据城堡证券预计,未来三年芯片融资将迎来5000亿美元级别的债务浪潮。资本正在以前所未有的规模,涌入这条赛道。
当然,热钱涌入的地方,泡沫的疑问也如影随形。有人已经在问:存储到底有没有泡沫?三星的股价一年涨了逾360%,市场开始纠结"周期何时见顶"。这些担忧是合理的,也是健康的。
但有一点必须分清楚:这一轮的估值上行,背后是有真实业绩支撑的。美光415亿美元的营收、SK海力士557%的利润增长、三星创纪录的营业利润——这些不是画饼,是已经落袋的现金流。
泡沫和繁荣,往往长得很像。区别在于,繁荣的背后有真金白银,泡沫的背后只有故事。目前看,这条链上,真金白银还在源源不断地流入。
这轮周期,会以什么方式结束
写到这里,得回答最关键的一个问题:这场涨价,什么时候是头?
先说一个反常识的判断:别用老经验看这轮周期。
过去判断存储周期,看什么?看消费电子。看手机卖得好不好,看PC换机潮来没来。因为过去存储的需求,主力就是消费电子。库存高了就跌,库存低了就涨,周而复始。
但这一次,主角换人了。
驱动这轮涨价的,是AI算力投资。是云厂商的服务器订单,是数据中心的疯狂扩建。摩根士丹利等机构普遍判断,2027年前供需失衡将持续,甚至有观点认为2028年供应缺口会更严重。
所以,见顶的信号,不在你的手机该不该换,而在另一个地方——AI的资本开支。
只要谷歌、微软、亚马逊、Meta们还在往数据中心里砸钱,只要英伟达的GPU还在供不应求,HBM这台抽水机就不会停。消费级内存就得继续让路,价格就下不来。
反过来,真正的拐点会是什么样?可能是某一天,云厂商的AI资本开支增速放缓;可能是算力供给突然过剩;也可能是HBF、存算一体这类新技术改变了整个内存架构,让"馮·诺依曼瓶颈"不再那么依赖堆料。到那时,需求逻辑才会松动。
还有一个变量不能忽略:中国。长鑫存储、长江存储正在快速爬坡。有报告预测长鑫将把月DRAM产能提升至38.8万片晶圆。一季度长鑫的全球DRAM份额已达8%,收入同比暴涨。它们目前主攻的成熟制程和消费级DRAM,恰好是三大原厂主动放弃的那块市场真空。如果中国厂商填补供给的速度够快,全球的价格版图,也会被改写。
但那是后话。就眼下2026年8月这个时点看,天平还牢牢压在卖方这一边。
产能卖到了2027年。价格创着历史新高。巨头赚着奢侈品级别的利润。下游连苹果都得低头。资本还在往里冲。
存储这个曾经被嫌弃"周期性太强、赚不到钱"的苦行业,如今扬眉吐气。它用一场持续的涨价,向整个科技圈宣告:在AI时代,谁掌握了内存,谁就掌握了算力的咽喉。
这不是一次普通的涨价。这是存储的报复。它憋屈了太多年,终于等到了属于自己的舞台。
至于故事怎么收场——泡沫也好,繁荣也罢,周期终有尽头,这是常识。但在拐点真正到来之前,聪明的做法或许是:少一点对"何时见顶"的焦虑,多一点对"驱动力还在不在"的观察。
毕竟,看一场大戏,重要的从来不是猜它什么时候散场。而是看清楚,台上唱戏的,到底还有没有力气。
现在看,力气还足着呢。
参考来源
- 腾讯新闻《涨势不停!DRAM、NAND价格刷新历史纪录,云厂商抢货挤压PC端供给》,2026年8月3日
- 观点网 / 东方财富《TrendForce预测第三季度PC DRAM价格环比上涨15%-20%》,2026年8月3日
- 新浪科技(IT之家)《SK海力士与闪迪将在FMS 2026发布HBF首个标准规范,展示面向AI的存储解决方案》,2026年8月4日
- 搜狐(援引DIGITIMES)《存储三大原厂"2027年产能已提前售罄",应验"明年是存储最短缺年份"》,2026年8月4日
- 新浪财经 / 东方财富《韩国芯片独角兽DeepX估值飙升4倍至22亿美元(3.14万亿韩元)》,2026年8月3日
- 证券时报《库克最后一次苹果业绩会:市场需求强劲,供应链压力加剧》,2026年7月底
- 财闻网《SK海力士营业利润飙涨557%!HBM4下半年将扩大生产》,2026年7月底
- 凤凰网(vivo号)《存储巨头赚翻了,下游扛不住了》,2026年8月初