三星在 2026 年 NGL 会议上明确,计划从 1nm(A10)节点开始把 High-NA EUV 作为量产主力技术,时间点大约落在 2030 年;在此之前,2nm、1.4nm 乃至早期 1nm 仍将主要依赖 0.33 NA EUV 和多重图形化。
文章作者、来源:0x9999in1,ME News
TL;DR
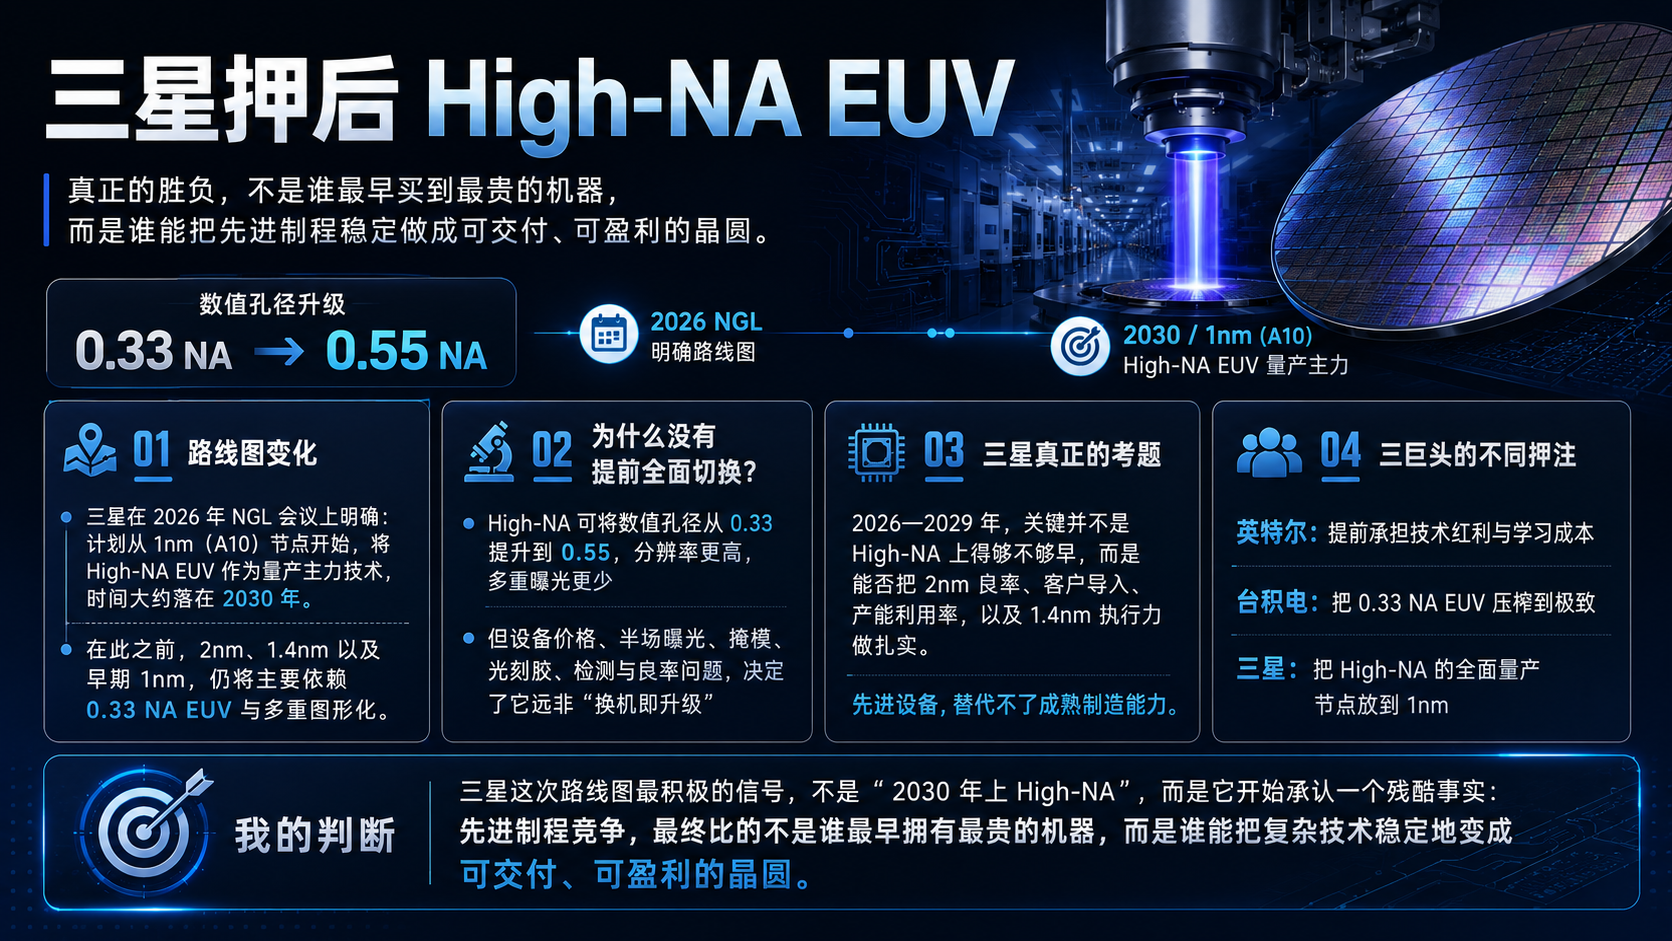
- 三星在 2026 年 NGL 会议上明确,计划从 1nm(A10)节点开始把 High-NA EUV 作为量产主力技术,时间点大约落在 2030 年;在此之前,2nm、1.4nm 乃至早期 1nm 仍将主要依赖 0.33 NA EUV 和多重图形化。
- 这不是三星对 High-NA EUV 失去兴趣,而是一次明显的策略收缩:High-NA 能把数值孔径从 0.33 提高到 0.55,显著提升分辨率、减少多重曝光,但设备价格、半场曝光、掩模、光刻胶、检测与良率仍让它远非“换机即升级”。
- 三星最大的现实问题并不是“High-NA 用得够不够早”,而是 2026—2029 年能否把 2nm 良率、客户导入、产能利用率和 1.4nm 执行力做扎实。先进设备不能替代成熟制造。
- 英特尔选择提前承担技术红利和学习成本,台积电选择把现有 0.33 NA EUV 压榨到极致,三星则把 High-NA 的全面量产节点放到 1nm。三家公司押注的不是同一条技术路线,而是不同的资本效率曲线。
- 我的判断是:三星这次路线图最积极的信号,恰恰不是“2030 年上 High-NA”,而是它开始承认一个残酷事实——先进制程竞争最终比的不是谁最早拥有最贵的机器,而是谁能把复杂技术稳定地变成可交付、可盈利的晶圆。
High-NA 终于有了明确位置,但三星其实踩了刹车
8 月 11 日,在韩国举行的“2026 下一代光刻+图形化学术会议”上,三星电子半导体研究所 Foundry 工艺开发团队专家 Park Chang-min 给出了一条相当清楚的路线:High-NA EUV 的全面量产目标瞄准 1nm,也就是 A10 时代,时间大约在 2030 年。更值得注意的是他的另一句话——三星原本希望在 2nm、1.4nm 就导入 High-NA,但目前仍有技术问题需要补齐;直到 A10 及以下节点,High-NA 才会真正变得必要。今天披露的路线同时显示,三星计划 2029 年量产 SF1.4,2030 年前后推进 SF1.4+ 和 1nm。
这句话的分量,比“1nm 用 High-NA”本身更重。因为如果把时间往回拨,三星在 2022 年 Foundry Forum 上给出的目标,是 2025 年量产 2nm、2027 年量产 1.4nm。如今第一代 2nm 已经进入量产,但最新公开路线中的 1.4nm 时间点已经来到 2029 年。换句话说,过去几年三星的先进制程路线并没有一路加速,反而经历了一次现实校准。
所以,我更愿意把今天这份 High-NA 路线图理解成“重新排序”,而不是又一次技术宣言。三星没有说 High-NA 不重要,它说的是:这项技术太重要,也太贵,不能仅仅为了节点名义上的领先而提前硬上。
先进制程最危险的错觉是什么?是把“拥有设备”等同于“拥有制造能力”。光刻机可以买,工艺窗口、缺陷密度、掩模体系、材料配方、量测能力、PDK 成熟度和客户信任却无法随着设备一起打包送进晶圆厂。三星真正需要证明的,从来不只是自己能把最先进的设备搬进洁净室,而是能够让它长期、稳定、经济地工作。
High-NA 真正要消灭的,是多重图形化留下的“制造债务”
High-NA EUV 听起来像一次光刻机升级,但它真正解决的问题,其实是先进节点越来越沉重的多重图形化。
现有 EUV 和 High-NA EUV 使用的光源波长都是 13.5 纳米,变化发生在数值孔径 NA:从 0.33 提高到 0.55。数值孔径越大,光学系统收集和聚焦光线的能力越强,能够解析的图形越细。ASML 给出的 EXE:5200B 指标是 8 纳米分辨率,相比现有 NXE 平台约 13 纳米的分辨率明显提升;ASML 还称其成像对比度提高约 40%,单次曝光可实现比 NXE 小约 1.7 倍的特征尺寸。从纯粹的光学能力看,这就是 High-NA 最诱人的地方。
为什么芯片厂如此在意“一次曝光”?因为当图形细到一台设备一次画不出来时,制造商就必须把同一层拆成两次甚至更多次图形化,再通过沉积、刻蚀、对准把它们拼回来。每增加一次循环,就增加一次设备占用、一次套刻误差、一次缺陷机会和一段生产周期。
这就像你原本可以一笔画完一条线,现在却必须分成两笔,再要求两笔之间的偏差小到接近原子尺度。理论上当然能做,问题是量产不是实验室展示。数以万计的晶圆、数十层关键图形、生产线全年持续重复这件事时,任何一项微小波动最终都会变成成本。
因此 High-NA 的价值不只是“更小”,而是把一部分复杂的多重图形化重新压回单次曝光。少一道工序,不只是少一个步骤,还可能意味着更短的 cycle time、更低的叠加误差风险,以及更容易控制的缺陷来源。这也是为什么到了 1nm 附近,三星判断 0.33 NA EUV 继续依赖多重图形化会越来越吃力。
但问题随之而来:既然这么好,为什么不现在就上?
答案很简单,也很不浪漫——因为“更先进”不等于“每片晶圆更便宜”。
一台近 4 亿美元的机器,不会自动带来更低成本
High-NA EUV 最大的争议,从来不是它能不能工作,而是它什么时候能在经济上成立。
Reuters 此前报道,High-NA 设备价格接近 4 亿美元,接近现有 EUV 设备价格的两倍;台积电高层也公开表示,在 A14 等节点上仍可以依靠现有 EUV 获得足够的缩放收益,因此没有必要仅仅为了采用 High-NA 而立即承担更高的制造成本。
而且,High-NA 不是把 NA 从 0.33 改成 0.55 这么简单。为了让更大的投影光学系统继续使用现有尺寸的掩模,ASML 采用了非对称缩小的 anamorphic optics 设计,这会让 High-NA 的单次曝光视场缩小为现有 EUV 的一半。ASML 必须依靠速度更快的晶圆台和掩模台,去抵消曝光次数增加带来的吞吐压力。也就是说,High-NA 一边用更高分辨率消灭一部分多重图形化,另一边又引入了新的设备、曝光场和工艺整合约束。
再往下,还有更难的部分:光刻胶必须在更苛刻的条件下兼顾灵敏度、分辨率和粗糙度,掩模与 pellicle 需要适配新的光学系统,量测和缺陷检测能力也必须同步升级。光刻从来不是一台机器独舞,它是一整条材料、光学、掩模、检测、计算光刻和工艺控制链条共同完成的工程。
所以三星今天说“还需要技术补强”,并不丢人。真正危险的反而是明知生态尚未充分成熟,却为了一个“业界首发”的标签把数亿美元设备大规模推上量产线,最后发现单位晶圆成本上升、产能利用率不够、良率也没有换来对应改善。
High-NA 最终会进入更多先进节点吗?从现有技术路线看,这是非常明确的趋势。但它从实验室能力变成大规模经济能力,中间隔着的不是一场发布会,而是漫长的制造学习曲线。
英特尔、台积电、三星,正在押三种完全不同的“时间价值”
最有意思的地方来了:面对同一代 ASML High-NA EUV,三家先进逻辑制造商正在给出三种完全不同的答案。
英特尔是最激进的先行者。2024 年,它率先完成商业 High-NA 系统组装;到 2026 年 7 月,ASML 宣布英特尔已经在部分 Intel 18A 产品层上完成 High-NA 工艺选项验证,并成为首家把 High-NA 用于高产量逻辑产品出货的公司。需要强调的是,这并不等于 Intel 18A 已经全面依赖 High-NA,英特尔真正从流程设计层面更深度导入 High-NA 的节点仍包括后续 Intel 14A。
英特尔为什么愿意这么早承担成本?因为它缺的不只是工艺能力,更是重新建立先进制造竞争力所需要的时间。对于一家试图强化代工业务的挑战者,提前几年拿到 High-NA 的设备经验、工艺数据和工程人才,本身就是资产。哪怕早期单位成本并不漂亮,这些学习也可能为 14A 和后续节点换来经验优势。
台积电的逻辑几乎相反。它并不需要靠“第一个用 High-NA”证明自己。只要 0.33 NA EUV 加多重图形化仍能让 A14 达到性能、功耗、密度和良率目标,它就有充分理由继续榨出现有设备的资本回报。台积电真正关心的不是一台机器多先进,而是每一美元资本开支最后能够产生多少可交付晶圆。
三星站在两者中间。它没有英特尔那样强烈的“先获得设备学习曲线”的必要,也没有台积电如此巨大的市场份额作为缓冲。于是,把 High-NA 全面量产节点放在 1nm,是一个非常现实的折中:现在做研发、积累数据、与供应链共同开发,但把真正的大规模资本承诺留到技术和经济性都更加清晰的时候。
这不是简单的保守,而是三星现在尤其需要的克制。
真正让三星睡不着的,不是 High-NA,而是代工市场的份额差距
如果只谈技术,很容易忽略一个更残酷的背景:三星今天讨论 1nm,并不是在一张势均力敌的牌桌上。
TrendForce 数据显示,2024 年第一季度,台积电全球晶圆代工市场份额约为 61.7%,三星约为 11%;到了 2026 年第一季度,台积电份额进一步升至约 72%,三星降到 6.5%。同一时期,AI GPU、xPU 和服务器 CPU 推动先进节点需求继续向头部集中。
两年时间,一边从六成多走向七成以上,一边从两位数掉到个位数。这才是解读三星 High-NA 路线图时最不能回避的事实。
三星真正要解决的问题,从来不是“有没有 1nm”,而是客户为什么愿意把一颗关系数年产品周期的旗舰芯片交给你生产。答案不在节点名字里,而在良率曲线、按期交付、PPA 兑现、产能稳定、EDA 生态、IP 库、封装协同和商业条款里。
三星已经在往这个方向修补。官方披露显示,第一代 2nm 产品在 2025 年第四季度已经开始量产,2026 年继续扩大第二代 2nm 产品,同时表示 1.4nm 开发仍在推进;三星也在用 2nm GAA、HBM base die、先进封装和 AI/HPC 客户设计导入来提高先进节点的业务规模。
可这也意味着,2026 到 2029 年才是真正的压力窗口。
1nm 是远方,2nm 是眼前的生意,1.4nm 则关系着三星还能不能让客户重新相信自己的先进制程时间表。如果 2nm 无法持续把客户从“试单”变成“规模订单”,如果 1.4nm 再次出现明显延迟,那么 2030 年哪怕 High-NA 设备准时进入厂房,也很难自动把三星送回领先位置。
光刻技术能够降低制造复杂度,却不能替代客户关系;设备能够提高分辨率,却不会直接提高市场份额。
AI 越火,High-NA 越重要;但也越考验谁算得清账
AI 正在把这场光刻竞赛推向一个有些矛盾的方向。
一方面,AI 芯片需要更高晶体管密度、更好的能效、更大的缓存和更复杂的互连,先进制程的价值明显上升。TrendForce 预计,受 AI 相关需求推动,2026 年全球晶圆代工收入可能同比增长约 24.8%,达到约 2188 亿美元。先进节点和先进封装正在吸走越来越多资本。
另一方面,AI 芯片本身又越来越昂贵。一个先进节点如果因为 High-NA 导致设备折旧、工艺切换和初期良率成本大幅增加,那么客户最终看到的不是“更先进”,而是更贵的晶圆报价。AI 客户有钱,但不是没有计算器。
这也是 High-NA 真正的商业拐点:当继续使用 0.33 NA EUV 所需要承担的多重图形化成本,开始高于 High-NA 带来的设备折旧和工艺切换成本时,它才会从“先进技术”真正变成“经济技术”。
三星把这个拐点押在 1nm 附近,我认为逻辑是成立的。到了那个尺度,关键层的图形复杂度、套刻容差和制造周期都会面临更大压力,继续堆叠多重图形化的边际成本也会越来越高。High-NA 的单次曝光能力,才更有机会把昂贵的设备投入通过流程简化摊回来。
但这里没有任何保证。2030 年前后,ASML 设备的成熟度、吞吐量与供应量,光刻胶及掩模生态的成熟度,以及竞争对手在低 NA 多重图形化上的进步,都会改变这笔账。
所以三星今天公布的不是答案,而是一条条件非常明确的下注。
我的判断:三星这次最值得肯定的,是终于没有把“最先进”当成“最早使用”
半导体行业很容易制造一种幻觉:节点越小越先进,设备越贵越强,谁先宣布谁领先。
真实世界恰恰复杂得多。先进制造最难的从来不是把某项技术做出来,而是把它变成每天重复成千上万次依然稳定、客户敢下单、财务上又能够赚钱的工业流程。
从这个角度看,三星把 High-NA 全面量产放到 1nm,并不意味着它天然“慢了”。相反,如果它能利用 2026—2029 年把 0.33 NA EUV 的多重图形化能力做深,把 2nm 良率和客户规模真正做起来,把 1.4nm 按新的时间表交付,同时提前完成 High-NA 的材料、掩模、量测和工艺整合,那么 2030 年的切换,会比现在为了追求名义领先而仓促上马更有价值。
但风险也同样清楚:如果这三四年里三星在先进代工上的份额继续流失,1.4nm 再次延迟,客户生态进一步向台积电集中,那么“2030 年全面导入 High-NA”就可能从主动选择变成被动追赶。
所以,别把 High-NA 看成三星翻盘的按钮。
它更像一把极其锋利、也极其昂贵的刀。刀什么时候出鞘当然重要,但更重要的是,握刀的人此前有没有把基本功练到足够稳。
2030 年真正值得看的,也不会是三星工厂里摆了多少台 EXE 设备,而是它能不能让 1nm 晶圆稳定地从产线出来,让客户愿意第二次、第三次把最重要的芯片交给它。
如果能,High-NA 会成为三星重新逼近先进制造中心的一块关键拼图。
如果不能,再先进的光,也照不亮一条没有良率和订单支撑的路线图。
引用与资料来源
- ZDNet Korea:《삼성전자, 1나노부터 고개구율 EUV 기술 적용》,2026 年 8 月 11 日。
- Samsung Electronics:“Samsung Electronics Unveils Plans for 1.4nm Process Technology and Investment for Production Capacity at Samsung Foundry Forum 2022”,2022 年 10 月 4 日。
- Samsung Electronics:“Samsung Electronics Announces Fourth Quarter and FY 2025 Results”,2026 年 1 月 29 日;“Samsung Electronics Announces First Quarter 2026 Results”,2026 年 4 月 30 日。
- ASML:“TWINSCAN EXE:5200B - EUV lithography”;“5 things you should know about High NA EUV lithography”。
- ASML:“High NA EUV reaches new readiness milestone with first high-volume logic product”,2026 年 7 月 15 日。
- Reuters:“TSMC still evaluating ASML's 'High-NA' as Intel eyes future use”,2025 年 5 月 27 日。
- TrendForce:“Strong AI Demand and Early Consumer Electronics Inventory Build Drive Top 10 Foundries to 3.7% QoQ Revenue Growth in 1Q26”,2026 年 6 月 12 日。
- TrendForce:“Strong AI Momentum to Drive 24.8% Growth in Foundry Revenue to US$218.8 Billion in 2026”,2026 年 3 月 19 日。